


ПДС: как я внес 36 000 рублей и заработал на этом 22 000
В прошлом году я решил перестать откладывать «на потом» мысли о будущем и разобраться с долгосрочными накоплениями. Увидел рекламу Программы долгосрочных сбережений (ПДС) и решил посчитать, выгодно ли это или очередная маркетинговая уловка. Спойлер: государство реально доплачивает, и вот как это работает на практике.
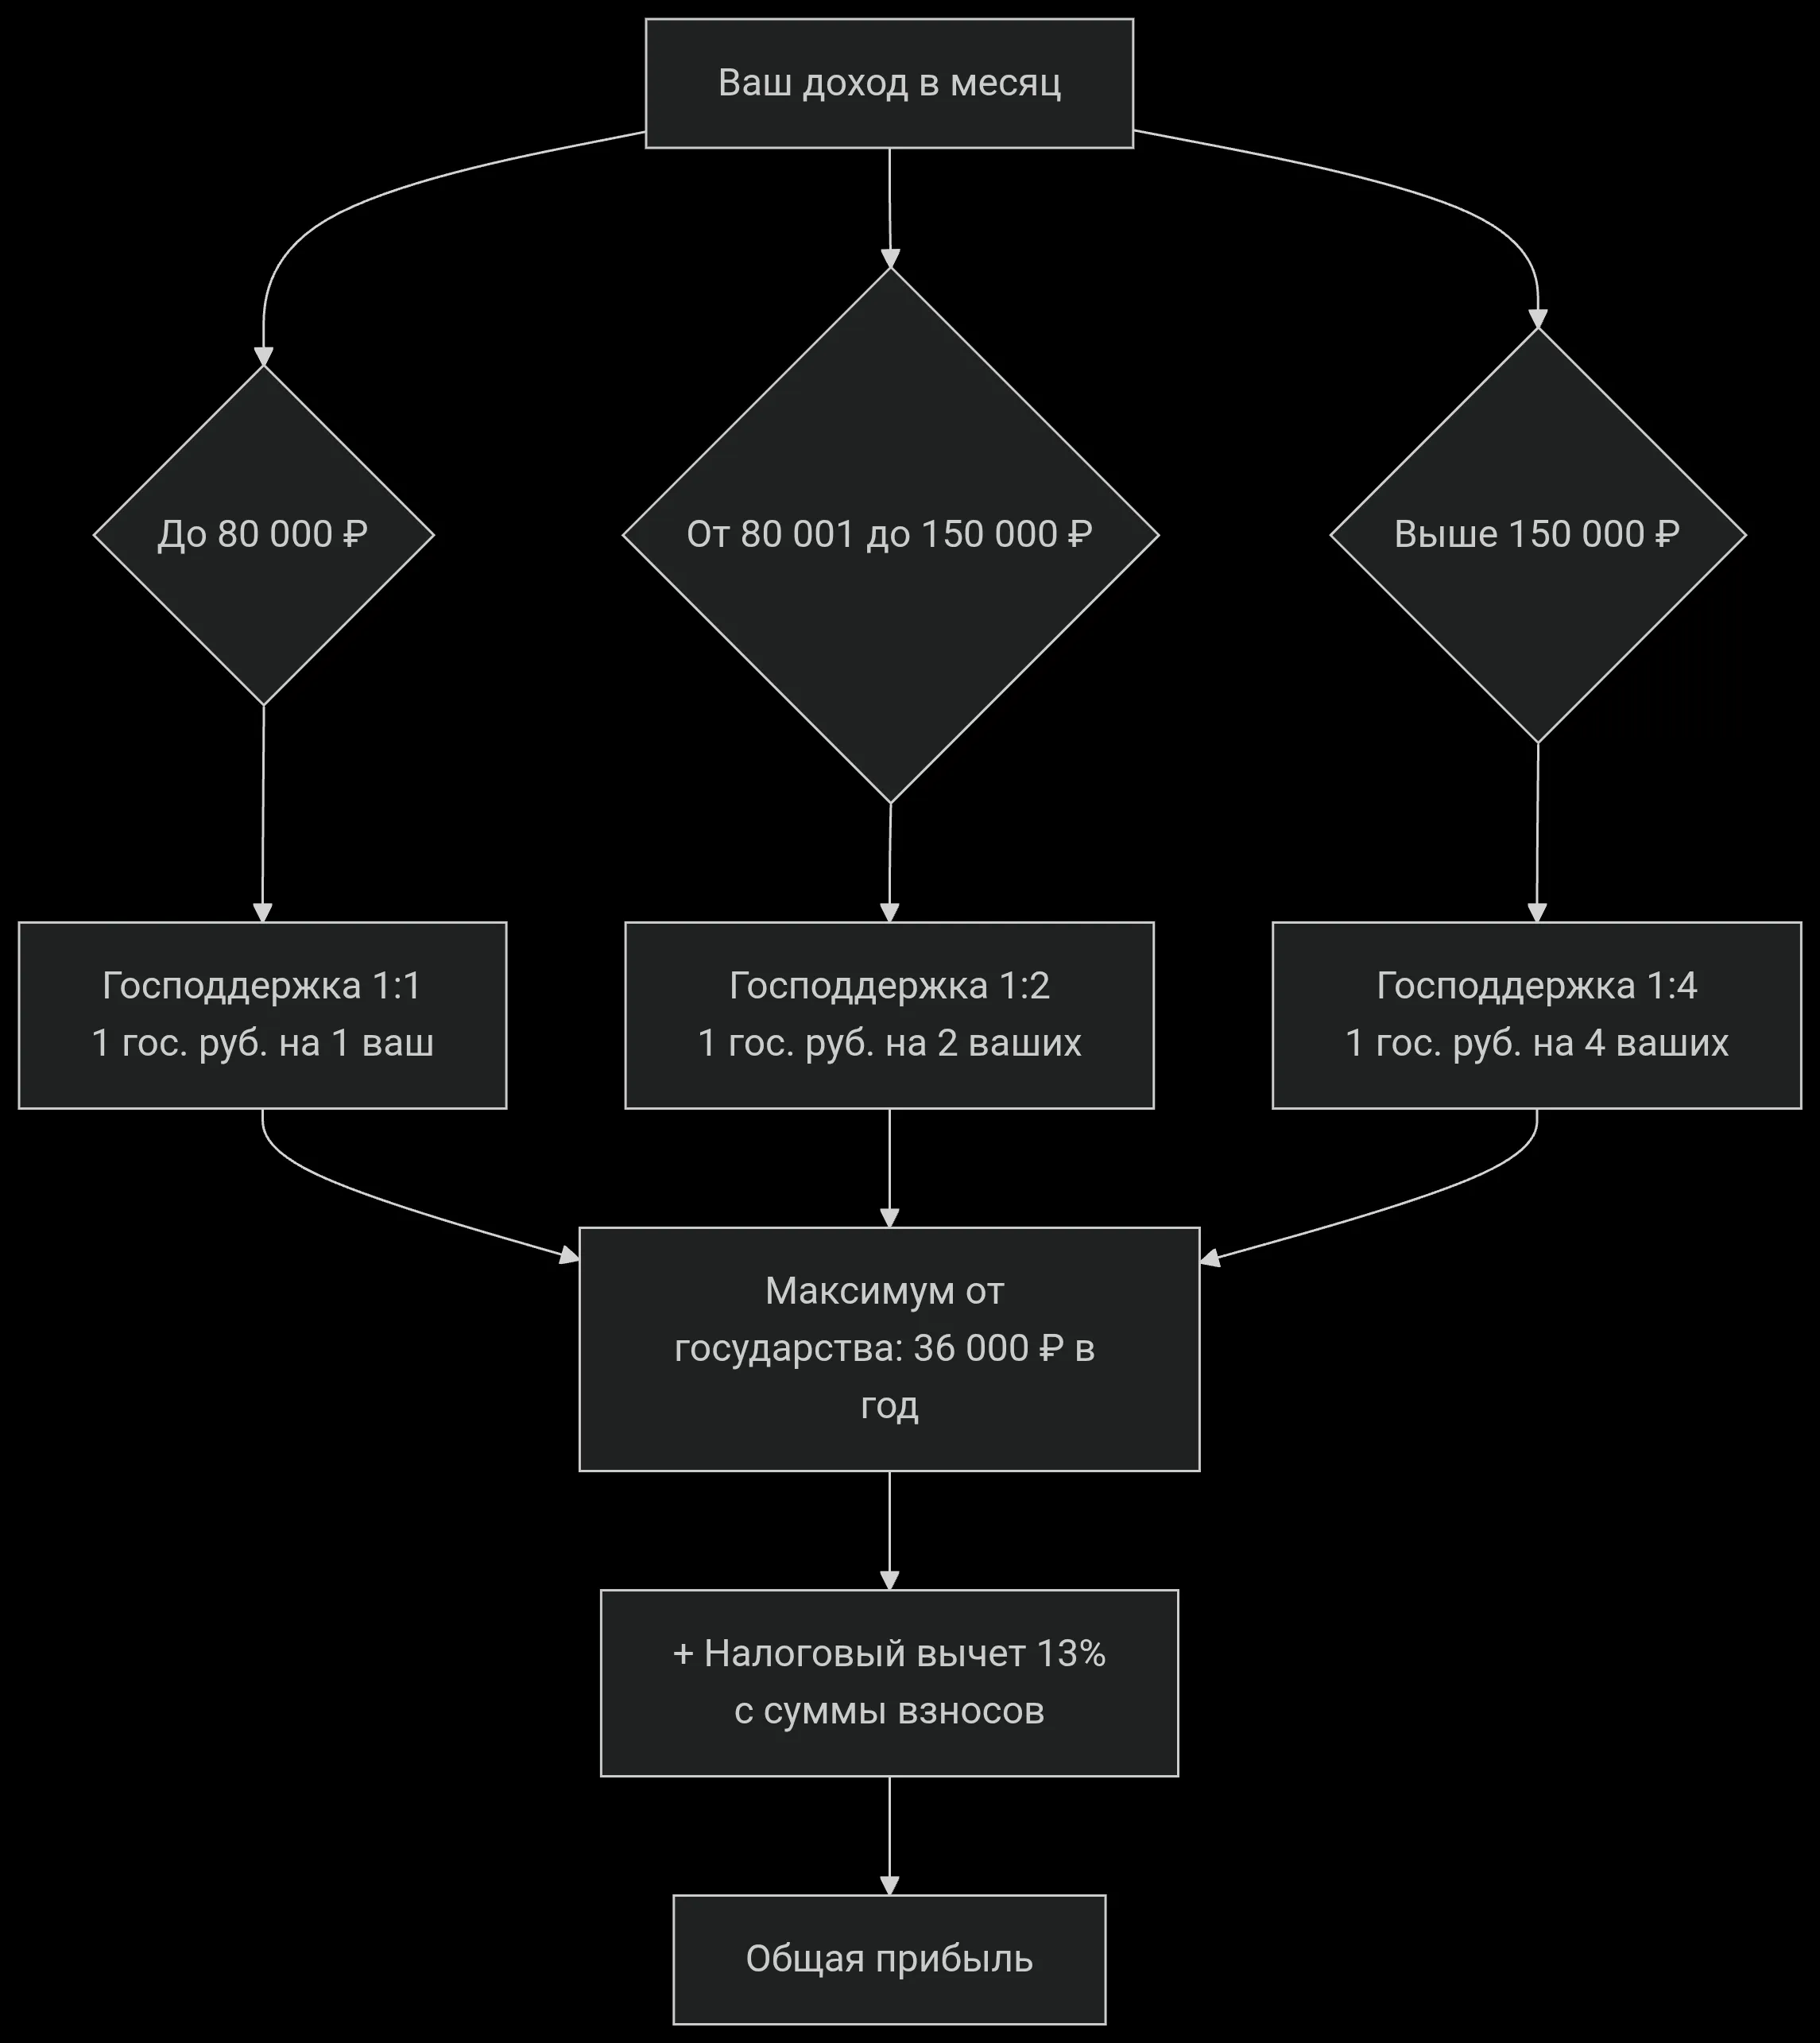
С чего все началось и как это устроеноМоя цель была простой: создать подушку безопасности на старость, которую я не смогу случайно потратить на очередной гаджет. В ПДС меня привлекло софинансирование от государства. Механика здесь зависит от официального дохода по данным ФНС. Если доход до 80 000 рублей в месяц, государство добавляет 1 рубль на каждый ваш 1 рубль. Если доход от 80 000 до 150 000 рублей — коэффициент 1:2 (на 2 ваших рубля 1 государственный). А если доход выше 150 000 рублей — 1:4. При этом максимальная сумма господдержки ограничена 36 000 рублей в год.
Мой среднемесячный доход — около 100 000 рублей, поэтому я попадаю под коэффициент 1:2. Мне нужно было внести свои деньги, чтобы получить добавку от государства.
Что я сделал и сколько получилосьЯ решил не вносить всю сумму разом, а настроил автоплатеж на 3 000 рублей каждый месяц. За год накопилось 36 000 рублей личных взносов. Как только налоговой стали известны мои взносы, мне на счет в НПФ (я выбрал СберНПФ) государство перечислило 18 000 рублей (те самые 1:2). Итоговая сумма на счете за год составила 54 000 рублей, хотя из своего кармана я достал только 36 000.
Но и это не все. По ПДС можно оформить налоговый вычет. Я подал декларацию в личном кабинете ФНС и вернул 13% от суммы своих взносов — еще 4 680 рублей. Итого, потратив 36 000, я получил 18 000 от государства и 4 680 от налоговой. Общая выгода составила 22 680 рублей за год! Это почти 63% чистой прибыли.
Польза и советыВложенные деньги теперь заморожены (минимальный срок — 15 лет, но есть условия для досрочного снятия). Однако, если честно, это отличный инструмент для тех, кто не умеет копить. Главное — соблюдать несколько правил:
1. Обязательно проверьте свой официальный доход в личном кабинете ФНС, чтобы понять, на какой коэффициент господдержки можно рассчитывать.2. Чтобы получить максимальные 36 000 от государства, при доходе в 100 000 рублей вам нужно внести 72 000 (по 6 000 в месяц). Я внес меньше, поэтому получил пропорционально.3. Не забудьте подать на налоговый вычет — это ваши законные 13%.4. Заявление на господдержку подается до 1 мая следующего года (обычно через Госуслуги).
В итоге я считаю этот опыт успешным. Да, деньги лежат долго, но зато они работают на меня, а не просто лежат под матрасом.


Как собрать подушку безопасности и начать инвестировать? Стоит ли подключаться к ПДС? Как договориться о семейном бюджете? Что делать бизнесу, если не хватает денег на текущие платежи?


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

Хочу рассказать, как у меня проходит первый платёж по кредиту в Т-Банке. Может, кто-то сталкивался с похожей ситуацией.

В октябре 2026 года Сбербанк изменил регламент начисления доходности по накопительным счетам. Данная инициатива стала прямым ответом на агрессивную конкурентную среду и необходимость сохранения лояльности состоятельной аудитории.

Российские банки внедряют жесткие многоуровневые барьеры, которые могут полностью заблокировать пенсионерам доступ к собственным сбережениям в виде наличных денег.


С наступлением 1 января 2027 года российская система здравоохранения и социального обеспечения перейдет на принципиально новый этап взаимодействия с гражданами преклонного возраста.

Повреждение банкноты или монеты не означает автоматической утраты платёжеспособности. Есть три варианта: повреждение несильное — деньги принимают в магазинах и банках; значительное — ими нельзя расплатиться, но можно обменять в банке; сильное — нельзя ни расплатиться, ни обменять.
Банкноты. Загрязнения и потёртости — самая распространённая причина изъятия из обращения; если изображения просматриваются, купюру принимают в магазине, при серьёзных пятнах — обменивают в банке. Срок жизни зависит от...
Месяц назад, именно 7.10. у меня образовалась временно свободная сумма, которую нужно было как-то "пристроить" получше.
26октября обратилась в банк ВТБ, оформила два вклада. Лишь дома(не найдя один из вкладов в личном кабинете банка) обнаружила, что в банке оформили страховку на два года, в СК Росгосстрах-Жизнь. Найдя телефон горячей линии узнала, что могу вернуть все деньги в течение 14дней(период охлаждения). 29 октября обратилась в банк(по хорошему объяснила им, что мне нужен был вклад, а не страховка), распечатали Бланк для расторжения договора, позвонила на горячую линию СК Росгосстрах-Жизнь, мне...
Здравствуйте, дорогие читатели! Когда я год назад считал, что выгоднее - снимать или брать ипотеку, то решил, что ипотека точно выигрывает. Ну а как иначе: платишь за своё, а не дяде. А потом сел и посчитал на реальных цифрах. И понял, что математика в 2026 году на стороне аренды. Причём с большим отрывом.

Добрый день👋
В прошлом месяце на карту неожиданно поступило 15 000 рублей от незнакомого отправителя. Я открыла приложение, проверила баланс — сумма действительно была, имя отправителя мне ни о чём не говорило. Через пару минут раздался звонок: мужчина взволнованно объяснил, что ошибся номером карты, переводил деньги родственнику, и попросил вернуть сумму. Он даже продиктовал реквизиты другой карты — они не совпадали с данными первоначального отправителя.