От наличных к биометрии: как эволюция платежей меняет наше отношение к деньгам
Деньги одинаковы, как ни плати. Но ощущения от траты - разные. Один и тот же человек, покупая один и тот же товар, может потратить больше, если платит телефоном, и меньше, если достаёт наличные. Разница не в сумме на счету, а в том, насколько сильно чувствуется момент расставания с деньгами. У каждого способа оплаты здесь своя механика.
Чем меньше усилий, тем слабее контроль
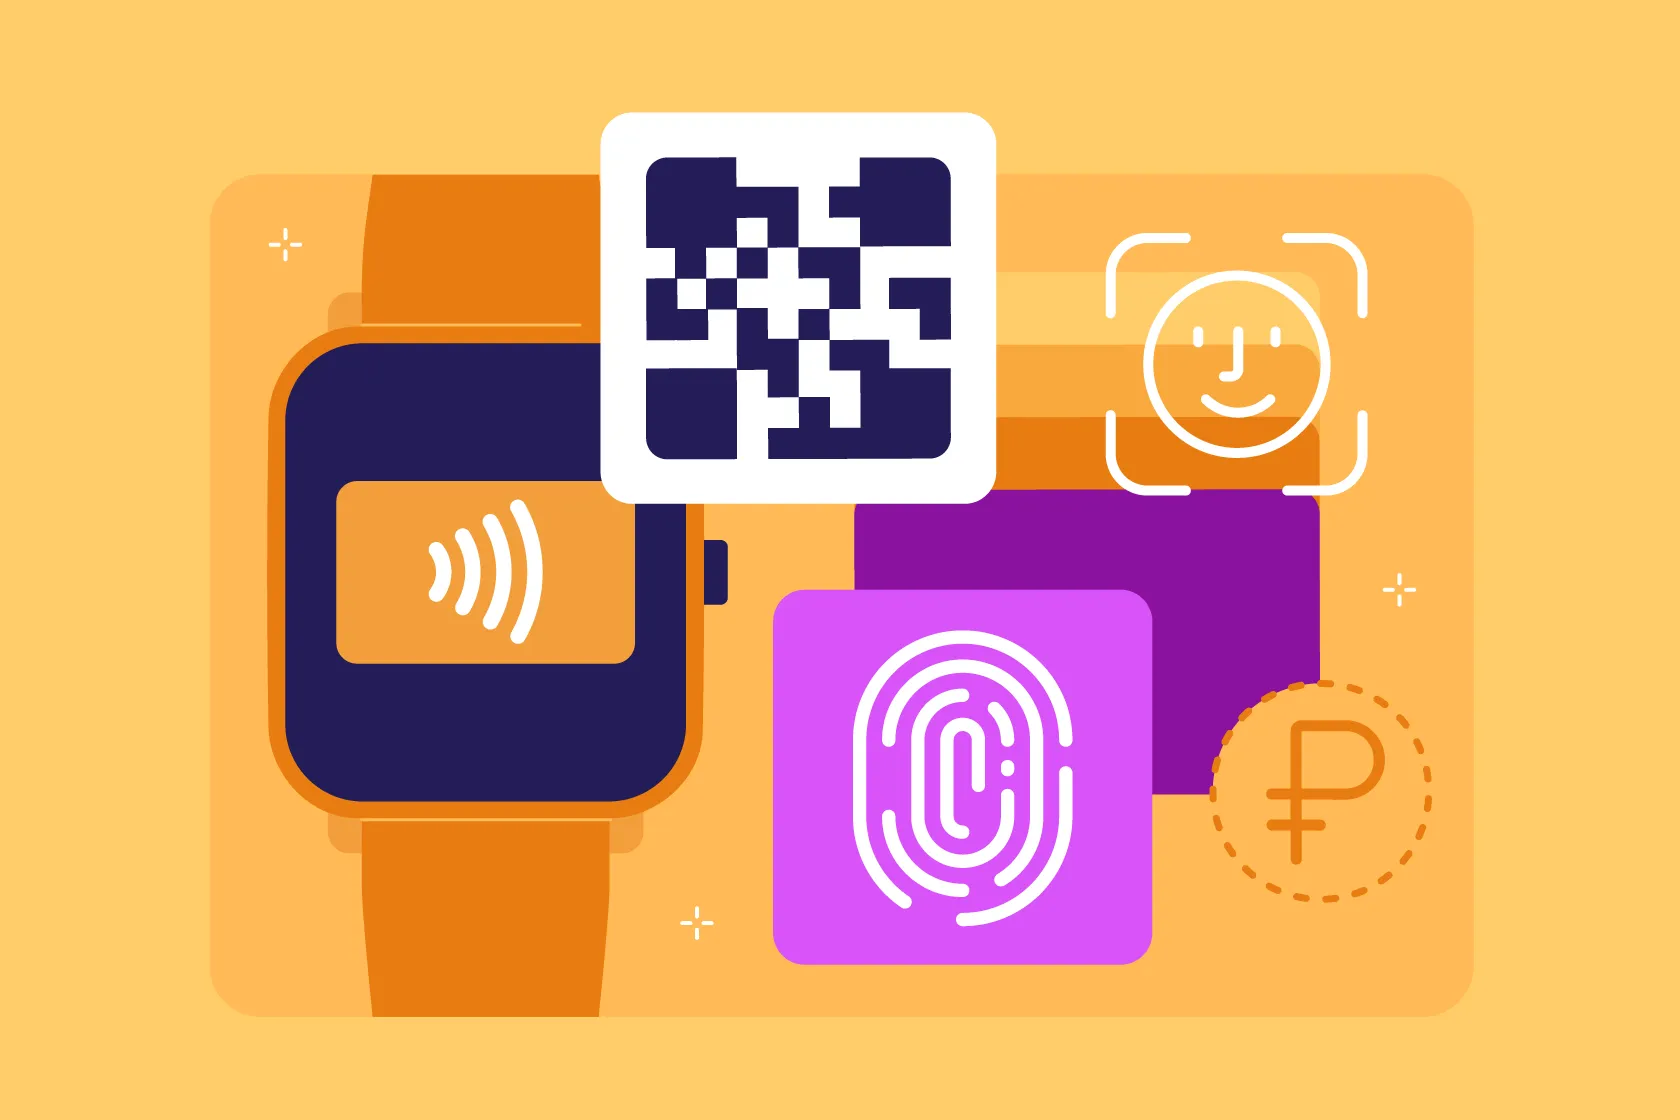
Чем проще совершить платёж, тем меньше мозг фиксирует потерю. Это главный принцип. Наличные требуют физического действия: достать купюру, пересчитать, отдать, получить сдачу. Карта - вставить или приложить. Телефон - одно касание. Биометрия - просто посмотреть в камеру. С каждым шагом барьер снижается, а вместе с ним и способность вовремя остановиться.
Наличные: максимальное сопротивление трате
Когда человек отдаёт купюры, он физически чувствует, что кошелёк становится легче. Мозг регистрирует это как реальную потерю. Исследования показывают, что при оплате наличными активируются зоны, связанные с болью потери. Именно поэтому наличные помогают тратить меньше. Но у наличных есть минусы. Их можно потерять. Они не приносят процентов. Они неудобны для крупных покупок. Поэтому полностью отказываться от карт в пользу наличных не стоит. Речь о том, чтобы иногда использовать их как инструмент контроля, а не как основной способ оплаты.
Карта: компромисс с паузой
Карта создаёт дистанцию, но не такую сильную, как телефон. Человек достаёт её из кошелька, вставляет в терминал или прикладывает. Это действие занимает несколько секунд, и мозг успевает зафиксировать, что происходит оплата. Но физического ощущения потери меньше, чем с купюрами. Именно поэтому карта - середина. Она удобнее наличных, но всё ещё требует небольшого усилия. Если хочется контролировать траты, но нет готовности полностью отказаться от безнала, карта может быть рабочим вариантом.
Телефон и часы: оплата на грани незаметности
Оплата телефоном или часами сокращает процесс до одного касания. Нет ни пересчёта купюр, ни вставки карты. Просто приложил - и готово. Мозг не успевает включить тормоз. Именно поэтому такие платежи часто называют «невидимыми». Исследования подтверждают: чем меньше усилий требует оплата, тем выше вероятность импульсивной покупки. Человек с телефоном в руке тратит больше, чем тот же человек с картой. А с картой — больше, чем с наличными. Это не хорошо и не плохо. Это особенность, которую стоит учитывать.
Биометрия: когда барьер исчезает совсем
Оплата по лицу или отпечатку пальца убирает последний барьер. Не нужно ничего доставать. Не нужно вводить пароль. Достаточно посмотреть в камеру. Мозг почти не фиксирует момент расставания с деньгами. Это удобно, но требует особенно внимательного отношения к бюджету. Чем проще платить, тем важнее следить за тем, на что уходят деньги. Иначе лёгкость оплаты превращается в лёгкость трат.
Как вернуть контроль
- Разделить карты по целям. Одну карту использовать для повседневных расходов с лимитом. Другую — для крупных покупок, которые требуют раздумий. Это создаёт искусственную границу между «простыми» и «серьёзными» тратами.
- Иногда платить наличными. Не всегда, а в те моменты, когда решение кажется сомнительным. Физическое ощущение купюры в руке часто отрезвляет лучше, чем разговор с самим собой.
- Проверять историю операций. Если телефон позволяет платить почти незаметно, то и траты могут оставаться незамеченными. Регулярный просмотр выписки помогает вернуть контроль.
Финальный итог
Способ оплаты - это не просто техническая деталь. Это фактор, который влияет на решения. Наличные замедляют. Карта даёт паузу. Телефон и биометрия ускоряют. Понимание этой разницы не требует отказываться от удобных технологий. Но оно помогает выбирать тот способ, который подходит под конкретную ситуацию. Иногда достаточно просто достать карту вместо телефона, чтобы не купить лишнего.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


В октябре 2026 года Сбербанк изменил регламент начисления доходности по накопительным счетам. Данная инициатива стала прямым ответом на агрессивную конкурентную среду и необходимость сохранения лояльности состоятельной аудитории.

Российские банки внедряют жесткие многоуровневые барьеры, которые могут полностью заблокировать пенсионерам доступ к собственным сбережениям в виде наличных денег.


С наступлением 1 января 2027 года российская система здравоохранения и социального обеспечения перейдет на принципиально новый этап взаимодействия с гражданами преклонного возраста.

Повреждение банкноты или монеты не означает автоматической утраты платёжеспособности. Есть три варианта: повреждение несильное — деньги принимают в магазинах и банках; значительное — ими нельзя расплатиться, но можно обменять в банке; сильное — нельзя ни расплатиться, ни обменять.
Банкноты. Загрязнения и потёртости — самая распространённая причина изъятия из обращения; если изображения просматриваются, купюру принимают в магазине, при серьёзных пятнах — обменивают в банке. Срок жизни зависит от...
Здравствуйте, дорогие читатели! Когда я год назад считал, что выгоднее - снимать или брать ипотеку, то решил, что ипотека точно выигрывает. Ну а как иначе: платишь за своё, а не дяде. А потом сел и посчитал на реальных цифрах. И понял, что математика в 2026 году на стороне аренды. Причём с большим отрывом.

Добрый день👋
В прошлом месяце на карту неожиданно поступило 15 000 рублей от незнакомого отправителя. Я открыла приложение, проверила баланс — сумма действительно была, имя отправителя мне ни о чём не говорило. Через пару минут раздался звонок: мужчина взволнованно объяснил, что ошибся номером карты, переводил деньги родственнику, и попросил вернуть сумму. Он даже продиктовал реквизиты другой карты — они не совпадали с данными первоначального отправителя.
Долговая яма началась для меня в 2020 году. Сначала была кредитка Сбербанка на 20 тысяч, потом карта Тинькофф на 68 тысяч, затем кредит на 230 тысяч перед переездом в Москву. Деньги уходили на личные траты, помощь девушке, аренду жилья. К концу 2021 года общий долг составлял около 350 тысяч рублей, а ежемесячные платежи — 20 тысяч. Тогда я взял новую кредитку, чтобы закрыть старую, — и это стало главной ошибкой.
К августу 2022 года долг вырос до 750 тысяч рублей: кредиты Сбербанка, Альфа-Банка, Т...
У мамы всю жизнь деньги лежали «под матрасом» — в буквальном смысле, в конверте в шкафу. Она не доверяла банкам после того, как в девяностые у неё сгорел вклад, и никакие уговоры не помогали. Я долго не лезла, но когда узнала, что конверт уже перевалил за 300 тысяч, решила поговорить.
Сначала мама согласилась только на накопительный счёт: деньги можно снять в любой момент, проценты капают, риска почти нет. Я показала ей приложение, объяснила, как переводить, и первое время мы делали это...
Два года назад я переехала в новую квартиру. Казалось бы, что сложного: поменяла адрес, обжилась и живи спокойно. Но почти сразу выяснилось, что обычные коммунальные счётчики здесь устроены не совсем так, как в моей прежней квартире.