


Новогодние вклады: где банки дают больше, а где прячут подвох
Каждый год перед праздниками банки начинают предлагать сезонные вклады с повышенными ставками. В этом году эта волна только набирает обороты. По данным на начало ноября, такие предложения есть лишь у двух банков, но ближе к декабрю их число может вырасти до полутора-двух десятков, как это было в прошлом году. Ставки по ним достигают 13,6-14% годовых, что заметно выше среднего уровня по рынку. Но за привлекательной цифрой скрываются условия, которые стоит изучить до того, как нести деньги в банк.
Зачем банкам понадобились сезонные вклады
Сезонные депозиты - это способ привлечь деньги без пересмотра всей линейки. Банкам нужна ликвидность, особенно в конце года, когда люди активнее тратят и снимают средства. Вместо того чтобы повышать ставки по всем вкладам, кредитные организации запускают точечные акции. Это позволяет заинтересовать новых клиентов, которым потом можно предложить другие продукты, не увеличивая расходы по всему портфелю. Особенно актуально это для банков второго эшелона. У них потребность в деньгах может быть выше, чем у крупных игроков, и новогодние вклады становятся инструментом конкурентной борьбы. Крупные банки тоже участвуют, но чаще для удержания клиентов, а не для агрессивного привлечения.
Четыре условия, которые важнее ставки
- Первое - срок действия повышенного процента. Во многих новогодних вкладах ставка 13,6-14% действует только первый срок, например, три или шесть месяцев. После этого доходность может снизиться до базового уровня. Важно понять, на какой именно период рассчитана повышенная ставка и что произойдёт с процентами при пролонгации.
- Второе - условие о «новых деньгах». Некоторые банки предлагают повышенную ставку только для средств, которых раньше не было на счетах в этой организации. Если деньги уже лежат в банке, перевести их на новогодний вклад под высокий процент может не получиться.
- Третье - минимальный взнос и возможность пополнения. У разных банков эти условия отличаются. Где-то порог входа низкий, но нельзя пополнять. Где-то можно вносить деньги частями, но минимальная сумма выше. Это влияет на то, насколько удобно будет пользоваться вкладом.
- Четвёртое - условия досрочного закрытия. Если деньги могут понадобиться раньше срока, стоит заранее узнать, сохранятся ли проценты. Чаще всего при досрочном расторжении доход пересчитывается по ставке «до востребования», а это почти ноль.
Ждать декабря или действовать сейчас
С одной стороны, выбор может стать шире. В прошлом году к середине декабря новогодние вклады предлагали 17 банков. Если следовать этой логике, в 2026 году ассортимент тоже расширится. Появится больше вариантов с разными сроками и условиями, и можно будет выбрать подходящий. С другой стороны, ставки могут не вырасти. Новогодние акции - это маркетинговый инструмент, а не сигнал о том, что доходность по всему рынку растёт. Средняя ставка по рублёвым вкладам на начало ноября даже немного снизилась - с 10,26% до 10,23%. Банки не заинтересованы фиксировать высокую доходность на длительный срок, поэтому праздничные предложения в основном короткие.
Решение зависит от цели. Если есть сумма, которая точно не понадобится в ближайшие три-шесть месяцев, и хочется получить повышенный процент, можно рассмотреть новогодний вклад уже сейчас. Если есть время подождать и хочется сравнить больше вариантов, декабрь даст более широкую картину. Но откладывать размещение денег только ради акции не всегда оправданно: будущие ставки неизвестны, и нет гарантии, что новые предложения окажутся выгоднее текущих.
Итог: считать не проценты, а рубли
Новогодние вклады - это сезонный инструмент, который может быть полезен, если подходить к нему внимательно. Ставки 13,6–14% действительно выделяются на фоне среднего уровня, но действуют они чаще всего на короткий срок и при выполнении условий. Перед открытием стоит проверить срок повышенной ставки, требования к «новым деньгам», минимальную сумму и правила досрочного закрытия. Если всё устраивает, можно действовать. Если нет - всегда остаются обычные вклады с более понятными правилами. Главное - не гнаться за цифрой на витрине, а считать итоговый доход в рублях и понимать, что будет с деньгами после окончания акции.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Условная ипотека: 6 млн рублей на 30 лет, равные платежи, ставка 18%. Платёж — 90 425 рублей. Из первого платежа на основной долг уходит 425 рублей, остальные 90 000 банк забирает процентами. За первый год заёмщик отдаёт больше миллиона, а долг уменьшается на 5 544 рубля.
Проценты начисляются на остаток долга: в начале остаток почти равен всему кредиту, и проценты съедают почти весь платёж. Досрочный платёж целиком идёт в тело, и с этих денег банк больше не начислит процентов. При 18% каждые...
Внук проводит время по выходным со мной.
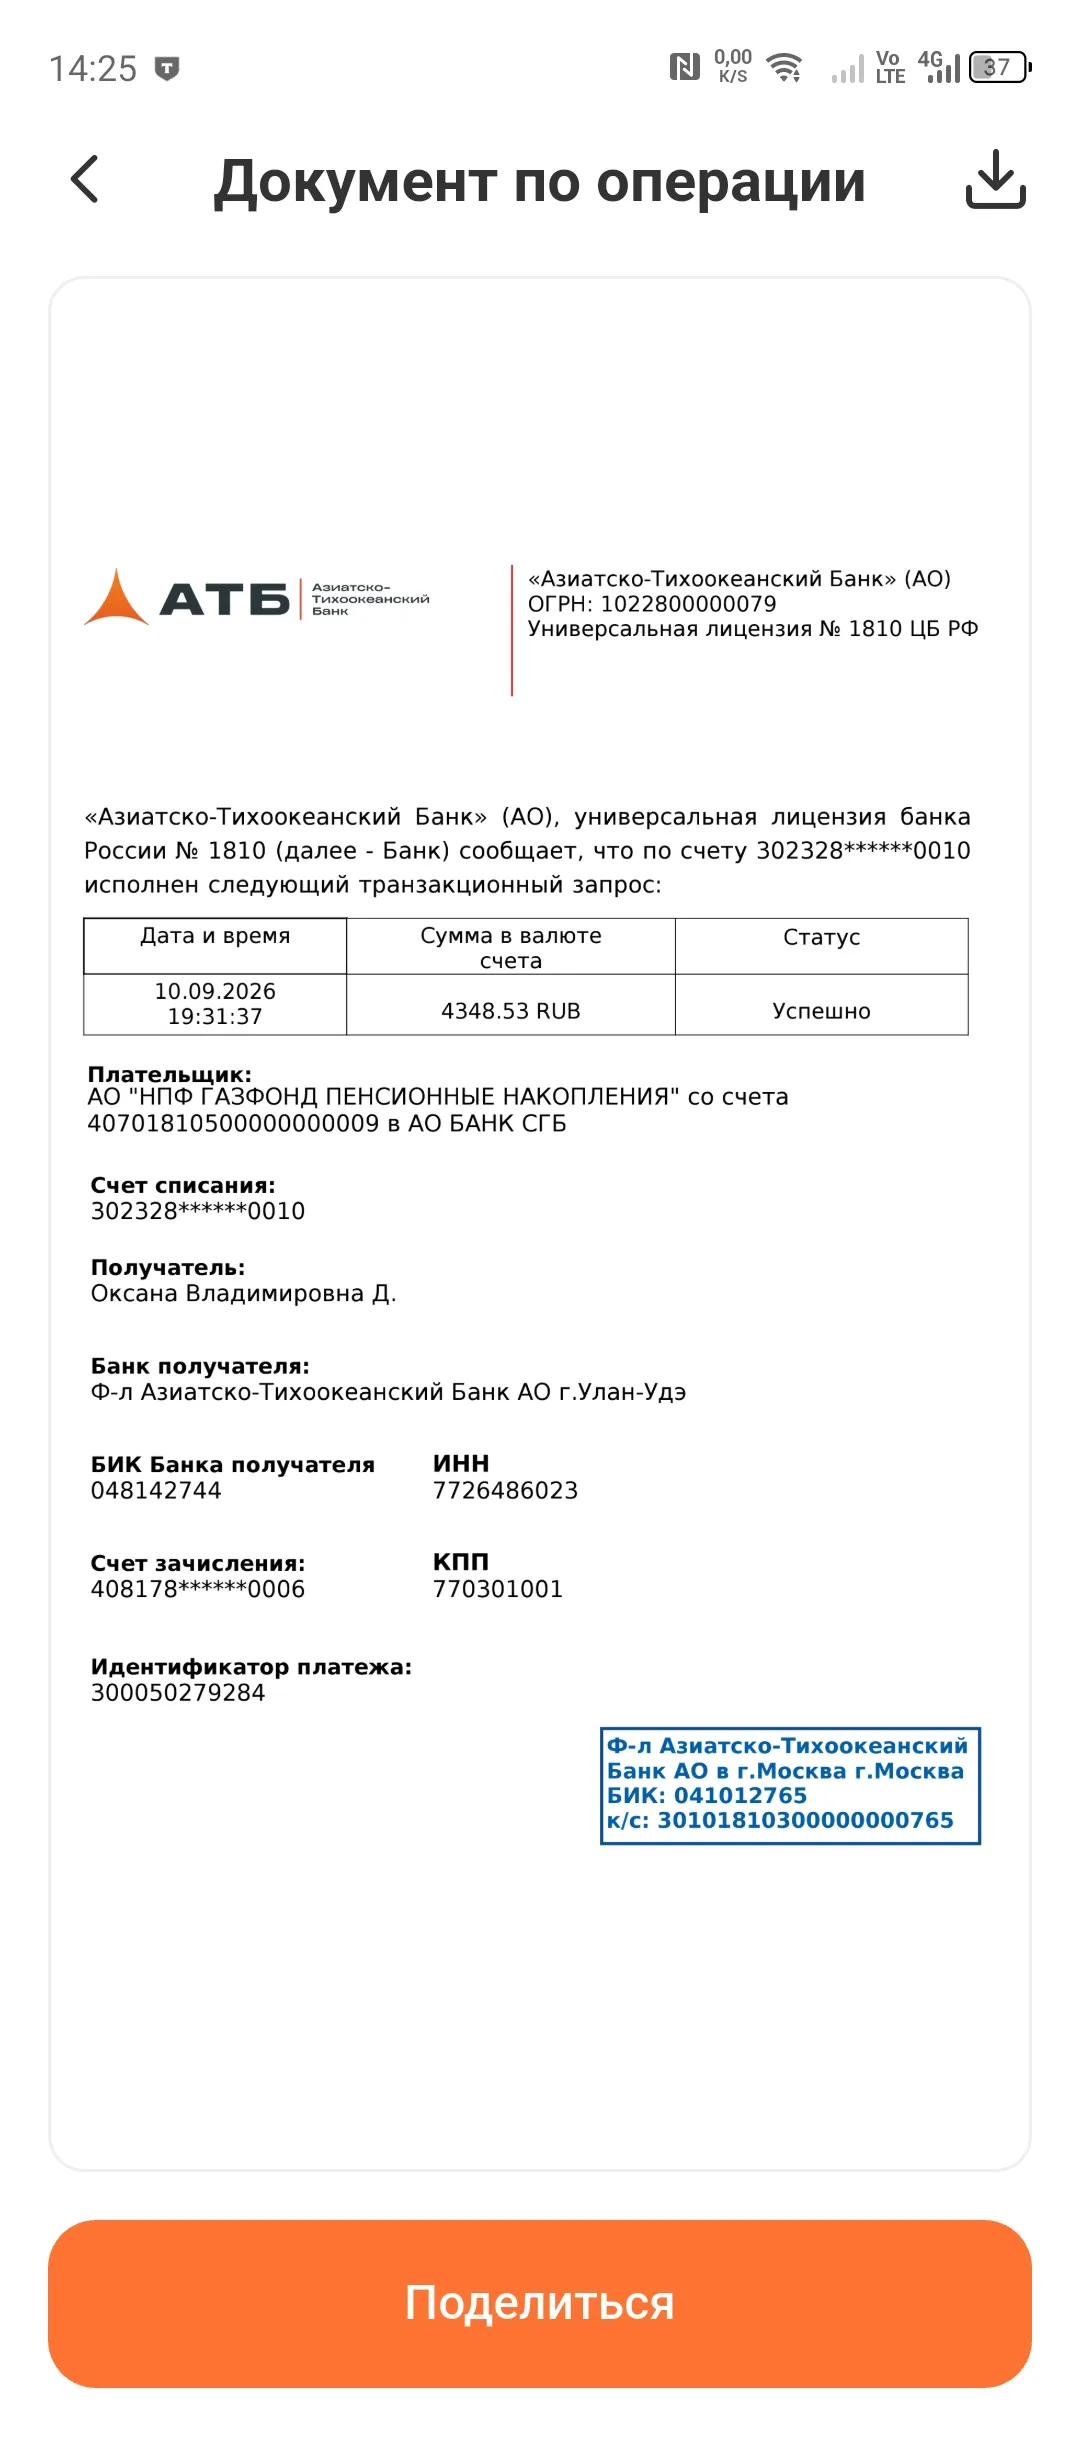
Здравствуйте. Хочу поделиться своим опытом про накопления со софинансированием государства. Ещё в 2010 году я участвовала в софинансировании пенсии. Тогда надо было вносить 12 тысяч в год и государство софинансировало тоже 12 тысяч в год. Программа длилась 10 лет и многие к этому относились с опаской. На сейчас я уже работающий пенсионер с 7-летним стажем. Мне 57 лет, на досрочную пенсию я вышла в 50 лет (после 25 лет педагогического стажа). Я дополнительные выплаты от АО НПФ Газфонд...
Дочку то зачем уболтали...? 🥺
За сорок лет или шах умрёт, или ишак умрёт... 😂
С 9 ноября 2026 года Минфин меняет параметры операций по бюджетному правилу. Ведомство увеличивает ежедневный объём покупки иностранной валюты и золота до 15,6 миллиарда рублей. Раньше показатель составлял 12,7 миллиарда в день. Для рынка это не просто техническая корректировка, а сигнал о том, как государство управляет нефтегазовыми доходами и что это значит для рубля.

7 ноября 2026 года в финансовом сообществе активно обсуждают накопленные в банковском секторе риски. Слово «бомба» здесь используют не ради драматизма - за ним стоит конкретная цифра: на балансах российских банков скопился внушительный объём проблемных кредитов, часть которых пока не отражена в отчётности в полном объёме. По данным Банка России, на начало сентября 2026 года объём проблемных кредитов достиг 13,3 триллиона рублей - это почти 13 % всего корпоративного кредитного портфеля.
Долгое время лицо ипотечного рынка определяли льготные программы - семейная, IT, дальневосточная. Они давали ставки, которые казались почти нереальными на фоне рыночных условий, и именно они задавали тон всему сегменту. Но в октябре этого года произошёл перелом: впервые более чем за два года доля рыночной ипотеки в выдачах крупнейших банков превысила 50%. Это не всплеск и не случайность - это прямое следствие изменений, стартовавших в начале осени. Рынок перестроился, и теперь рыночные...

Банк России анонсировал пакет изменений, которые заработают в первом квартале 2027 года. Они коснутся и тех, кто только собирается взять кредит, и тех, кто уже выплачивает ипотеку. Реформа затронет три ключевые зоны: подтверждение дохода, реструктуризацию и рискованные ипотечные схемы.
Хочу рассказать, как у меня проходит первый платёж по кредиту в Т-Банке. Может, кто-то сталкивался с похожей ситуацией.
Месяц назад, именно 7.10. у меня образовалась временно свободная сумма, которую нужно было как-то "пристроить" получше.
26октября обратилась в банк ВТБ, оформила два вклада. Лишь дома(не найдя один из вкладов в личном кабинете банка) обнаружила, что в банке оформили страховку на два года, в СК Росгосстрах-Жизнь. Найдя телефон горячей линии узнала, что могу вернуть все деньги в течение 14дней(период охлаждения). 29 октября обратилась в банк(по хорошему объяснила им, что мне нужен был вклад, а не страховка), распечатали Бланк для расторжения договора, позвонила на горячую линию СК Росгосстрах-Жизнь, мне...