Наличные при переезде по ВНЖ: как провезти, задекларировать и внести на счёт
Перед переездом многие решают взять часть сбережений наличными. Логика понятная: счёт в новой стране ещё не открыт, переводы идут долго, а пачка купюр в чемодане кажется самым надёжным вариантом. Проблемы обычно начинаются позже, когда эти деньги нужно положить в местный банк. Я часто вижу, как люди спокойно провозят наличные, а потом неделями не могут объяснить банку, откуда они взялись. Расскажу, на что смотреть заранее.
Граница: декларация важнее суммы
Наличные сами по себе не запрещены. Важно, чтобы они были правильно оформлены при пересечении границы. В Европейском союзе действует общее правило: если вы въезжаете или выезжаете с суммой от 10 000 евро или эквивалентом в другой валюте, её нужно задекларировать. В эту сумму входят не только купюры, но и, например, дорожные чеки и некоторые другие платёжные инструменты. Для семьи, которая едет вместе, таможня может смотреть на сумму, которую везёт каждый человек, поэтому лучше уточнить порядок заранее.
В России действуют свои правила и лимиты на вывоз наличной валюты, и они менялись в последние годы. Я не советую полагаться на рассказы знакомых или старые форумы. Перед поездкой стоит открыть официальный сайт таможенной службы и проверить актуальные условия на дату вылета.
Если сумма требует декларации, заполняйте её, даже если очередь к таможеннику длиннее, чем к зелёному коридору. Незадекларированные наличные могут изъять, а штраф и разбирательство займут куда больше времени, чем пять минут у стойки.
Почему декларация пригодится в банке
Многие воспринимают таможенную декларацию как формальность для границы. На самом деле это один из главных документов для будущего банка. Когда вы придёте вносить наличные, сотрудник почти наверняка спросит, как эти деньги попали в страну. Декларация с отметкой таможни показывает, что вы ввезли их законно и в какой сумме.
Без неё разговор становится сложнее. Банк видит крупную сумму наличными у нового клиента без истории в стране. Для отдела проверки это классический повод задать много вопросов, а иногда и отказать в приёме средств.
Поэтому сохраните оригинал декларации и сделайте несколько копий. Я прошу клиентов хранить её вместе с паспортом и документами по ВНЖ, а не в коробке с бумагами, которую распакуют через полгода.
Что ещё спросит банк
Декларация отвечает на вопрос, как деньги пересекли границу. Но банку важно и другое: откуда они у вас изначально. Тут снова работает правило цепочки, о котором я часто пишу. Нужно показать, как деньги появились и как превратились в наличные.
Обычно для этого подходят:
- выписка из российского банка о снятии наличных или о покупке валюты;
- документы об источнике этих средств: справки о доходах, договор продажи квартиры или машины, документы о наследстве;
- таможенная декларация с отметкой;
- иногда справка обменного пункта, если валюту покупали за наличные рубли.
Самая слабая ситуация, когда деньги годами лежали дома и никаких документов о том, как они туда попали, нет. Банк такие истории принимает неохотно. Если у вас сбережения хранятся именно так, лучше заранее подумать, какие документы о доходах за прошлые годы вы можете собрать.
Вносить сразу или частями
Частый вопрос: не проще ли вносить деньги небольшими суммами, чтобы не привлекать внимание. Я отвечаю всегда одинаково: не проще и опасно. Банки специально отслеживают серию небольших взносов наличными, которые в сумме дают крупную величину. Такое поведение выглядит как попытка обойти проверку и вызывает больше подозрений, чем один честный взнос с полным пакетом документов.
Гораздо спокойнее прийти один раз, заранее предупредить сотрудника, что вы хотите внести привезённые наличные, и сразу положить на стол декларацию и документы об источнике. Некоторые банки просят записаться на такой визит заранее, потому что крупную сумму принимают не в каждом отделении.
Когда наличные лучше не везти
Бывают ситуации, когда наличные создают больше проблем, чем решают. Если сумма крупная, а счёт в стране ВНЖ вы планируете открыть в ближайшие месяцы, иногда разумнее подождать и сделать перевод. Банковский перевод сам несёт историю: видно, откуда пришли деньги и с чьего счёта. Для комплаенса это намного понятнее, чем чемодан купюр.
Наличные удобны на первое время: оплатить жильё, транспорт, бытовые расходы, пока не появилась местная карта. Для этого обычно не нужны большие суммы, и вопросов на границе и в банке будет меньше.
Учитывайте и безопасность. Крупная сумма в багаже или в съёмной квартире без сейфа это риск, который не покрывает ни одна страховка путешественника в полном объёме. Лучше сразу продумать, где деньги будут храниться до визита в банк.
Мои практические советы
Проверьте правила вывоза в России и правила ввоза в стране назначения на дату поездки, а не за полгода до неё.
Декларируйте сумму, если она достигает порога, и сохраните оригинал с отметкой таможни.
Соберите цепочку документов от источника денег до их снятия или покупки валюты. Без неё декларация только наполовину решает вопрос.
Не дробите взносы, чтобы обойти внимание банка. Один взнос с документами проходит спокойнее.
Подумайте, нужна ли вам вообще крупная сумма наличными или для основной части лучше подойдёт перевод после открытия счёта.
Вместо вывода
Наличные при переезде не проблема, если к ним приложены документы. Таможня должна увидеть сумму, а банк должен понять её историю. Когда эти две части собраны заранее, деньги ложатся на счёт без лишних недель переписки. Если у вас был опыт внесения привезённых наличных в иностранный банк, расскажите в комментариях, какие документы у вас спросили.
Дарья Мельник, старший консультант по инвестиционным программам BRIDGES


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Сегодня увидела в приложении ещё плюс одну категорию кэшбэка с 4% на выбор, наверное в честь черной пятницы ( с 9 по 15 ноября). Можно было выбрать из четырёх предложенных: фастфуд, транспорт, аптеки и афиша.
Я решил разобраться в механике двухтарифного учета (день/ночь). Система устроена так:
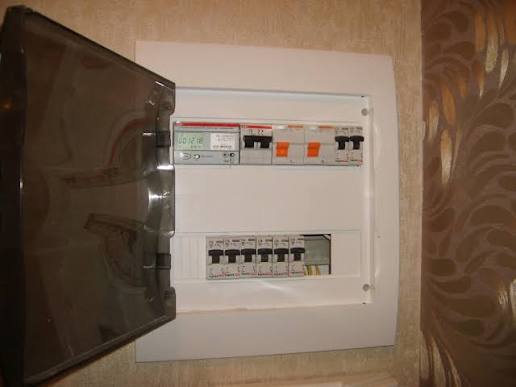
Не знаю, как в других регионах, но у нас всё чаще замечаю одну и ту же историю. Люди работают, получают зарплату, но денег почему-то постоянно не хватает.

С каждым годом у среднего человека становится всё больше подписок. Музыка, кино, облачное хранилище, доставка, фитнес, приложения для медитации. Каждая по отдельности стоит недорого, но вместе они могут незаметно съедать несколько тысяч рублей в месяц. И самое неприятное - часть этих подписок оформлена давно, забыта, но продолжает списываться с карты. В 2026 году банки начали решать эту проблему на уровне приложений.
Я сейчас всегда подаю документы на перерасчет по ЖКХ, если есть за что, потому что услуги с каждым годом всё дороже и дороже, поэтому приходится как то экономить. Чтобы незаморчиваться с перерасчетом по воде, электроэнергии (ну на что есть счётчики) я когда уезжаю, а бывает на несколько месяцев, то просто подаю каждый раз одни и те же цифры показаний, чтобы расход был всегда 0, это надо для того, чтобы за время отсутствия моего не делали начисления по нормативу ( или по среднему), а тем более...
В России предложение заключить брачный договор до сих пор нередко воспринимается почти как оскорбление. Звучат фразы: «Ты мне не доверяешь?», «Мы ещё не поженились, а ты уже о разводе думаешь?», «Если любишь, всё должно быть общим». При этом ипотеку на 30 лет люди оформляют осознанно, а договориться о том, кому достанется квартира при разводе, считается меркантильностью.
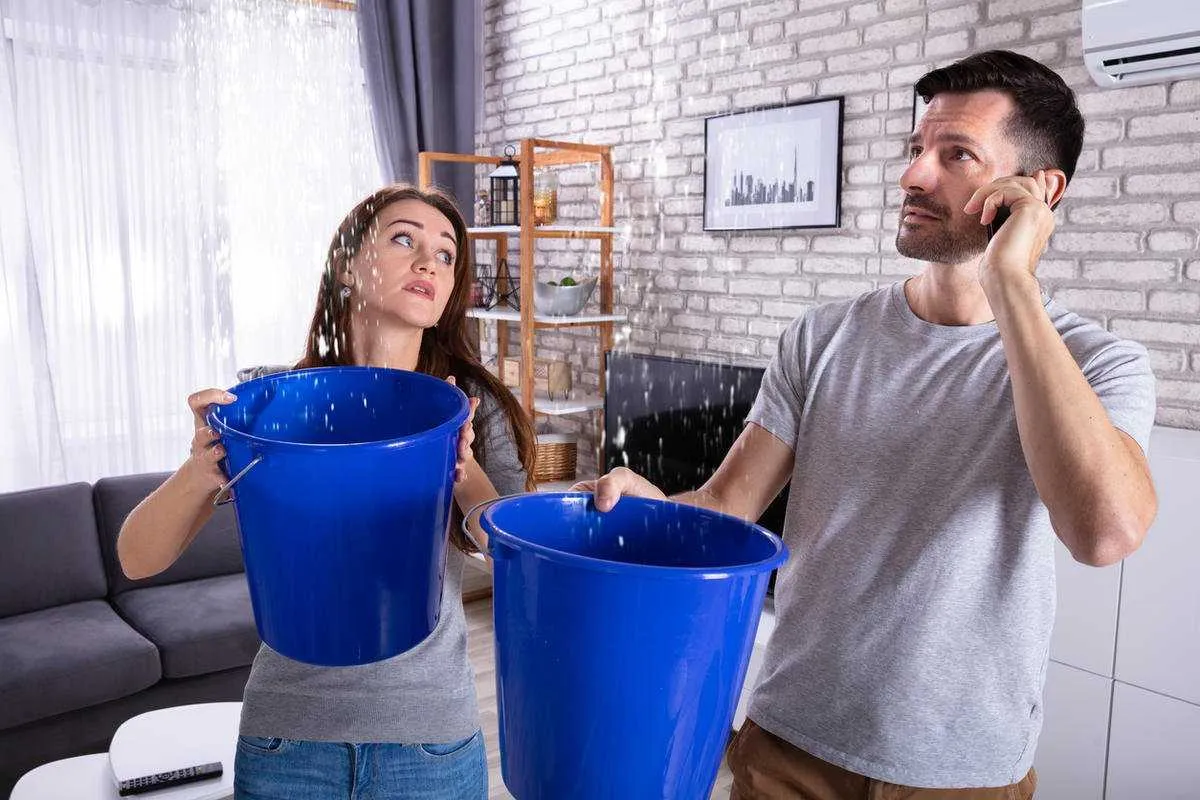
Однажды нас затопили. 🤦♂️ Не сильно, но вода прямо лилась по стене туалета из вентиляционного отверстия, и капала в прихожей с потолка по люстре, и на пол. Люстра "искрила" и периодически гасла и включалась самопроизвольно. Дверь в туалет перестала закрываться, обои в коридоре слегка отклеились, на потолке в большой комнате и в прихожей образовались мокрые пятна, в комнате тоже кое-где отстали от стен обои.
Хочу рассказать, как я случайно обнаружил, что переплачиваю за коммуналку, и заставил управляющую компанию сделать перерасчёт. История простая, но, судя по разговорам с соседями, с такой ситуацией сталкиваются многие.

Банки предлагают кэшбэк не только за привычные покупки, но и за оплату жилищно-коммунальных услуг — ЖКУ. При этом действуют разные условия и ограничения. Банки сами решают, по каким категориям трат установят кэшбэк и с какими параметрами. Виды трат определяют по коду категории продавца — Merchant Category Code, МСС который присваивает платежная система. MCC указывают по основному виду деятельности продавца. Например Код 4900 относится к категории «Коммунальные услуги: электричество, газ, водосна...