



Общий счёт супругов за рубежом после ВНЖ: кто владелец денег и что проверит банк
Когда семья переезжает по ВНЖ, один из первых бытовых вопросов звучит так: открывать ли общий счёт на двоих. Кажется, что это просто удобно: одна карта на продукты, одна выписка, никаких переводов друг другу. На практике совместный счёт за границей устроен сложнее, чем привычная карта, привязанная к счёту супруга в российском банке. Я регулярно разбираю с клиентами ситуации, когда общий счёт помог, и ситуации, когда он добавил вопросов. Расскажу, о чём стоит подумать до визита в банк.
Чем совместный счёт отличается от карты для супруга
В России часто делают так: счёт открыт на одного человека, а второй получает дополнительную карту. Формально владелец денег один, второй только пользуется картой.
Совместный счёт в европейском понимании это другое. У счёта два владельца, и каждый из них проходит полную проверку банка как самостоятельный клиент. Банк собирает документы на обоих, задаёт вопросы обоим и в случае сомнений может ограничить счёт целиком, даже если вопросы возникли только к одному из супругов.
Поэтому первое, что я советую выяснить в выбранном банке: какой именно продукт они предлагают. Это может быть настоящий совместный счёт, счёт с доверенным лицом или основной счёт с дополнительной картой. Названия в разных странах отличаются, а последствия сильно разные.
Что банк спросит у каждого из супругов
Если счёт совместный, готовьтесь, что пакет документов понадобится на двоих. Обычно просят:
- паспорт и карточку ВНЖ каждого;
- подтверждение адреса, иногда отдельно на каждого, даже если вы живёте вместе;
- налоговый номер в стране пребывания для каждого;
- документы о доходах и источнике средств обоих владельцев;
- свидетельство о браке, если ВНЖ одного из супругов получен как члена семьи.
Самая частая сложность возникает, когда работает или ведёт бизнес только один супруг. Банк видит второго владельца без собственного дохода и спрашивает, откуда у него деньги на счёте. Ответ «это общие деньги семьи» сотрудника обычно устраивает, но только если его можно подтвердить: доходами первого супруга, свидетельством о браке и понятной историей средств.
Чьи деньги на счёте
Это вопрос не только для банка. Он важен для налогов и для ситуаций, о которых не хочется думать заранее.
Для налоговой страны пребывания и для российской налоговой, если кто-то из вас остаётся резидентом России, важно, кому принадлежит доход. Проценты по совместному счёту, например, в некоторых странах делят между владельцами, в других учитывают иначе. Правила зависят от страны, и здесь я всегда советую задать вопрос местному налоговому консультанту, а не полагаться на общий принцип.
Ещё одна деталь касается уведомления о зарубежном счёте. Если оба супруга остаются налоговыми резидентами России, обязанность сообщить о счёте может возникнуть у каждого из владельцев, а не только у того, кто ходил в банк. Проверьте это до того, как истечёт срок.
Когда совместный счёт создаёт проблемы
Я видела несколько типичных сценариев, когда общий счёт оказался неудачным решением.
Первый: у одного супруга сложная история денег. Например, крупные поступления от продажи бизнеса или переводы из третьих стран. Пока банк разбирается с этими операциями, ограничения касаются всего счёта, и второй супруг тоже остаётся без доступа к деньгам на жизнь.
Второй: разные статусы. Один супруг получил ВНЖ раньше, второй ждёт решения или продления. Некоторые банки неохотно открывают совместный счёт, пока у обоих нет действующих документов, а при истечении карточки у одного могут попросить обновить данные под угрозой ограничений.
Третий: развод или раздельное проживание. Совместный счёт за границей разделить сложнее, чем перестать пользоваться дополнительной картой. Обычно для закрытия или изменения владельцев нужно согласие обоих.
Как устроить семейные финансы спокойнее
По моему опыту, многим семьям подходит комбинированная схема. У каждого супруга есть собственный счёт в стране ВНЖ, на который приходят его доходы. Отдельно открыт общий счёт или счёт с правом доступа второго супруга для бытовых расходов, и на него регулярно переводится понятная сумма.
Такая схема даёт несколько преимуществ. Если у банка появятся вопросы к одному из счетов, у семьи остаётся доступ к деньгам. История каждого владельца выглядит чистой и понятной. А общие расходы видны отдельно и не смешиваются с крупными операциями.
Если открываете только один счёт на одного супруга, сразу оформите для второго доступ, который предлагает банк: дополнительную карту или доверенность. Без этого второй человек не сможет даже получить информацию по счёту, если первый окажется в больнице или в поездке без связи.
Мои практические советы
Спросите в банке, какой продукт стоит за словами «совместный счёт», и кто из владельцев может распоряжаться деньгами без согласия второго.
Соберите документы о доходах и источнике средств на обоих супругов, даже если зарабатывает один. Свидетельство о браке с переводом держите под рукой.
Не смешивайте на общем бытовом счёте крупные поступления от продажи имущества или бизнеса. Для них лучше отдельный счёт с полным пакетом документов.
Проверьте налоговые последствия для каждого владельца в стране пребывания и в России, особенно по процентам и уведомлению о счёте.
Обсудите заранее, что будет со счётом, если у одного из супругов истечёт карточка ВНЖ или изменится статус.
Вместо вывода
Общий счёт за границей удобен, когда оба супруга понимают, что банк видит в них двух отдельных клиентов. Если подготовить документы на двоих и не превращать бытовой счёт в место для крупных операций, он работает спокойно. А если у кого-то из вас уже был опыт с совместным счётом в иностранном банке, расскажите в комментариях, что спросили при открытии.
Дарья Мельник, старший консультант по инвестиционным программам BRIDGES

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...



Каждый ноябрь начинается одно и то же. Витрины пестрят скидками, приложения шлют уведомления о «последнем шансе», а разговоры сводятся к тому, кто что урвал. Кажется, что это время, когда все тратят больше обычного. Но исследование, опубликованное 9 ноября 2026 года, показывает другую картину. Большинство людей не увеличивают расходы, а перераспределяют их. И в этом есть важный нюанс, который касается не только бюджета, но и того, как люди принимают решения о деньгах.
Всех читателей, приветствую!
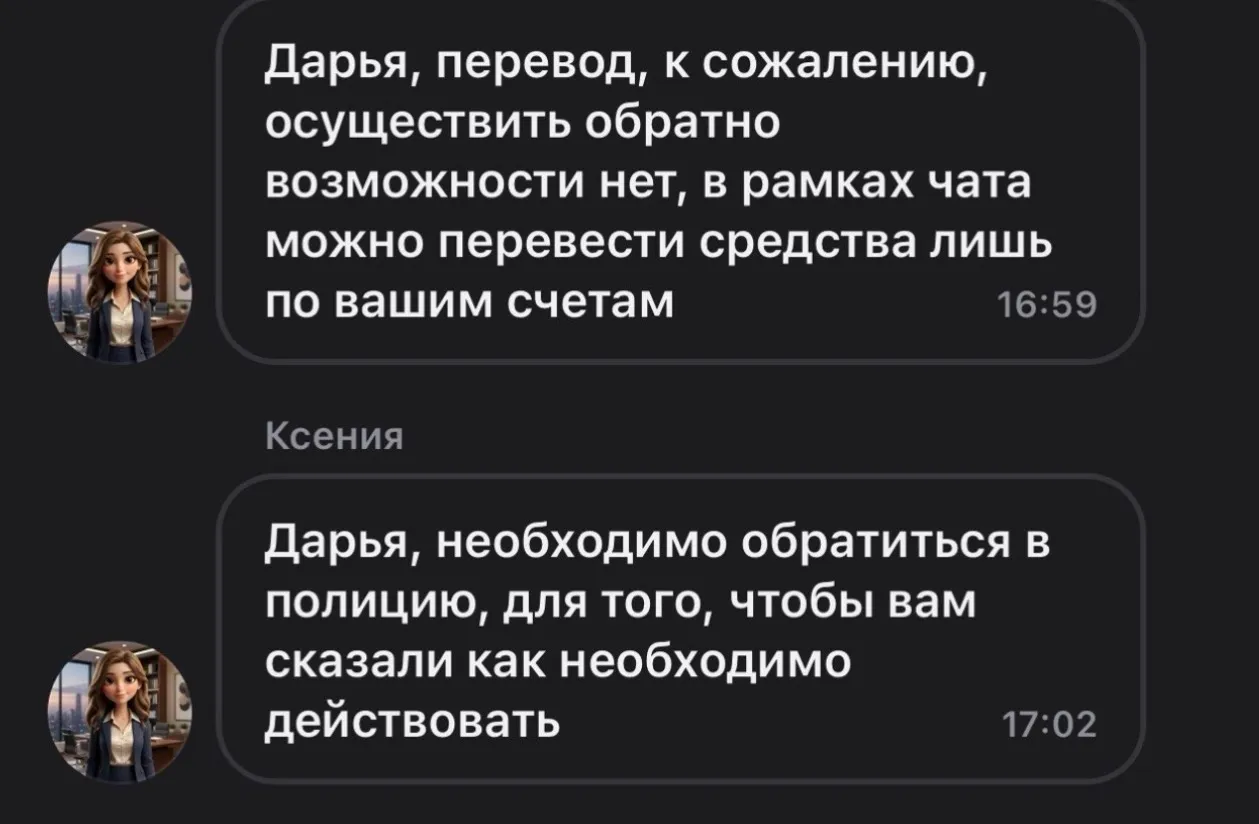
Начну с того, что я однажды увидел в выписке клиентки: минус 12 тысяч рублей по кредитной карте, которой она не пользовалась полгода. Списание — от самого банка. Она неделю думала, что карта взломана. Оказалось проще и грустнее: год назад она случайно активировала платную опцию, о которой не помнила, а банк списал её «безакцептно» — то есть по ранее данному согласию, о котором она забыла.
Каждый месяц нам приходят квитанции за услуги ЖКХ, которые часто называют интересным названием "жировки", что вполне справедливо. Разобраться с выгодой, экономией оплаты решил перед тем, как начать ремонт.
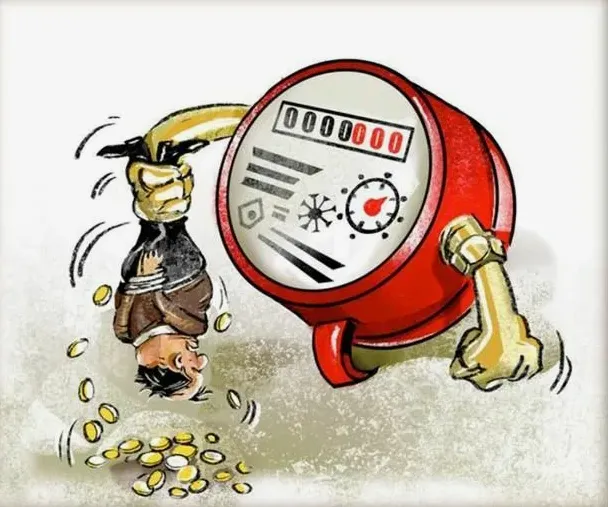


Никко! Что чаще по-вашему: где мы или где нас? Жванецкий сказал: "Где начинается государство - Не верю!"
Двухтарифный счётчик электроэнергии: как я разобралась в тарифах и нашла способ экономить
Раньше для меня слово "субсидия" было что-то далеким и нереальным. Было предубеждение, что это что-то для многодетных, малоимущих или пенсионеров.
Работаю в залоговом кредитовании, и квартиры с ограничениями от приставов попадаются нам постоянно. Сценарий у людей почти всегда один: заказал выписку ЕГРН, увидел слово «запрещение» или «арест» и решил, что квартиру вот-вот заберут.
Обычно это не так. Разберу по-простому, без юридического тумана.
Запрет и арест — не одно и то же
Запрет на регистрационные действия — самое частое. Пристав просто запрещает Росреестру регистрировать сделки с квартирой: продать, подарить, заложить нельзя. Жить в ней...
22.10.2026 я сделал покупку на Авито, оплатил 3881 р., а заказ в разделе заказов не появился.
Перед тем как мы откроем книгу, давайте познакомимся с автором. Ловите несколько огненных фактов об Умберто Эко! 🔥