


«Ставка всего 12% — ну точно выгодно!» — а в итоге переплата вдвое
В работе с кредитами чаще всего слышу эту фразу: «Ну там же ставка всего 12%! Это же почти даром». Человек видит одну цифру, цепляется за неё, а дальше уже не вчитывается. А потом приходит ко мне с графиком платежей и вопросом: «Я взял 300 тысяч, а вернуть надо почти 550. Как так?»
Дело в том, что «ставка» — это только часть картины. Она показывает, сколько банк берёт за пользование деньгами в год, но не учитывает ни срок, ни дополнительные платежи. И когда кредит берут на 5 лет, даже «скромные» 12% годовых успевают нарастить ощутимую сумму.
Срок делает своё дело.При аннуитетных платежах (когда каждый месяц платишь одинаковую сумму) первые годы львиная доля платежа уходит именно на проценты, а не на погашение самого долга. То есть ты платишь, платишь, а тело кредита уменьшается очень медленно. Возьмём условный пример: кредит 300 000 рублей под 12% на 60 месяцев. Ежемесячный платёж выходит примерно 6 670 рублей. За всё время получается 400 200 рублей выплат. То есть переплата — больше 100 тысяч. И это без страховок и комиссий.
Страховка: отдельно или «в комплекте».Часто вместе с кредитом предлагают страхование жизни и здоровья. Иногда его можно не брать, но тогда ставку поднимут. Иногда банк прямо говорит: «Со страховкой ставка 12%, без неё — 18%». И человек решает: «Ладно, возьму, зато ставка ниже». Но страховка — это тоже деньги. Её могут включить в сумму кредита, и тогда проценты начисляются уже не на 300 000, а на 340 000 или 350 000. Получается, ты платишь проценты за саму страховку. В итоге реальная стоимость кредита оказывается заметно выше заявленных 12%.
Полная стоимость кредита (ПСК) как зеркало.Именно ПСК показывает, во сколько реально обойдётся кредит. В неё входят и проценты, и страховка (если она обязательна для получения выгодных условий), и некоторые комиссии. ПСК всегда указывают в рамке на первой странице договора — это требование закона. И бывает, что при «рекламной» ставке 12% ПСК выходит 17–20%. Потому что в неё уже зашиты все сопутствующие платежи.
Разные типы процентов.Есть ещё нюанс: проценты могут начисляться по‑разному. Где‑то считают на остаток долга (и тогда досрочное погашение сильно снижает переплату), а где‑то используют другие методики. Плюс бывают дополнительные комиссии — за выдачу, за обслуживание счёта, за СМС‑информирование. Они не всегда очевидны, но тоже влияют на итоговую сумму.
Досрочное погашение: не всегда спасает сразу.Многие думают: «Буду платить больше, и всё быстро закрою». Но если первые платежи почти целиком уходят на проценты, то даже небольшие досрочные взносы поначалу почти не уменьшают тело долга. Эффект появляется позже, когда доля процентов в платеже снижается. И тут важно, как банк пересчитывает график: одни уменьшают срок, другие — сумму платежа. От этого тоже зависит итоговая переплата.
Пример на цифрах.Кредит 500 000 рублей под 12% на 5 лет. Ежемесячный платёж около 11 120 рублей. Общая сумма выплат — примерно 667 200 рублей. Переплата — 167 200. Если к этому добавить страховку на 40 000 рублей, включённую в тело кредита, проценты будут считаться уже с 540 000. Платёж вырастет до ~12 030 рублей, а общая сумма выплат — до ~721 800. Переплата уже больше 220 тысяч. При этом «ставка» всё ещё формально 12%.
Почему это выглядит выгодно в рекламе.Маркетологи делают упор на одну цифру — ставку. Она звучит приятно и легко запоминается. А про срок, про страховку, про то, как именно начисляются проценты, рассказывают уже в деталях договора. И эти детали могут сильно менять картину.
Так что «низкая ставка» сама по себе не означает «дешёвый кредит». Она лишь задаёт базовый уровень стоимости денег, а реальный итог зависит от срока, структуры платежей, дополнительных услуг и правил пересчёта при досрочном погашении.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Брал потребкредит на 600 тысяч рублей под 18,5% годовых на четыре года. Платёж - около 17 800 рублей в месяц. Через полгода появились свободные 120 тысяч, и я внёс их досрочно. Приложение предложило два варианта: сократить срок или уменьшить платёж.
Быстробанк повысил % ставки по вкладу,, Выгодный,, . Наибольшая ставка-13,7% на некоторых сроках.

Морской банк обновил ставки по вкладам «Капитал+» и «Капитальный», а также изменил срок по вкладу «ХИТ сезона».
Открывается вклад от 10 000 ₽, максимальная сумма — 5 000 000 ₽.
С июля банки начали блокировать доступ к онлайн-банкингу и платёжным картам, ссылаясь на поправки в Федеральный закон «О национальной платёжной системе» (№ 161-ФЗ), вступившие в силу 25 июля. Изменения предусматривают отключение дистанционного банковского обслуживания тем, кто занимается выводом и обналичиванием украденных денег.
Банки блокируют карты, доступ в приложение и личный кабинет, если данные клиента попали в базу Банка России на основании информации от МВД. Своими счетами не получится...
Нам Интерфакс сообщает, что, по данным Росстата, бензин за год подорожал почти на 23%. Если точнее, в сентябре 2026 года цены были на 22,71% выше, чем годом ранее.

Сделать это можно быстро и просто в нашем мобильном приложении:

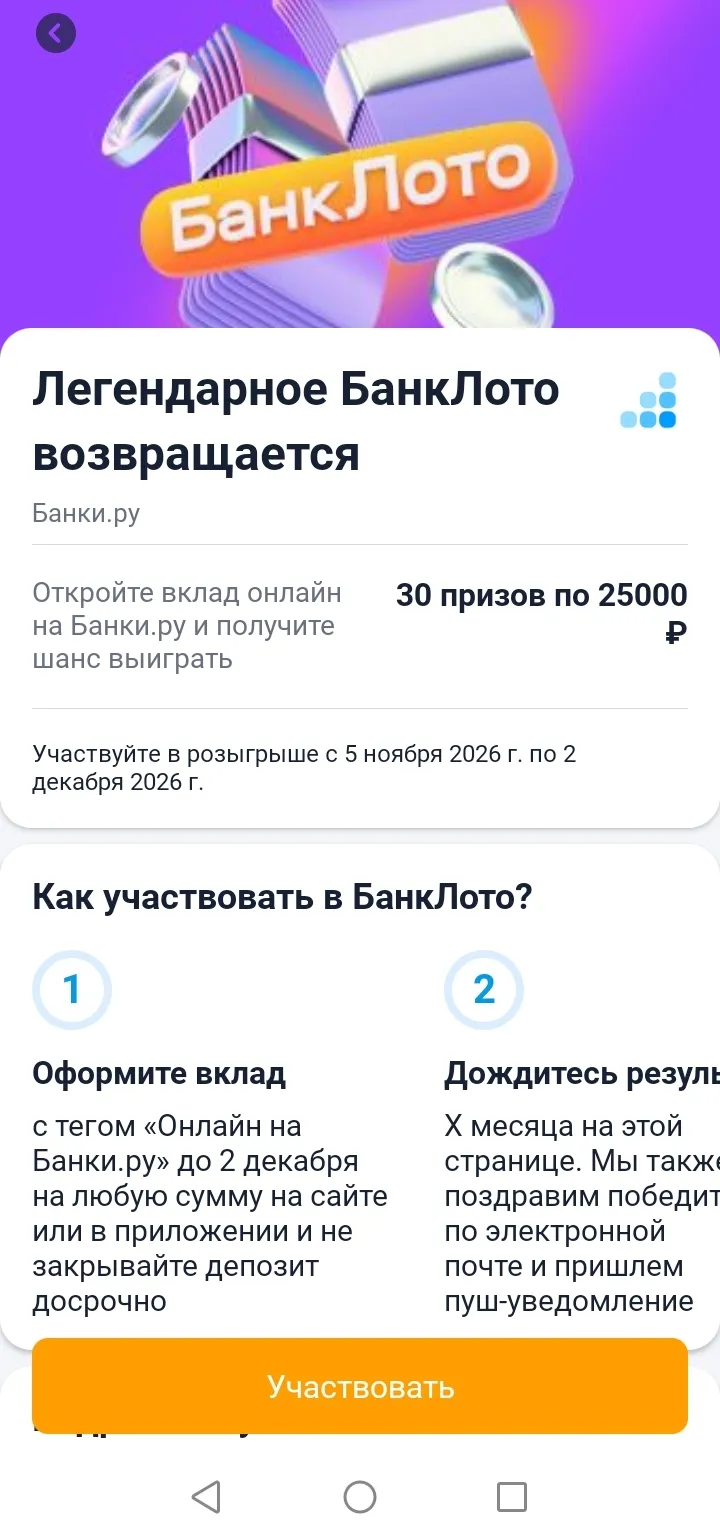
Решила посмотреть сегодня варианты вкладов на банки ру. У меня есть накопительный счёт, отлично помогает копить, каждый день начисляется доход.
ПСБ повысил приветственную ставку по накопительному счету «Импульс» и изменил ставки по счету «Вектор».
Приветственная ставка выросла для обоих вариантов начисления процентов: