



Кредитная история с нуля после переезда по ВНЖ: как её начать в новой стране
Когда я переехала, меня удивило, что многолетняя аккуратная история в российских банках в новой стране не значит ничего. Для местного банка, арендодателя и даже мобильного оператора я была человеком без прошлого. Это не катастрофа, но если не заниматься вопросом с первых месяцев, он неожиданно всплывает: при аренде квартиры, покупке телефона в рассрочку или попытке взять ипотеку. Расскажу, как устроена эта история и что я делала, чтобы её начать.
Почему российская кредитная история не переезжает вместе с вами
Кредитные бюро почти всегда работают в пределах одной страны. Российское бюро не передаёт данные европейскому или турецкому, и местный банк просто не видит, что вы годами вовремя гасили кредиты. Иногда помогает справка из российского банка об отсутствии задолженности, переведённая на местный язык, но это скорее жест доброй воли: решения по ней принимают вручную и далеко не все банки её учитывают. Поэтому правильнее исходить из того, что историю придётся строить заново.
Где отсутствие истории мешает сильнее всего
- аренда жилья, особенно через агентства, которые проверяют арендатора по базам;
- кредитные карты и потребительские кредиты, иногда даже с небольшим лимитом;
- договоры с операторами связи и интернета с ежемесячной оплатой;
- рассрочка в магазинах и лизинг автомобиля;
- ипотека, где банк смотрит и на историю, и на стаж в стране.
Во многих странах в таких случаях просят больший залог, поручителя или предоплату за несколько месяцев. Лучше заранее заложить это в бюджет первого года.
Первый шаг: обычный счёт и регулярные поступления
История начинается не с кредита, а с нормального текущего счёта, на который приходит доход. Банк видит, что деньги поступают регулярно, что вы не уходите в минус, платите за жильё и коммунальные услуги. Через несколько месяцев такой активности тот же банк гораздо охотнее предлагает свои продукты. Я старалась не дробить доходы между множеством счетов, а держать основной поток в одном банке, чтобы картинка для него была понятной.
Кредитная карта с небольшим лимитом
Самый понятный способ начать историю: получить кредитку в своём банке, тратить с неё понемногу на обычные покупки и полностью гасить долг до конца льготного периода. Важно не сколько вы потратили, а что вы платите вовремя и не выбираете весь лимит. Если обычную карту не дают, в некоторых странах есть обеспеченные карты, когда лимит равен сумме, которую вы оставляете на депозите. Условия и названия таких продуктов сильно различаются, поэтому я спрашивала прямо в отделении, что банк может предложить новому клиенту без истории.
Платежи, которые тоже работают на вашу репутацию
В ряде стран в кредитные базы попадают не только банковские кредиты, но и договоры со связью, коммунальными службами, рассрочки. Это работает в обе стороны: аккуратная оплата помогает, а забытый счёт за телефон, ушедший коллекторам, может надолго испортить историю. После переезда я сразу перевела все такие платежи на автосписание с основного счёта и проверила, что письма от поставщиков приходят на актуальную почту, а не на адрес, где я жила первые недели.
Как узнать, что о вас знает местное бюро
Почти везде можно запросить свою кредитную справку, часто бесплатно раз в год. Я советую сделать это через полгода после переезда: так видно, появились ли вы в базе вообще, правильно ли записаны имя и дата рождения, нет ли чужих долгов из-за похожих данных. Ошибки в транслитерации фамилии встречаются чаще, чем кажется, и из-за них история может разделиться на две записи. Если нашли ошибку, бюро обязано принять заявление на исправление.
Чего я старалась не делать
- не подавала заявки сразу в несколько банков подряд: каждый запрос может оставлять след в истории и выглядит как поиск денег любой ценой;
- не брала кредит только ради истории, если он мне на самом деле не нужен;
- не оставляла задолженность по карте, даже небольшую, на следующий месяц;
- не закрывала первую кредитку сразу после того, как получила вторую, потому что срок жизни старого счёта тоже учитывается.
А что с долгами в России
Местный банк о них, скорее всего, не узнает, но это не повод о них забывать. Просрочка в российском банке испортит историю там, а если вы когда-нибудь вернётесь или захотите взять кредит дома, это всплывёт. Кроме того, долги могут привести к ограничениям, которые неудобно решать издалека. Я закрыла всё, что могла, до отъезда, а оставшиеся платежи перевела на автоплатёж.
Короткий итог
Кредитная история в новой стране строится не быстро, обычно на это уходит не меньше года спокойной финансовой жизни. Но правила везде похожи: один основной банк, регулярный доход на счёт, небольшая кредитка, которую гасите полностью, и ни одного забытого счёта. Если начать с этого в первые месяцы по ВНЖ, к моменту, когда понадобится аренда получше или ипотека, у вас уже будет своё прошлое в местных базах.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Среди вопросов, которые мне задают после переезда, есть один, который почти всегда звучит с досадой: «Я так и не успела вернуть вычет за квартиру, теперь он пропал?» Короткий ответ: не обязательно. Вычет связан не с паспортом и не с ВНЖ, а с налоговым резидентством и с тем, был ли у вас доход, с которого платили налог по ставке для резидентов. Расскажу, как я объясняю это клиентам.
Раньше благотворительность почти всегда требовала отдельного, осознанного действия: зайти на сайт фонда, выбрать сумму, оформить перевод, сохранить подтверждение. На это нужно время и внутренняя готовность. В 2026 году банки предлагают иной подход: помощь встраивается прямо в повседневные платежи. Так благотворительность перестаёт быть «особым случаем» и становится естественной частью финансовой привычки - тихой, регулярной и удобной.
Несколько лет назад я получила в наследство земельную долю. По документам теперь я владелица почти четырёх гектаров сельскохозяйственной земли. Звучит солидно, правда? Вот только есть одна проблема: я понятия не имею, где именно находится моя собственность и что с ней делать.
Инвалидам II группы по закону положена 50-процентная компенсация расходов на оплату жилого помещения и коммунальных услуг. На практике выплата может прекратиться, прийти в меньшем размере или не поступить вовсе.
История началась с того, что моя мама, человек старой закалки, наконец-то решилась на маленькую бытовую революцию. Всю жизнь она готовила на газовой плите, с недоверием поглядывая на электрические. Но ремонт на кухне взял свое: старая газовая плита отправилась на дачу, а на её место встала красивая, современная электрическая панель.

Недавно увидела в приложении Билайн, опцию "Улучшайзер. План Б".


СК «Росгосстрах Жизнь» стала лауреатом премии «Выбор потребителей» в номинации «Клиентский опыт», категория «Сервис года». Жюри отметило высокий уровень предоставления медицинского консьерж-сервиса, включаемого в страховые продукты компании. Он позволяет позаботиться о клиенте на каждом этапе получения высококвалифицированной медицинской помощи.

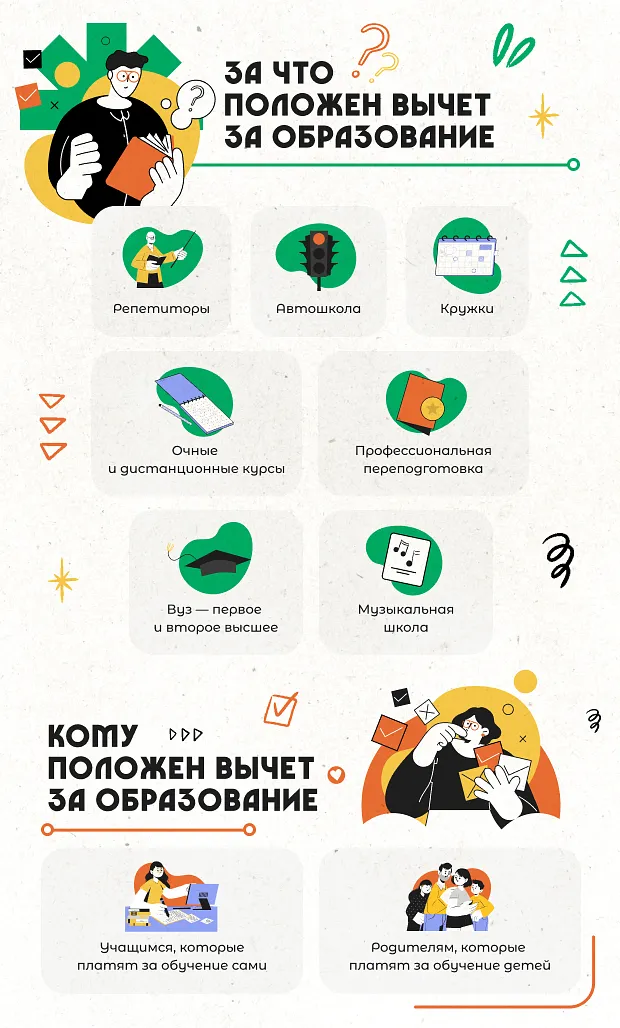
Дочь планирует поступить в университет на очную форму обучения в следующем году, на платной основе, к сожалению пройти на бюджет практически не возможно, заранее стал выяснять какие есть детали и алгоритм действий, для получения вычета. В личном кабинете на сайте ФНС, есть удобный раздел для вычетов, выбрал для теста опцию «Получить вычет» → «При оплате образования», указал год и пошагово заполнила форму. Система частично подгрузила данные (доходы, налоги), мне осталось только прикрепить сканы...
Недавняя волна постов про мошенников и сообщение от Госуслуг заставило зайти в приложение и посмотреть, а что ещё есть для защиты от. Кроме самозапрета на кредиты и займы, которые уже популярны у населения, в ассортимете есть: