«Отказал банк, а почему — тайна». Три страницы кредитного отчёта объясняют всё
Проверяю заявки перед подачей, и повторяется один сюжет: — Мне отказали в карте, а во втором банке — в ипотеке. Никаких просрочек не было. Человек в этот момент впервые открывает свой кредитный отчёт и находит там то, чего не знал: забытую кредитку, «погашенный» кредит со статусом «активен» или чужой заём. Разбираю, что именно смотреть в отчёте и как исправлять ошибки.
Начнём с бесплатного. Кредитную историю в каждом бюро кредитных историй можно запросить дважды в год бесплатно — за дополнительные отчёты придётся платить, в НБКИ это 500 рублей. Сначала через Госуслуги узнайте, в каких бюро хранится ваша история, а затем закажите отчёт у каждого из них — данные о вас могут лежать в двух-трёх бюро одновременно, и банки работают не со всеми.
Теперь — что смотреть в отчёте.
Страница первая: активные обязательства. Именно здесь живёт та самая «кредитка на всякий случай» из прошлых статей. Проверьте, какие карты и кредиты числятся действующими, какой у них лимит и есть ли задолженность. Частая находка: карточка, которую вы перестали использовать пять лет назад, всё ещё «активна» — и банк учитывает её лимит при расчёте вашей нагрузки. Погашенный, но не закрытый кредит — вторая классика: деньги вернули, договор расторгли, а в отчёте он висит как действующий.
Страница вторая: заявки. В отчёт попадают не только кредиты, но и запросы на них. Каждый отказ — не приговор сам по себе, но цепочка отказов за месяц тревожит скоринг сильнее, чем одна просрочка давностью в пару лет. Если вы «пробовали везде, где одобряют», — сначала соберите отказы, а потом идите за новым продуктом.
Страница третья: ошибки и чужие заёмы. По оценкам самих бюро, примерно четверть кредитных историй содержит неточности: двойные записи, несуществующие просрочки, кредиты, оформленные на однофамильцев или мошенников. Чужой кредит в вашем отчёте — это не только испорченная статистика, но и риск: такие заёмы нужно оспаривать сразу.
Как исправлять и предупреждать:
Нашли ошибку — подавайте заявление в БКИ или напрямую в банк-кредитор. По закону 218-ФЗ бюро обязано проверить данные и ответить в течение 20 рабочих дней. Способ подтверждения — справки о погашении, платёжные документы, копия заявления в полицию для мошеннических заёмов.Не пользуйтесь услугами «исправителей кредитной истории» за деньги: законный путь бесплатный, а очистка «всей истории» — не услуга, а приманка.Перед крупной заявкой — ипотекой, автокредитом — закройте и закажите закрытие неиспользуемых карт. Разница между «погасил» и «закрыл» в отчёте огромная.Разберитесь с просрочками давности: свежие записи весят больше старых, поэтому две аккуратные недели на карте сейчас ценнее десятилетней давности идеального прошлого, если оно было с одним инцидентом.Держите историю «живой»: полностью пустой отчёт — тоже минус, банку не с чем сравнивать ваше поведение. Небольшие покупки по карте с полным погашением в льготный период — самый дешёвый способ наработать историю.А вы когда в последний раз открывали свой кредитный отчёт? И что там нашлось — сюрприз или чистота?

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

всё чаще слышу: — Разбил оплату на четыре части, это же бесплатно. А потом человек открывает приложение и видит там долг на 40 тысяч, разбитый по восьми магазинам. Разбираю, как устроены рассрочки «Долями» и «Сплит», что с ними изменило государство и где они тихо превращаются в самый дорогой долг.
Рынок огромный и растёт: за первое полугодие 2025 года сделки по схеме «купи сейчас — плати потом» (BNPL) достигли 300 млрд рублей — вдвое больше, чем годом ранее. А после вступления в силу нового...
Там было «9,9%», а в итоге вышло 25%. Человек не соврал: он прочитал баннер. А мелкий шрифт прочитал уже после подписания. Разбираю, за что именно банк даёт «мгновенное одобрение», и как не заплатить за то, что не нужно.
Контекст: перед сезоном трат банки снова запускают волну онлайн-предложений — «кредит за 2 минуты», «одобрение без справок», «только сегодня: 9,9%». Это точка входа. Реальная оценка заёмщика занимает больше времени, а «мгновенное» решение часто относится к промо-ставке, а не к...
В октябре 2026 года на рынке жилищного кредитования произошёл незаметный, но важный слом тренда. Доля ипотеки без господдержки в выдачах крупнейших банков впервые за два с половиной года превысила половину - 53,1%. Рыночная ипотека обогнала семейную. Но за этой цифрой стоит не улучшение условий, а резкое сокращение льготных программ и вынужденные решения заёмщиков.
За январь-август 2026 года российские банки выплатили 553 миллиона рублей штрафов за ошибки и задержки при передаче сведений о клиентах в Федеральную налоговую службу. Это в 29 раз больше, чем за аналогичный период прошлого года. Ещё 33 миллиона рублей кредитные организации отдали за неисполнение решений об ограничении операций по счетам должников - почти впятеро больше годом ранее. А выплаты за неисполнение поручений о перечислении налогов выросли почти в шесть раз, до 19 миллионов рублей. За...
Первое, с чем я столкнулся — это активация категорий. Я всегда считал, что если выбрал категорию, то кэшбэк начнет начисляться автоматически. Но, как выяснилось, это не совсем так. В поддержке банка мне объяснили, что повышенный кэшбэк рассчитывается только за те покупки, которые были совершены после активации категорий. За покупки, сделанные до этого, перерасчета не будет. Это важный момент, который многие упускают.

Накопительные счета перестали быть «запасным» вариантом для хранения денег - сегодня это основной инструмент сбережений. По оценке крупного банка, к концу 2026 года объём средств на таких счетах превысит 11 триллионов рублей. Причём этот показатель отражает не просто рост, а почти весь прирост банковских сбережений за год: на накопительные счета придётся около 90% всего увеличения средств в банках. Срочные вклады, долгие годы считавшиеся главным способом приумножения капитала, в этой картине...
В текущем году на рынке банковских карт фиксируется заметная перестройка привычек: классические кредитные карты постепенно уступают место картам рассрочки. Это не просто смена тренда - это отражение того, как люди оценивают риски, планируют бюджет и взаимодействуют с кредитными продуктами. Всё чаще в приоритете оказывается не максимальная свобода трат, а понятность и контроль.

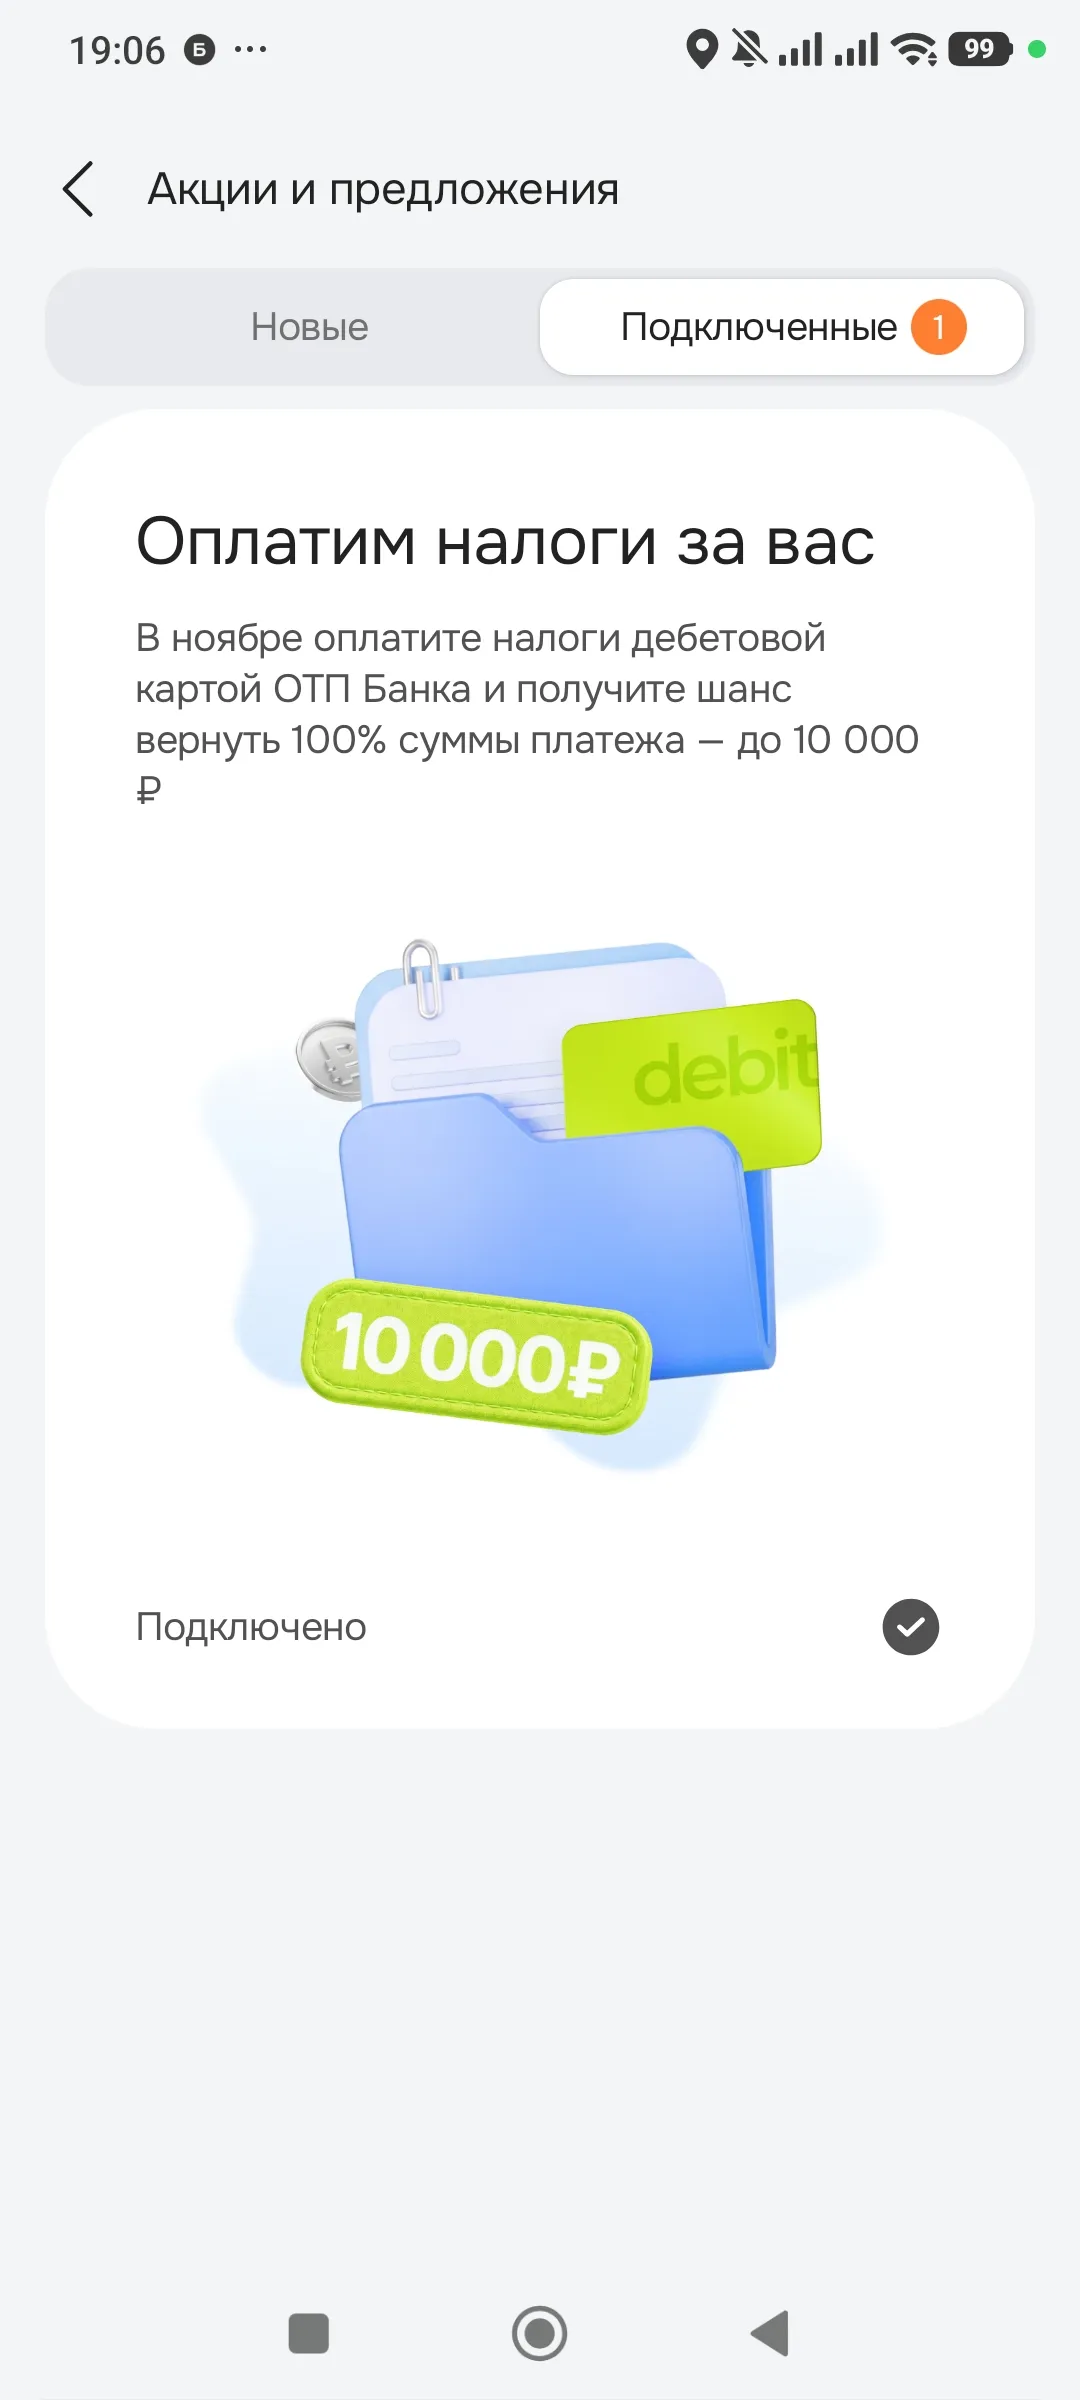
Я все еще никак не смирюсь с уплатой своего налога 🤭 66 000 рублей платить не хочется, а куда деваться? 🥲
В ноябре 2026 года я решил наконец разобраться с накоплениями. На руках было 500 000 ₽, и я твёрдо знал одно: деньги должны работать. Первым делом открыл рейтинг вкладов. Средняя максимальная ставка по топ-10 банкам к середине ноября выросла до 13,31% - впервые за несколько месяцев. Глаза разбежались.

Прочитал тут пост в одном финансовом блоге, там пишут недовольные держатели карт и их истории похожи друг на друга: человек прикладывает к терминалу Сбера карту одного банка, а деньги списываются с карты Сбера через «Оплату улыбкой».