


как считать НДФЛ с процентов и почему большинство платить не будет
Пришло уведомление из налоговой, там что-то с моих вкладов. Сколько? С 2021 года проценты по вкладам формально облагаются налогом, но по-настоящему люди столкнулись с ним только сейчас — в годы высоких ставок суммарные проценты выросли в разы, и в 2026 году россияне заплатят рекордную сумму такого НДФЛ. При этом большинство вкладчиков платить не будут вовсе — потому что их доход по процентам не дотянет до необлагаемого порога. Разберём, как работает эта схема и как заранее прикинуть свой налог.
Как устроен налогНалогом облагаются не вклады, а проценты — и не все, а только часть сверх необлагаемого минимума. Формула порога одинакова для всех: 1 миллион рублей умножить на максимальную ключевую ставку ЦБ, действовавшую на первое число любого месяца в году получения процентов.
Важный нюанс: берётся не средняя и не текущая ставка, а именно максимум за год. Для процентов, полученных в 2025 году, максимальная ставка была 21% — значит, необлагаемый минимум составил 210 000 рублей. Даже когда ставка к осени снизилась, порог остался привязан к пику.
За доходы 2026 года картина другая: если ставку до конца года не поднимут выше 16%, необлагаемый минимум составит 160 000 рублей. Если поднимут — порог вырастет вместе с ней, но уже не станет меньше.
Считаем на примерахПример 1. Проценты по всем вкладам за 2025 год — 250 000 рублей. Порог — 210 000. Налоговая база — 40 000. При ставке 13% налог — 5 200 рублей.
Пример 2. На вкладах в разных банках суммарно 3 млн рублей под в среднем 18% годовых. Проценты за год — 540 000. Минус порог 210 000 — база 330 000. Налог — 42 900 рублей.
Пример 3. Вклад 1,1 млн под 15%. Проценты — 165 000. Это меньше порога — налога нет вообще.
Последний пример показывает главное: чтобы вообще попасть под налог, нужен либо крупный депозит, либо высокая ставка. При доходности 15% налог «включается» примерно с суммы вклада от 1,4 млн рублей.
Что не облагается налогомвклады и счета со ставкой 1% годовых или ниже в течение всего года — типичные «до востребования» и часть зарплатных счетов;эскроу-счета — проценты по ним не облагаются в принципе;счёт, где проценты не превысили порог, — большинство вкладчиков находится именно здесь.Ловушки, о которых узнают поздноСуммируются все банки. Порог считается по совокупности процентов во всех российских банках, а не по каждому вкладу отдельно. Три вклада по 80 тысяч процентов в разных банках — это 240 тысяч, и налог уже есть.
Долгосрочные вклады делятся по годам. Если вклад открыт на срок от 15 месяцев, а проценты выплачиваются в конце срока, налоговую базу всё равно делят по календарным годам действия вклада — к каждому году применяют свой порог. Деньги вы получите через три года, а налог обязанность появится раньше.
Ставка налога — от «пассивных» доходов в сумме. С 2025 года проценты по вкладам считаются отдельной базой от зарплаты: высокая зарплата не повышает ставку налога на проценты. Но пассивные доходы между собой складываются — проценты, дивиденды, доход от продажи имущества. Больше 2,4 млн рублей в год такой базы — ставка 15% вместо 13%.
ИП — теперь как физлица. С 2026 года проценты по вкладам и счетам индивидуальных предпринимателей облагаются НДФЛ по тем же правилам, что и у обычных граждан.
Практические шагиСложить проценты по всем вкладам и накопительным счетам за год — цифры есть в выписках банков.Вычесть необлагаемый минимум: за 2025 год — 210 000 рублей, за 2026-й — пока минимум 160 000.Умножить превышение на 13% (или 15%, если пассивных доходов за год больше 2,4 млн).Уведомление придёт в личный кабинет налогоплательщика — платить не нужно ничего заранее и ничего оформлять: банки передают сведения сами.Срок уплаты — до 1 декабря следующего года: налог за 2025 год нужно внести до 1 декабря 2026-го.Необлагаемый минимум — это не «льгота для избранных», а простая защита: государство обложило налогом только крупный процентный доход, и порог привязан к ставкам так, что при высокой ключевой ставке он автоматически растёт. Большинство вкладчиков этот налог не заметит вообще. А вы уже считали, дотягивают ваши проценты до порога — или ваш вклад живёт «без налога»?

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

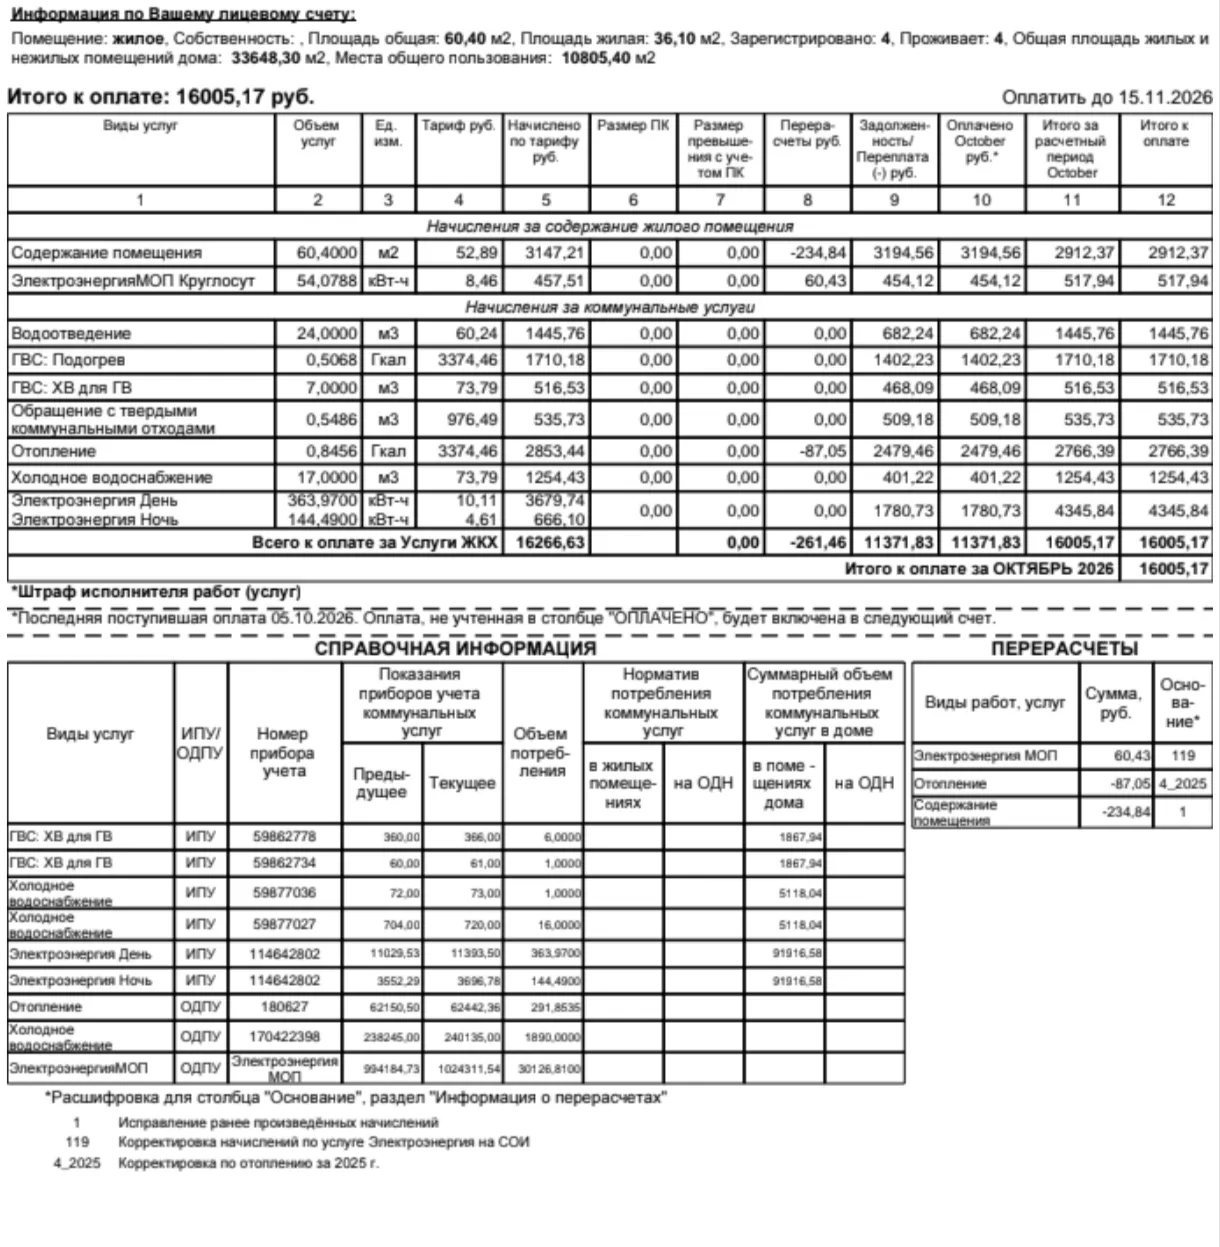
1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Сегодня наша редакция в лице меня хочет познакомить вас, уважаемые читатели, с некоторыми банкиружскими новостями, упущенными моими коллегами. На повестке дня — свежие проценты, коммунальные бонусы, словесные баталии и немного здорового скептицизма.


Точно - торопиться не надо! 😉
Спасибо за веселую подачу всех "вкусностей" от банков. 🙌

После получения ВНЖ я думала, что главный документ теперь карточка резидента. Но почти в каждом банке, у работодателя и даже при подключении интернета меня первым делом спрашивали другое: местный налоговый номер. Без него многие финансовые вещи просто не запускались. Собрала здесь то, что поняла на своём опыте и что советую выяснить заранее.
После переезда по ВНЖ многие мои клиенты продолжают помогать родителям, которые остались в России. Кто-то отправляет небольшую сумму каждый месяц, кто-то оплачивает лечение или ремонт. И почти все рано или поздно спрашивают одно и то же: «Как переводить так, чтобы деньги доходили, а у банка не возникало вопросов?» Расскажу, как я смотрю на эту задачу и что советую.
Наверное каждый из нас, выбегая из дома, мог зацепить взглядом, что в подъезде или давно не мытые стены, или неделю, как сломан лифт. Кто-то пишет заявки в управляющую компанию, то-то занимает выжидательную позицию. К какому лагерю относитесь вы?

Добрый👋

Дебетовую карту банка ОТП я открыла на Банки.ру по акции: за открытие карты 1000 бонусов. ОТП в это время не знал меня и бонусы давать не хотел, но потом узнал и все отдал, даже с премией😸
Я только открыла карту ОТП через банк. Ру, все быстро, еще даже условия не выполнила, жду ЗП. Буду тоже смотреть кэшбэк.

Каждый год одно и то же: заходишь в магазин «только за майонезом», а выходишь с тележкой, полной мандаринов, сыров, икры и каких-то праздничных наборов. А потом выясняется, что еды хватило бы на небольшую свадьбу. Чтобы такого не было, новогодний стол лучше планировать заранее — не обязательно скромный, просто без случайных покупок.
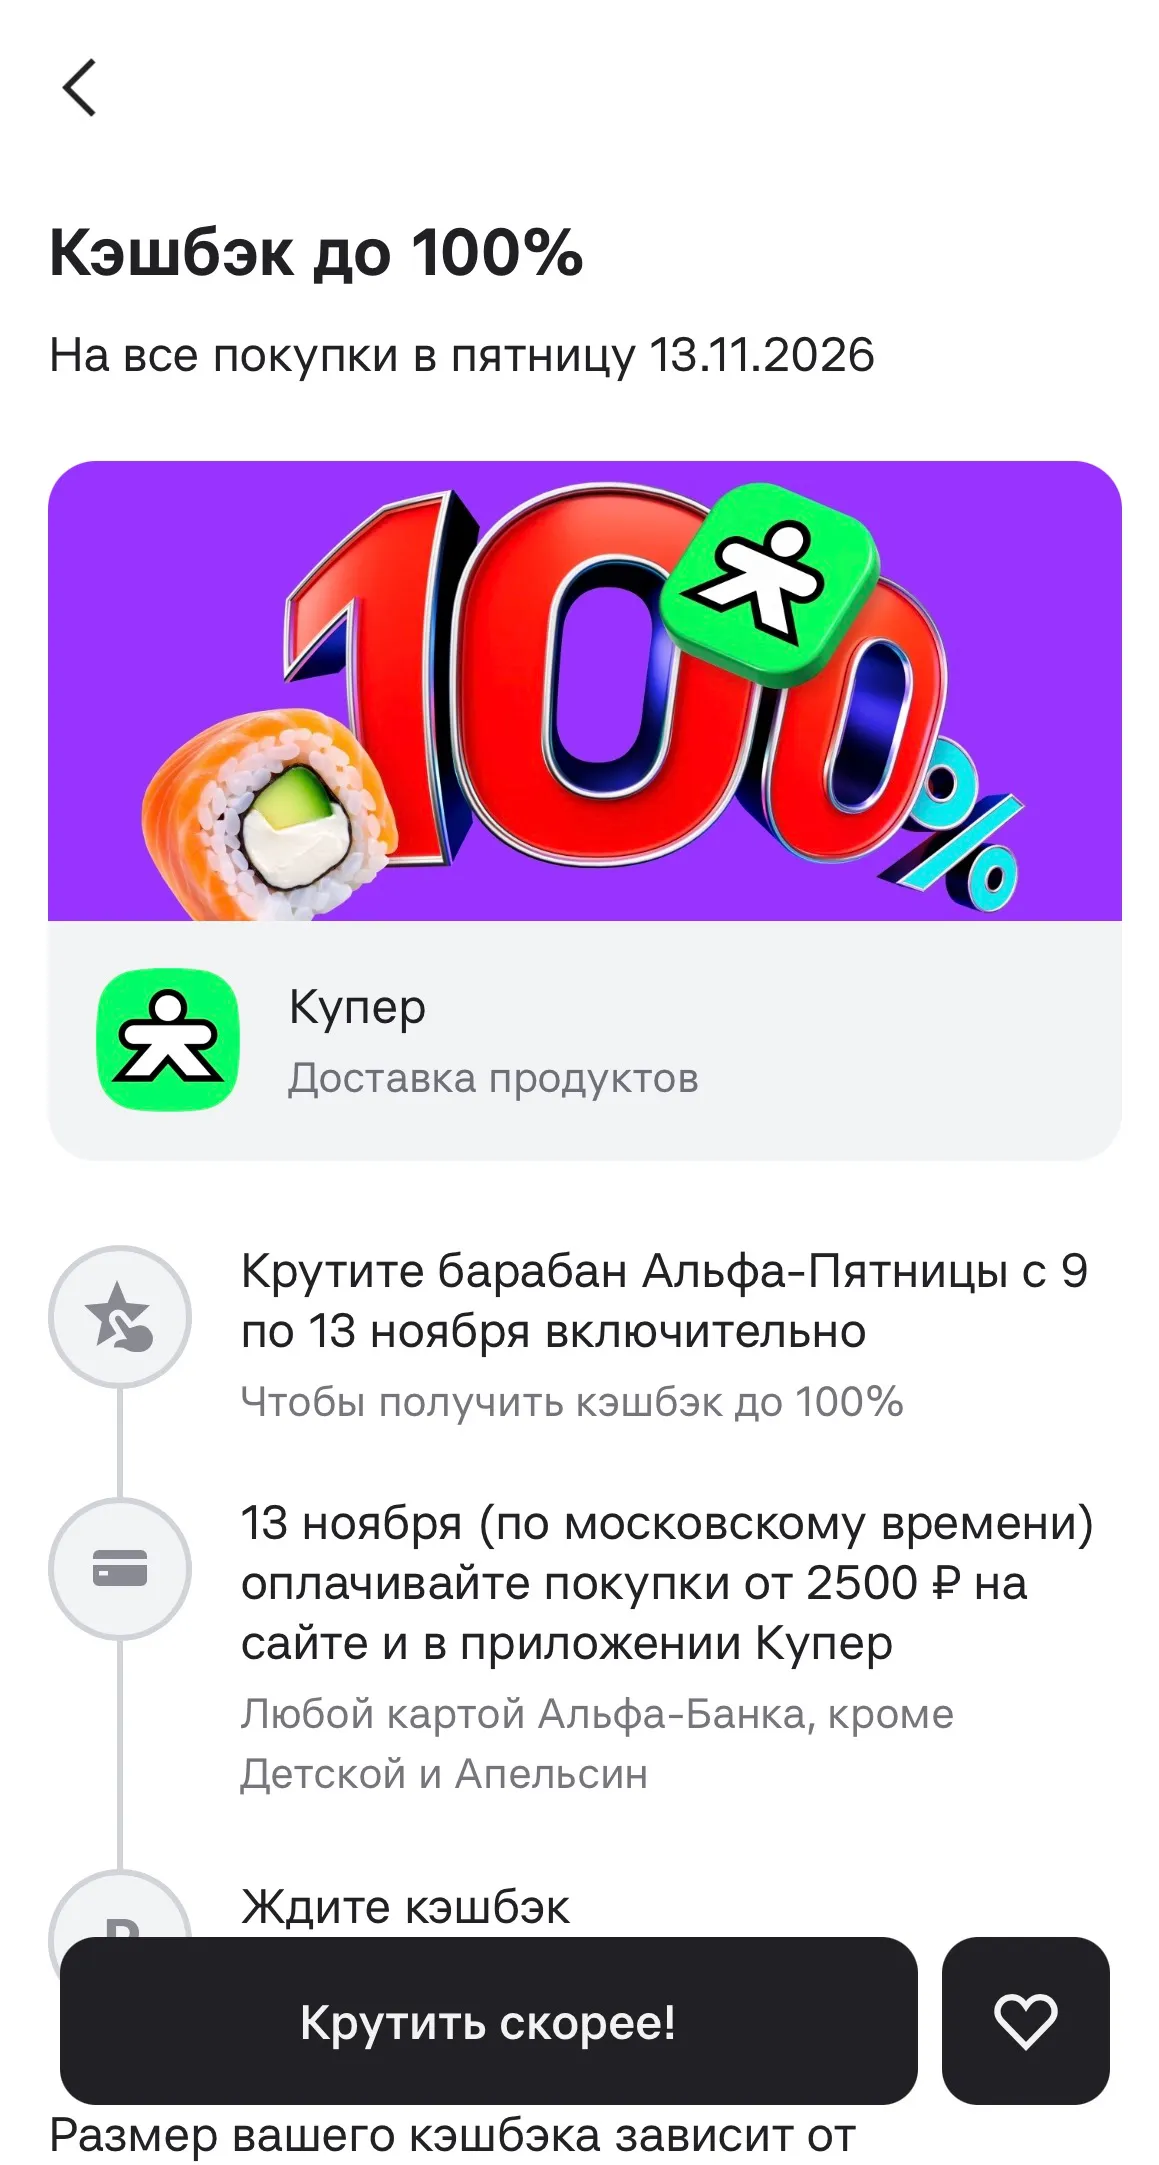
Для тех, кто пользуется сервисом Купер, Альфа-банк сделал вот такой подарок к пятнице, 13 ноября. Есть неплохой бонус: провести этот день с выгодной доставкой на дом, если есть возможность и нет желания выходить из него, а так же есть опасения по поводу даты, претензии к погоде за окном или ещё каких веских, субъективных причин.
Подскажите пожалуйста, насколько трудно сейчас в кассах банков в РФ обменять Евро старого образца (2002г.) на наличные рубли? Насколько часто купюры старого образца обменивают по отдельному заниженному курсу?
Честно говоря, о том, что вчера был день распродаж 11.11, я даже забыла. Вспомнила о нём только после вопроса мужа: изменилась ли цена на товары в моей корзине на Ozon? Стало ли что-то дешевле?