Своя компания по ВНЖ: как открыть бизнес-счёт и не смешивать деньги
Многие мои клиенты после получения ВНЖ рано или поздно открывают в новой стране свою компанию или регистрируются как индивидуальные предприниматели. Кто-то переводит туда консалтинг, кто-то запускает небольшой местный бизнес. И почти всегда первый практический вопрос звучит так: можно ли пока принимать деньги на личный счёт, а бизнес-счёт открыть потом? Я обычно отвечаю, что «потом» обходится дороже, чем кажется. Расскажу, почему, и как я советую подходить к этому шагу.
Почему личный счёт для бизнеса быстро становится проблемой
Банк открывает личный счёт под определённый профиль: зарплата, расходы на жизнь, переводы от семьи. Когда на него начинают регулярно приходить оплаты от клиентов, профиль перестаёт совпадать с реальностью. Для службы комплаенса это сигнал: у человека появилась предпринимательская деятельность, о которой банк не знает. Дальше обычно следует запрос документов, а иногда ограничение операций до выяснения.
Вторая сторона вопроса налоговая. Если доходы компании и личные расходы проходят через один счёт, при проверке очень трудно показать, где выручка, где ваши собственные деньги, а где возврат долга от друга. Разбираться в этом потом приходится по каждой строке выписки.
Что банк спросит при открытии бизнес-счёта
Набор документов зависит от страны и формы бизнеса, но логика у банков похожая. Чаще всего просят:
- регистрационные документы компании или подтверждение статуса предпринимателя;
- сведения о владельцах и директоре, включая паспорта и документы о ВНЖ;
- описание деятельности: что вы продаёте, кому и в каких странах;
- ожидаемые обороты и типичные суммы платежей;
- налоговый номер компании и ваш личный налоговый номер;
- иногда договор аренды офиса или подтверждение юридического адреса.
Самая частая ошибка здесь не в отсутствии документов, а в размытом описании бизнеса. Формулировка «консалтинговые услуги» без подробностей вызывает больше вопросов, чем конкретное объяснение, кто ваши клиенты и за что они платят.
Как описать бизнес так, чтобы банк понял
Я советую готовить короткое описание на одну страницу простым языком. В нём стоит указать, чем занимается компания, откуда приходят клиенты, в каких валютах идут расчёты и есть ли платежи в страны, которые банк может считать рискованными. Если часть клиентов находится в России или других странах СНГ, лучше сказать об этом сразу и объяснить характер работы. Банк всё равно увидит эти платежи, и честное объяснение на старте вызывает меньше подозрений, чем вопросы постфактум.
Обороты: не занижайте и не завышайте
В анкете почти всегда есть поле об ожидаемом обороте. Клиенты иногда пишут минимальные цифры, чтобы не привлекать внимания, а через пару месяцев получают крупный платёж и удивляются блокировке. Обратная ситуация тоже бывает: заявили большие обороты, а счёт почти не используется, и банк начинает спрашивать, для чего он открыт. Лучше указать реалистичный диапазон, а при росте бизнеса заранее сообщить банку, что объёмы меняются.
Как разделить деньги на практике
Правило, которое я повторяю всем: компания и вы как физическое лицо живёте на разных счетах. На практике это выглядит так:
- все оплаты от клиентов приходят только на бизнес-счёт;
- расходы компании, от аренды до программ и подрядчиков, оплачиваются только с него;
- себе вы переводите деньги оформленным способом: зарплата, дивиденды или выплата предпринимателю по правилам вашей страны;
- личные покупки с бизнес-карты не делаются даже «один раз, потому что так удобнее».
Такой порядок упрощает работу бухгалтеру, облегчает подготовку отчётности и даёт понятную картину, если банк или налоговая зададут вопросы.
Связь с вашим ВНЖ
Если ваш ВНЖ основан на доходе, инвестициях или предпринимательской деятельности, бизнес-счёт часто становится частью доказательной базы при продлении. Ведомство может попросить подтвердить, что компания реально работает, платит налоги и приносит доход. Аккуратные выписки по отдельному счёту здесь помогают гораздо лучше, чем смешанный личный счёт, где деловые платежи теряются среди бытовых. Поэтому я советую заранее уточнить требования к продлению и вести счёт с учётом того, что эти выписки однажды увидит миграционная служба.
Если вы налоговый резидент России
Отдельно напомню о ситуации, когда вы ещё остаётесь налоговым резидентом России. В этом случае у вас могут быть обязанности по уведомлению о зарубежных счетах и по отчётности о зарубежных компаниях, в которых вы участвуете. Правила здесь меняются, поэтому перед открытием компании я прошу клиентов проконсультироваться с налоговым специалистом, который знает обе юрисдикции.
Вместо вывода
Отдельный бизнес-счёт кажется формальностью, пока всё идёт спокойно. Но именно он защищает вас, когда банк задаёт вопросы, бухгалтер готовит отчётность, а миграционная служба проверяет основания для продления ВНЖ. Мой совет простой: откройте его до первого платежа от клиента, опишите бизнес честно и конкретно и не смешивайте деньги компании с личными. Если вы уже прошли этот путь в своей стране, расскажите в комментариях, какие вопросы задавал банк вам.
Дарья Мельник, старший консультант по инвестиционным программам BRIDGES


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Почти каждый мой клиент после получения ВНЖ задаёт один и тот же вопрос: зачем идти в отделение и собирать папку документов, если можно открыть счёт в приложении за вечер? Вопрос справедливый. Цифровые банки действительно удобны, и я сама ими пользуюсь. Но за годы работы я видела достаточно историй, где ставка только на приложение заканчивалась неприятно. Расскажу, как я объясняю разницу и что советую на практике.
1. Полный цифровой "обнуль" (сделать сегодня).
С 1 января 2027 года реклама финансовых продуктов в России будет выглядеть иначе. Банк России утвердил новые требования, которые запрещают использовать формулировки, создающие ложное ощущение безопасности. Слова «гарантированный доход», «без риска», «самый выгодный» и им подобные исчезнут из объявлений банков, страховых компаний, микрофинансовых организаций и инвестиционных платформ. Нарушения будут наказываться штрафами, а не устными замечаниями.
От покупки первого фотоаппарата до открытия собственной фотостудии у меня прошел максимум год. Звучит как история успеха, правда? На деле - хрестоматийный пример того, как сжечь деньги с элегантностью, достойной отдельного кино.

На собеседованиях всё чаще встречаются мошеннические схемы, и работают они настолько гладко, что даже опытный человек может поверить: «Может, у них правда такие процессы».
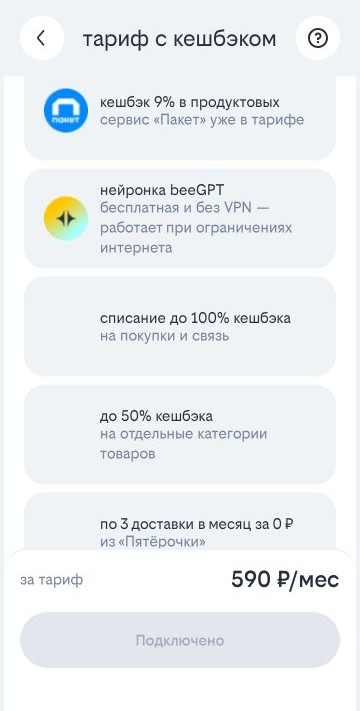
У Билайна не самый роскошный рейтинг популярности (заслуженный), и о переходе к другому оператору я и сам думал не один раз (в том числе и недавно, из-за отвратительных проблем с их интернетом), но после появления у них "Тарифа с Кэшбэком", я прилип к этому оператору накрепко.
Первый месяц со счётом в новой стране обычно проходит спокойно. А потом клиент открывает выписку и видит несколько строк, которых не ждал: плата за обслуживание, комиссия за перевод, что-то за карту. По отдельности суммы небольшие, но за год набегает заметно. Расскажу, какие платежи встречаются чаще всего и что я советую проверить заранее.
Когда клиент открывает первый счёт в стране своего ВНЖ, он обычно думает о том, как его открыть. О том, что будет с деньгами, если с банком что-то случится, задумываются гораздо позже. Чаще всего в тот момент, когда на счёте уже лежат деньги от продажи квартиры или накопления за несколько лет. Расскажу, как я объясняю клиентам тему страхования вкладов и на что советую обратить внимание.
Пользуюсь услугами связи одного оператора очень давно, более 10 лет, цены на связь устраивали, были не выше чем у других операторов.На данный момент плачу 503,92 рубля за 30 дней. Конечно, тарифы постоянно повышаются, за 10 лет у меня тариф почти не изменился, только не так давно увидела возможность измения колличество минут, изменила колличество минут в тарифе с 200 сначала до 100, потом со 100 до 150, их и сейчас можно менять. Интернет безлимитный как и был. Но его также можно настроить по...