


Длинные вклады снова дорожают: почему банки меняют курс
В ноябре 2026 года на рынке депозитов наметился любопытный сдвиг: пока ставки по коротким вкладам снижались, по длинным - на полтора и два года - они пошли вверх. Это первый ощутимый рост доходности долгосрочных депозитов после долгого периода, когда банки избегали долгосрочных обязательств.
Что показывают цифры
- Динамика ставок подтверждает разворот: с 23 октября по 16 ноября средняя ставка по вкладам на полтора года в 20 крупнейших банках выросла на 0,19 процентного пункта - до 12,13 %. По двухлетним вкладам прирост составил 0,18 п. п., ставка достигла 11,56 %. Даже годовые депозиты подорожали - на 0,08 п. п., до 12,84 %.
- При этом короткие вклады дешевеют: ставка на три месяца снизилась на 0,03 п. п. (до 13,76 %), полугодовые потеряли 0,02 п. п. и теперь дают 13,27 %. Разница между короткими и длинными вкладами остаётся заметной, но постепенно сокращается.
- На рынке фиксируются точечные изменения: часть банков пересматривает условия, предлагая более высокую доходность именно по длинным срокам. В отдельных случаях рост достигал 1,7 п. п. по полуторагодовым вкладам и 1 п. п. по двухлетним. При этом по самым коротким депозитам встречаются и существенные снижения - до 1,29 п. п.
- Также на рынке появляются промо-предложения с высокой доходностью, но они ориентированы на краткосрочные вложения и часто имеют ограничения по сумме и кругу клиентов. Такие продукты не отражают общую тенденцию по длинным вкладам.
Почему банки меняют подход к длинным вкладам
Стабильность ключевой ставки меняет расчёты банков. Регулятор удерживает ключевую ставку на уровне 14 % с июля и не обещает её скорого снижения. Банки, изначально рассчитывавшие на быстрое смягчение денежно‑кредитной политики, вынуждены корректировать стратегию: если дорогие деньги остаются надолго, можно позволить себе сделать длинные вклады более привлекательными без риска переплатить. Длинные вклады дают предсказуемую ресурсную базу. Раньше банки активно конкурировали за клиентов с помощью краткосрочных промо‑ставок, но такие депозиты не формируют устойчивую пассивную базу. Долгосрочные вклады позволяют планировать использование средств на годы вперёд, даже если процент по ним чуть ниже. Поэтому фокус постепенно смещается в сторону более длинных сроков. Нужно удерживать клиентов на фоне скромной реальной доходности. При инфляции около 7 % и ставках по длинным вкладам в районе 11-12 % реальная доходность составляет лишь 4-5 процентных пунктов. Для вкладчиков это не слишком много, и банки вынуждены чуть повышать ставки, чтобы деньги не уходили в альтернативные инструменты.
Кому подойдёт длинный вклад, а кому - нет
Когда длинный вклад имеет смысл. Если вы уверены, что деньги не понадобятся в течение года или двух, фиксация ставки даёт предсказуемость: вы заранее знаете, сколько заработаете, и защищены от возможного снижения ставок в будущем. В текущих условиях банки не готовы надолго предлагать очень высокие проценты, поэтому приемлемый вариант стоит рассматривать осознанно.
Какие риски стоит учитывать. Главный минус - потеря гибкости. Если через полгода ставки заметно вырастут, вы останетесь с менее доходным вкладом. Досрочное расторжение почти всегда приводит к потере начисленных процентов, поэтому в условиях неопределённости это существенный риск.
Альтернативы для тех, кто хочет сохранить доступ к деньгам. Короткие вклады и накопительные счета дают меньшую доходность, но позволяют гибко управлять средствами. Если нет уверенности, что деньги точно не понадобятся, лучше не фиксировать их надолго.
На что смотреть при выборе вклада
Считайте реальную доходность. Ориентируйтесь не на номинальную ставку, а на то, сколько вы заработаете сверх инфляции. При ставке 11,5 % и инфляции 7 % реальный доход - около 4,5 %. Это не рекордные цифры, но лучше, чем держать деньги без начисления процентов.
Не закрывайте действующий вклад ради нового. Досрочное расторжение почти всегда означает потерю уже начисленных процентов. Разумнее дождаться окончания срока и только потом принимать решение.
Учитывайте налоги. Доходность нужно оценивать с учётом налогообложения процентного дохода - это влияет на итоговую выгоду.
Не путайте коррекцию с разворотом тренда
Рост ставок по длинным вкладам - это не сигнал о возвращении к прежним максимумам, а скорее адаптация банков к текущей ситуации. Рынок реагирует на затянувшуюся паузу в снижении ключевой ставки и на необходимость удерживать вкладчиков. При этом средние ставки по двухлетним вкладам по‑прежнему ниже, чем по трёхмесячным.
Вывод: длинные вклады становятся интереснее, но без иллюзий
Банки всё охотнее платят за «длинные» деньги: это даёт им предсказуемый ресурс и помогает удерживать клиентов. Для вкладчика длинный депозит - это ставка на стабильность, а не на максимальную доходность. Реальная прибыль остаётся умеренной, а гибкость теряется. Если вы уверены в своих планах на год‑два вперёд, длинный вклад может быть разумным выбором. Если планы неопределённые, практичнее держать часть средств на коротких вкладах или накопительных счетах.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

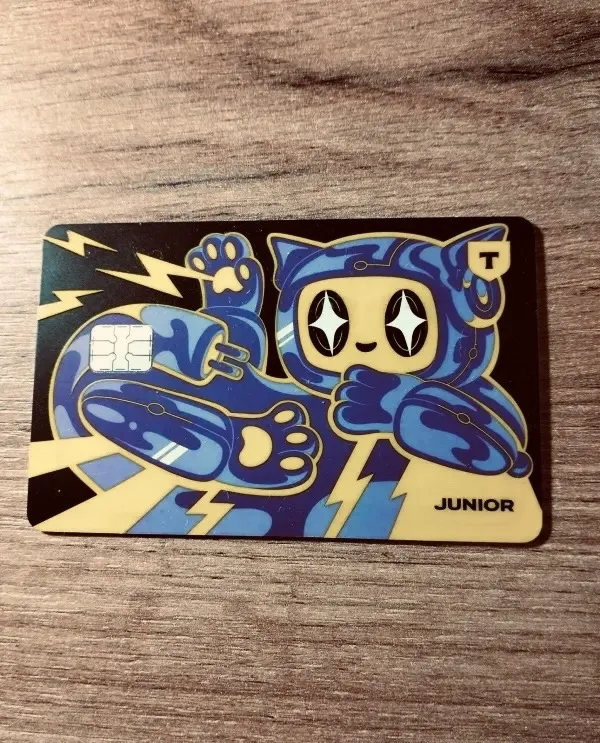
Как я чуть не проморгал тысячу рублей на донаты (опыт настройки Т-Джуниор).

Подскажите, кто может объяснить банку ЮниКредит, что получать ежегодную плату за обслуживание золотой карты, амсервисспредставлять как по обычной( в четыре раза дешевле) - это незаконная нажива?
Короткая государственная ОФЗ 26236 с погашением 17 мая 2028 года показывает в приложении доходность около 14,6% годовых при покупке за 88,8% от номинала. Но на деле регулярными купонами за год приходит почти втрое меньше денег, чем я ожидал увидеть сначала на экране.

На прошлой неделе получила от Банки.ру предложение о вкладе. Специалист портала доходчиво разьяснил условия вклада, ответил на вопросы. Вклад - выгодный, хотя и с ограничением по сумме и периоду. В целом я довольна.

Короткий итог моего среза на 12–13.11.2026 такой. Стандартные ставки по вкладам 2026 года в десяти крупнейших банках держатся примерно на уровне 10–14,5% годовых, и выше всего они на сроках 3–6 месяцев. Промовклады для новых клиентов дают до 20%, но на два-четыре месяца и на сумму до 50–100 тыс. ₽. Поэтому универсально хорошего банка нет: ответ зависит от суммы и срока.
Пользуюсь яндекс пэй более года. Очень нравится мне раздел - сейвы. Любые деньги (зарплату/мелочь) закидываю на сейв. Начисляют рубли на них же, что удивительно - каждый день. Для меня это находка. Отличные копилки, которым можно придумать своё название (я назвал - коммуналка, покупки, подарки и тд.)
Почему важно проверять кредитный рейтинг и где его смотреть бесплатноМногие сталкиваются с тем, что кредитная история кажется чем-то абстрактным до момента подачи заявки на ипотеку, автокредит или даже оформление страховаия. Между тем, персональный кредитный рейтинг (ПКР) — это главный показатель финансового здоровья, на который опираются банки при принятии решений. Что показывает кредитный рейтинг?Оценка выражается в баллах (обычно от 300 до 999). Например, показатель в 752 балла...
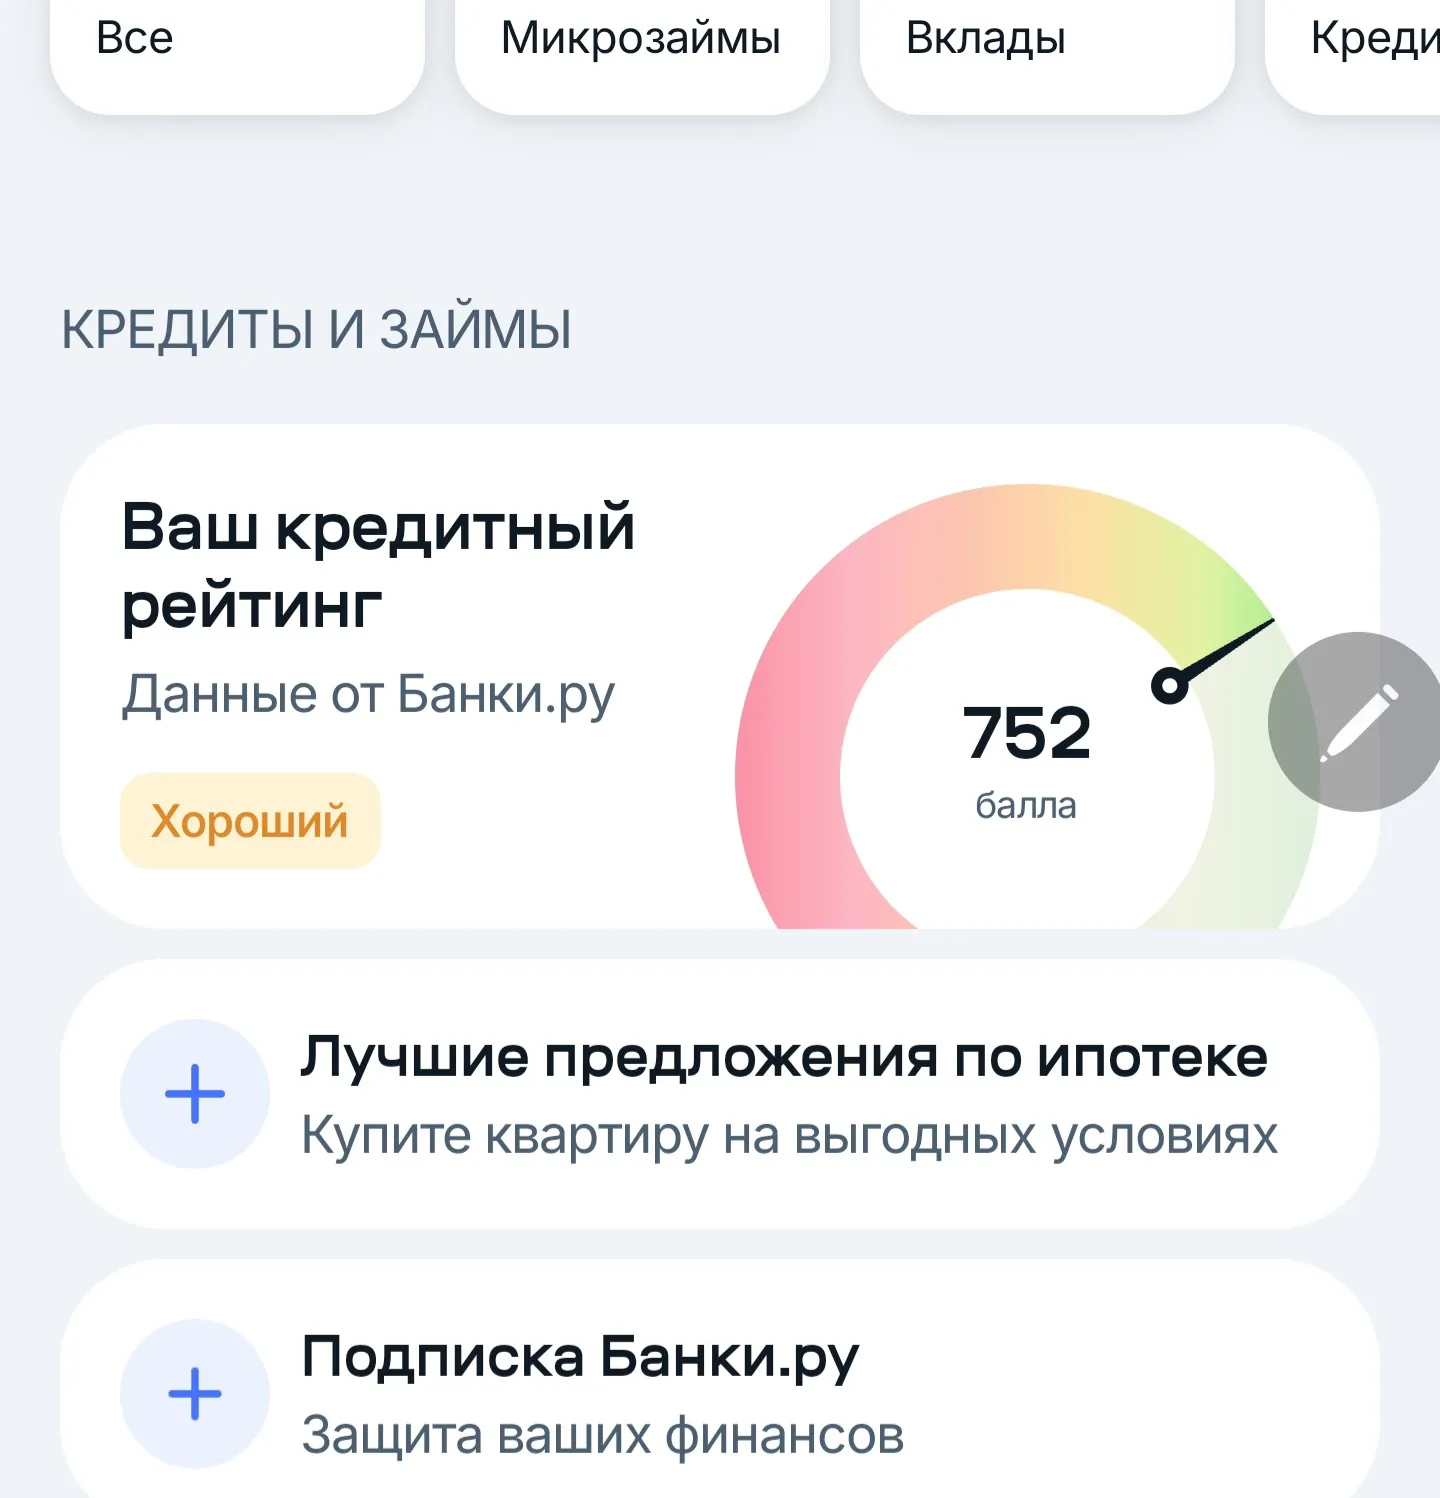
Всем привет! Решил поделиться своим опытом и чек-листом, как я выбирал кредитную карту. Раньше я относился к кредиткам с опаской, боялся скрытых комиссий и огромных процентов, но жизнь заставила завести одну для крупных покупок. Оказалось, что если подойти к вопросу с умом, это очень удобный инструмент. Главное — понимать условия и не забывать вовремя вносить платежи.Первое, с чего я начал — это мониторинг предложений. Сейчас каждый банк обещает золотые горы, но условия кардинально отличаются. Ч...

По вкладу «Максимум выгоды» максимальная ставка составляет 13,7% годовых при размещении от 3 000 000 рублей на 91 день. Вклад открывается от 10 000 рублей на срок от 31 до 732 дней. Пополнение и снятие не предусмотрены.