


Крупный акционер вышел, а акция выросла: продажа 2,1% Совкомбанка
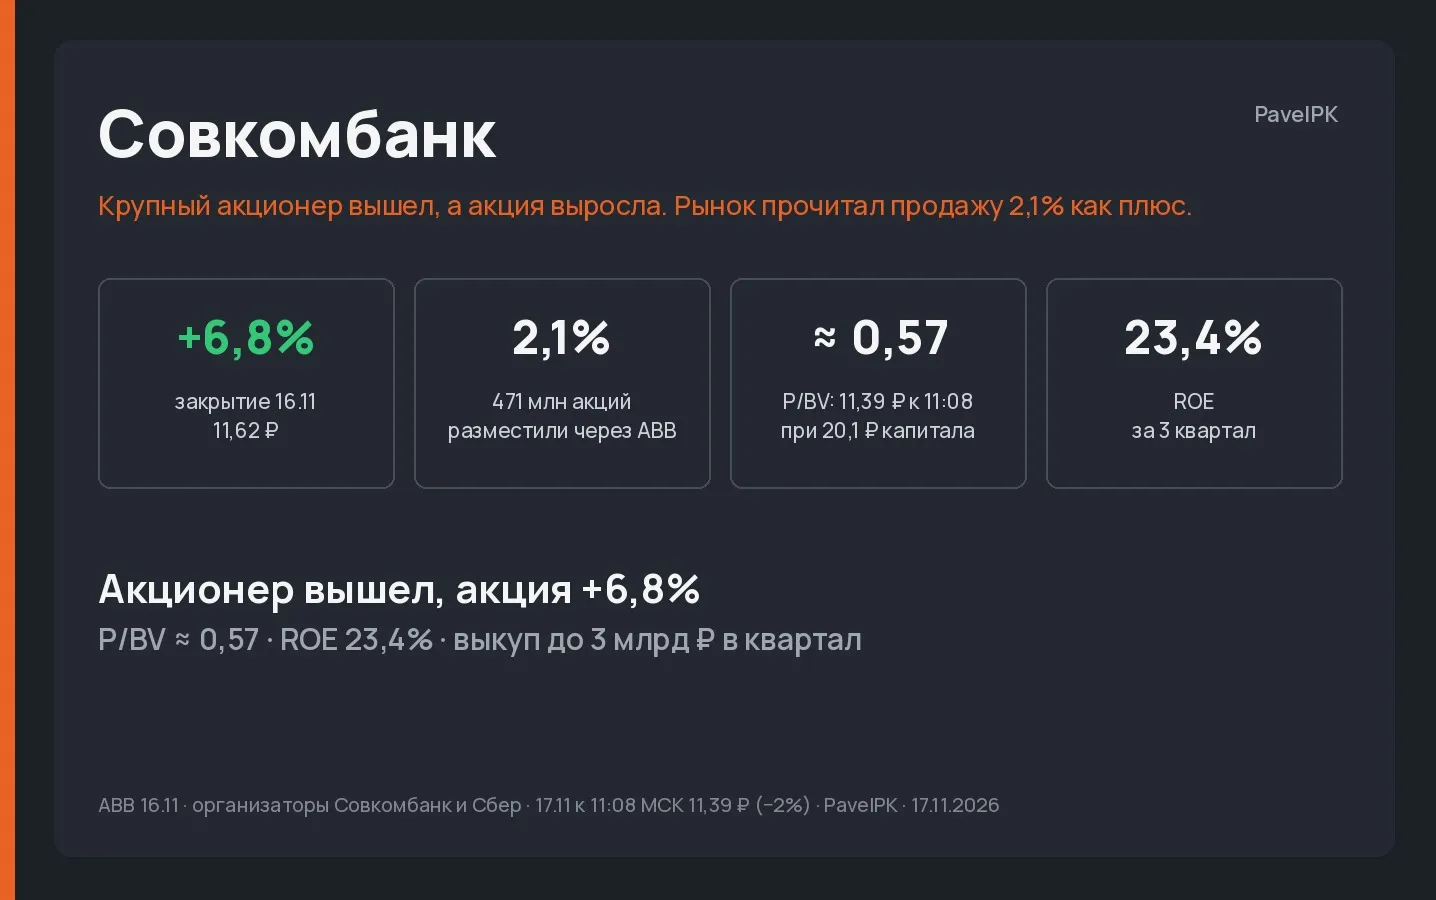
Летом 2025 года «Коммерсантъ» писал, что один из старейших акционеров Совкомбанка выставил около 5% банка на «Авито» и хотел за пакет премию к рынку, когда акция стоила 16,7 ₽. В понедельник вечером банк сообщил, что крупный частный акционер полностью вышел из капитала, только продавал он уже с небольшим дисконтом к закрытию 13 ноября, а это было около 10,9 ₽. Имени продавца в раскрытии нет, Investfuture связывает сделку с той самой историей про Михаила Клюкина, но официально это никто не подтверждал, так что здесь я ставлю знак вопроса, а не точку.
Сама сделка прошла в формате ускоренного сбора заявок (ABB), организаторами были Совкомбанк и Сбер, объём 471 млн акций, или 2,1% капитала. Точную цену не раскрыли, есть только формулировка про небольшой дисконт. Купили крупные институционалы, клиенты обоих банков, менеджмент, страховые компании группы и основной акционер «Совко Капитал Партнерс», которому на 30 сентября принадлежало 57%. Новых акций не выпускали, деньги ушли продавцу, размытия нет.
Обычно, когда большой держатель продаёт пакет, бумага после этого проседает, а Совкомбанк SVCB к 20:14 прибавил 6,4%, до 11,545 ₽, и закрыл понедельник на 11,62 ₽, плюс 6,8%. Логика у рынка простая: пока над бумагой висит продавец, про которого финансовые блогеры писали, что он продаёт в том числе через биржу, любой рост упирается в его заявки, а теперь пакет разошёлся по тем, кто продавать не собирается. Часть бумаг вообще осела у менеджмента и страховых компаний группы, а такие пакеты по методике Мосбиржи в free float не входят, при том что free float за третий квартал и так снизился с 17,3% до 16,1%.
Вторник, правда, показал, что одной новостью всё не решается. По данным Интерфакса, к 09:01 Совкомбанк прибавлял ещё 3,9% и рос, когда почти все индексные бумаги падали, а к 11:08 МСК стоял уже в районе 11,39 ₽, минус 2% к вчерашнему закрытию, вместе с остальным рынком. Часть вечернего рывка отдали за пару часов.
Цифры, ради которых вообще стоит на это смотреть, такие. За третий квартал банк заработал 26,6 млрд ₽ при ROE 23,4%, капитал акционеров 446 млрд ₽, или 20,1 ₽ на акцию. По текущей цене это примерно 0,57 капитала, по вчерашнему закрытию около 0,58, а у Сбера в презентации самого банка стоит 0,75. За девять месяцев прибыль 71,9 млрд ₽, вдвое больше, чем год назад, и Андрей Оснос на звонке 13 ноября сказал, что банк ждёт рекордную прибыль за 2026 год (прошлый рекорд 95 млрд ₽ в 2023-м), но рекордных дивидендов из этого не следует. Пока P/BV ниже сберовского, прибыль идёт в капитал и на покупку акций страховыми компаниями группы, лимит которой с 7 октября подняли с 2 до 3 млрд ₽ в квартал. Хотимский в разговоре с Интерфаксом сказал ещё проще: меньше, чем последние два года, платить точно не будут, а больше не будут, пока такая цена. За 2024 и 2025 годы платили по 0,35 ₽.
Картина получается немного парадоксальная, потому что дешёвая акция для банка становится аргументом не платить, а выкупать, и чем дольше рынок держит её около половины капитала, тем дольше дивиденд будет скромным. Мне в этой истории интереснее не вечерние плюс 6%, а то, что продавец с рынка ушёл, а покупатель в лице страховых компаний группы остался и тратит до 3 млрд ₽ в квартал. Если без навеса бумага сама подтянется ближе к капиталу, менеджмент обещает переложить больше денег в дивиденды, а если нет, то это банк с ROE выше 20%, который годами выкупает себя вместо выплат акционерам.
А вы как читаете такие выходы крупных акционеров, как снятый навес или как повод продать на радостях?)
#Совкомбанк #банки #акции

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


С 9 по 13 ноября российский долговой рынок пережил серию нарушений обязательств: за пять дней зафиксировано 33 технических и фактических дефолта. Это не единичные сбои, а волна, затронувшая эмитентов из разных сегментов. Для держателей облигаций это повод не паниковать, а проанализировать свои позиции и пересмотреть подход к кредитному риску.
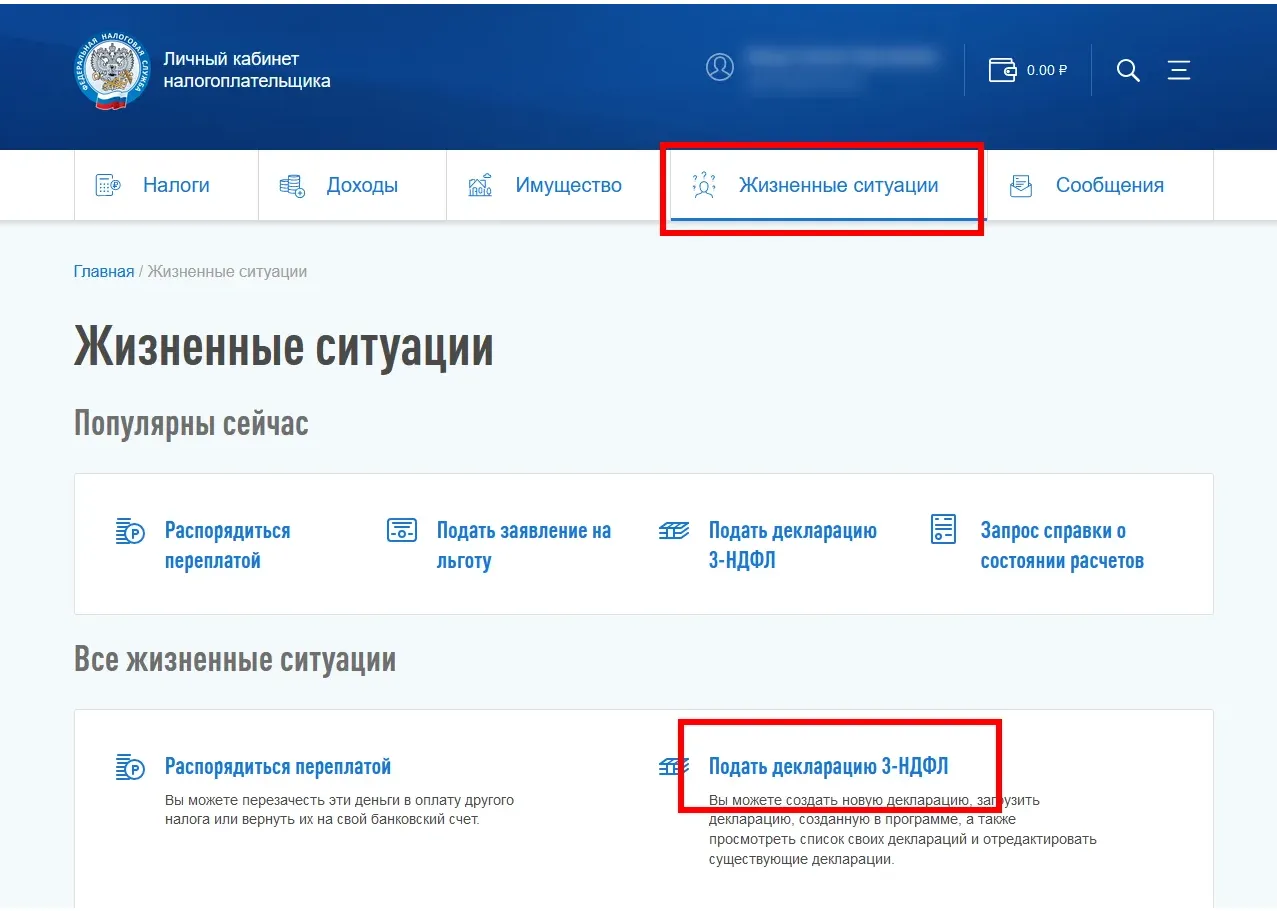
Раньше я, как и многие, относилась к медицинским счетам просто: пришла, заплатила, забыла. В 2024 году я потратила на стоматологию и лечение у около 120 тысяч рублей. Всегда считала это заморочкой, чеки собирать, декларации, справки. Не буду делать вид, что разобралась во всём за один вечер - пришлось посидеть на сайте ФНС, но результат того стоил.
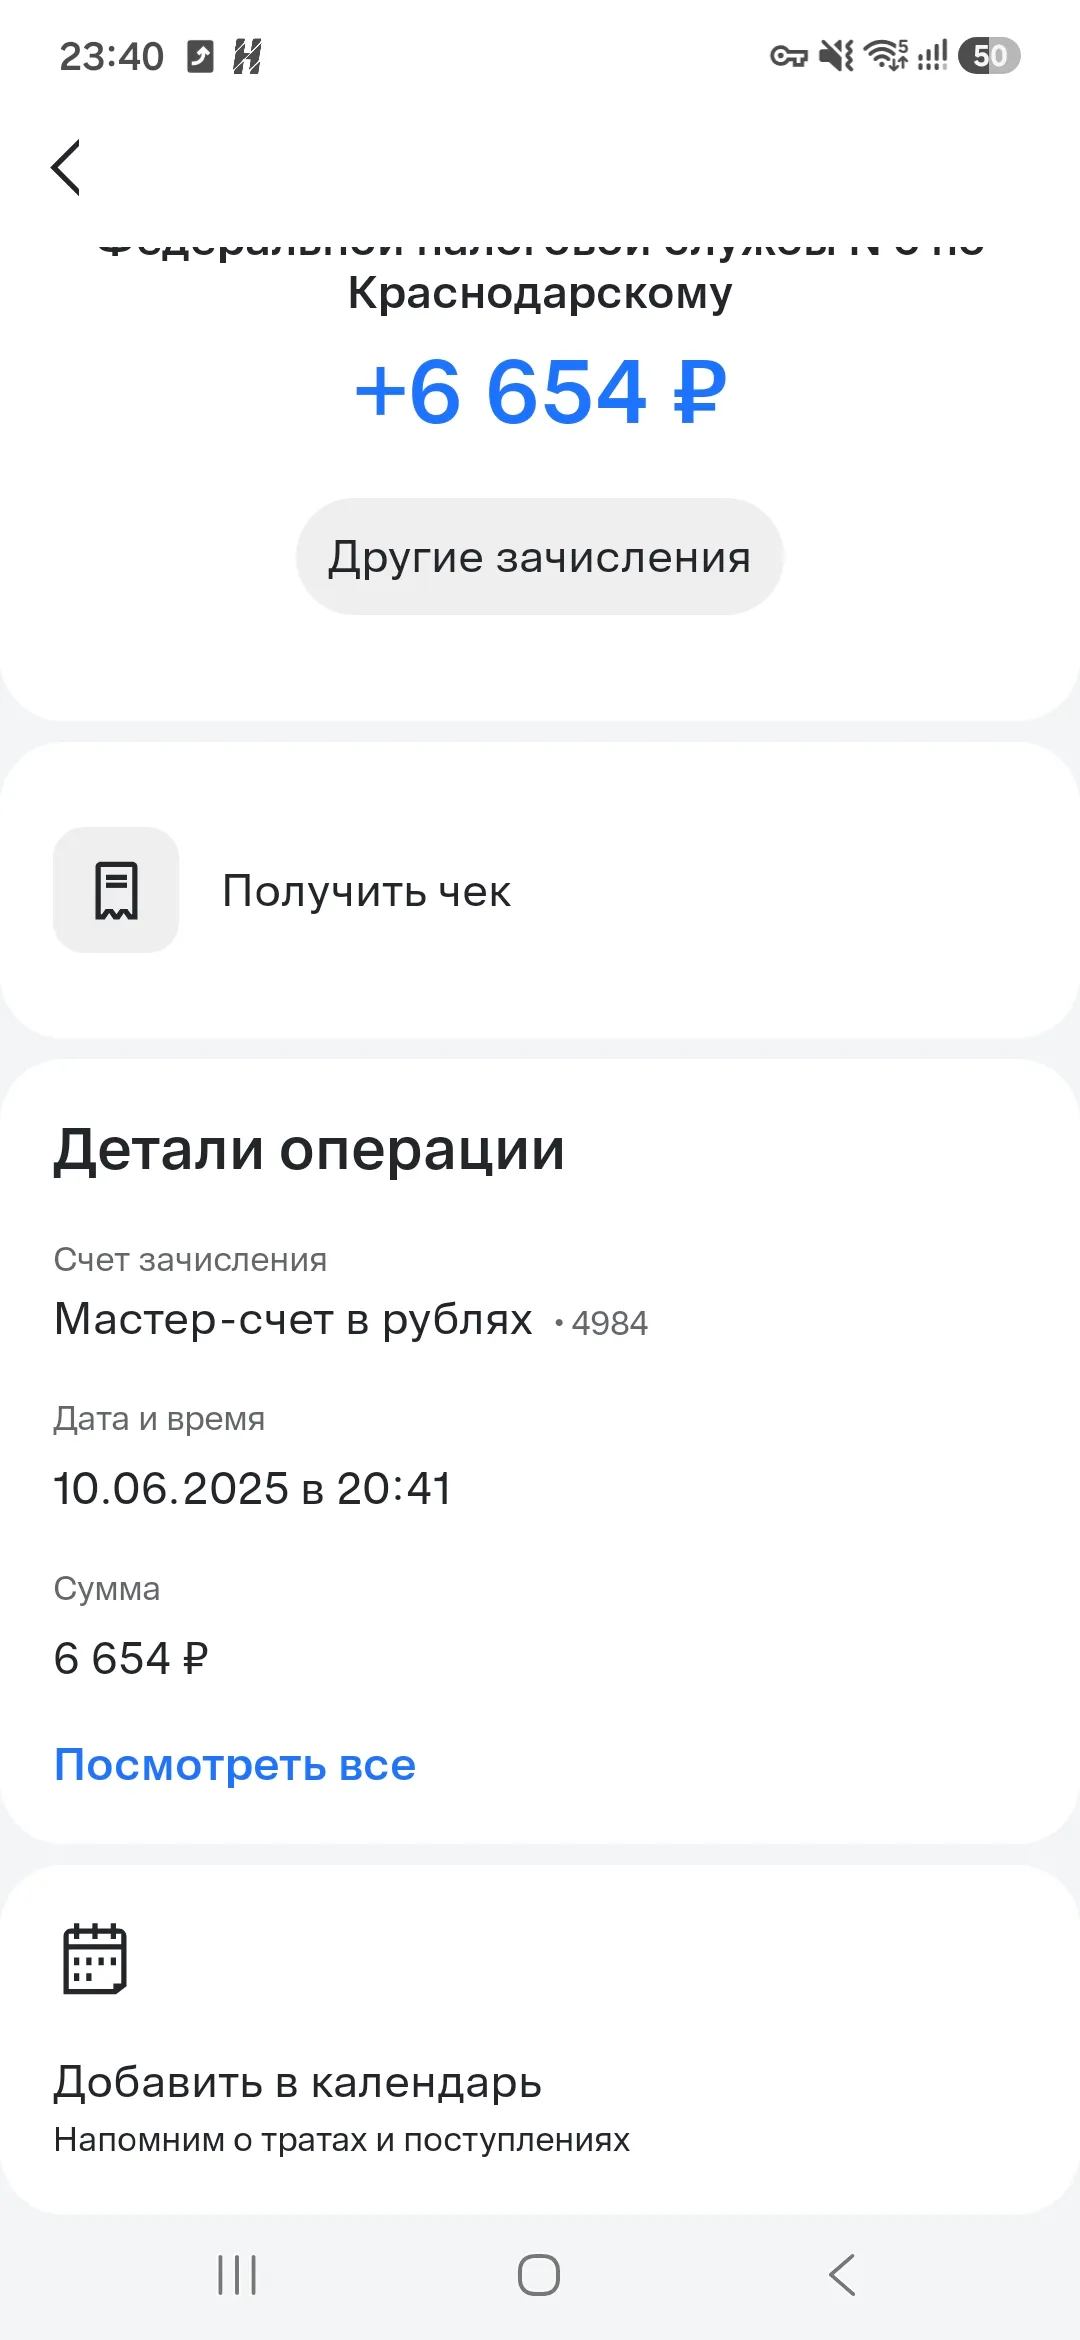
Многие из нас знают, но не пользуются, а кто-то и вообще не в курсе (да-да, есть и такие) что такое налоговый вычет и кому он положен. Если в двух словах, говоря современным языком, фактически это кэшбек от налоговой. Мы ведь так его полюбили, словно он был с нами всегда, так почему же в случае с налоговым вычетом он для нас чуждый элемент!?

Самая дорогая арифметическая ошибка в частных финансах выглядит совершенно безобидно.
Стала откладывать по 10-15% от каждой зп на брокерский счет и покупать облигации.
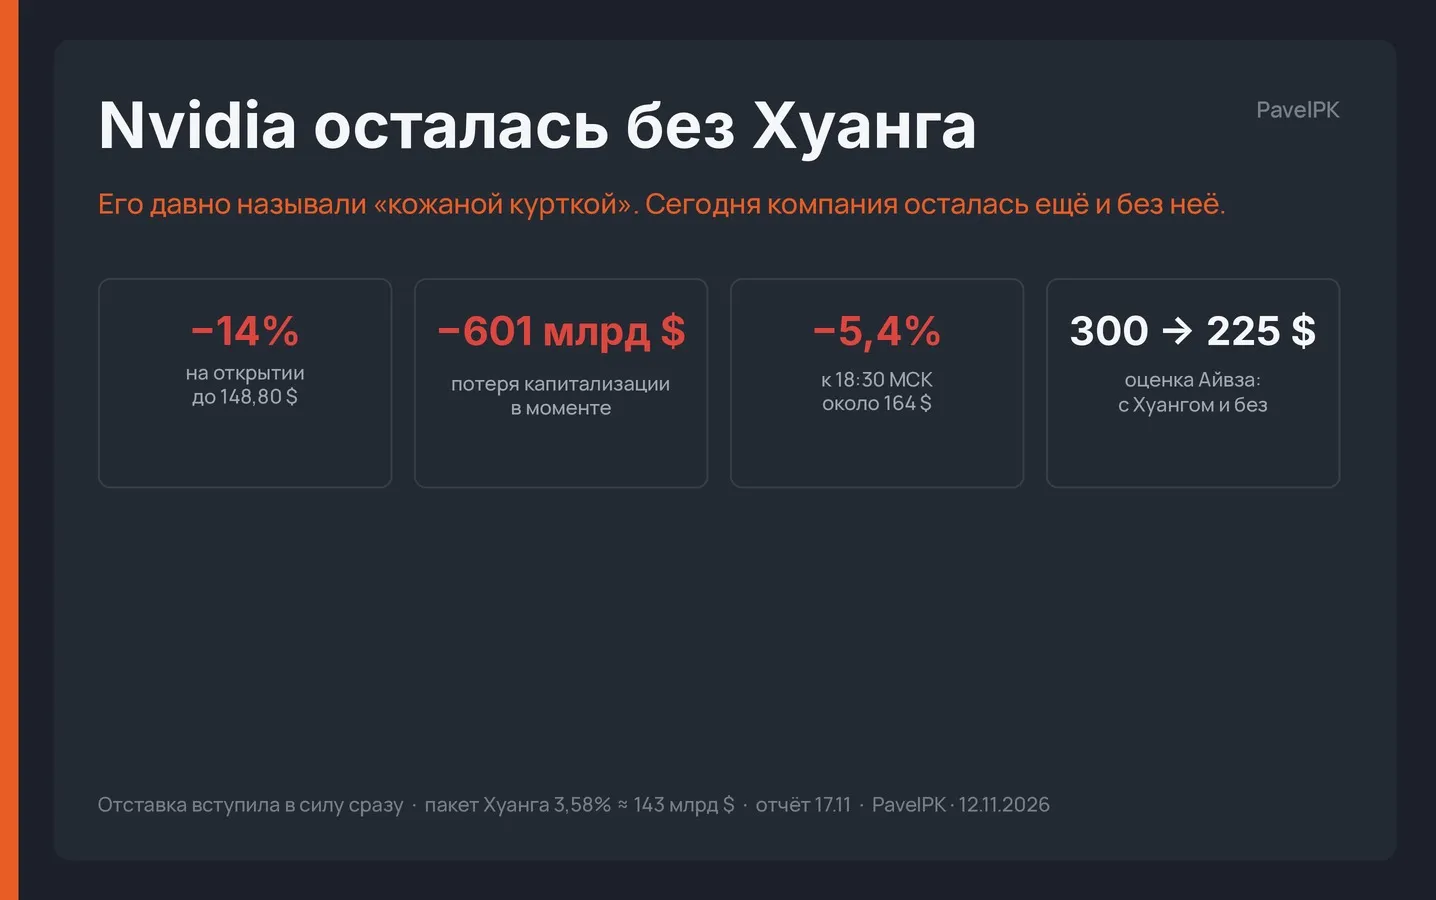
Сегодня 63-летний Дженсен Хуанг, один из основателей Nvidia, который руководил ею 33 года, сразу ушёл с постов генерального директора и президента и вышел из совета директоров. За неизменную чёрную кожаную куртку его давно называли «кожаной курткой», и сегодня компания осталась ещё и без неё.
«Здесь 13% возврата, можно пополнять и выводить когда угодно». Человек пополняет, потом пытается вывести 100 тысяч на отпуск и обнаруживает, что счёт «закрылся с потерей льгот». Речь про ИИС-3. Это не «улучшенный брокерский счёт»: здесь есть минимальный срок, есть условия для вычетов, есть цена ошибки.
Аналитическая и консалтинговая компания Frank RG представила основные результаты исследования «Розничные инвестиции в России 2026» и объявила победителей премии Frank Award 2026 Инвестиции.
Разбираю портфели новичков, и после разговоров про облигации приходит следующая ошибка: — Взял в долг у брокера акции, продал, ждал падения. Акции выросли — а у меня всё закрыли. Причём не по моей цене, а по какой-то своей. Разбираю, как устроена маржинальная торговля, почему «короткая» позиция не имеет потолка убытка и что такое маржин-колл на самом деле.
Сначала механика. Маржинальная торговля — это сделки на заёмные средства брокера: покупка с плечом («вложил 100 тысяч, купил на 200») и...