Банковские услуги без привязки к адресу: как работают офисы на колёсах
Пока в мегаполисах банки открывают коворкинги и борются за место в торговых центрах, в небольших населённых пунктах картина противоположная: стационарные отделения закрываются, а на их место приходят мобильные офисы. Это не временная мера, а продуманный формат: автобусы с кассой, терминалами и сотрудником приезжают по расписанию, обслуживают жителей и уезжают. Для отдалённых районов такой офис нередко становится единственной возможностью получить банковские услуги без поездки в райцентр.
Как устроен мобильный банковский пункт
- Техническое оснащение. Передвижной офис - это микроавтобус или грузовик, переоборудованный под банковское помещение. Внутри есть касса, терминал для оплаты, зона для консультаций, иногда - банкомат. Набор оборудования позволяет выполнять базовые операции: открыть счёт, оформить карту, принять платёж, помочь с переводами.
- Чёткий график вместо «открыто всегда». Визиты планируются заранее: жители знают, что, например, каждую вторую среду месяца банк приезжает в их село. Такой подход создаёт предсказуемость - человек может заранее подстроить свой день под визит, а не надеяться на удачу.
- Гибкие маршруты для широкой зоны обслуживания. Один мобильный офис курсирует между десятками населённых пунктов и охватывает сразу несколько районов. Это позволяет эффективно использовать ресурсы: вместо того чтобы содержать отделение в каждом селе, банк концентрирует сервис в одной мобильной точке, которая регулярно объезжает нужные локации.
Почему банки делают ставку на передвижные офисы
Экономия ресурсов. Стационарное отделение требует аренды, коммунальных платежей, охраны и постоянного штата. В посёлке с несколькими сотнями жителей такие расходы не окупаются. Мобильный формат снижает издержки: один офис обслуживает множество точек, а затраты распределяются на большее число клиентов.
Учёт цифровой трансформации. Большинство простых операций люди уже выполняют через приложения. В отделение приходят либо за сложными услугами, либо потому, что не пользуются смартфоном. Передвижной офис закрывает именно эти потребности, не дублируя функционал онлайн‑банкинга и не тратя ресурсы на содержание полноценной точки.
Выполнение обязательств по доступности услуг. Банки обязаны обеспечивать присутствие в регионах. Мобильные офисы позволяют выполнить эти требования без убытков: это компромисс между экономической эффективностью и социальной функцией.
Что меняется для жителей: плюсы, минусы и нюансы
Доступность сохраняется, но становится расписанной. Даже если отделение закрылось, услуга не исчезает: человек может дождаться приезда мобильного офиса и решить вопрос на месте. Это лучше, чем ехать десятки километров в райцентр. Планирование вместо спонтанности. Раньше можно было зайти в отделение в любой рабочий день. Теперь нужно учитывать график: если вопрос срочный, остаётся либо ждать следующего визита, либо ехать в другой населённый пункт. Вопросы доверия. Не все воспринимают мобильный офис как полноценную альтернативу стационарному. Возникает ощущение, что это «временное решение» и потому менее надёжное. На практике такой офис работает по тем же правилам, предоставляет те же услуги и соответствует всем банковским стандартам.
Важные моменты: как пользоваться и на что обращать внимание
Это дополнение, а не замена цифровых сервисов. Передвижные офисы не отменяют онлайн-банкинг: для тех, кто уверенно пользуется приложением, визиты к сотруднику становятся редкостью. Но для людей, которым сложно освоить технологии, такой формат остаётся критически важным. Безопасность - в приоритете. Банки оснащают мобильные офисы средствами защиты и строго следят за соблюдением стандартов. При этом клиенту тоже стоит проявлять бдительность: проверять документы у сотрудника, не передавать данные карты посторонним, не вводить ПИН‑коды при посторонних.
Тренд может усилиться. Если мобильные офисы покажут свою эффективность, их количество вырастет, а число стационарных отделений в малых городах продолжит сокращаться. Это часть системной адаптации банковской инфраструктуры к реальным потребностям и экономике обслуживания.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Даже если квартира месяцами стоит с перекрытыми кранами и выключенным автоматом, квитанция всё равно съедает около 5 тысяч рублей в месяц. Постоянные строки за отопление, капремонт и содержание дома не пересчитываются ни при каких условиях — полностью обнулить платёж нельзя!
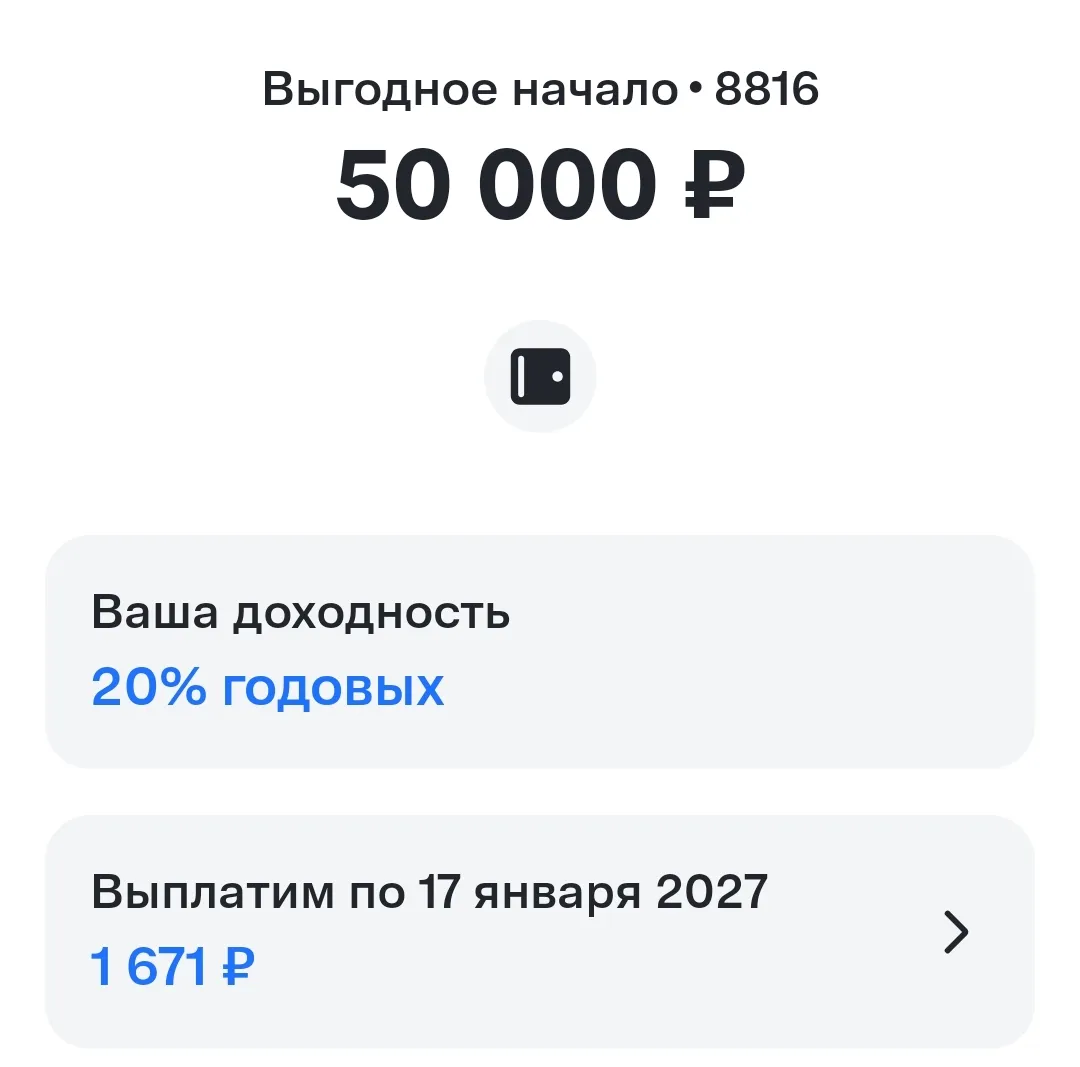
Когда я начала формировать свою первую финансовую подушку, то столкнулась с тем, что рекламная ставка в приложении банка и реальный доход в конце месяца могут сильно отличаться. На первый взгляд накопительный счет кажется выгоднее вклада, потому что деньги можно снять в любой момент без потери процентов. Но на практике у таких счетов есть несколько неочевидных условий, из-за которых доходность падает почти до нуля.Разберу на личном опыте, на какие пункты тарифа стоит смотреть перед тем, как...
Ещё недавно приложения для накоплений выглядели предельно просто: цифра на экране, прогресс‑бар и редкие напоминания. В 2026 году картина заметно меняется. Банки всё чаще встраивают в свои сервисы игровые механики - миссии, достижения, уровни и награды за то, что человек откладывает деньги или сдерживает импульсивные траты. И за этим стоит не просто желание сделать интерфейс ярче: цель - помочь миллионам людей превратить сбережения в устойчивую привычку.
Когда заходит речь о карманных деньгах, многие по привычке выдают наличные. Но с точки зрения учета личного бюджета и контроля расходов банковские инструменты работают гораздо нагляднее и дисциплинируют обе стороны.Если переводить эту задачу в плоскость банковских продуктов, хорошо работают три базовых механизма:
Привет! Хочу поделиться опытом, который, возможно, сэкономит кому-то нервы. Я долго пыталась вести учет финансов в таблицах и приложениях. Записывала каждую покупку, вплоть до пачки чипсов у дома. Итог: через две недели начиналась тревожность, а к концу месяца я либо бросала это дело, либо срывалась и тратила больше, чем планировала.

Я давно не пользовалась этим банком, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐
Озон, Гигант-Маркетплейс!

Зашла сегодня на WB и увидела много баллов, а я как раз хотела давно себе духи и перчатки прикупить. Положила товары в корзину, перехожу на страницу оплаты, баллы списываются, ставлю постоплату, заказываю и думаю "как хорошо, что со скидкой заказала то, чего давно хотела.


За каждой цепочкой обналичивания украденных денег стоит организатор — дроповод!