


Банкам не хватает денег: дефицит ликвидности вырос до триллионов
В российской банковской системе нарастает структурный дефицит ликвидности — по последним данным он достиг 4,05 триллиона рублей. При сохранении текущей динамики к концу года показатель может вырасти до 5,5 триллиона. Это одно из самых высоких значений за последние годы. Регулятор подчёркивает, что банки располагают достаточными ресурсами для исполнения обязательств, но сам масштаб дефицита требует внимательного разбора: что происходит и как это отражается на обычных клиентах.
Что такое структурный дефицит - простыми словами
Ликвидность - это возможность банка быстро получить деньги для текущих задач. Ей покрывают выдачу кредитов, выплаты процентов по вкладам, покупку ценных бумаг, соблюдение нормативов регулятора. Если собственных свободных средств не хватает, банк занимает у других банков или у Центрального банка. Структурный дефицит означает, что нехватка средств стала системной и постоянной. Это не разовый кассовый разрыв, а устойчивая потребность банковской системы в привлечении дополнительного финансирования. Важно понимать: это не признак того, что банки не могут вернуть деньги клиентам. Это сигнал, что им приходится регулярно искать источники средств, чтобы поддерживать нормальную работу.
Почему дефицит растёт: ключевые причины
Переток средств в наличные. Люди активнее снимают деньги со счетов и хранят их вне банковской системы. Объём наличных в обращении увеличивается, и чем больше денег уходит из банков, тем меньше остаётся ресурсов для кредитования и расчётов.
Высокая ключевая ставка. Дорогие деньги сдерживают спрос на кредиты со стороны бизнеса. Корпоративное кредитование сокращается, но обязательства банков по ранее выданным кредитам никуда не исчезают: проценты нужно платить. В результате доходы растут медленнее, чем текущие обязательства.
Большая долговая нагрузка реального сектора. Компании тратят значительные суммы на обслуживание старых кредитов. В 2025 году такие расходы достигли 13 триллионов рублей - это больше валовой прибыли промышленности. Из‑за этого бизнес не формирует свободные остатки, а значит, банки не получают новых ресурсов для своей работы.
Как дефицит сказывается на вкладчиках
Банки активнее привлекают деньги населения. Повышенные ставки по коротким вкладам, накопительным и инвестиционным счетам - это не просто маркетинговый ход. Так банки борются за ликвидность: чем больше средств на счетах, тем проще выполнять текущие обязательства. Условия становятся более адресными. Самые высокие ставки часто дают только новым клиентам, на ограниченную сумму или на короткий срок. Банки стараются не брать на себя долгосрочные обязательства по высокой доходности, потому что не уверены в стабильности ресурсной базы.
Вклады остаются надёжным инструментом, но требуют осознанного выбора. Регулятор подтверждает стабильность системы, однако в условиях дефицита ликвидности особенно важно внимательно читать условия: обращать внимание на сроки, ограничения и порядок начисления процентов. Не стоит гнаться за максимальной ставкой, если она даётся с серьёзными оговорками.
Важные моменты для обдумывания
- Дефицит - это напряжение, а не кризис. Регулятор не фиксирует признаков системного коллапса. Банки продолжают исполнять обязательства, но работают в более жёстких условиях.
- Высокие ставки по вкладам - временное решение. Как только давление на ликвидность ослабнет, банки начнут снижать доходность. Фиксация ставки может быть разумной стратегией, но только если вы уверены, что деньги не понадобятся раньше срока.
- Ситуация требует наблюдения. Если дефицит продолжит расти, это может повлиять на условия по вкладам и кредитам. Но паниковать не нужно: банковская система уже проходила периоды повышенной нагрузки, и этот - не самый острый.
Сигнал о напряжении, а не о крахе
Дефицит ликвидности в размере 4 триллионов рублей - серьёзный индикатор: банкам действительно не хватает свободных средств, и они вынуждены активнее конкурировать за деньги вкладчиков. Для одних это возможность получить повышенную доходность, для других - повод внимательнее отнестись к выбору условий. Система остаётся стабильной, но работает под нагрузкой. Дальнейшие условия по вкладам и кредитам будут зависеть от того, как быстро удастся снизить это напряжение - с помощью действий регулятора, изменения поведения клиентов и адаптации самих банков к текущей ситуации.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?


На форуме «Рынок ценных бумаг» заместитель министра финансов Иван Чебесков рассказал, что Минфин и Банк России разрабатывают оперативный план развития российского фондового рынка. Для координации усилий планируется создать специальный совет при правительстве. Цель заявлена амбициозная: к 2030 году капитализация рынка должна вырасти с текущих 20% ВВП до 66% - то есть более чем втрое.
В России ввели ограничение: один человек не может иметь больше двадцати банковских карт. Это часть антифрод‑пакета, и её главная задача - осложнить схемы дроперов, а не усложнить жизнь обычным пользователям.
Судебный приказ — самый быстрый способ взыскать долг: суд не вызывает стороны и не проводит заседание, судья смотрит только документы взыскателя. Поэтому о приказе нередко узнают, когда с карты уже списали деньги.
Судебный приказ — самый быстрый способ взыскать долг: суд не вызывает стороны и не проводит заседание, судья смотрит только документы взыскателя. Поэтому о приказе нередко узнают, когда с карты уже списали деньги.
Многие считают, что финансовая грамотность — это про сложные графики, акции и «купить дешевле доллара». На деле всё проще: это набор ежедневных привычек, которые позволяют спокойно жить, а не выживать от зарплаты до зарплаты. Расскажу о пяти правилах, которые работают независимо от размера дохода.
Многие люди недооценивают кэшбэки.
Я вообще не собирался "инвестировать" - просто хотел убрать с дебетовой карты лишние 150000₽, чтобы не тратить их на импульсивные заказы. Листал приложение банка, и там прямо в ленте выскочило: "Вклад под 14% с капитализацией". Я тогда даже не знал толком, что это значит, но кликнул. А дальше началось моё маленькое финансовое приключение.Я открыл вклад на 6 месяцев под 14% годовых с ежемесячной капитализацией. Вот что это дало на практике:
Сумма: 150000₽.
Срок: 6 месяцев.Ставка: 14...

Как будет меняться микрофинансовая отрасль в условиях обновления регулирования, какие вызовы стоят перед участниками рынка и как обеспечить доверие потребителей к финансовым услугам? Эти и другие вопросы станут центральными темами XXV Национальной конференции по микрофинансированию и финансовой доступности, которая пройдет 25–27 ноября 2026 года в Санкт-Петербурге.
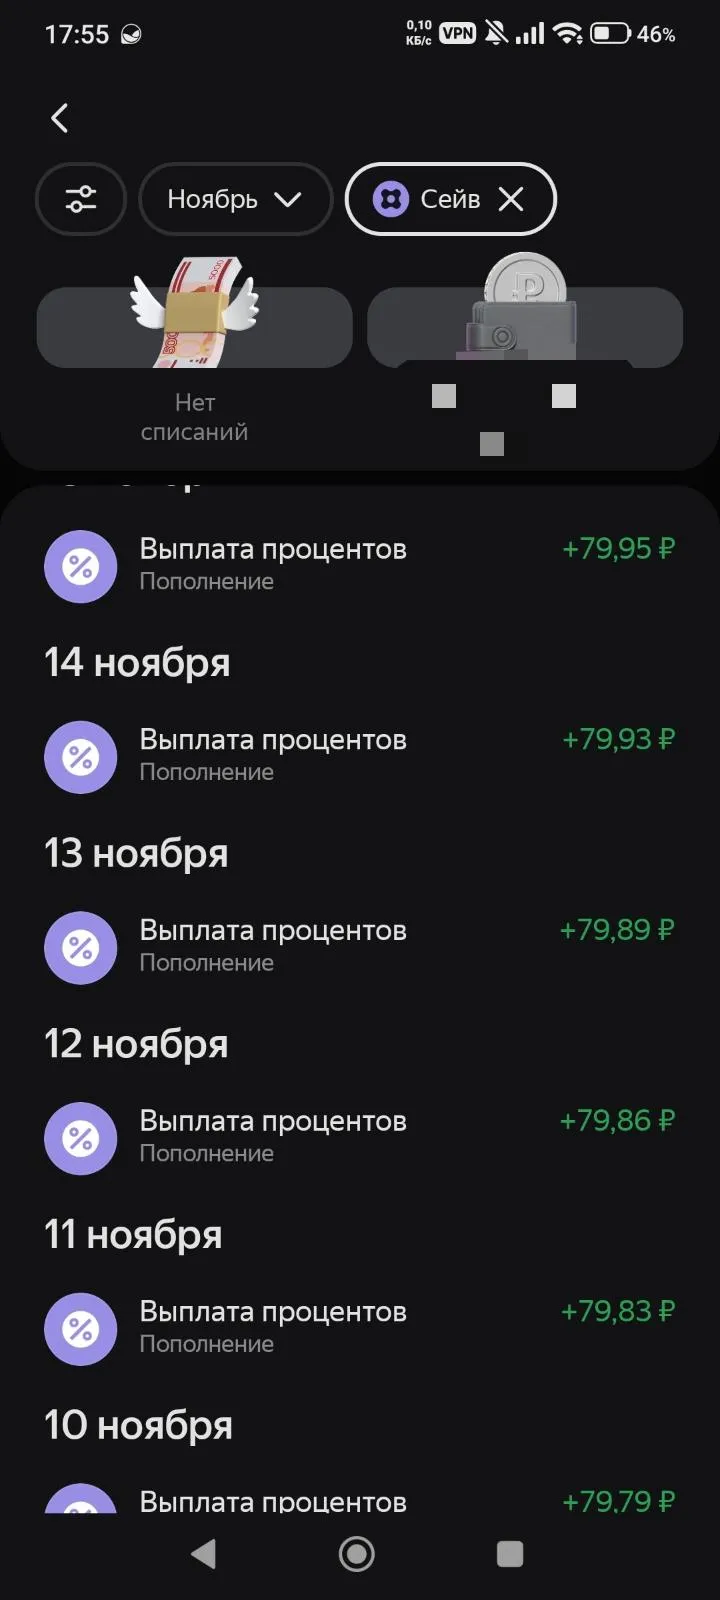
Всем привет! Хочу поделиться свежим личным кейсом. На руках у меня было 200 000 ₽ - деньги откладываю на новую машину через год, каждый месяц пополняю туда сумму и деньги начисляются на остаток. Держать под подушкой глупо, поэтому я начала искать, куда пристроить деньги так, чтобы их можно было снять в любой момент. Выбор пал на накопительный счёт Яндекс Сейв. Расскажу, как я получила 15%, почему дальше будет 13% только с картой Пэй, и что будет, если её нет. А ещё покажу диаграммы, которые я...

Добрый день, уважаемые коллеги!!!
