Переезд из одной страны ВНЖ в другую: что делать со счетами и картами
Бывает, что первая страна ВНЖ оказывается не последней. Работа переехала, дети пошли учиться в другом месте, климат или налоги оказались не теми, что ожидались. Документы на новый ВНЖ люди обычно готовят тщательно, а вот банковскую часть переезда часто откладывают на потом. Расскажу, на что я прошу клиентов обратить внимание, когда они меняют одну страну проживания на другую.
Старый счёт не нужно закрывать в первый же день
Самая частая ошибка: закрыть счёт в прежней стране сразу после получения нового ВНЖ. В первые месяцы на старый счёт ещё могут прийти возврат залога за аренду, последняя зарплата, возврат налога или страховки. Кроме того, через него удобно оплатить хвосты: коммунальные счета, расторжение договоров, последний платёж за школу.
Я советую держать старый счёт открытым, пока не закрыты все обязательства в прежней стране и пока новый счёт не заработал в полную силу. Это обычно несколько месяцев, а не несколько дней.
Но и молчать перед старым банком нельзя
Банк, который выдавал вам счёт как резиденту страны, исходил из вашего адреса и статуса. Когда вы переезжаете, эти данные меняются, и об этом стоит сообщить. Многие банки прямо прописывают такую обязанность в договоре.
Если банк узнаёт о переезде сам, например по возвращённому письму или по входам в приложение из другой страны, он может запросить объяснения или ограничить операции. Гораздо спокойнее написать первым: указать новый адрес, новый статус и сказать, планируете ли вы сохранять счёт.
Будьте готовы, что некоторые банки обслуживают только местных резидентов. Тогда счёт попросят закрыть, и лучше узнать об этом заранее, а не в момент, когда на него должны прийти деньги.
Налоговое резидентство меняется вместе с адресом
С переездом часто меняется и налоговое резидентство. Банки собирают эти сведения и передают их налоговым органам в рамках автоматического обмена информацией. Поэтому старый банк, скорее всего, попросит обновить анкету о налоговом резидентстве, а новый спросит о нём при открытии счёта.
Отвечать нужно одинаково и честно в обоих местах. Если в одном банке вы указали одну страну, а в другом другую без объяснений, это вызывает вопросы. Если в год переезда вы были резидентом двух стран или ваш статус ещё не определён, лучше обсудить это с налоговым консультантом до того, как заполнять анкеты.
Новый банк будет проверять вас с нуля
Опыт жизни в первой стране помогает, но не заменяет полную проверку. В новой стране понадобятся паспорт, карточка нового ВНЖ, подтверждение адреса и налоговый номер, если его уже выдали. Плюс документы об источнике денег.
Здесь работает в вашу пользу банковская история из прежней страны. Выписки за последний год, справка о том, что счёт ведётся без нарушений, договор аренды и документы о доходах там помогают новому банку понять, кто вы. Я прошу клиентов скачать и сохранить эти документы до того, как они закроют старый счёт: после закрытия доступ к приложению часто пропадает.
Как перевести деньги без лишних вопросов
Перевод накоплений из старой страны в новую обычно выглядит для банка понятно: деньги идут со счёта на ваше имя на счёт на ваше имя. Но крупная сумма всё равно может вызвать запрос.
Чтобы его упростить:
- переводите со своего счёта на свой, без промежуточных карт и посредников;
- в назначении платежа пишите прямо, например «перевод собственных средств в связи с переездом»;
- держите под рукой выписки, которые показывают, откуда деньги появились на старом счёте;
- если сумма большая, предупредите новый банк заранее.
Карты, подписки и автоплатежи
Карта прежнего банка ещё какое-то время будет работать, но за операции в другой валюте или стране может взиматься комиссия. Посмотрите тарифы и решите, чем вы будете пользоваться в переходный период.
Пройдитесь по всем автоплатежам: страховки, связь, подписки, налоги. Часть из них нужно перенести на новый счёт, часть отключить вместе с переездом. Отдельно проверьте, к какому номеру телефона привязаны подтверждения операций. Если вы меняете местную сим-карту, сначала обновите номер в банке, а потом отказывайтесь от старого.
Мой короткий порядок действий
- До переезда сообщить старому банку о планах и уточнить, сохранят ли счёт.
- Скачать выписки и справки за последний год.
- Открыть счёт в новой стране, используя эти документы.
- Перенести автоплатежи и обновить номер телефона.
- Перевести основную сумму со своего счёта на свой.
- Закрыть старый счёт, когда все обязательства в прежней стране исполнены.
Переезд из одной страны ВНЖ в другую не требует начинать финансовую жизнь заново. Он требует аккуратности и правильной последовательности. Если вы сейчас в такой ситуации, пишите в комментариях, какой шаг вызывает больше всего вопросов.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.
Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Почему важно иметь финансовую подушку безопасности?

В ноябре в динамике цен сложилась парадоксальная картина. Официальная статистика фиксирует небольшой рост инфляции - в том числе за счёт подорожавших продуктов. При этом сами предприятия второй месяц подряд снижают планы по повышению цен. Разберёмся, как уживаются эти тенденции и что это значит для покупателей.

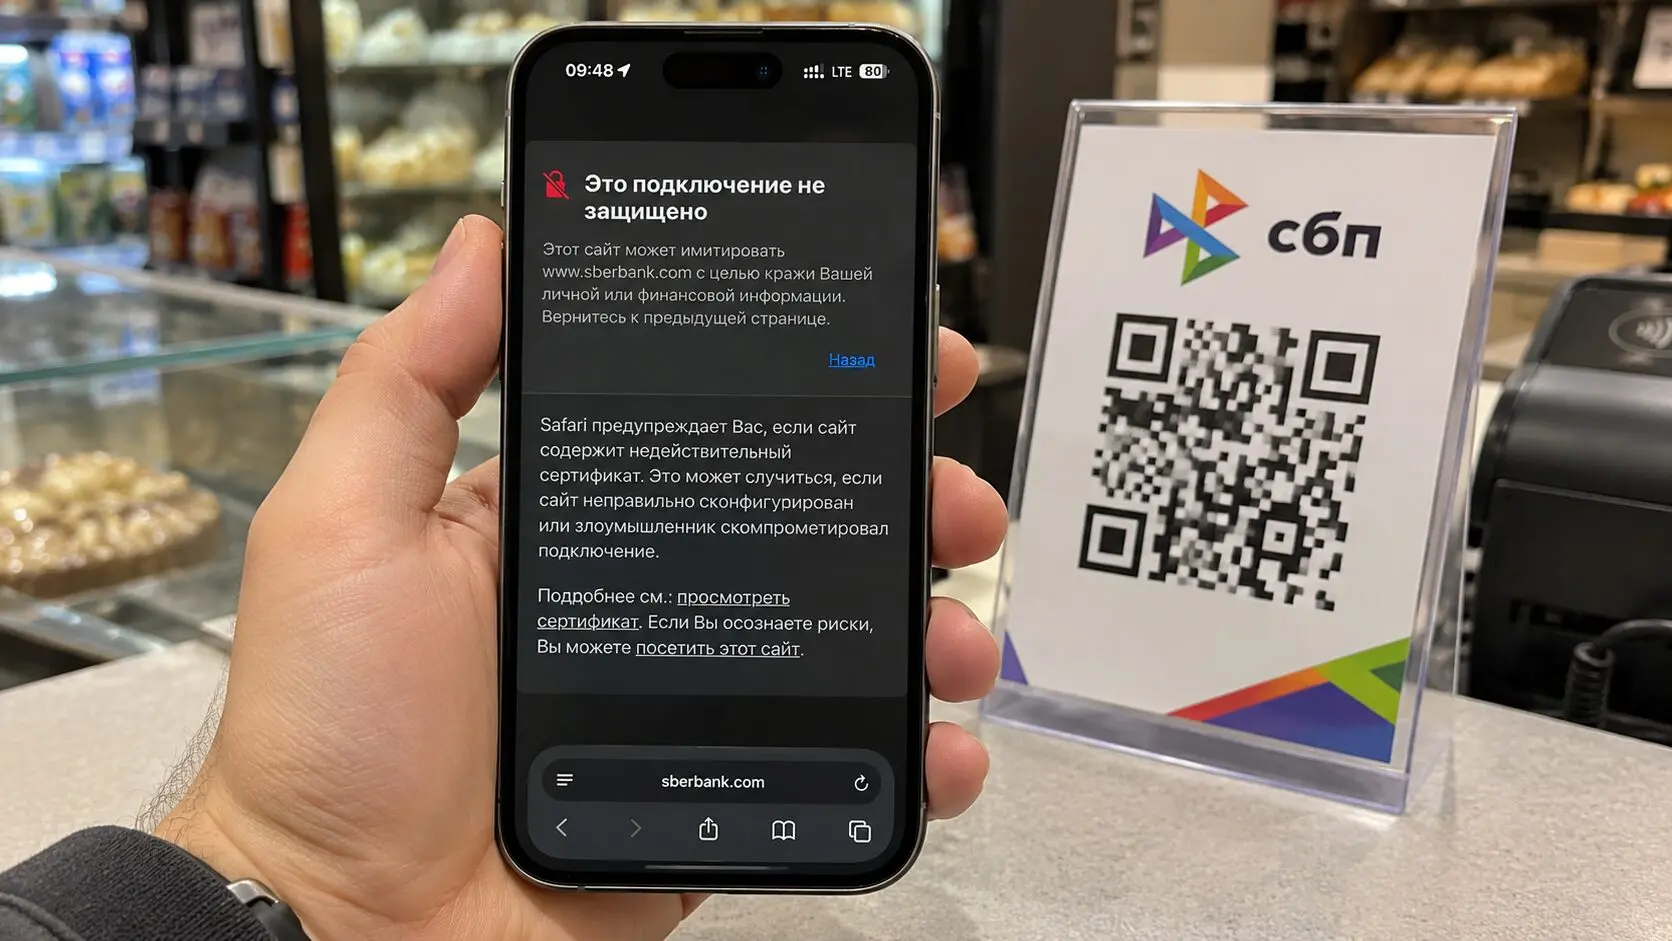
При оплате через Систему быстрых платежей или по универсальному QR‑коду пользователи всё чаще видят в браузере предупреждение о незащищённом соединении. Это не вирус, не взлом и не мошенничество - а техническое следствие перехода платёжной инфраструктуры на российские сертификаты безопасности. Сообщение выглядит тревожно, но с вашими деньгами и данными ничего не происходит.

Добрый👋
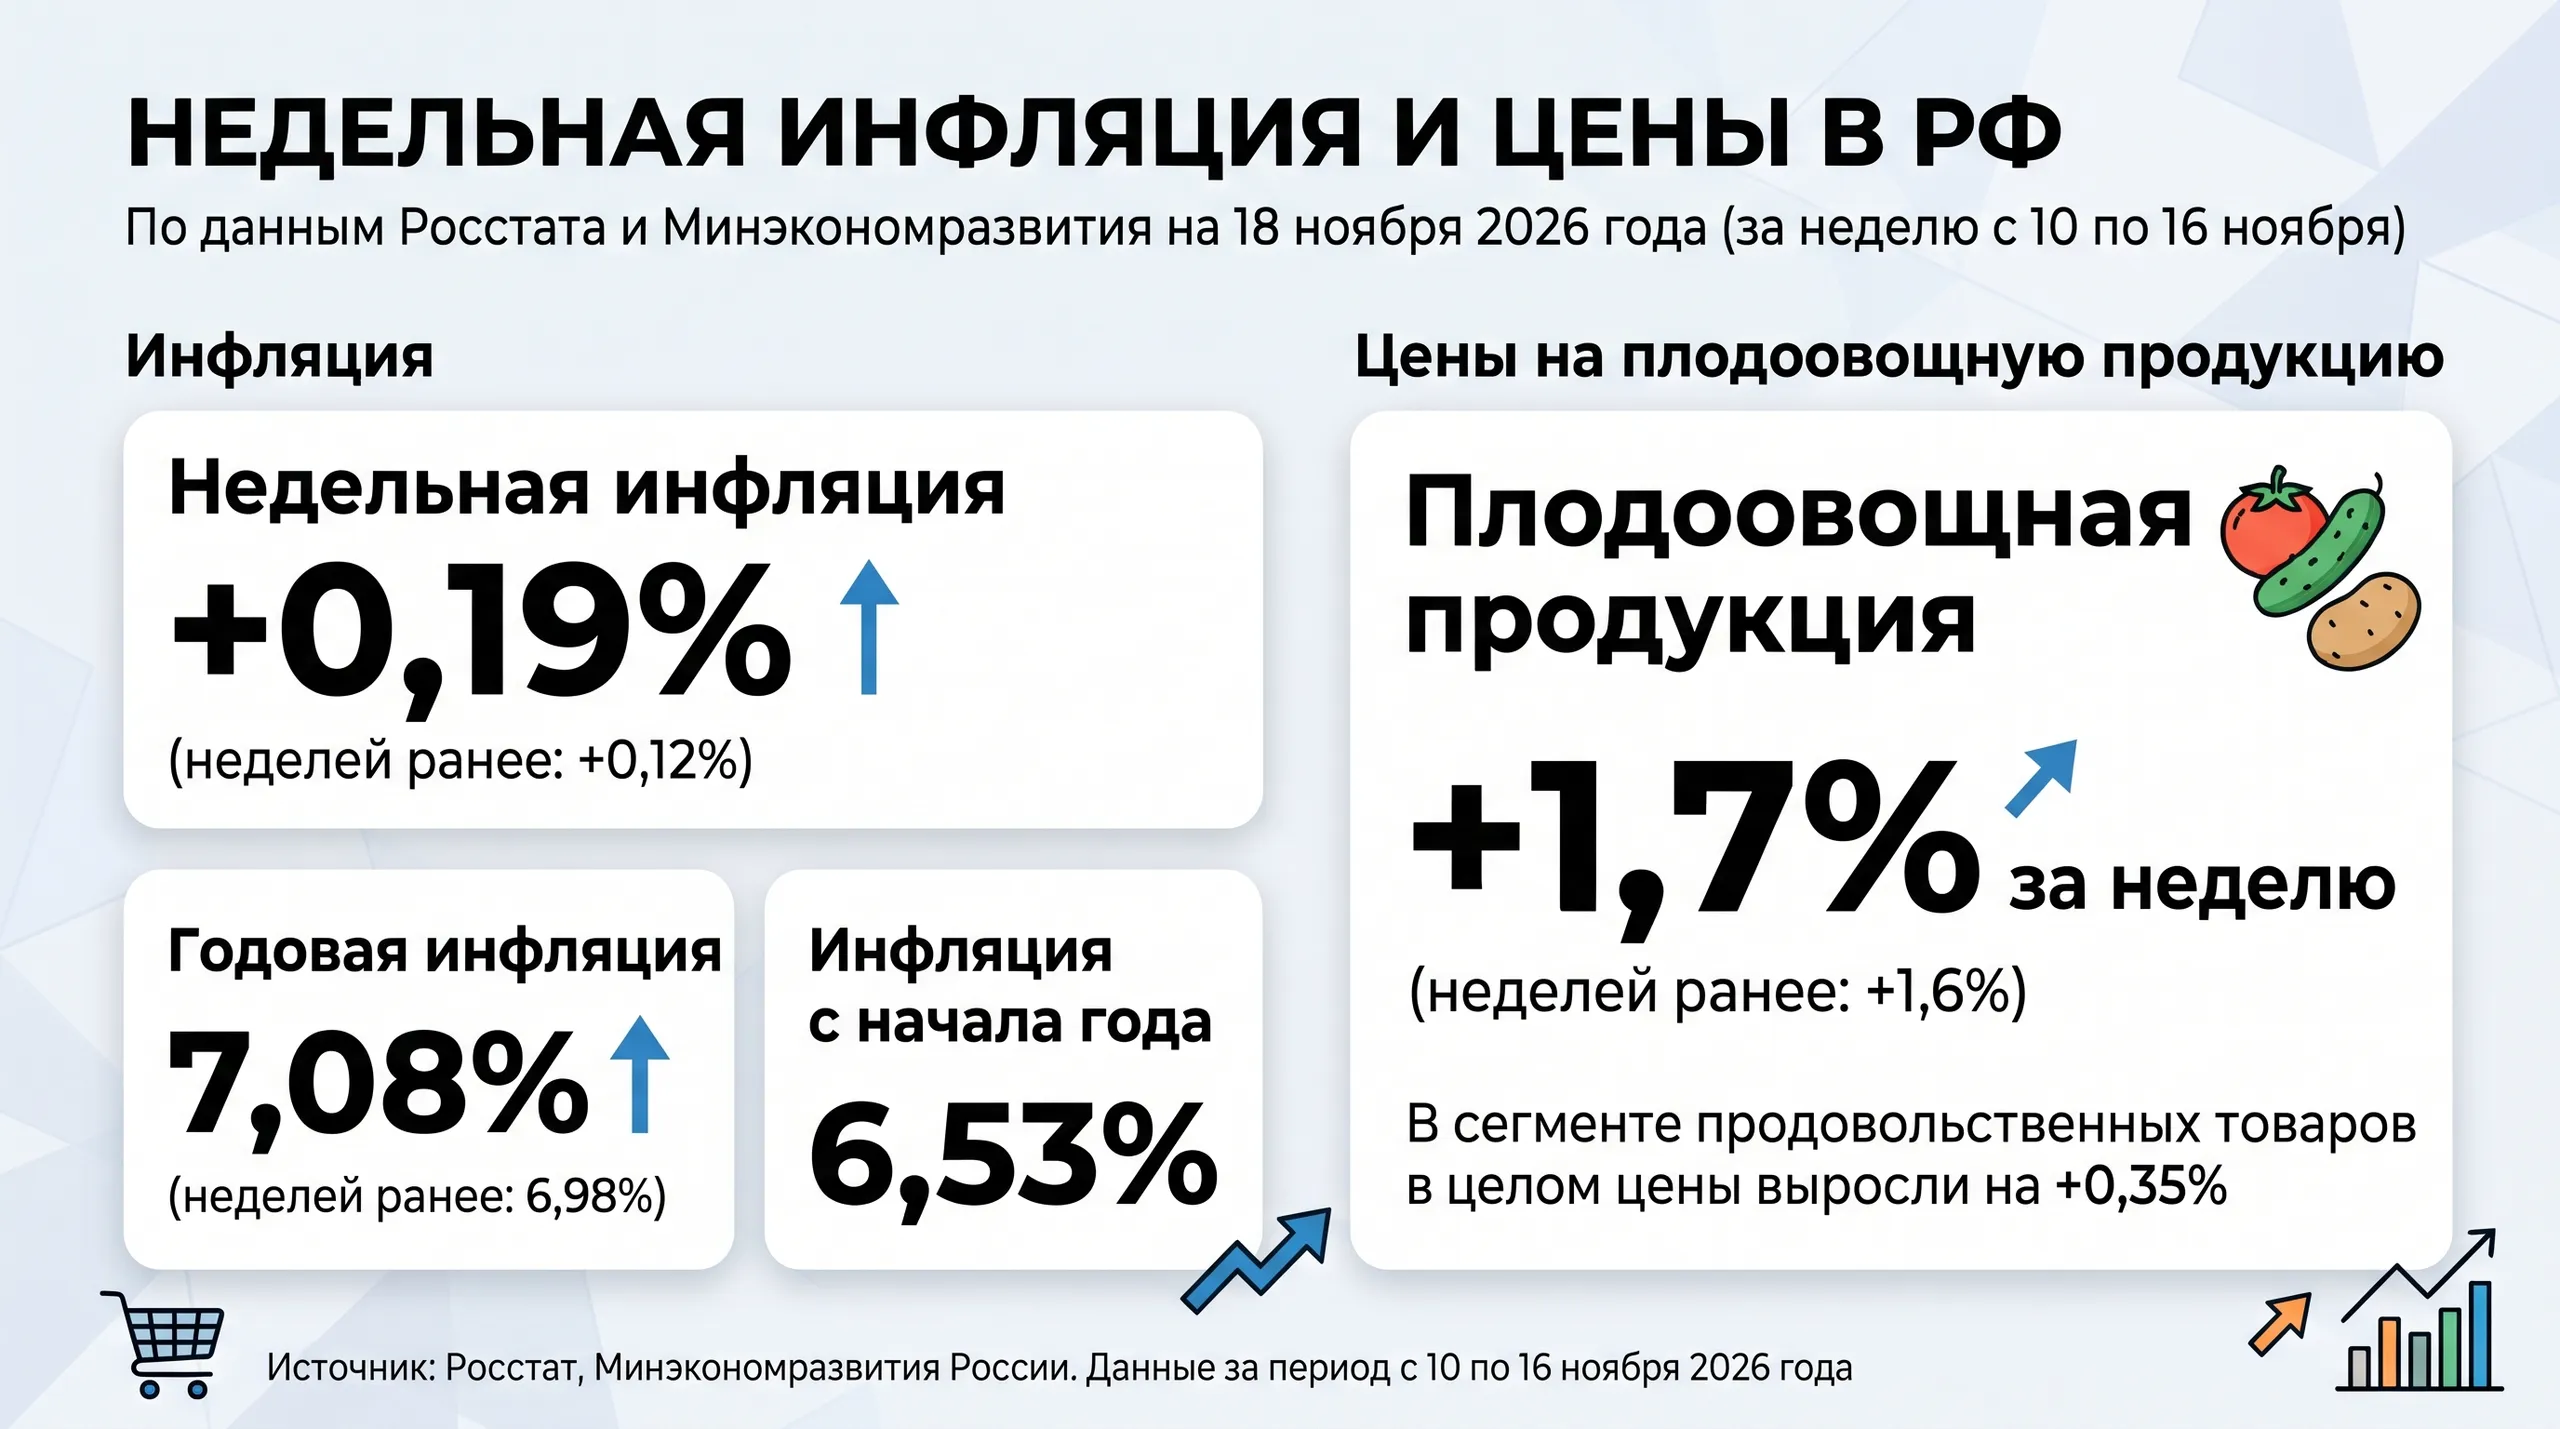
Сегодня, 18 ноября, вышли свежие цифры Росстата и Минэкономразвития: за неделю с 10 по 16 ноября цены выросли на 0,19%, а годовая инфляция добралась до 7,08%. Но больше всего в сводке цепляет даже не общий индекс и не рост всей плодоовощной продукции на 1,7%, а то, как уверенно улетели в космос обычные огурцы - плюс 10% всего за одну неделю.
Совмещать работу и учебу — это как пытаться жонглировать горящими факелами на моноцикле. Поначалу кажется, что ты просто супергерой, но уже через месяц мозг начинает плавиться, а кофе перестает действовать. Я прошел через этот ад и вывел пару правил, которые реально спасают, а не просто красиво звучат в книжках.
Во-первых, забудьте про перфекционизм. Пятерка по непрофильному предмету не стоит бессонной ночи перед важным созвоном. Выбирайте, где сегодня нужно выложиться на максимум, а где...

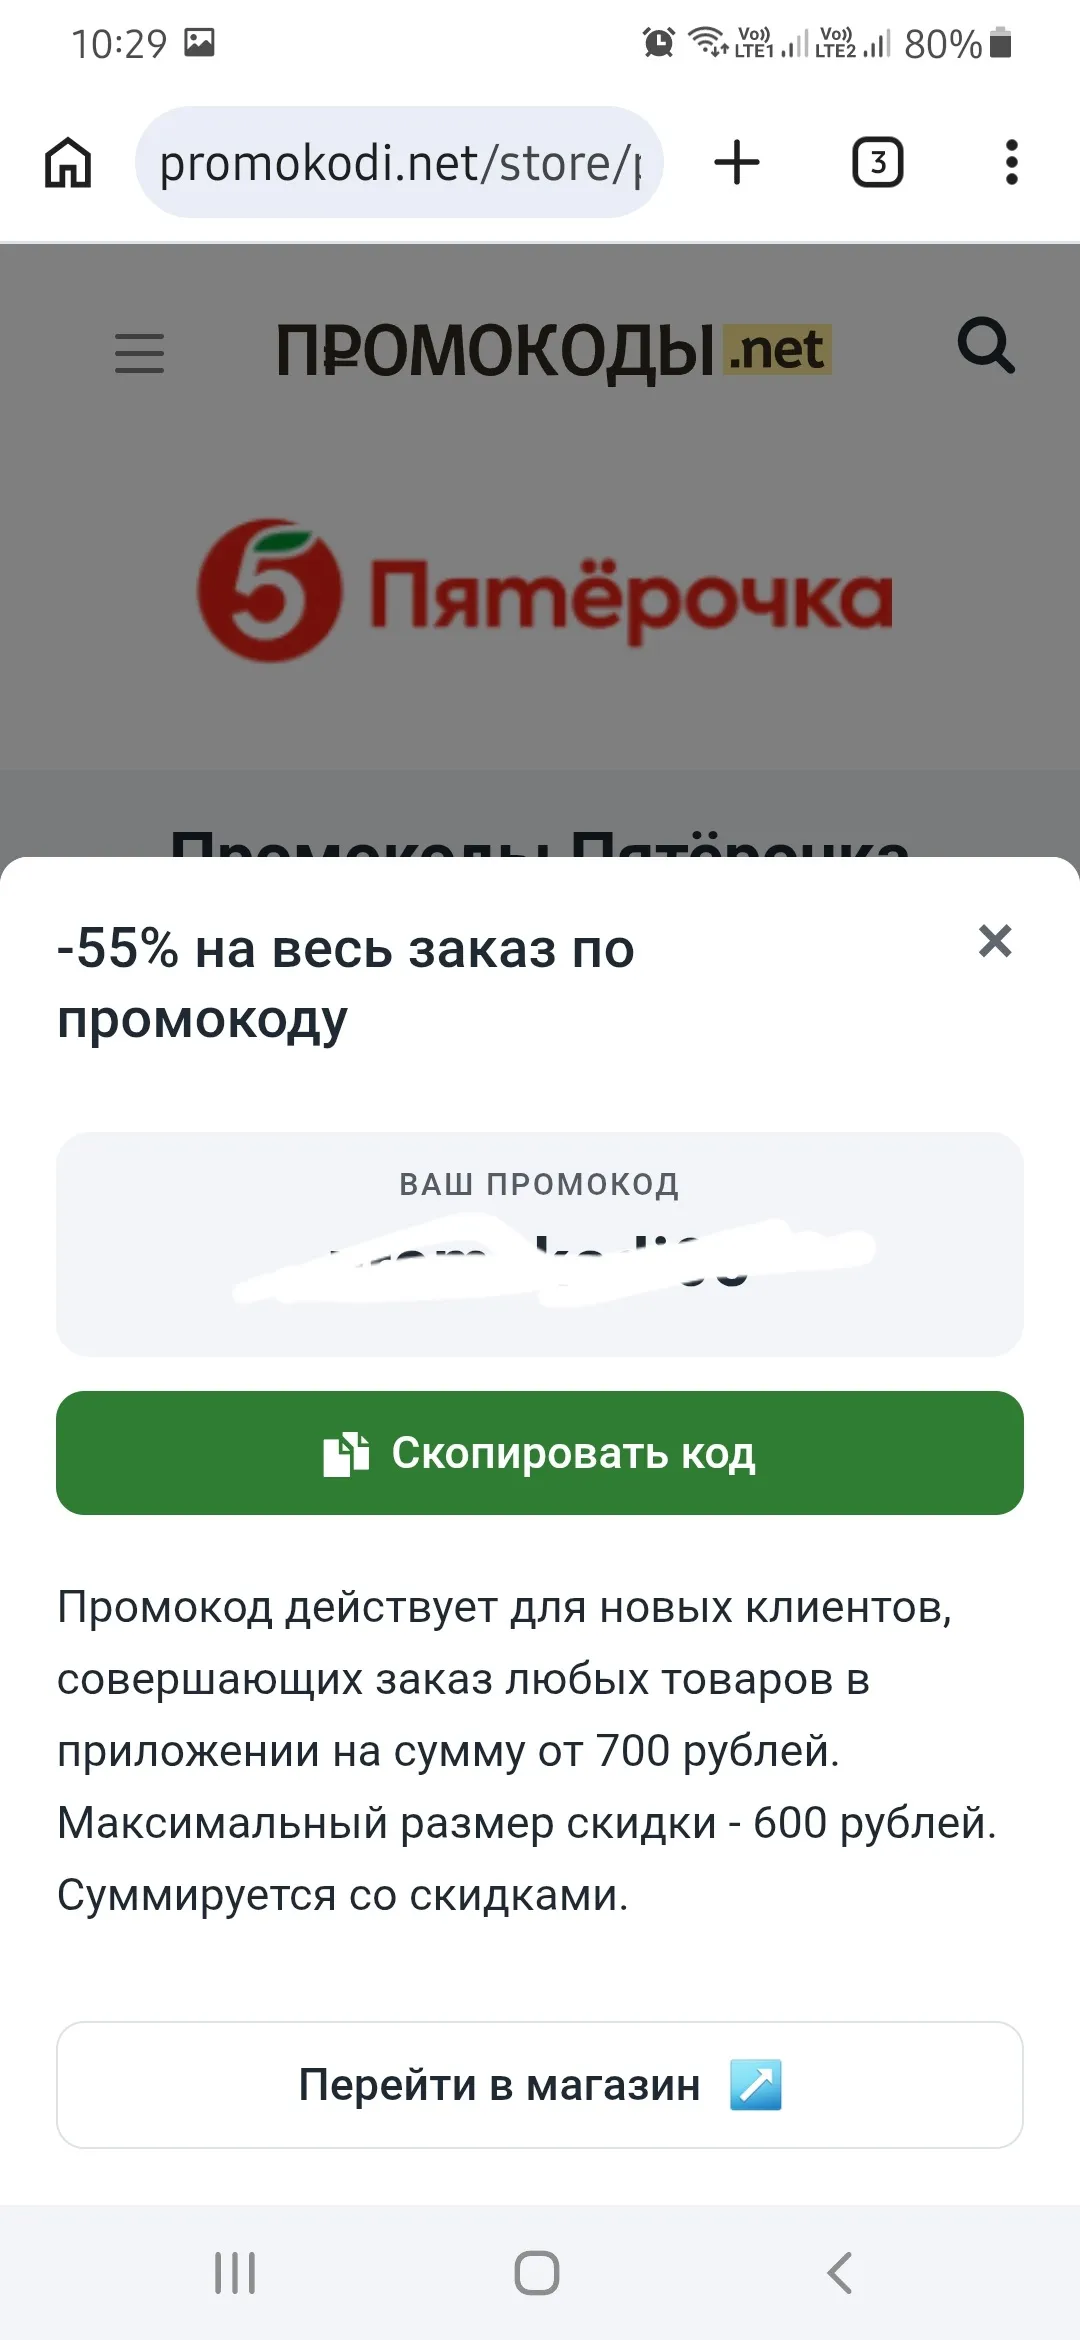
В современном мире, когда цены на продукты в супермаркетах растут буквально каждую неделю, очень хочется найти хоть какую-то возможность сэкономить. Я давно заметила, что заказывать продукты онлайн через приложение — это не только удобно, но и зачастую выгоднее, чем идти в магазин пешком.
У меня в этом году впервые случился момент «надо разобраться с налогом на вклады». Погуглил, перечитал пару противоречивых статей, сел с калькулятором — и удивился, насколько проще всё на самом деле, чем пишут в панических телеграм-каналах. Разбираю по полочкам, чтобы вы за пять минут поняли, касается это вас или нет.
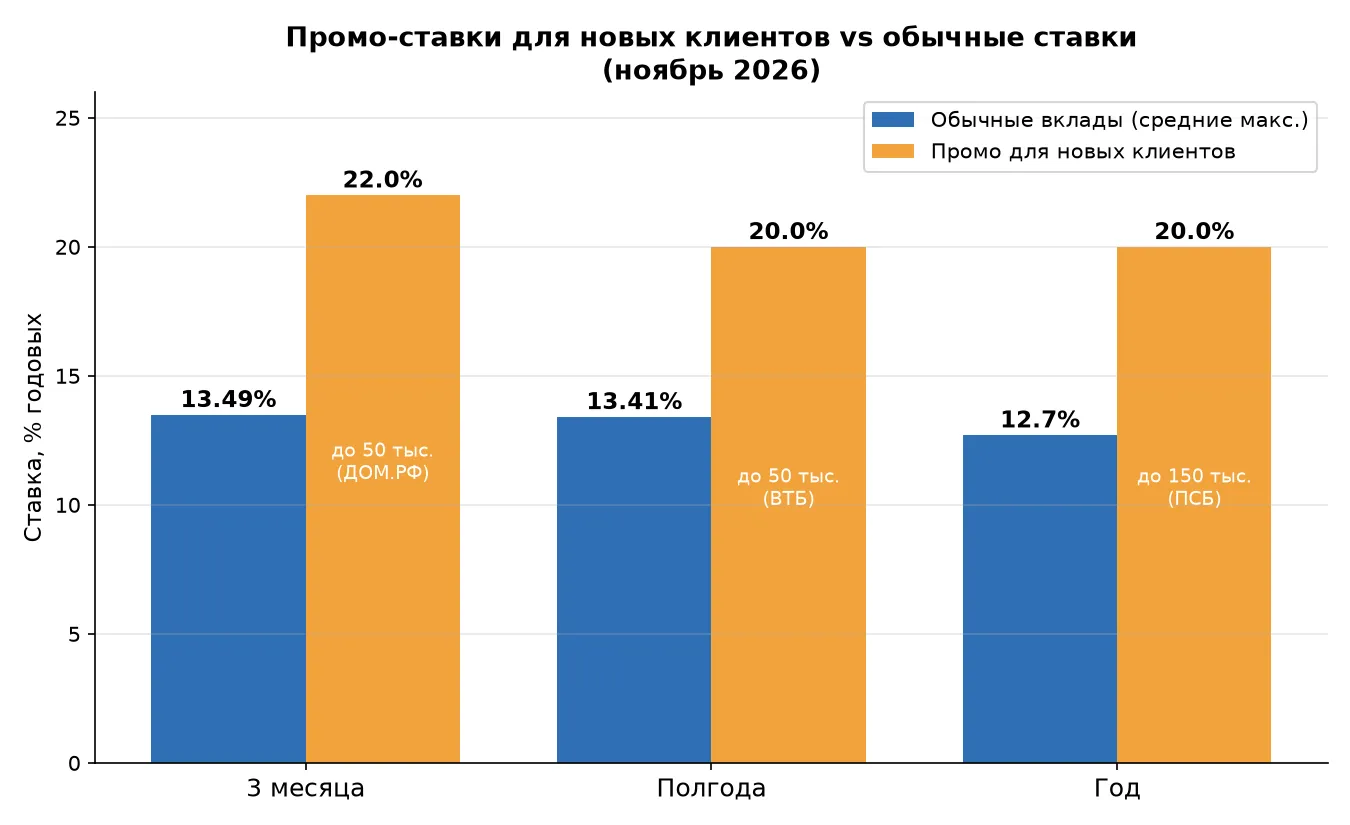
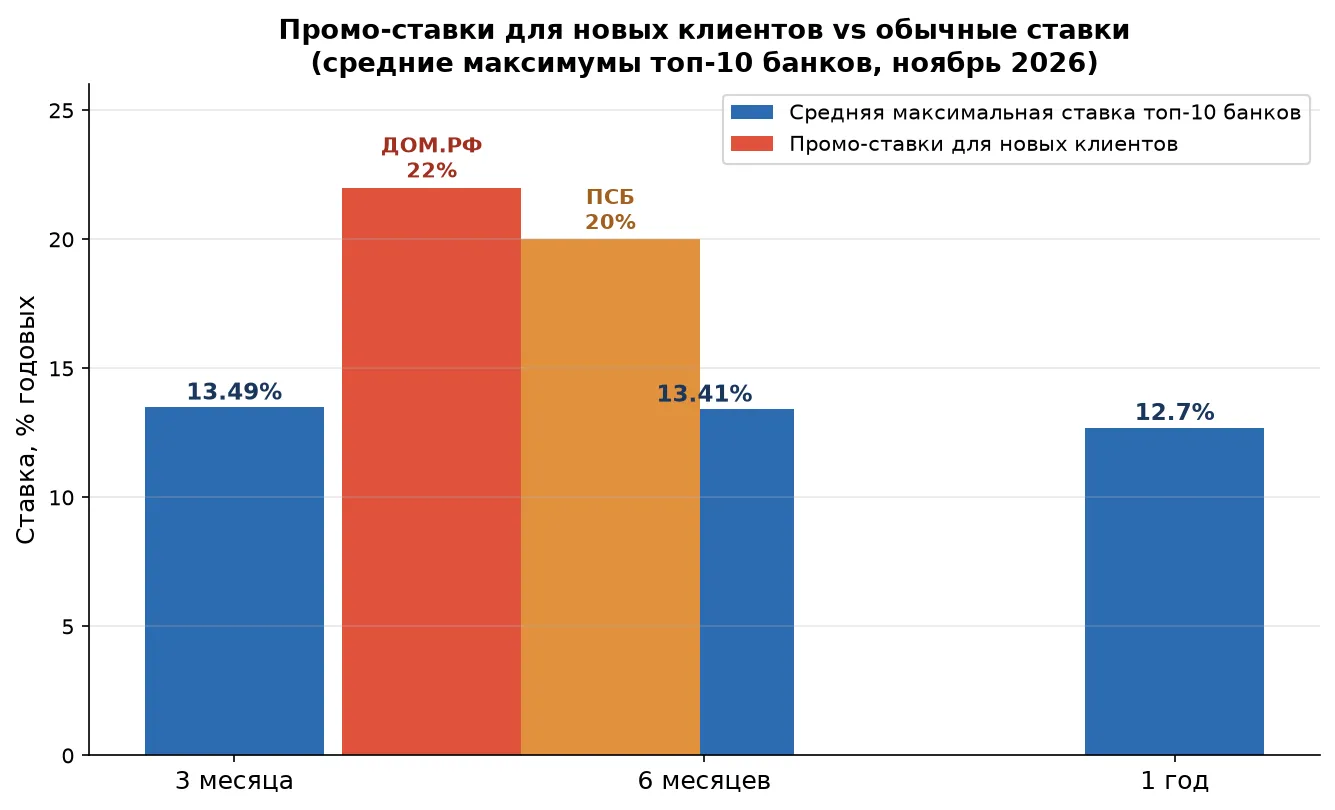
Задача простая: есть сумма, которая не нужна пару месяцев, но хочется выжать из неё максимум. Плюс хочу разобраться, стоит ли заморачиваться с «промо-вкладами для новых клиентов» — они сейчас гремят по всем банкам. Сел, посчитал, показываю.
За год подорожание на 71–154%, и нам уже официально говорят: не ждите низких цен.