


Предновогодние акции банков на сегодня: что действует и где подвох
Банки уже начали готовить праздничные предложения, и разобраться в них непросто. Условия меняются раз в неделю, на баннере крупно написано «20%», а мелким шрифтом стоят лимиты, сроки и требование «новых денег».
Что происходит на рынке
Главный фон, это ключевая ставка. 23 октября Банк России оставил ее на уровне 14%. Отсюда и промоставки: банкам нужно привлечь деньги к концу года, а отдавать высокий процент надолго они не хотят.
Сезонные вклады только начинают появляться. Динамика при этом заметна: с 9 по 15 ноября условия депозитов пересмотрели 19 банков, из них 13 повысили доходность. Первые новогодние предложения дают 13,6–14 % годовых, а это примерно на два процентных пункта выше средней доходности трёхмесячных вкладов.
Для сравнения: средняя ставка по рублёвым депозитам по данным «Банки.ру» составляет 10,23%, на три месяца в среднем 11,74%, а на год всего 9,80%. Рекламные 14% и 20% заметно выше рынка, и именно поэтому за каждой такой цифрой стоят ограничения.
Что предлагают банки
ВТБ: три разных предложения
Первое: обычный «ВТБ-Вклад» на четыре месяца. С 13 ноября максимальная ставка на этом сроке при размещении новых для банка средств от 1,5 млн рублей составляет 13,6% для розничных клиентов и 14% для сегментов «Привилегия» и Private Banking; для новых денег от 500 тысяч рублей розничным клиентам предлагают 13,5%. При этом на двух месяцах доходность снизили: с 6 ноября по «ВТБ-Вкладу» на два месяца ставка составляет 12,8–13% годовых.
Второе: промовклад «Выгодное начало». С 11 ноября ставка выросла с 14 до 20 % годовых, но только при вложении от 10 до 50 тысяч рублей ровно на 61 день; пополнять вклад и снимать часть денег нельзя, проценты платят в конце срока, а при досрочном закрытии ставка падает до 0,01 %. Вклад доступен новым клиентам, а также действующим, у которых не было вкладов и накопительных счетов в банке. Простой расчёт без налога и капитализации: 50 тысяч рублей под 20 % за 61 день приносят около 1 670 рублей. Выгодно как небольшой бонус к праздникам, но не как способ заработать.
Третье: вклад «Вместе». С 18 ноября ВТБ предлагает по нему 20 % годовых на 61 день, но оформить его можно только в отделениях «Почты России», и у клиента может быть лишь один такой вклад.
Альфа-Банк
ВТБ и Альфа-Банк подняли приветственную ставку по накопительным счетам до 14,7 %. В «Альфа-Счёте» она действует три месяца при открытии до 29 ноября и сумме до миллиона рублей; если открыть счёт позже, повышенную ставку будут платить два месяца вместо трёх. То есть торопиться стоит, только если вам нужен именно трёхмесячный вариант.
Есть и вклады. «Альфа-Вклад Зарплатный» даёт 19,83 % на два месяца, но только клиентам, которые подключили получение зарплаты на условиях акции, от 10 тысяч рублей. В подборке на 10 ноября значился также «Альфавыгодный 2.0»: 14,33 % (14,5 % с ежемесячной капитализацией) на три месяца при сумме 3 млн рублей.
Газпромбанк
С 10 ноября по накопительному «ГПБ-счёту» приветственная ставка на минимальный остаток выросла с 14 до 14,5 %, а базовая снизилась до 12,5 %; по счёту с начислением на ежедневный остаток промоставка составляет 13,75 %. Повышенные ставки действуют в первые два календарных месяца, на остаток до 10 млн рублей и для клиентов, у которых за последние 90 дней не было срочных вкладов и накопительных или других процентных счетов с остатками от 100 рублей.
Т-Банк
С 10 ноября Т-Банк повысил ставки по непополняемому «СмартВкладу» в рублях: на четыре месяца с 11,5 до 14 % годовых, на пять и шесть месяцев до 12 %. Есть ограничение, которое легко пропустить: лимит в 3 млн рублей относится к суммарному остатку по всем непополняемым рублёвым вкладам на четыре месяца, открытым с 10 ноября, и в него входят капитализированные проценты. Ставки по пополняемым вкладам при этом не менялись.
Сбер
С 27 октября у Сбера появились накопительные счета с начислением на минимальный остаток со ставкой до 14,5 %; на ежедневный остаток доходность может достигать 12,5 %. Что касается вклада «Лучший %», то по данным на 17 сентября, ставка 13,5 % действовала на срок от трёх до семи месяцев и только на новые деньги. С тех пор условия могли измениться, поэтому ставку лучше посмотреть в приложении.
ПСБ и «Дом.РФ»
С 10 ноября ПСБ изменил ставку по накопительному счёту «Импульс»: вместо 15 % клиенты, у которых за последние полгода не было вкладов и счетов в банке с остатком больше тысячи рублей, получают 16 %. Что касается «Дом.РФ», то по мониторингу «РБК Инвестиций» на 10 ноября банк лидировал по ставке на три месяца: 14,5 %.
Где подвох
Почти у каждой акции есть одно и то же набор условий. Их стоит проверить до того, как переводить деньги.
- «Новые деньги» и «новый клиент». Ставка часто действует только для тех, у кого раньше не было вкладов или счётов.
- Минимальный или ежедневный остаток. Если проценты считают на минимальный остаток за месяц, любое снятие снижает доход. Ставка на ежедневный остаток ниже, но она честнее для денег, к которым вы обращаетесь.
- Сезонный вклад нельзя пополнять и снимать. Такие вклады обычно не предусматривают пополнения и частичного снятия, а при досрочном закрытии весь доход пересчитывают по ставке 0,01 %.
- Годовая ставка не равна доходу за срок. Ставка 14 % годовых на три месяца не принесёт 14 % от суммы: начисление зависит от фактического срока. Например, 500 тысяч рублей под 14 % на четыре месяца дадут примерно 23 тысячи рублей до налога (это мой расчёт без капитализации).
- Лимиты на сумму. У 20 % обычно потолок в 50 тысяч, у Т-Банка 3 млн на все вклады определённого срока, у Газпромбанка 10 млн на счёт. Рекламная цифра относится только к этим суммам.
- Налог. Проценты складываются, а налог берут с превышения лимита, который для 2026 года предварительно равен 160 тысячам рублей, окончательную сумму определят после завершения года. Кроме того, налог начисляют за тот год, в котором проценты фактически выплатили.
- Страхование. Вклады застрахованы агентством по страхованию вкладов до 1,4 млн рублей. Это относится к деньгам в одном банке: если вы держите там больше, лучше распределить.
Стоит ли ждать декабря?
Интуитивно кажется, что ставки к Новому году только вырастут. Эксперты считают иначе. Руководитель направления экспертной аналитики «Банки.ру» Инна Солдатенкова прогнозирует, что в декабре сезонных программ станет больше, но широкий выбор сам по себе не означает роста ставок. Ключевое правило из её совета простое: если подходящий вариант уже есть, нужно оценить его условия и не откладывать решение только ради праздничной акции.
Есть и обратная сторона: промоставки могут снижаться так же быстро, как поднимаются. Пример тому ВТБ: два месяца там сначала были под 14 %, а с 6 ноября стали 12,8–13 %. И самые выгодные условия чаще всего действуют на срок 3–4 месяца, а по вкладам на один–два месяца многие банки снизили доходность до 12,8–13 %.
Как выбирать
Универсального ответа нет, но есть несколько вопросов, которые отсеивают лишнее.
- Когда мне понадобятся эти деньги? Если могут понадобиться раньше срока, смотрите накопительный счёт, а не непополняемый вклад.
- Подхожу ли я под условия? «Новый клиент» и «нет вкладов за 90–180 дней» проверяются автоматически, и повторно акцию не получить.
- Сколько я реально заработаю в рублях? Умножьте сумму на ставку и на долю года. 50 тысяч под 20 % на два месяца и 500 тысяч под 14 % на четыре месяца дают сопоставимые суммы, но второе требует в десять раз больше денег.
- Что произойдет после акции? Повышенная ставка по счетам действует два–три месяца, потом остаётся базовая. Календарь пригодится, чтобы не забыть переложить деньги.
- Не слишком ли много я держу в одном банке? Страховка покрывает до 1,4 млн рублей.
Все перечисленное актуально на 19 ноября 2026 года и может измениться уже на следующей неделе: перед открытием вклада проверьте ставку в приложении банка. Это обзор публичных предложений, а не индивидуальная финансовая рекомендация, и я не финансовый консультант. Если сумма для вас значительная, сопоставьте условия на сайте банка и при необходимости обратитесь к специалисту.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?


С 2027 года Банк России начнет передавать ФНС данные о движении средств по личным текущим счетам граждан, если операции будут выглядеть как систематическое получение дохода от других физлиц. Новый канал обмена информацией нужен прежде всего для выявления незадекларированных доходов от предпринимательской деятельности. На расчетные счета ИП и бизнеса, открытые для коммерческой деятельности, этот механизм не распространяется. Об этои пишет «Forbes».
Обычные покупки уже давно превратились для меня в квест по поиску выгоды. Т-Банк регулярно подкидывает предложения с повышенным кешбеком на разные товары. Альфа-Банк радует кешбэком во «Вкусно и точка». А ещё есть баллы за отзывы на товары на маркетплейсах. Эта охота уже превратилась в игру. Поиск кешбэка стал неким хобби. Приятно же, когда за привычные действия тебе ещё что-то возвращается. Даже оформление ОСАГО стало частью этой игры.
Здравствуйте, читатели. Я студент экономист 1 курса РЭУ им. Плеханова. Хочу поделиться своим разбором и мыслями по поводу ключевой ставки. Если что-то не так, то поправьте меня в комментариях. Спасибо.
Далеко не у всех людей имеются свободные крупные суммы, которые клиент банка/ов готов отправить увеличиваться на вкладе. Но если имеется как раз-таки не особенно большая сумма, и человеку удобно отправить эти деньги множиться на вклад - на этом рынке имеются опции с нескромными ставками.


В ноябре банки активно продвигают комбо-вклады под высокий процент в связке с программой долгосрочных сбережений (ПДС). Я решил прикинуть на свои 100 тыс. руб, где здесь реальная выгода в 53 года, а где просто заморозка денег ради красивой ставки на три месяца.
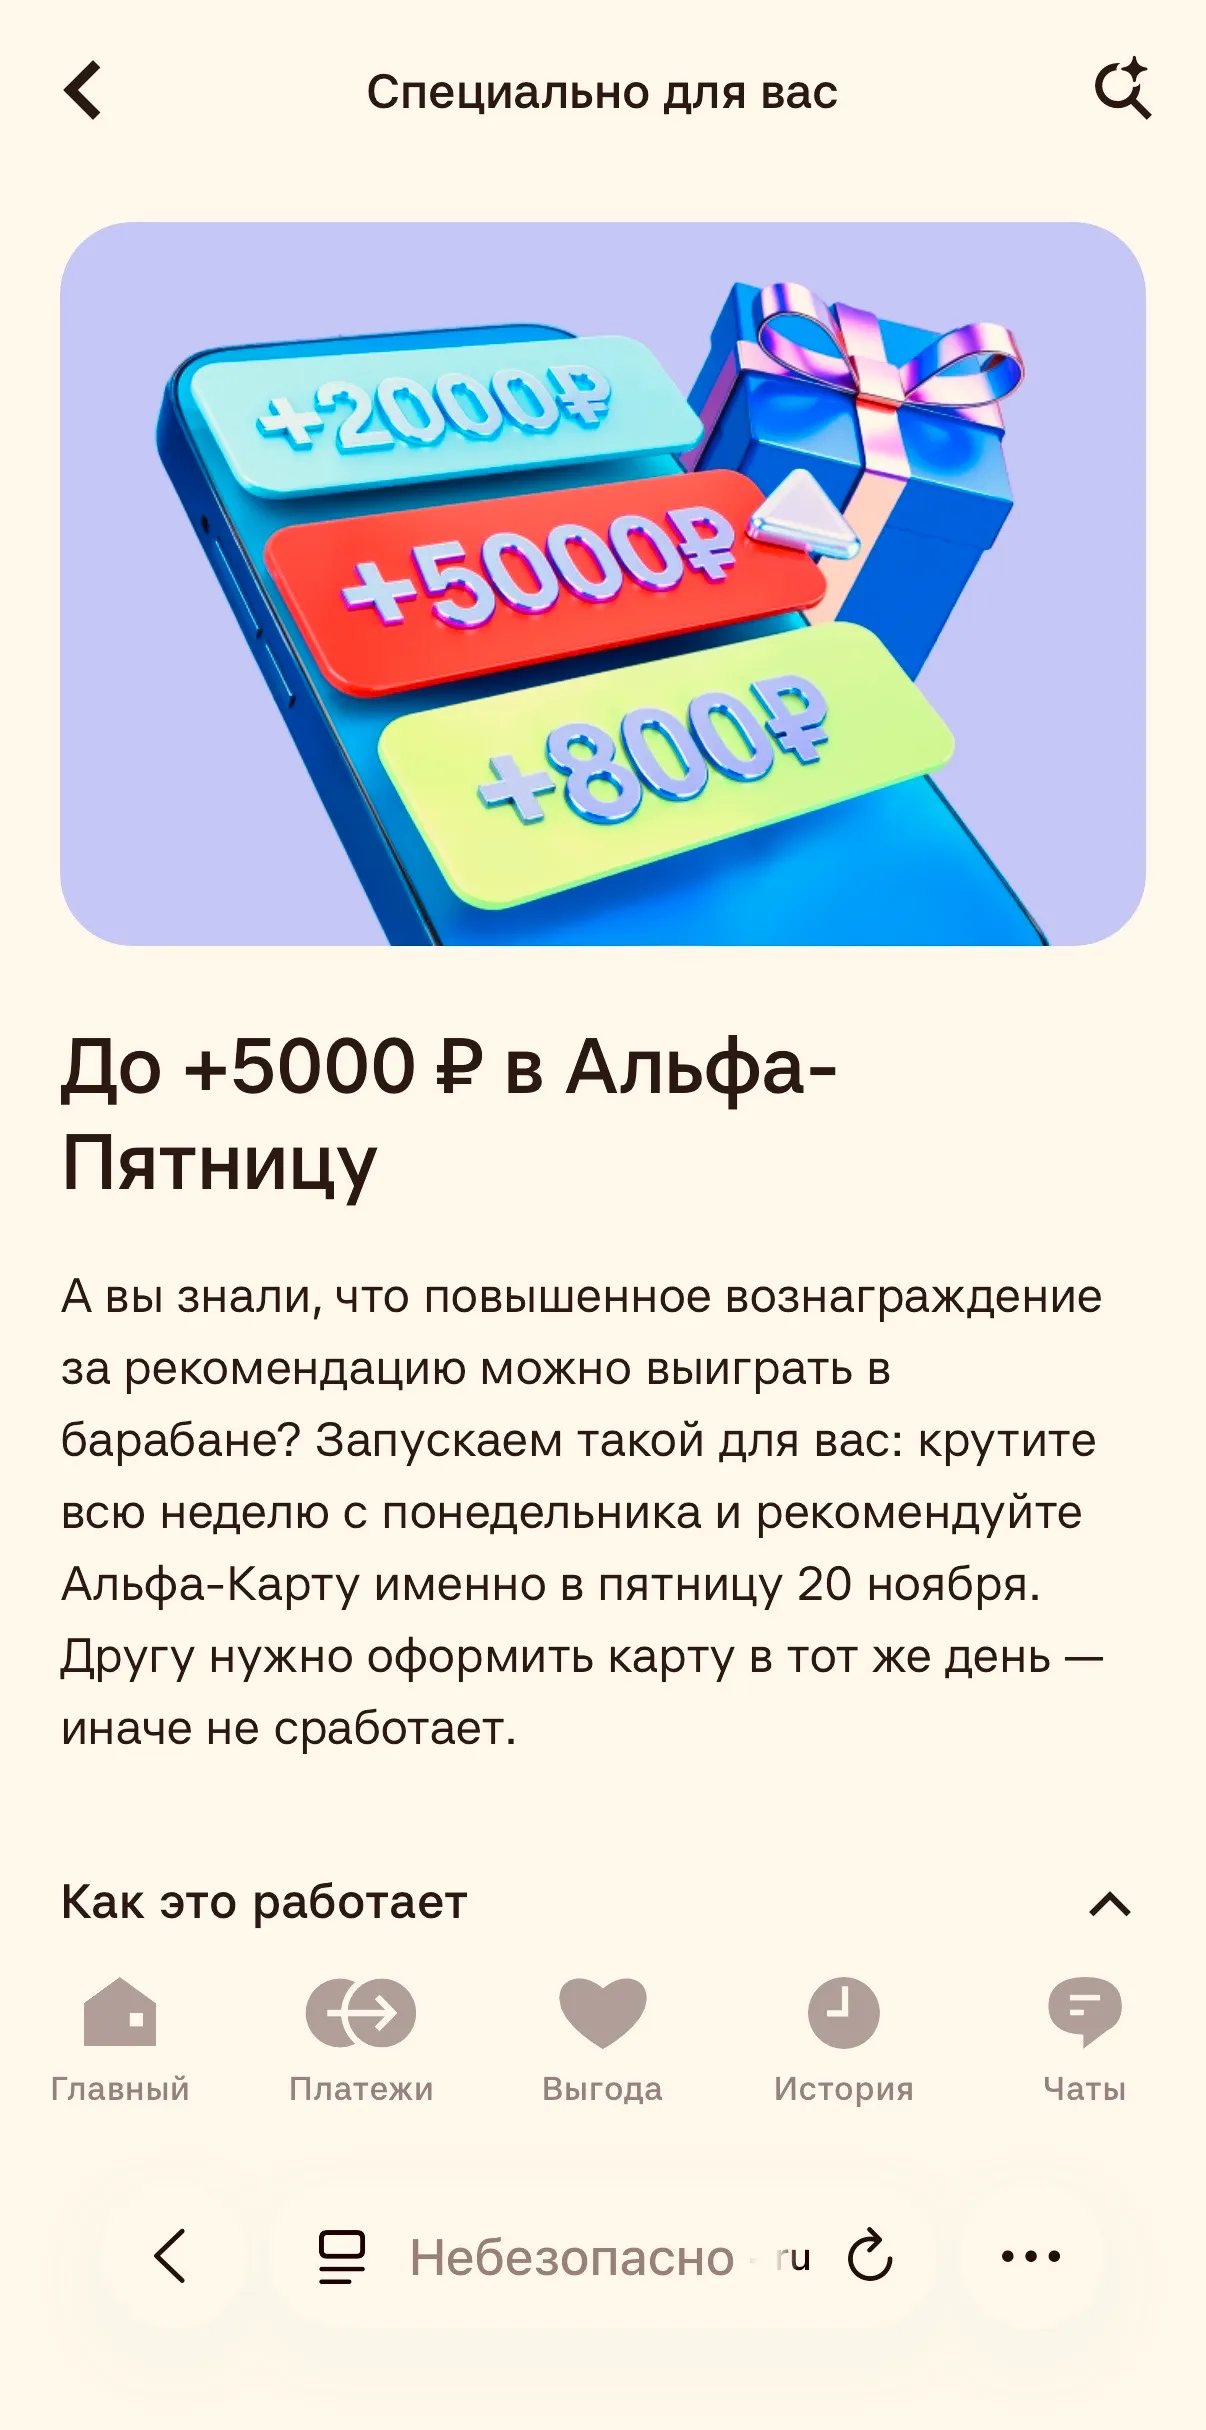
Наткнулся сегодня в приложении Альфа-Банка на акцию, которая показалась интересной. Называется «Альфа-Пятница». Суть в том, что банк добавляет бонус к обычному вознаграждению за рекомендацию карты другу.

Вчера, 18 ноября, Госдума приняла закон об увеличении страховки АСВ по вкладам до 2 миллионов рублей вместо привычных 1,4 миллиона. Причем новый лимит с 1 января 2027 года будет считаться отдельно и плюсоваться к обычной страховке в том же банке.

Уважаемые эксперты помогите мне разобраться со сложившейся ситуацией!
В начале ноября загнал машину к официальному дилеру менять передние тормозные диски, колодки и заодно переобуться на зиму. На этот месяц я выбрал в приложении Т-Банка повышенную категорию «Автоуслуги» под 5% и прикинул, что с такого ремонта вернётся больше двух тысяч рублей.

Долгое время я считала кешбэк чем-то вроде лотереи: "ну, капнуло 50 рублей за кофе, и ладно". Деньги падали на счета разных карт, растворялись в общих тратах, и я их не ощущала. В начале октября 2026 года я решила провести эксперимент: могу ли я покрыть свои базовые ежемесячные расходы (продукты, аптека, транспорт, коммуналка) исключительно за счет бонусов, не потратив на это ни рубля "живых" денег сверх лимита?