Девочки, поговорим про "деньги до зарплаты"? Честный разбор микрозаймов в 2026-м
Всем привет. Открываешь иногда ленту в запрещенной соцсети, а там опять она - подружка бывшего одноклассника, которая "помогает с займами без отказа". Или просто наступает 20-е число, порвалась любимая куртка, до зарплаты неделя, а жить как-то надо.
Рука сама тянется вбить в поиске "займ на карту срочно". Я сама боюсь как огня эти истории, но приходится разбираться. Давайте по-честному, без нравоучений: почему мы всё еще несем деньги в МФО и как не отдать за сломанную стиралку всю месячную зарплату.
Что там по цифрам в нашем 2026-м? Рынок этих "быстрых денег" цветет и пахнет. В прошлом году россияне набрали микрозаймов почти на 400 миллиардов рублей. Средний чек - скромные 10 тысяч. Кажется, что это не деньги, просто "перехвачу и завтра отдам".
ЦБ, конечно, пытается нас спасать. Сейчас по закону потолок такой: 0,8% в день (максимум). . Переплата за год - не больше 100% от суммы. То есть взяли 15 тысяч - больше 30 тысяч с вас по закону взять не могут, даже если вы пропадете на полтора года.
Но 0,8% в день - это почти 300% годовых, девочки. Давайте на пальцах: берешь 10 000 ₽ на 30 дней. В день зарплаты на столе должно лежать 12 400 ₽. 2 400 рублей за то, что кто-то нажал кнопку в приложении. Это, на минуточку, хороший крем для лица или два раза сходить на обед с коллегами.
Ловушка "Первого бесплатного сырка" Ох, эти "Займ под 0% для новых клиентов". Маркетологи МФО знают нас лучше, чем мы сами. Они бьют в самую боль: "Тебе не нужно краснеть перед менеджером в банке, не нужно нести справку с работы, просто введи номер карты".
Первый раз тебе действительно дают бесплатно. Возвращаешь 10 тысяч - возвращаешь 10 тысяч. Мозг ликует: "Я умничка, я обула систему!". Через неделю история повторяется. Только во второй раз "нуля" не будет. Будет 0,8% в день. И вот тут статистика: большинство девочек, которые сидят в долговой яме, начинали именно с этого "бесплатного первого раза". Это как зайти в кондитерскую "просто посмотреть", а выйти с пустым кошельком и коробкой наполеона.
А что, банк - это уже не стыдно и не долго? Слушайте, мы живем в прекрасное время. Пока мы боялись банков, они научились работать со скоростью микрозаймов. Серьезно, сейчас во многих приложениях (в том же Тинькофф или Альфе) кредит на 100–200 тысяч одобряется за 10 минут. Никаких справок, просто пуш "Деньги у вас на счету".
Сравним адекватность: МФО: 10 000 ₽ на месяц = 2 400 ₽ улетает в никуда.. Кредитка с грейс-периодом: 10 000 ₽ на месяц = 0 ₽. Вообще. Ноль. Если вернуть вовремя.. Потребкредит в банке: Если нужно закрыть сразу несколько дыр, 100 000 ₽ на год под 22% обойдутся вам в 11–12 тысяч переплаты.
Даже со страховкой, которую нам вечно пытаются впарить (лайфхак: у любой страховки есть период охлаждения 30 дней, по закону деньги за неё можно спокойно вернуть на счет), банк выгоднее в разы.
Если вы уже там (обнимаю) Если в заметках телефона уже записаны даты пяти разных платежей в МФО, и вся зарплата уходит просто на то, чтобы "продлить" долг и не словить просрочку - это очень выматывает морально. Тут не работает "просто больше не брать". Работает только так:
- Хватит кормить их воздухом. Никаких пролонгаций. Оплата только в тело долга. Да, придется месяц пожить поскромнее, но вы перестанете платить 2000 рублей в день просто за то, что они "терпят" ваш долг.
- Сбегаем в банк. Если кредитная история еще жива, идем за кредитом на рефинансирование. Один скучный банковский кредит под 25–30% годовых, которым вы закрываете все свои "0,8% в день", это моментально разгружает голову и бюджет.
- Включаем броню. Если реально всё плохо (сократили, заболели), у вас есть законное право на кредитные каникулы. МФО обязаны их дать, если принести справку. Не стесняйтесь требовать своё.
Вместо вывода Девочки, микрозайм - это как такси "Комфорт+" ради поездки на 500 метров. Дорого, быстро, эффектно, но абсолютно нерационально. Удобно только в форс-мажоре, когда прям пожар.
Во всех остальных случаях лучше один раз разобраться со своей кредиткой, поставить лимит на онлайн-покупки и договориться с собой, что "деньги на красоту" - это не деньги на спасение от коллекторов.
Кто сталкивался? Были ли ситуации, когда МФО реально спасли, или, наоборот, пришлось долго из этого выпутываться?
Источники: Статистика рынка: объем займов в МФО превысил 400 млрд рублей.. Актуальные банковские ставки 2026 года для сравнения.. Закон о 0,8% в день и лимите переплаты в 100%.. Реальные ставки и предложения для повторных клиентов.

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.

Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Финансовое поведение взрослого человека во многом является инсценировкой родительских сценариев, которые мы видели в своем детстве.
В последнее время всё чаще замечаю интересную вещь: вроде бы зарплата неплохая, работа стабильная, каких-то крупных покупок не совершаешь, а к концу месяца всё равно начинаешь считать дни до следующего поступления денег.Куда исчезают деньги?Сначала кажется, что виноваты крупные расходы: аренда, коммуналка, продукты, кредиты. Но если присмотреться, значительная часть бюджета уходит на мелочи:

- Изменение условий займа «Деньги Сразу» (ООО «МКК НФ»)

В октябре 2026 года банки отклонили 78,8% заявок на розничные кредиты – потребительские, ипотечные, автокредиты и кредитные карты, по данным НБКИ. По кредитам наличными доля отказов ещё выше – 79,5%. Иными словами, одобрение получает примерно одна заявка из пяти. Это не значит, что банки перестали выдавать кредиты. Они строже оценивают, сможет ли человек обслуживать новый долг с учётом уже имеющихся обязательств, а их возможности кредитовать заёмщиков с высокой нагрузкой ограничивает регулятор.

Немного балуюсь инвестициями. Уже почти год. Хочу рассказать вам про свой интересный опыт покупки акций после IPO, то есть это, когда компания первый раз выходит на фондовую биржу и продает свои акции широкому кругу инвесторов. Часто компании предлагают выгодные цены. И условия.

Если меня спросят, сколько я плачу за дебетовую карту, отвечу сразу — за обслуживание ноль рублей. А вот если спросить, сколько вообще стоит пользоваться картой, я бы уже открыл приложение. Это два разных вопроса, хотя в разговоре мы обычно отвечаем на оба одним словом: «бесплатно».

Рефинансирование кажется простым: старый банк уже дал деньги, значит, и новый даст. На практике отказы приходят часто, и я с 2012 года вижу одни и те же причины. Почти всегда они находятся в документах самого заёмщика, а не в «плохом настроении» банка.

Недавно прочитала новость о том, что с 2027 года банки могут начать самостоятельно удерживать налог с процентов по вкладам. И сразу возник вопрос: получается, теперь проценты будут поступать уже за вычетом НДФЛ?
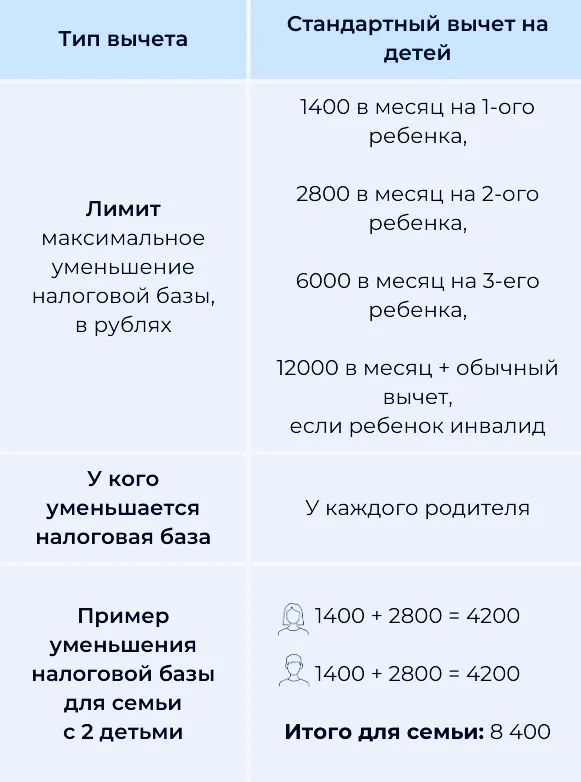
В ленте гуляет каша: то «детские вычеты отменят», то «вычеты обложат налогом». Спойлер: вычет не отменяют и не облагают. Но дымок не без огня - вчера, 19 ноября, Госдума приняла во втором чтении налоговый пакет на 2027 год, и детского вычета он касается напрямую. Разбираю по документам.