


Швейцария-2026: банки, нулевая ставка и конец легенды о банковской тайне
Если в голове Швейцария - это «сейф мира с анонимными счетами», пора обновить прошивку. Сегодня это страна, где один банк держит активов больше её годового ВВП, ЦБ больше года сидит на нулевой ставке, а счета россиянам закрывают даже со швейцарским паспортом в кармане. Разбираю, как это устроено, с цифрами и ссылками.
Что осталось от банковской системы. В марте 2023-го Credit Suisse спасали за выходные - продали UBS за 3 млрд франков. Юрслияние прошло в 2024-м, бренд CS похоронили в 2025-м, IT-интеграция финиширует до конца 2026-го: ~90% старых приложений уже отключены, накопленная экономия затрат - $13,7 млрд ([отчёт UBS от 28.10] (https://www.ubs.com/global/en/media/display-page-ndp/en-20261028-3q26-quarterly-result.html). Сам UBS сейчас: прибыль $2,7 млрд за III квартал, активы $1,66 трлн, клиентские активы $7,3 трлн - это семь годовых ВВП Швейцарии. CET1 - 14,7%, выкуп акций на $3 млрд. Вся система - 230 банков (в 2014-м было 275), системно значимых четыре: UBS, ZKB, Raiffeisen, PostFinance. Совокупный баланс ~3,2 трлн франков - почти четыре ВВП, четверть приходится на кантональные банки, ипотека — 1,24 трлн ([SIF, Key Figures 2026](https://www.sif.admin.ch/dam/en/sd-web/iwKtRqzjc946/kennzahlen-sif-2026-en.pdf) Финсектор даёт 9% ВВП, 13% всех налогов и 223 тыс. рабочих мест. Плюс 508 финтехов и 1,7 тыс. б******н-компаний - «Криптодолина» в Цуге никуда не делась.
Главная драма: сколько капитала положить в UBS.
После CS Берн решил, что такого больше не допустит. Правительство в апреле предложило 100% покрытие иностранных «дочек» жёстким капиталом CET1 ([admin.ch](https://www.admin.ch/en/newnsb/_9e8qd5sXEzLww7dK3H_9)). Совет кантонов 23 сентября проголосовал за 90% (29:16). UBS посчитал: +$16 млрд к уже требуемым после сделки $15 млрд плюс $2 млрд - итого ~$33 млрд дополнительного капитала с момента поглощения, годовая «стоимость сделки» ~$2,5 млрд ([заявление UBS](https://www.ubs.com/global/en/media/display-page-ndp/en-20260923-banking-regulation.html)). Национальный совет решает не раньше декабря, а 4 ноября депутаты набросали новый компромисс: консервативная оценка «дочек» может срезать эти $16 млрд ([Bloomberg](https://www.bloomberg.com/news/articles/2026-11-04/swiss-parliament-floats-ubs-ubs-compromise-to-cut-16-billion-capital-demand)). Дальше возможен референдум - окончательные правила вопрос лет. Банк не бедствует ($7,8 млрд прибыли за 2025-й), но торгуется жёстко: темп buyback прямо привязан к решениям парламента, а CEO Ермотти публично обижается: «Мы не просто риск для Швейцарии» ([swissinfo](https://www.swissinfo.ch/eng/best-of-srg-content/what-the-too-big-to-fail-swiss-parliament-vote-means-for-ubs/92107520)). Суть спора: страна склеила банк в 1,6 ВВП и теперь решает, кто платит за страховку - акционеры UBS или вся экономика.
Банковская тайна: миф закрыт.
Автообмен налоговой информацией (CRS) работает с 2018 года - анонимности для иностранцев нет. Для россиян дополнительно: лимит депозитов 100 тыс. франков и заморозка - на 1 июня 2026-го 8,5 млрд франков ($10,4 млрд), из них $8,3 млрд - активы ЦБ РФ, плюс 14 объектов недвижимости, люксовые авто и искусство ([РБК со ссылкой на SECO](https://www.rbc.ru/politics/15/08/2026/6a8061899a794785cdac0c72)). Год назад было 7,4 млрд. И это не только про санкционных лиц: в августе Swissquote и его необанк Yuh разослали ~600 уведомлений о закрытии счетов россиянам - включая обладателей ПМЖ и двойных гражданств; CEO прямо говорит: мониторинг дороже дохода от клиента ([РБК](https://www.rbc.ru/finances/14/08/2026/6a7f55989a7947ca7eed3690)). Причина системная: число сообщений о подозрительных операциях в MROS выросло с 5,5 тыс. (2020) до 15,3 тыс. (2024) - комплаенс-машина требует жертв, и первыми под неё попадают низкомаржинальные клиенты «сложных» паспортов.
Экономика: тихая, богатая, с качелями.
ВВП-2025 ~$1,04 трлн, на душу - больше $110 тыс. ([Trading Economics](https://tradingeconomics.com/switzerland/gdp)). Прогноз роста на 2026-й [SECO(https://www.seco.admin.ch/en/economic-forecasts) в сентябре поднял до 1,7% с 0,9%: II квартал дал +1,5% к/к — максимум за пять лет ([Finmarket](https://www.finmarket.ru/tags.asp?tag=%D8%E2%E5%E9%F6%E0%F0%E8%FF&pg=2)). Но это фарма-качели: SNB прямо пишет, что химия/фарма «переоценили» базовый импульс ВВП. Безработица ~3,1%, инфляция 0,8% (август), госдолг около 40% ВВП с долговым тормозом ([OECD](https://www.oecd.org/en/publications/oecd-economic-surveys-switzerland-2026_48b03aff-en/full-report/navigating-through-uncertainty_0dc57953.html)). Структура: фарма (Roche, Novartis) — около половины товарного экспорта; часы — 25,5 млрд франков в 2025-м (-1,7%; [Monochrome](https://monochrome-watches.com/swiss-watch-exports-down-2-percent-to-chf-25-billion-in-2025-mild-contraction-amid-challenging-times/)), в I полугодии 2026-го -0,6% ([FH](https://www.fhs.swiss/eng/actualites/swiss-watch-exports-in-the-first-half-of-2026-8232)), зато сентябрь +11,7% и отскок в США (+86%) после тарифной сделки; сырьевой трейдинг (Glencore, Trafigura, Vitol) — 17,1 млрд франков добавленной стоимости, -10,8% за 2025-й ([BFS](https://www.bfs.admin.ch/en/press-releases)). Плюс машины, туризм, Nestlé. США — главный рынок сбыта, и это главная уязвимость.
SNB: ноль — это не дно, это образ жизни.
Ставка 0% с 19 июня 2025-го, 24 сентября — снова пауза; прогноз инфляции 0,7% на 2026-й и 0,8% на 2027–28 ([SNB](https://www.snb.ch/en/publications/communication/press-releases-restricted/pre_20260924), [Интерфакс](https://www.interfax.ru/world/1118186)). Следующее заседание 10 декабря, рынок даёт [84%](https://centralbank.watch/swiss-national-bank/) за сохранение. SARON уже -0,04% - денежный рынок сам ушёл в минус. Франк в 2026-м ослаб, и SNB это только на руку; интервенции обещаны «при необходимости». Активы SNB - 894 млрд франков, почти годовой ВВП (годовой отчёт, [Trend](https://ru.trend.az/azerbaijan/4238201.html)). Контраст: ЕЦБ и ФРС в 2026-м ставки повышали (энергия, Ближний Восток), а Швейцария сидит на нуле - крепкий франк сам гасит импорт цен.
Вопросы, на которые пока нет ответа.
Выдержит ли страна ещё один кризис банка размером 1,6 ВВП - даже с +$33 млрд капитала? Не выдавит ли регуляторка UBS из Цюриха (банк умеет намекать про «долгосрочные интересы»)? Что будет с фармой, если США передумают про 15% или продавят цены по схеме MFN? Почему при растущем ВВП банкротства компаний в I полугодии подскочили на 55% - максимум за 30 лет И нулевая инфляция с крепким франком - это устойчивость или японский сценарий в миниатюре?
Предложения.
Берну: капитал дешевле следующего спасения, но пропорционально - вариант 50/50 с AT1-облигациями лежит на столе; иначе UBS урежет кредитование (за квартал он выдаёт и обновляет ~40 млрд франков кредитов экономике). И честно обсудить разделение инвестбанка и wealth-бизнеса - после CS этот разговор так и не состоялся. Читателю: швейцарский счёт - это сервис и юрисдикция, а не анонимность; российский паспорт = дорогие проверки и риск закрытия. Франк - хедж, но доходность нулевая: зарабатывать будет валюта, не ставка. Диверсифицируйте юрисдикции, а не только валюты. Наблюдателю: три даты - 10 декабря (SNB), декабрь (Нацсовет по UBS), 17 декабря (новый прогноз SECO).
Вывод. Швейцария остаётся тихой гаванью, но гавань платная, прозрачная для налоговиков и зависимая от двух покупателей риска: Вашингтона (фарма) и собственного мегабанка. Легенда о сейфе умерла; осталась реальная экономика с дисциплиной, франком и фармой. Богатство не отменяет хрупкости - оно просто делает её дороже.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Финансовая культура Банка России — https://fincult.info/
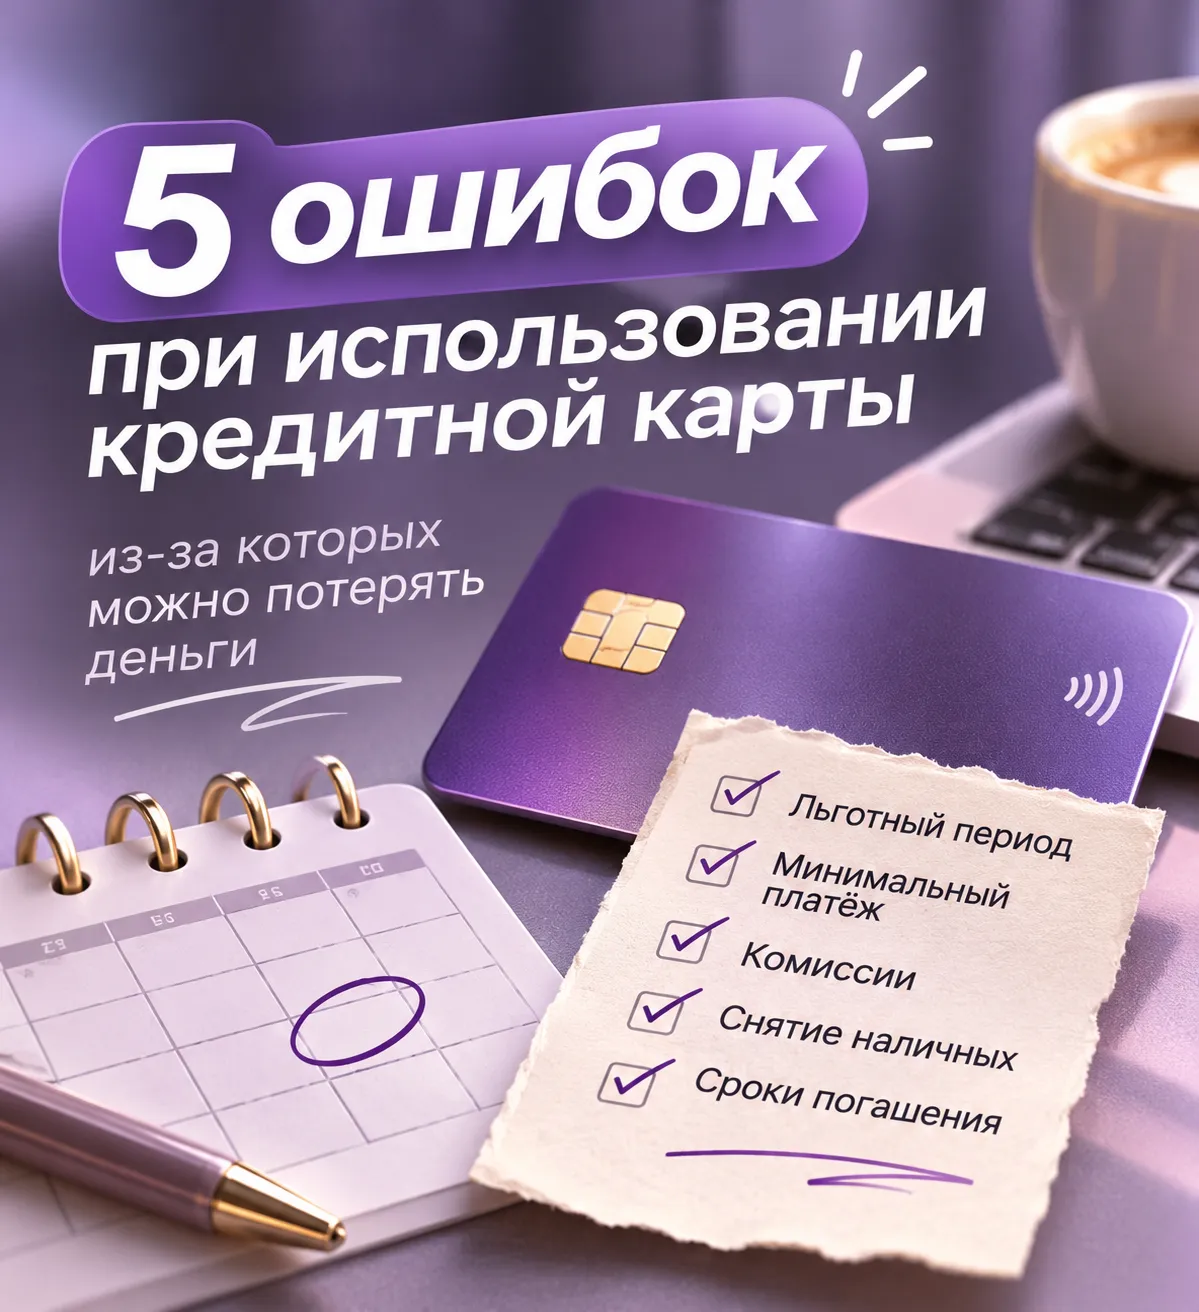


В октябре 2026 года банки отклонили 78,8% заявок на розничные кредиты – потребительские, ипотечные, автокредиты и кредитные карты, по данным НБКИ. По кредитам наличными доля отказов ещё выше – 79,5%. Иными словами, одобрение получает примерно одна заявка из пяти. Это не значит, что банки перестали выдавать кредиты. Они строже оценивают, сможет ли человек обслуживать новый долг с учётом уже имеющихся обязательств, а их возможности кредитовать заёмщиков с высокой нагрузкой ограничивает регулятор.
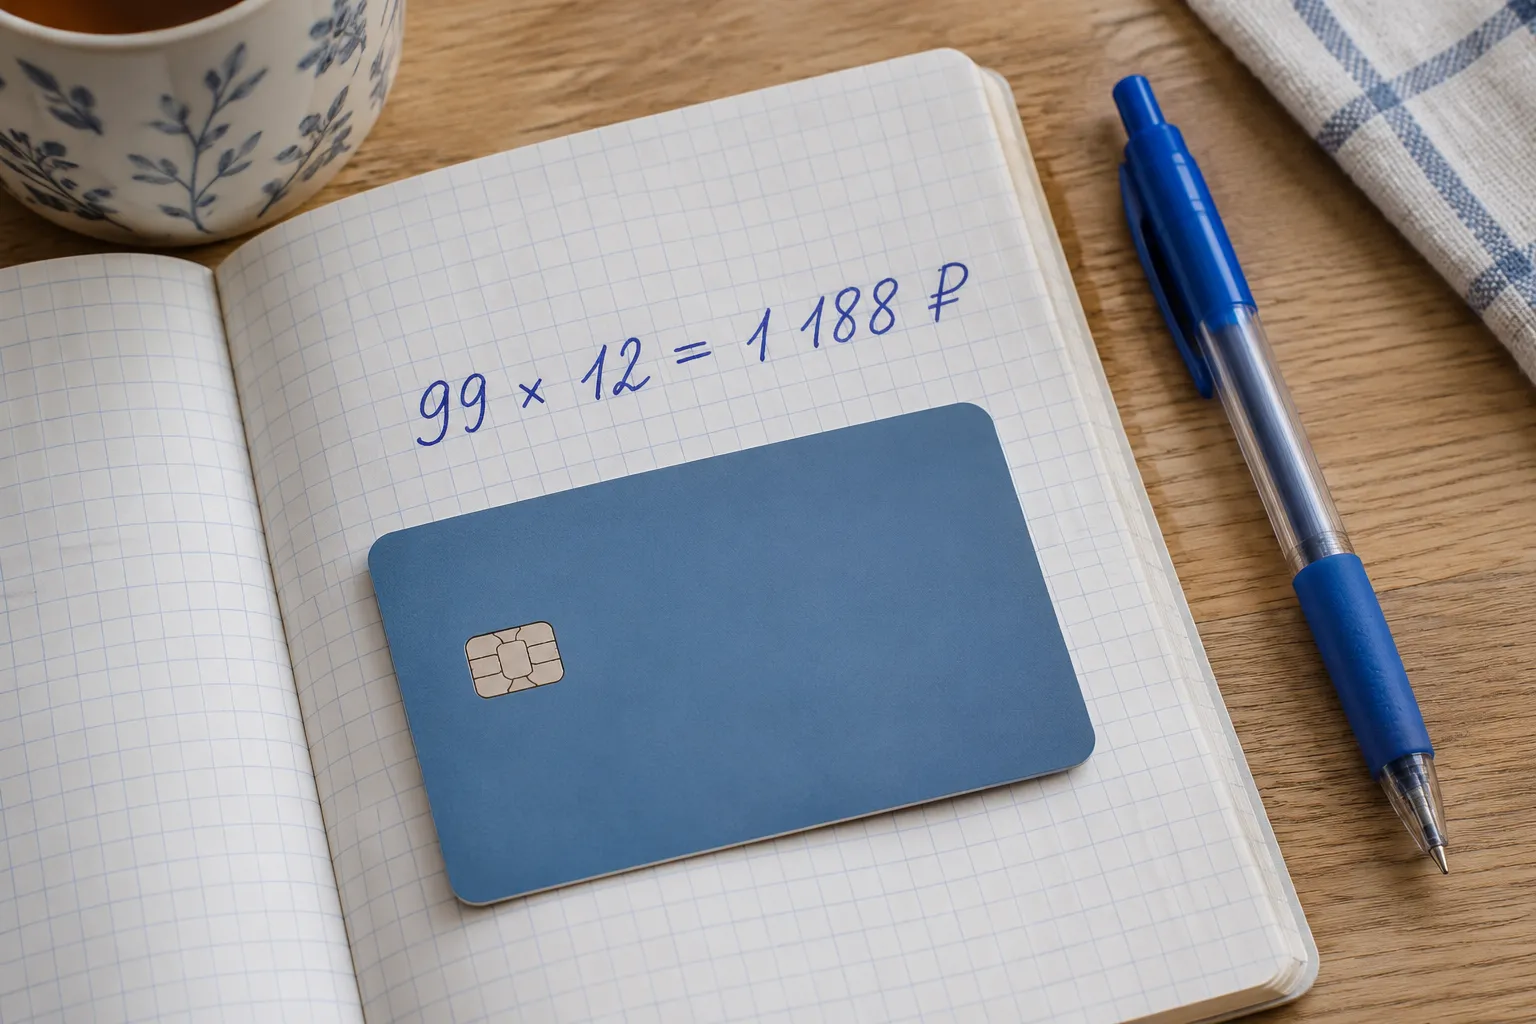
Если меня спросят, сколько я плачу за дебетовую карту, отвечу сразу — за обслуживание ноль рублей. А вот если спросить, сколько вообще стоит пользоваться картой, я бы уже открыл приложение. Это два разных вопроса, хотя в разговоре мы обычно отвечаем на оба одним словом: «бесплатно».

Рефинансирование кажется простым: старый банк уже дал деньги, значит, и новый даст. На практике отказы приходят часто, и я с 2012 года вижу одни и те же причины. Почти всегда они находятся в документах самого заёмщика, а не в «плохом настроении» банка.

Недавно прочитала новость о том, что с 2027 года банки могут начать самостоятельно удерживать налог с процентов по вкладам. И сразу возник вопрос: получается, теперь проценты будут поступать уже за вычетом НДФЛ?
Уже второй раз, в данном месяце,Альфа-Банк делает предложения свои клиентам по выбору категории плюс ➕ 1 кэшбека по категории. Заострю внимание своих читателей, что если выбранная, ранее , категория на месяц и дополнительная совпадают , то кэшбек суммируется.

Продажа долга коллекторскому агентству не меняет сам факт задолженности, но меняет кредитора, которому теперь предстоит возвращать деньги. Для заемщика это часто сопровождается звонками, требованиями об оплате и вопросами о законности действий новой организации.
С 20ноября банк,, Руснарбанк ,, изменил линейку своих депозитных продуктов- вкладов. Прежние вклады отправлены в архивные. Введён вклад,, Доходный ,, с ежемесячным начислением % ( капитализация ) на сроки : 91день/ 181день со ставками 14/ 13,5 соответственно.
Примсоцбанк повысил % ставку по своему вкладу ,, Спринт 4 ,, на сроке 122дня до-14,2%.