


Что делать, если скоро закончится срок вклада?
Несмотря на то, что ключевая ставка ЦБ остаётся на уровне 21% годовых, ставки по вкладам продолжают свое падение. Пока они остаются сравнительно высокими, ваш действующий вклад вскоре заканчивается. Как поступить правильно?
Полезный пошаговый план:
1. Проверяем предложения своего банка
Заранее уточните у банка актуальные условия продления или открытия нового депозита. Вероятно, вам предложат персональное предложение или автоматическое продление договора на прежних условиях.
2. Исследуем предложения других банков
Осмотритесь на рынке: нередко банки делают заманчивые предложения для новых клиентов. Особое внимание стоит обратить на учреждения с государственными пакетами акций или крупной частной собственностью. Используйте агрегаторы финансовых услуг, чтобы сравнить предложения различных банков.
3. Анализируем разнообразие предложений
Может оказаться удачным выбором открыть накопительный счёт с опциями пополнения и досрочного снятия без штрафных санкций. Дополнительным преимуществом станет выбор счёта с ежедневным начислением процентов на остаток.
4. Распределяем капитал
Чтобы обезопасить сбережения и максимизировать потенциал заработка, рассмотрите вариант распределения средств между разными видами вложений. Вместо одного крупного вклада попробуйте разбить средства на несколько вкладов разной длительности и типа, или комбинируйте классический вклад с накопительным счётом. Онлайн-калькулятор облегчит выбор подходящего варианта.
Самое важное — подходить к выбору осмысленно. Тщательно исследуйте каждую деталь, учитывайте все плюсы и минусы каждого шага, и действуйте спокойно и целенаправленно.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

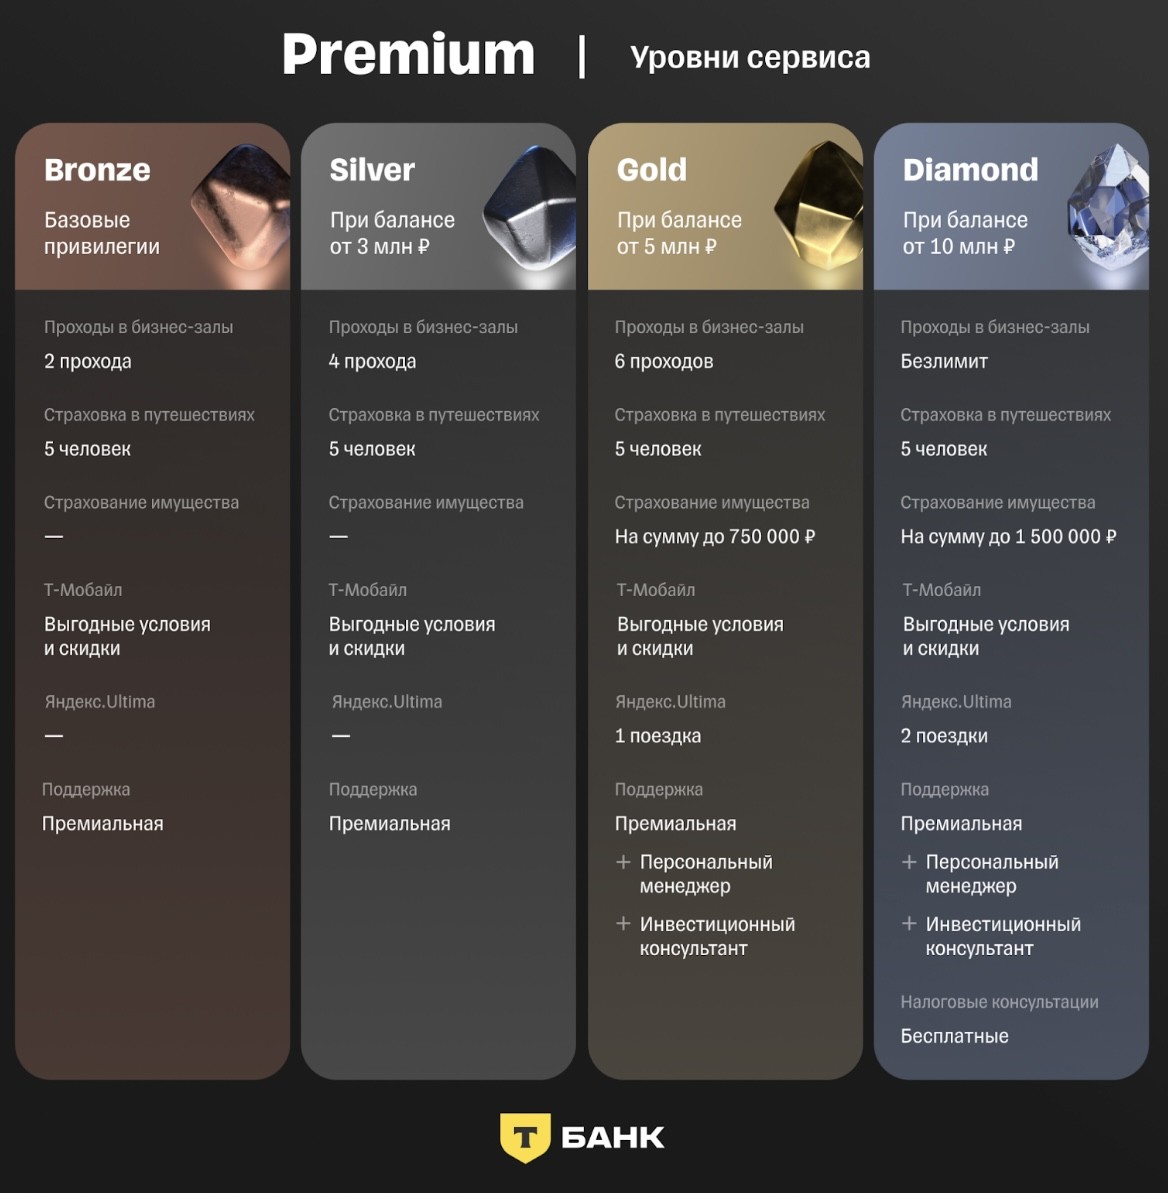
Т-банк вводит категории для состоятельных клиентов. Банк разделит их на четыре типа. И у каждого будет свои способы подтвердить состоятельность.
БРС снизил % ставки по вкладам :на новые деньги / новый клиент / максимальный
Теперь магазины сети Эльдорадо и М Видео - опять партнёры, Можно выгодносовершатькрупные покупки с кэшбэком( но перед покупкой надо уточнить в МП ,что ,именно, этот магазин сети партнероа является так-же партнёром) а сеть Мэтро уже нет .
По сути это вопрос, а не совет. Но возможно не все получают хотя бы, как я. До недавнего времени у меня было три банка для оплаты коммунальных услуг с выплатой 5% кэшбэка. Это Открытие, УБРиР и ОТП банк. Открытие объединилось с ВТБ и теперь там нет такой категории, как ЖКХ СОВСЕМ! УБРиР понизил максимум кэшбэка по коммуналке до 300 рублей, а плюс нужно потратить 5000 рублей на другое с выплатой порядка 1-2%, то есть выходит уже около 2.5%, ОТП кэшбэк надо копить и расходы по карте должны быть...

Теперь доходность вклада «В плюсе» с подключенным сервисом Привилегии «Плюс» составляют: 19–20,2% годовых при выплате процентов в конце срока, 8,39–18,71% годовых при ежемесячной выплате на отдельный счет, 9,1–19,5% годовых с ежемесячной капитализацией. Без сервиса ставки будут на 1 п. п. ниже.

Бывают такие ситуации, когда по кредитке нужно не только оплатить покупку, но и снять с нее деньги в банкомате.
Банк Уралсиб молодцы, у них всегда были выгодные карты по снятию налика
Российские банки стали жестче относиться к клиентам, которые пользуются кредитками только в беспроцентный период, — некоторым из них снижают лимиты или блокируют расходные операции, вынуждая уходить в другие финансовые организации. О такой практике рассказал зампред правления «Уралсиба» Станислав Тывес, выступая на форуме «Финансы новой цифровой эпохи», организованном РБК. Он связал это с резким ростом процентных ставок в России и торможением розничного кредитования.
«Если раньше клиенты, которые...
💡 Как собрать идеальный «карточный» портфель?
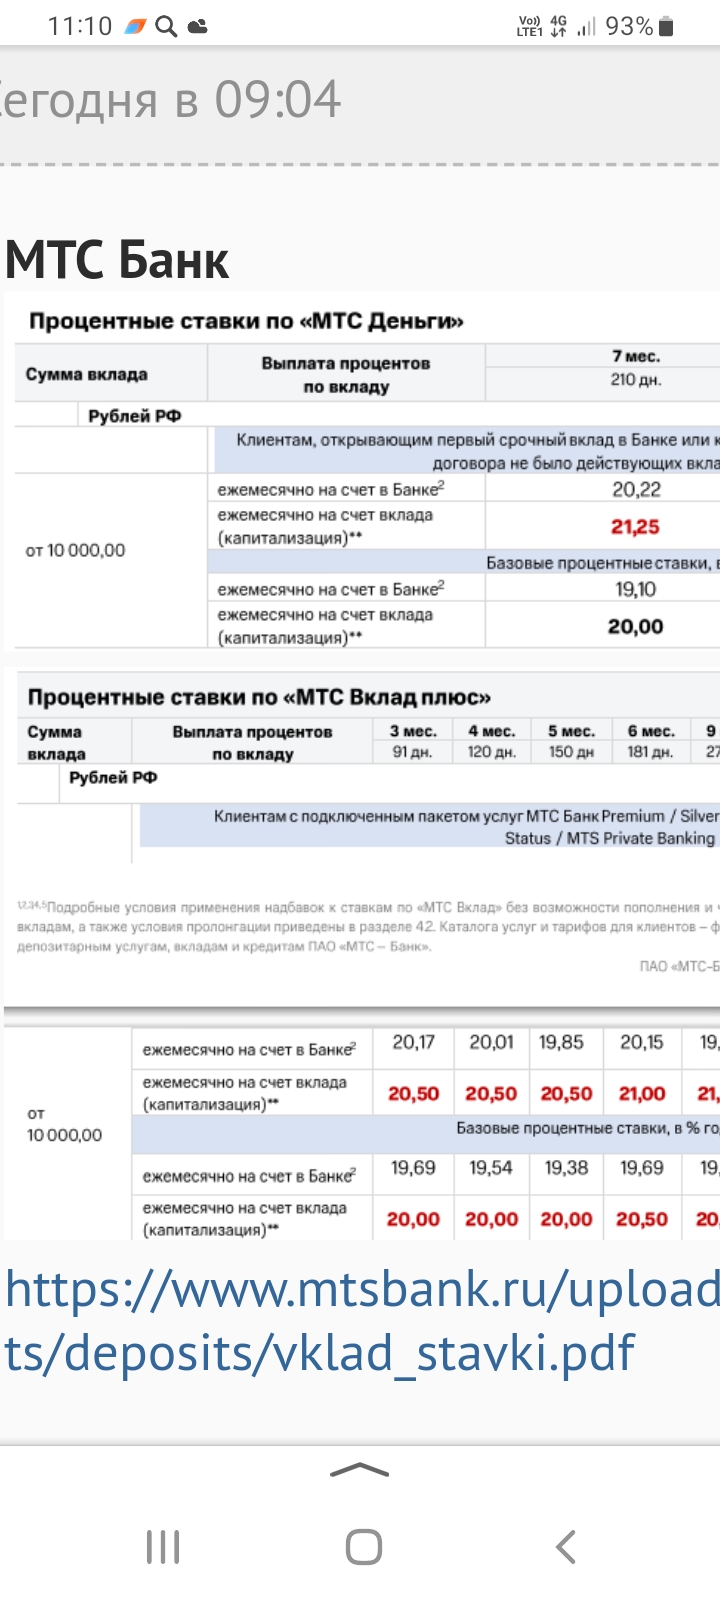
Ожидается снижение ставок по МТС вкладу. По НС пока нет
Озон банк снизил % ставки по вкладу по всем срокам