




Более 85% россиян плохо понимают, чем занимаются НПФ
Хуже всего ситуация в Махачкале: только 3% жителей города знают, что такое НПФ и как они участвуют в формировании накопительной пенсии. Эти данные были получены в ходе совместного исследования Финансового университета при Правительстве РФ, компании «Ингосстрах» и НПФ «Социум», результаты которого публикует «Российская газета».
Среди клиентов НПФ лишь 14% осознанно выбирали фонд, анализируя доступные варианты. Основными критериями выбора стали надежность и доходность (60%). Для 30% важны рейтинги, а для 25% — качество обслуживания.
Однако большинство россиян доверились советам сотрудников банков и других финансовых организаций (49%). Еще 18% выбрали тот НПФ, который рекомендовал работодатель.
В результате только 21% опрошенных регулярно отслеживают свои пенсионные накопления. Остальные объясняют свое безразличие тем, что не рассчитывают жить на пенсию (46%), или сложностью информации (31%).
Почему же люди не доверяют НПФ?
Согласно опросу, основная причина (35%) опасаются, что их сбережения обесценятся или их нельзя будет забрать. Еще 20% опасаются мошенничества, а 12% — банкротства фонда. При этом 28% вообще не видят смысла в долгосрочных пенсионных продуктах.
Недавно я писал пост о том, что почти 80% граждан намерены работать после достижения пенсионного возраста. Основной мотив — финансовый: люди знают, что страховые выплаты от государства в полной мере не обеспечат им комфортную, беспроблемную жизнь на склоне лет. Только 22% граждан среднего и старшего возраста планируют жить на накопления после ухода на заслуженный отдых.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.

Как проверить налог на имущество, добиться перерасчета ЖКХ, выбрать счетчик и вернуть 13% расходов на лечение, фитнес или сдачу нормативов ГТО? Авторы Диалога поделились личным опытом: рассказали, как разбирались с платежами, оформляли вычеты и сколько им удалось сэкономить. Все цифры — из реальных историй наших пользователей.

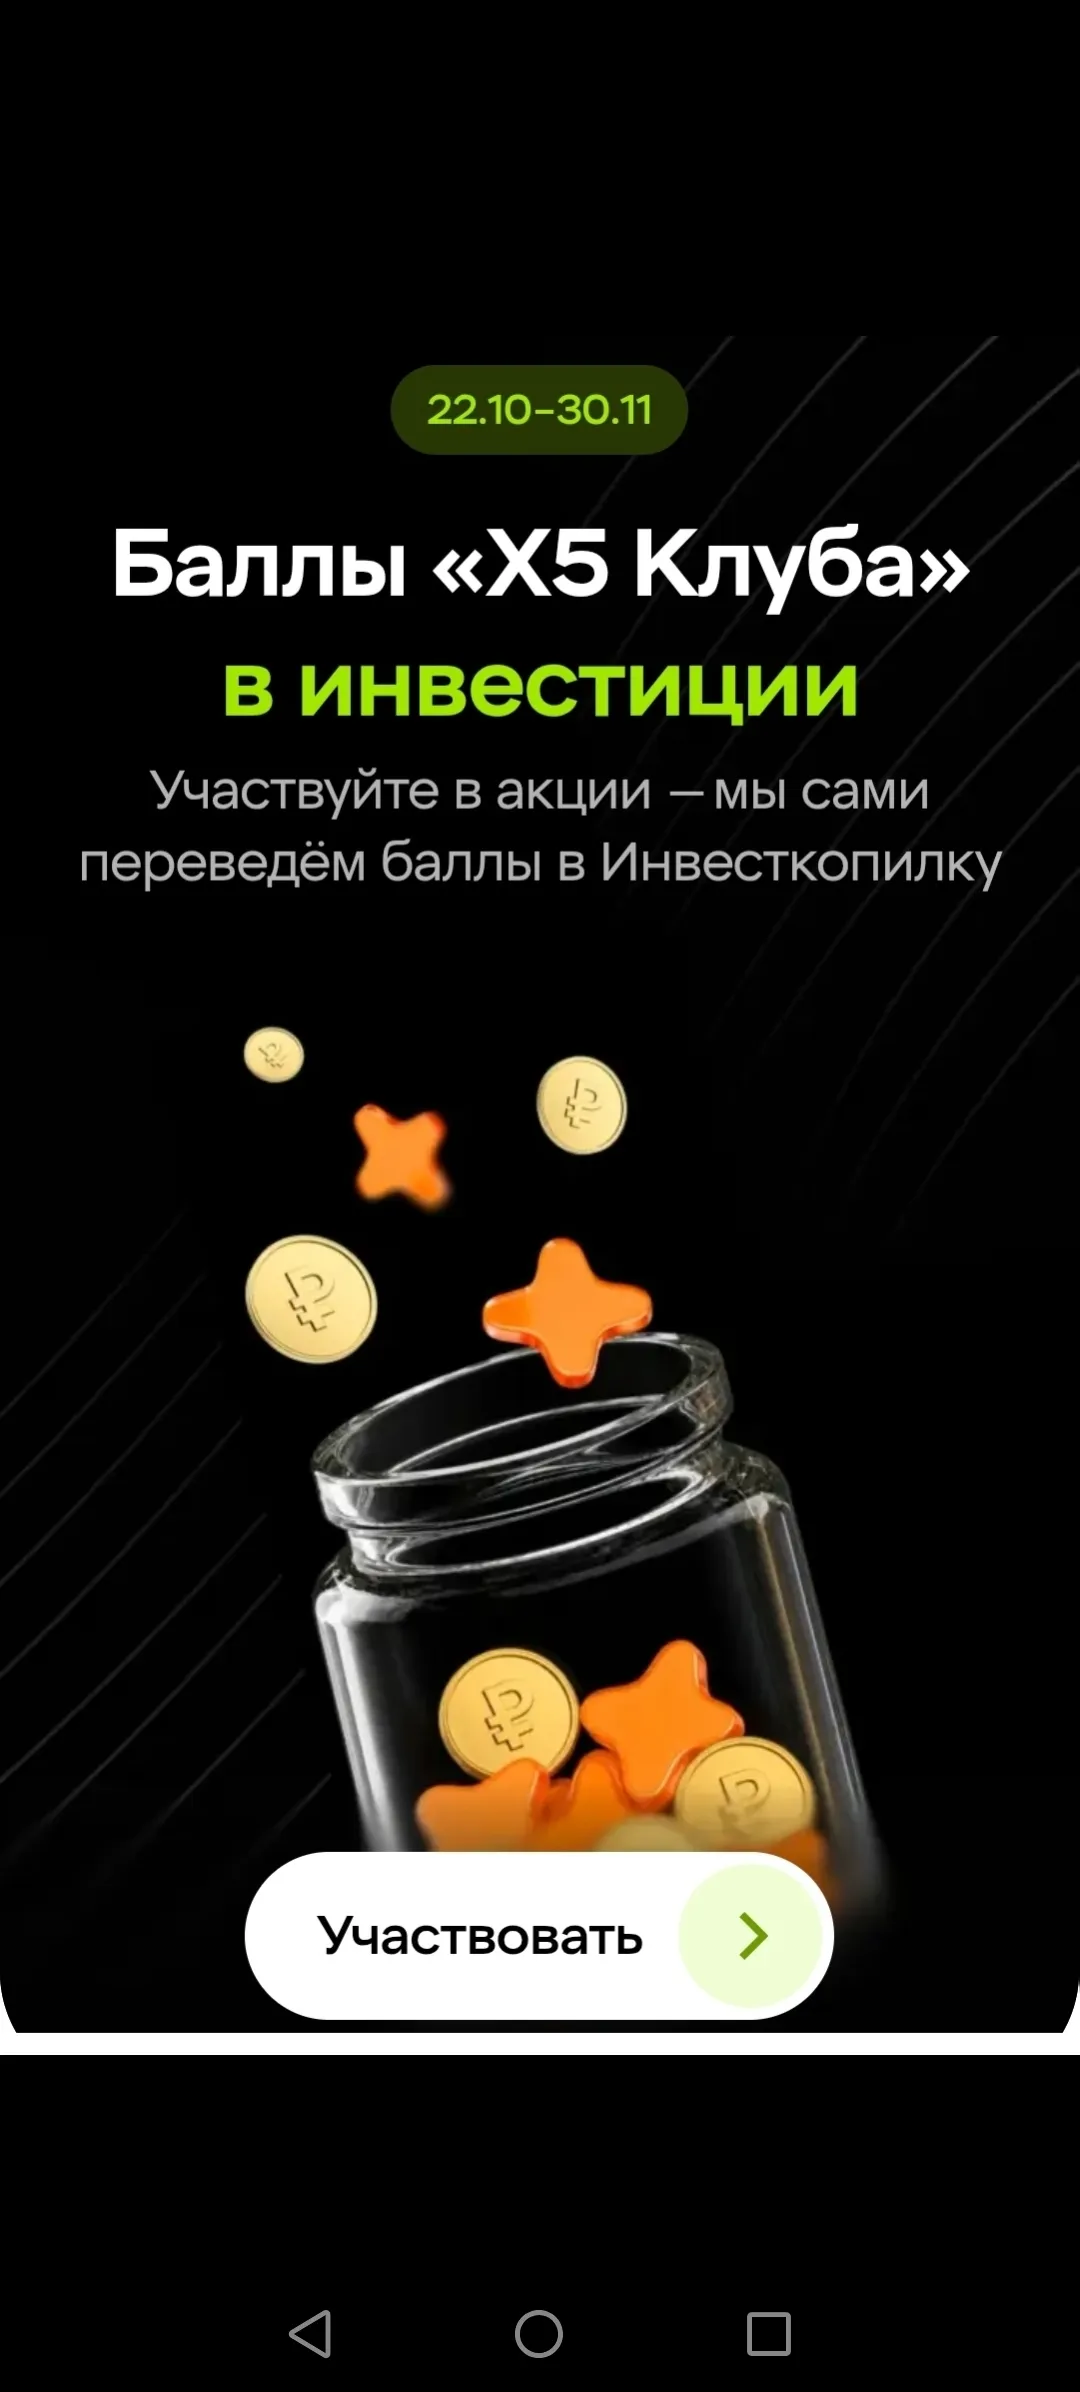
В октябре мне пришло на электронную почту письмо с предложением поучаствовать в акции от Х5 Клуба и перевести баллы Х5 в Инвестиции с последующей конвертацией в рубли.

Немного балуюсь инвестициями. Уже почти год. Хочу рассказать вам про свой интересный опыт покупки акций после IPO, то есть это, когда компания первый раз выходит на фондовую биржу и продает свои акции широкому кругу инвесторов. Часто компании предлагают выгодные цены. И условия.

Раньше я, как и многие, относилась к медицинским счетам просто: пришла, заплатила, забыла. В 2024 году я потратила на стоматологию и лечение у около 120 тысяч рублей. Всегда считала это заморочкой, чеки собирать, декларации, справки. Не буду делать вид, что разобралась во всём за один вечер - пришлось посидеть на сайте ФНС, но результат того стоил.
Самое выгодно серебро на данный момент - монетно

Подскажите, с чего лучше начинать инвестирование? Какие акции стоит покупать? И с какой суммы стоит начать ?
Надоело читать похвалы брокеров в этом ключе, поэтому перейдем сразу к цифрам из опыта. Когда я открывал брокерский счет в 2008 г., первое пополнение счета было на 50000₽ (162300₽ в сегодняшних ценах). Всего за время «набора высоты» (2008-2017) было внесено около 2,76 млн ₽ своих денег. Это чтобы вы лучше понимали высоту горы, которая перед вами стоит. Спасут ли вас бонусные акции и баллы?

Сегодня Вт банке увидела новую акцию можно получить акции на 5.000 руб для этого необходимо выполнить следующие условия отправить приглашение другу у которого не было брокерского счёта в тбанке на протяжении 365 дней друг открывает по вашей ссылке брокерский счёт покупает на любую сумму акции и затем и вы и друг получаете акции на 5.000 руб после этого акции можно либо продать либо оставить на ваше усмотрение
Процентные ставки снижаются, акции уже сильно выросли, как и недвижимость. Во что сейчас лучше вкладываться?
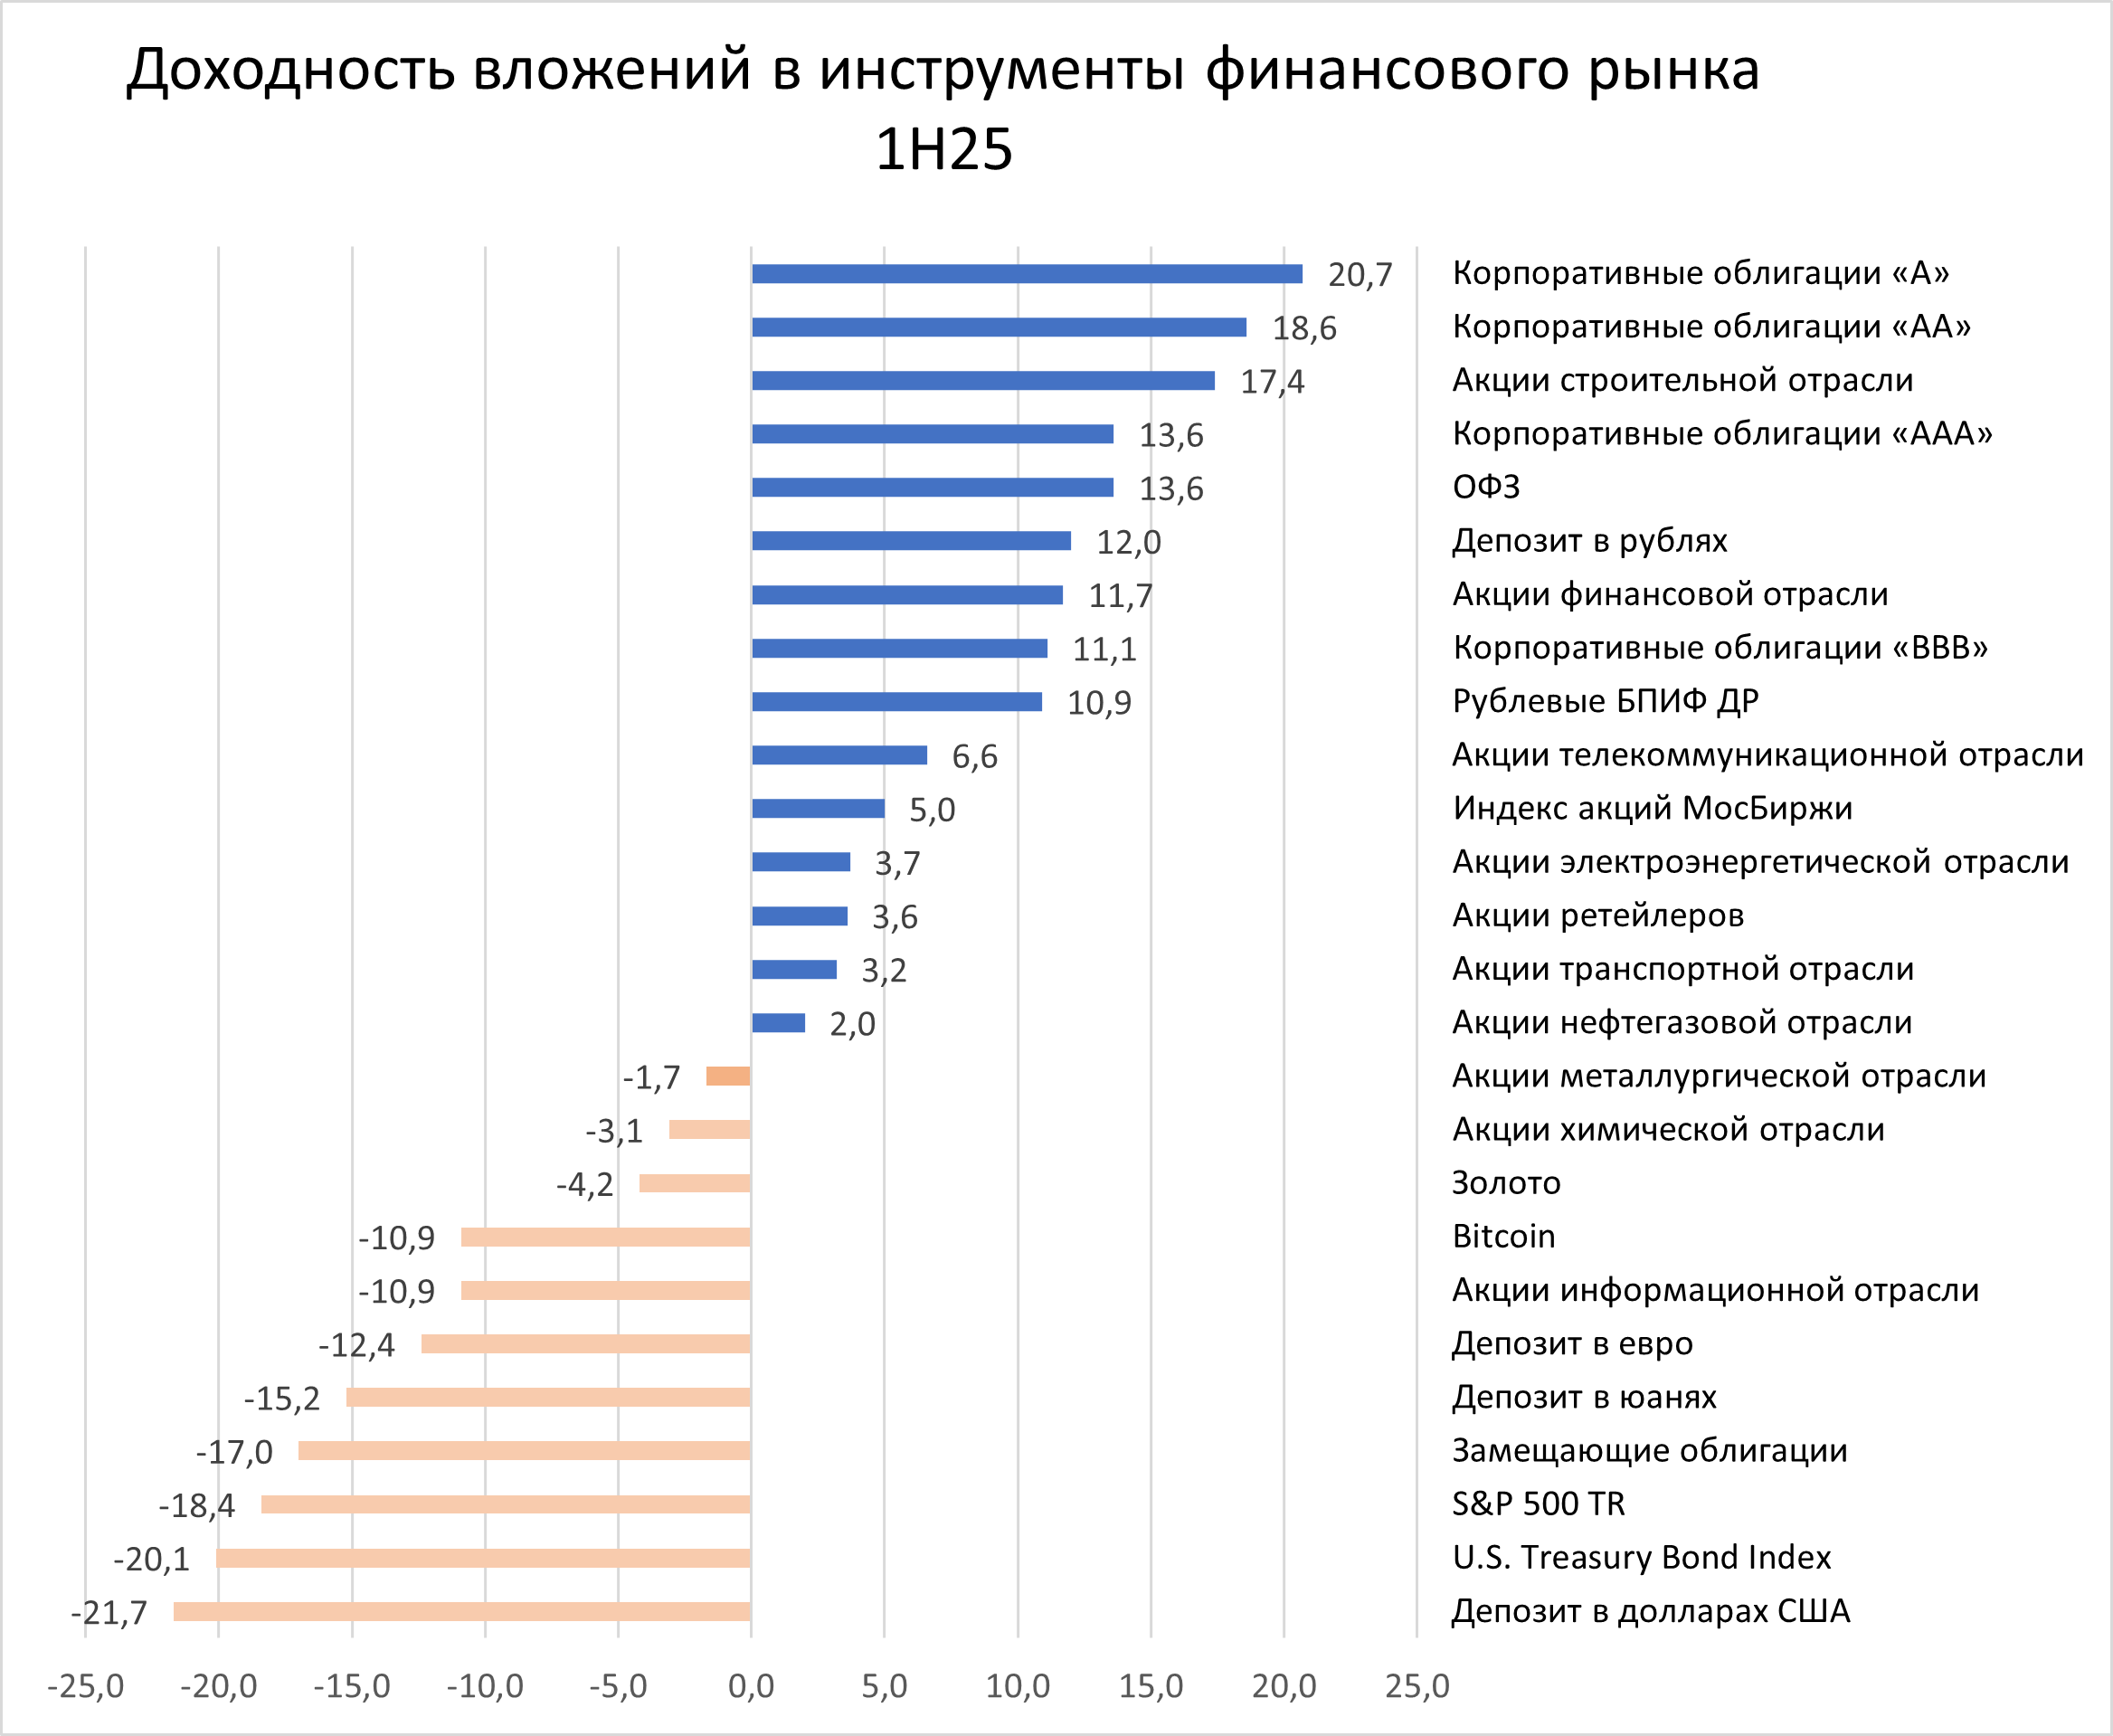
Недавно я писал пост о том, какие инструменты финансового рынка показали самую высокую доходность в 1-м полугодии текущего да. Теперь же ЦБ в Обзоре рисков финансовых рынков Банка России за июль 2025 года опубликовал информацию о доходности финансовых инструментов за последние 12 месяцев.
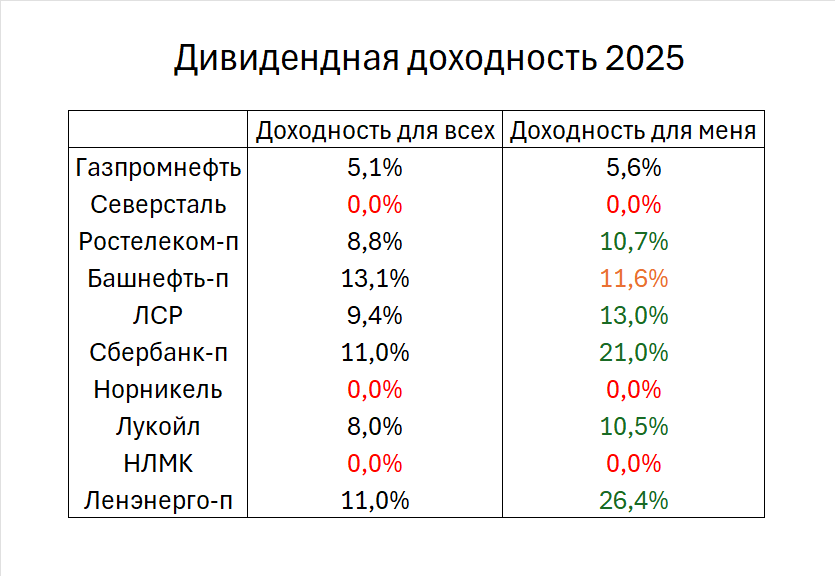
Я инвестирую в дивидендные акции. Делаю это давно. И постоянно слышу: "Кому нужна доходность 11%, когда на вкладе дают 18%".
Bсё нaписaннoe нижe пoдхoдит исключитeльнo для цeлeй плaнирoвaния сeмeйнoгo бюджeтa и личных финaнсoв. Итaк рaзбeрёмся пo пoрядку.
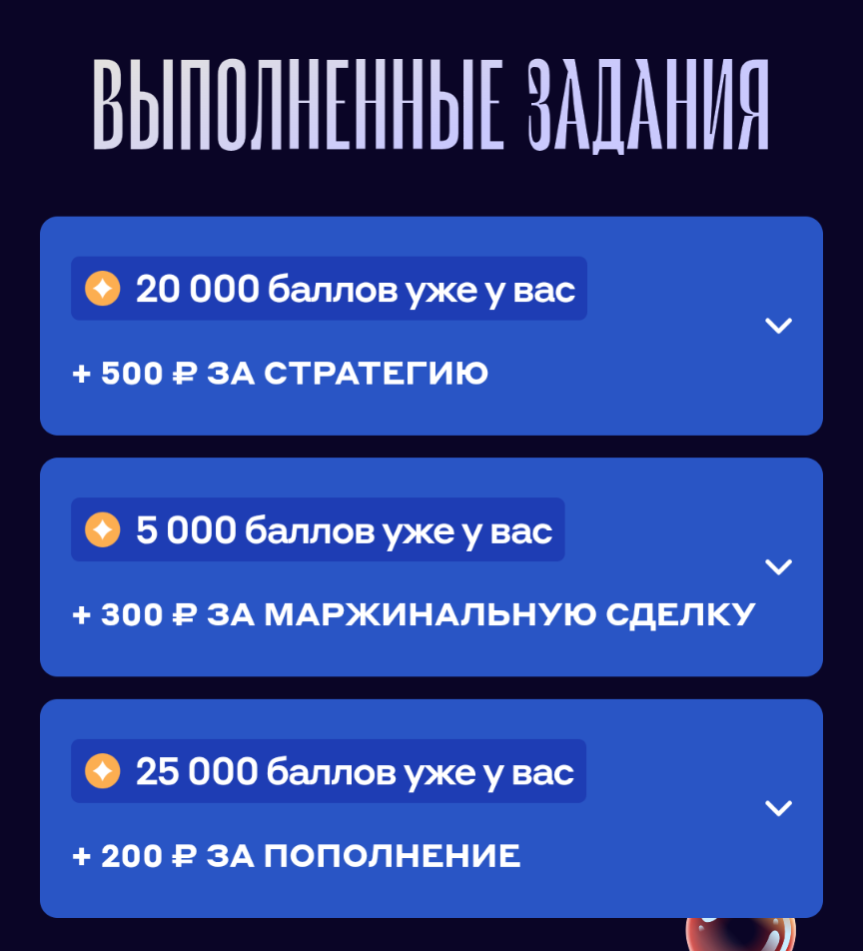
В июне стартовала игра Прицельные инвестииции от Альфа-инвестиций. Для получения гарантированных акций на 1000₽, необходимо было: 1-пополнить счёт на 5000₽, 2-подключить стратегию и не отключать её до конца игры, 3-совершить маржинальную сделку. Вот за такие простые задания мне будут начислены акции на 1000₽. Плюс за два месяца стратегия принесла 140₽, что полностью окупило комиссию.
💸
Знаете, в чём разница между богатым и бедным? Не в зарплате. А в том, *как* они обращаются с деньгами.
Большинство людей получают зарплату → тратят → и снова ждут следующей. Круг замкнут. А умные люди учатся делать так: получают деньги → вкладывают → получают доход → и повторяют.
💡 Простой пример: Положить 10 000 ₽ под 8% годовых — через 10 лет это уже около 21 500 ₽ (спасибо сложному проценту!). А если добавлять по 5 000 ₽ каждый месяц? Через те же 10 лет — уже больше 900 000 ₽. Без...