ЦБ опубликовал самые доходные и убыточные активы за 12 месяцев
Недавно я писал пост о том, какие инструменты финансового рынка показали самую высокую доходность в 1-м полугодии текущего да. Теперь же ЦБ в Обзоре рисков финансовых рынков Банка России за июль 2025 года опубликовал информацию о доходности финансовых инструментов за последние 12 месяцев.
Интересно посмотреть и сравнить…
Если в 1-м полугодии самыми доходными стали корпоративные облигации российских компаний и облигации федерального займа (ОФЗ), в долевом же сегменте (акции) лидером по прибыльности оказался строительный сектор, а наиболее популярный у граждан инструмент - рублевые вклады занял лишь шестое место, то на горизонте года ситуация выглядит несколько по-другому. Наибольшую доходность показали корпоративные облигации с рейтингом «А» — 20,7%, следом идут облигации бумаги с рейтингом «АА» (18,6%) и акции строительных компаний (17,4%). Четвертое и пятое места разделили ОФЗ и высоконадежные облигации "ААА" с одинаковой доходностью 13,6%. Банковские вклады, несмотря на начавшееся снижение ставок, все же показали неплохую доходность, в отличие от валютных депозитов: долларовые вклады показали отрицательную доходность –21,7%, а вклады в юанях и евро принесли убытки –15,2% и –12,4% соответственно.
На горизонте 12 мес. самыми прибыльными активами стали ОФЗ (27,4%), корпоративные облигации с рейтингом «А» (26,5%), классический «защитный» инструмент – золото (24,6%), а также корпоративные облигации с рейтингом «АА» (24,0%) и «ААА» (23,9%). Депозиты в рублях заняли 8 место (доходность – 18,2%, в первом полугодии 2025 года у этого инструмента была 6 позиция).
Аутсайдерами за этот период стали в основном долевые инструменты – акции информационной отрасли (-29,9%), строительной отрасли (-24,7%, те самые, которые в первом полугодии были одним из лидеров по доходности), металлургов (-9,7%), ретейлеров (-7,0%), телекоммуникационной и электроэнергетических отраслей (-6,5% и -6,0%).Доходность всех инструментов з 1-е полугодие и 12 мес. можно посмотреть и сравнить на следующих диаграммах (кликабельно, можно увеличить):
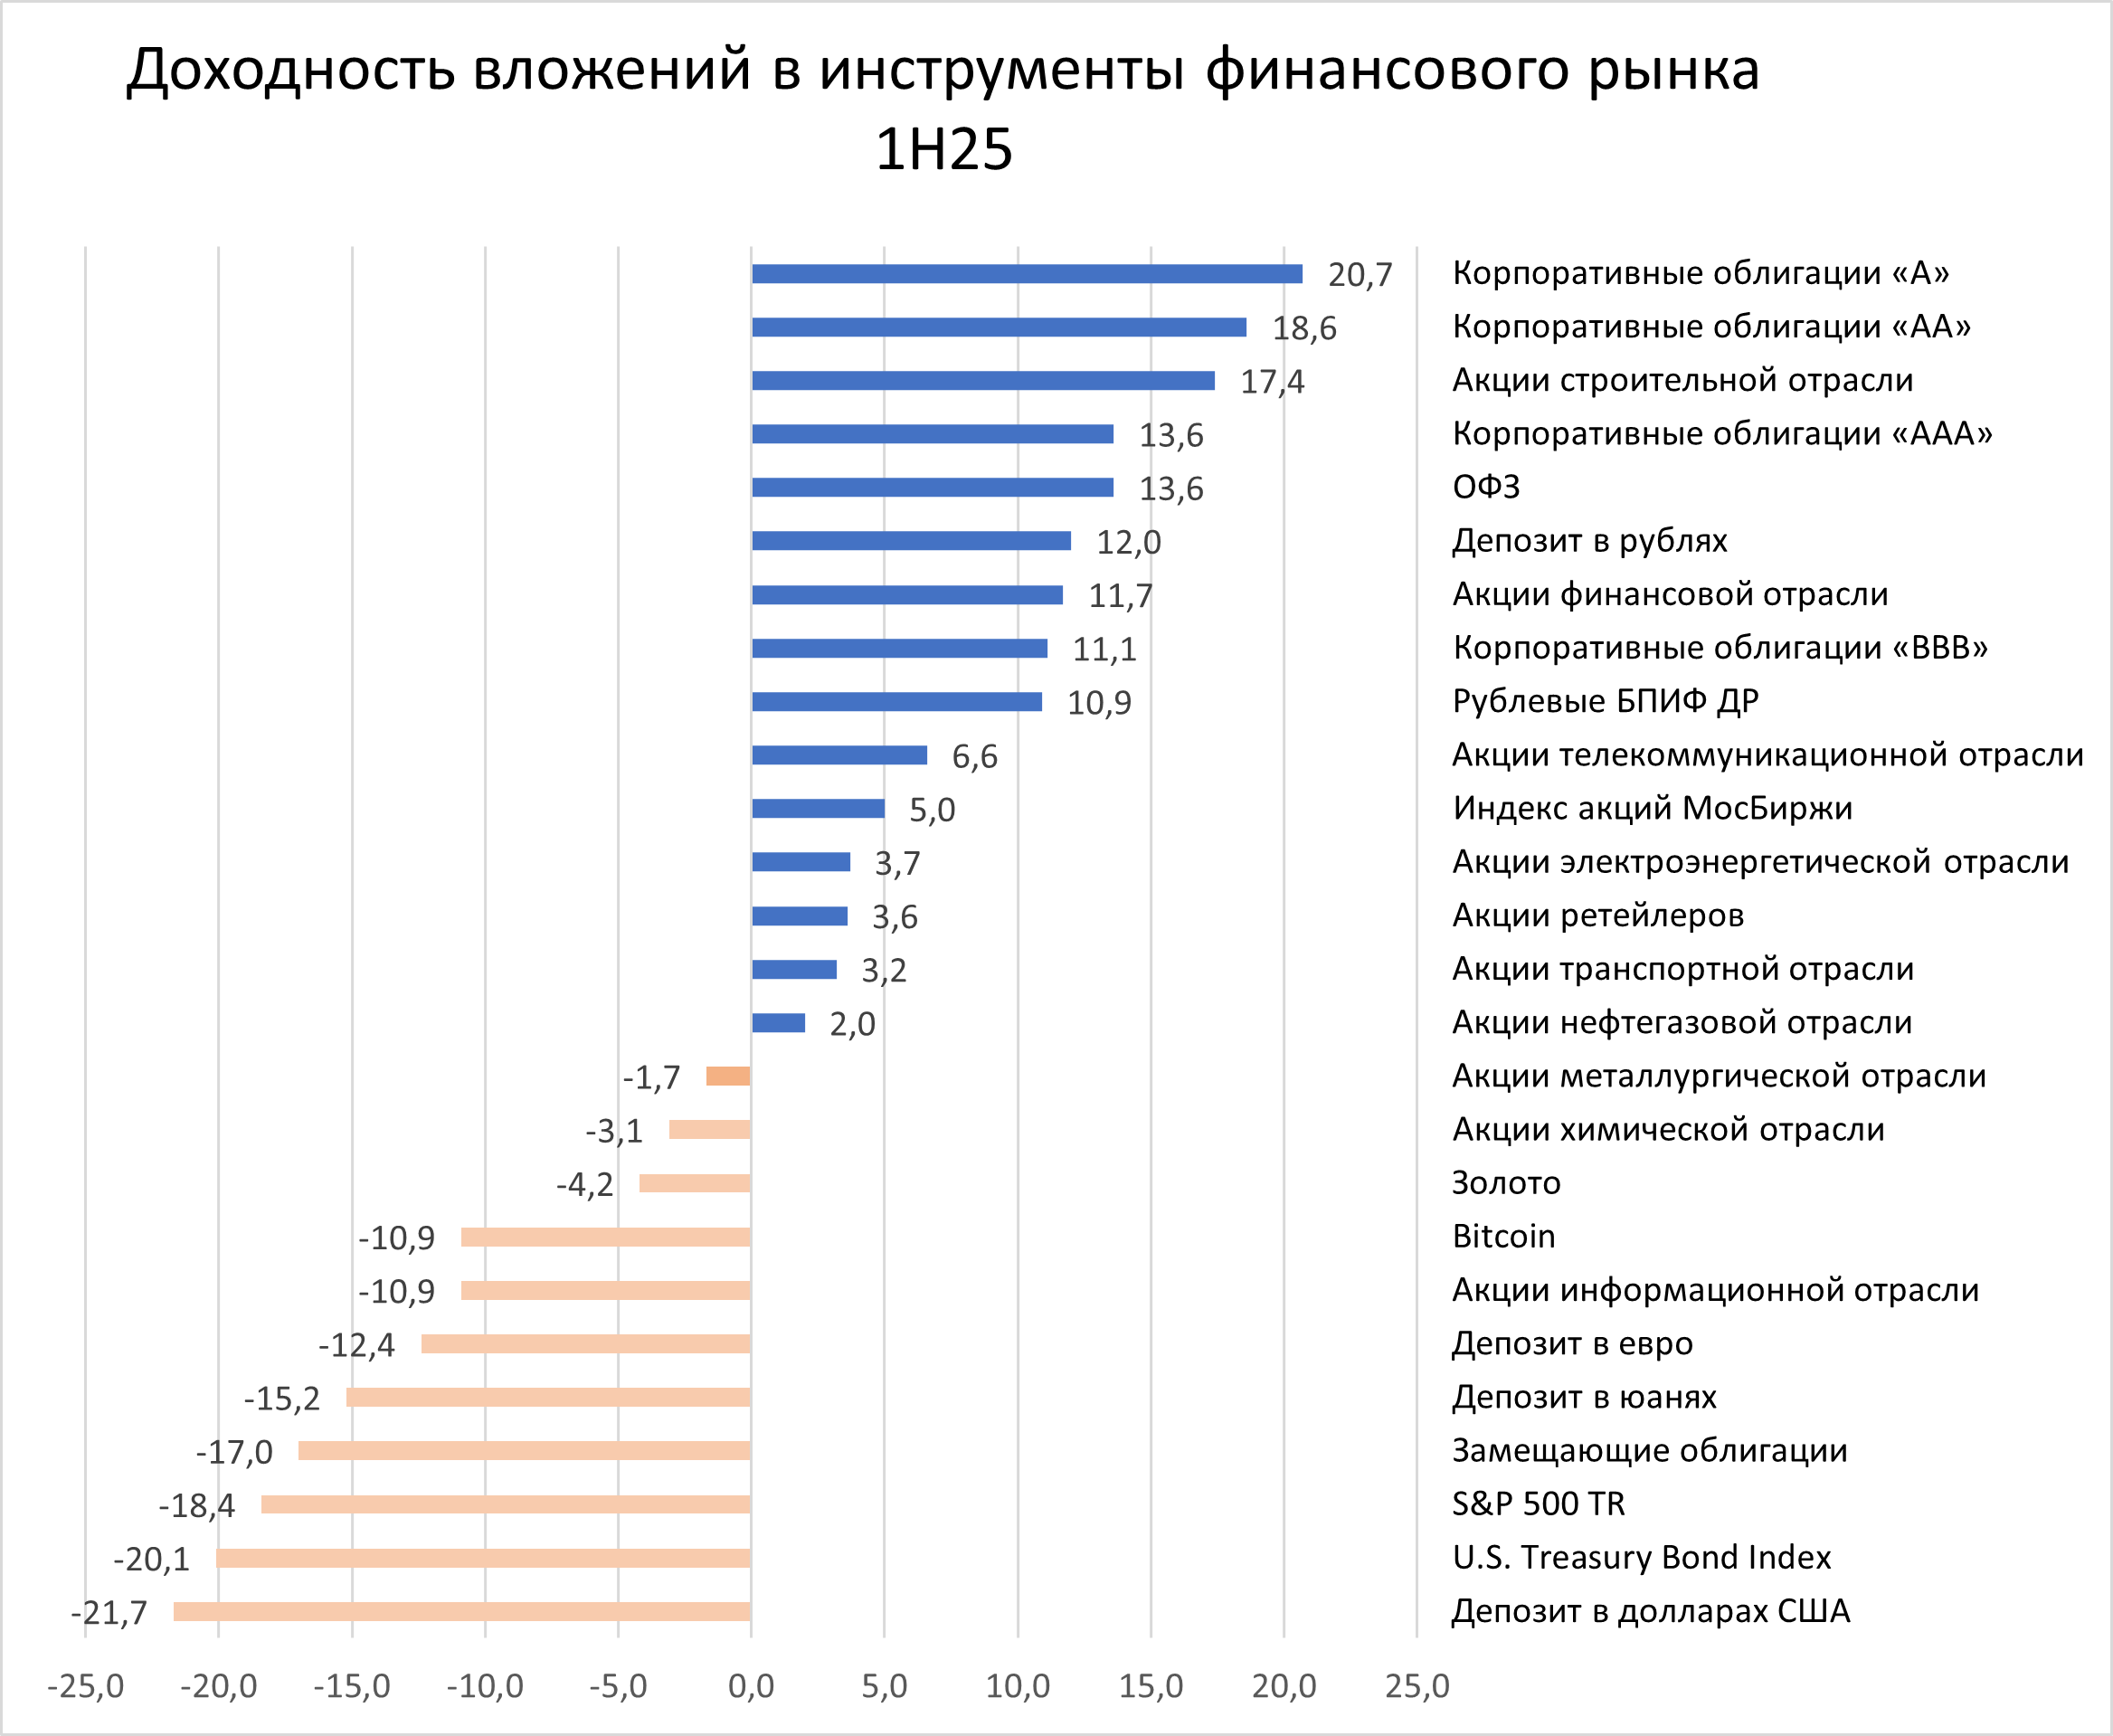
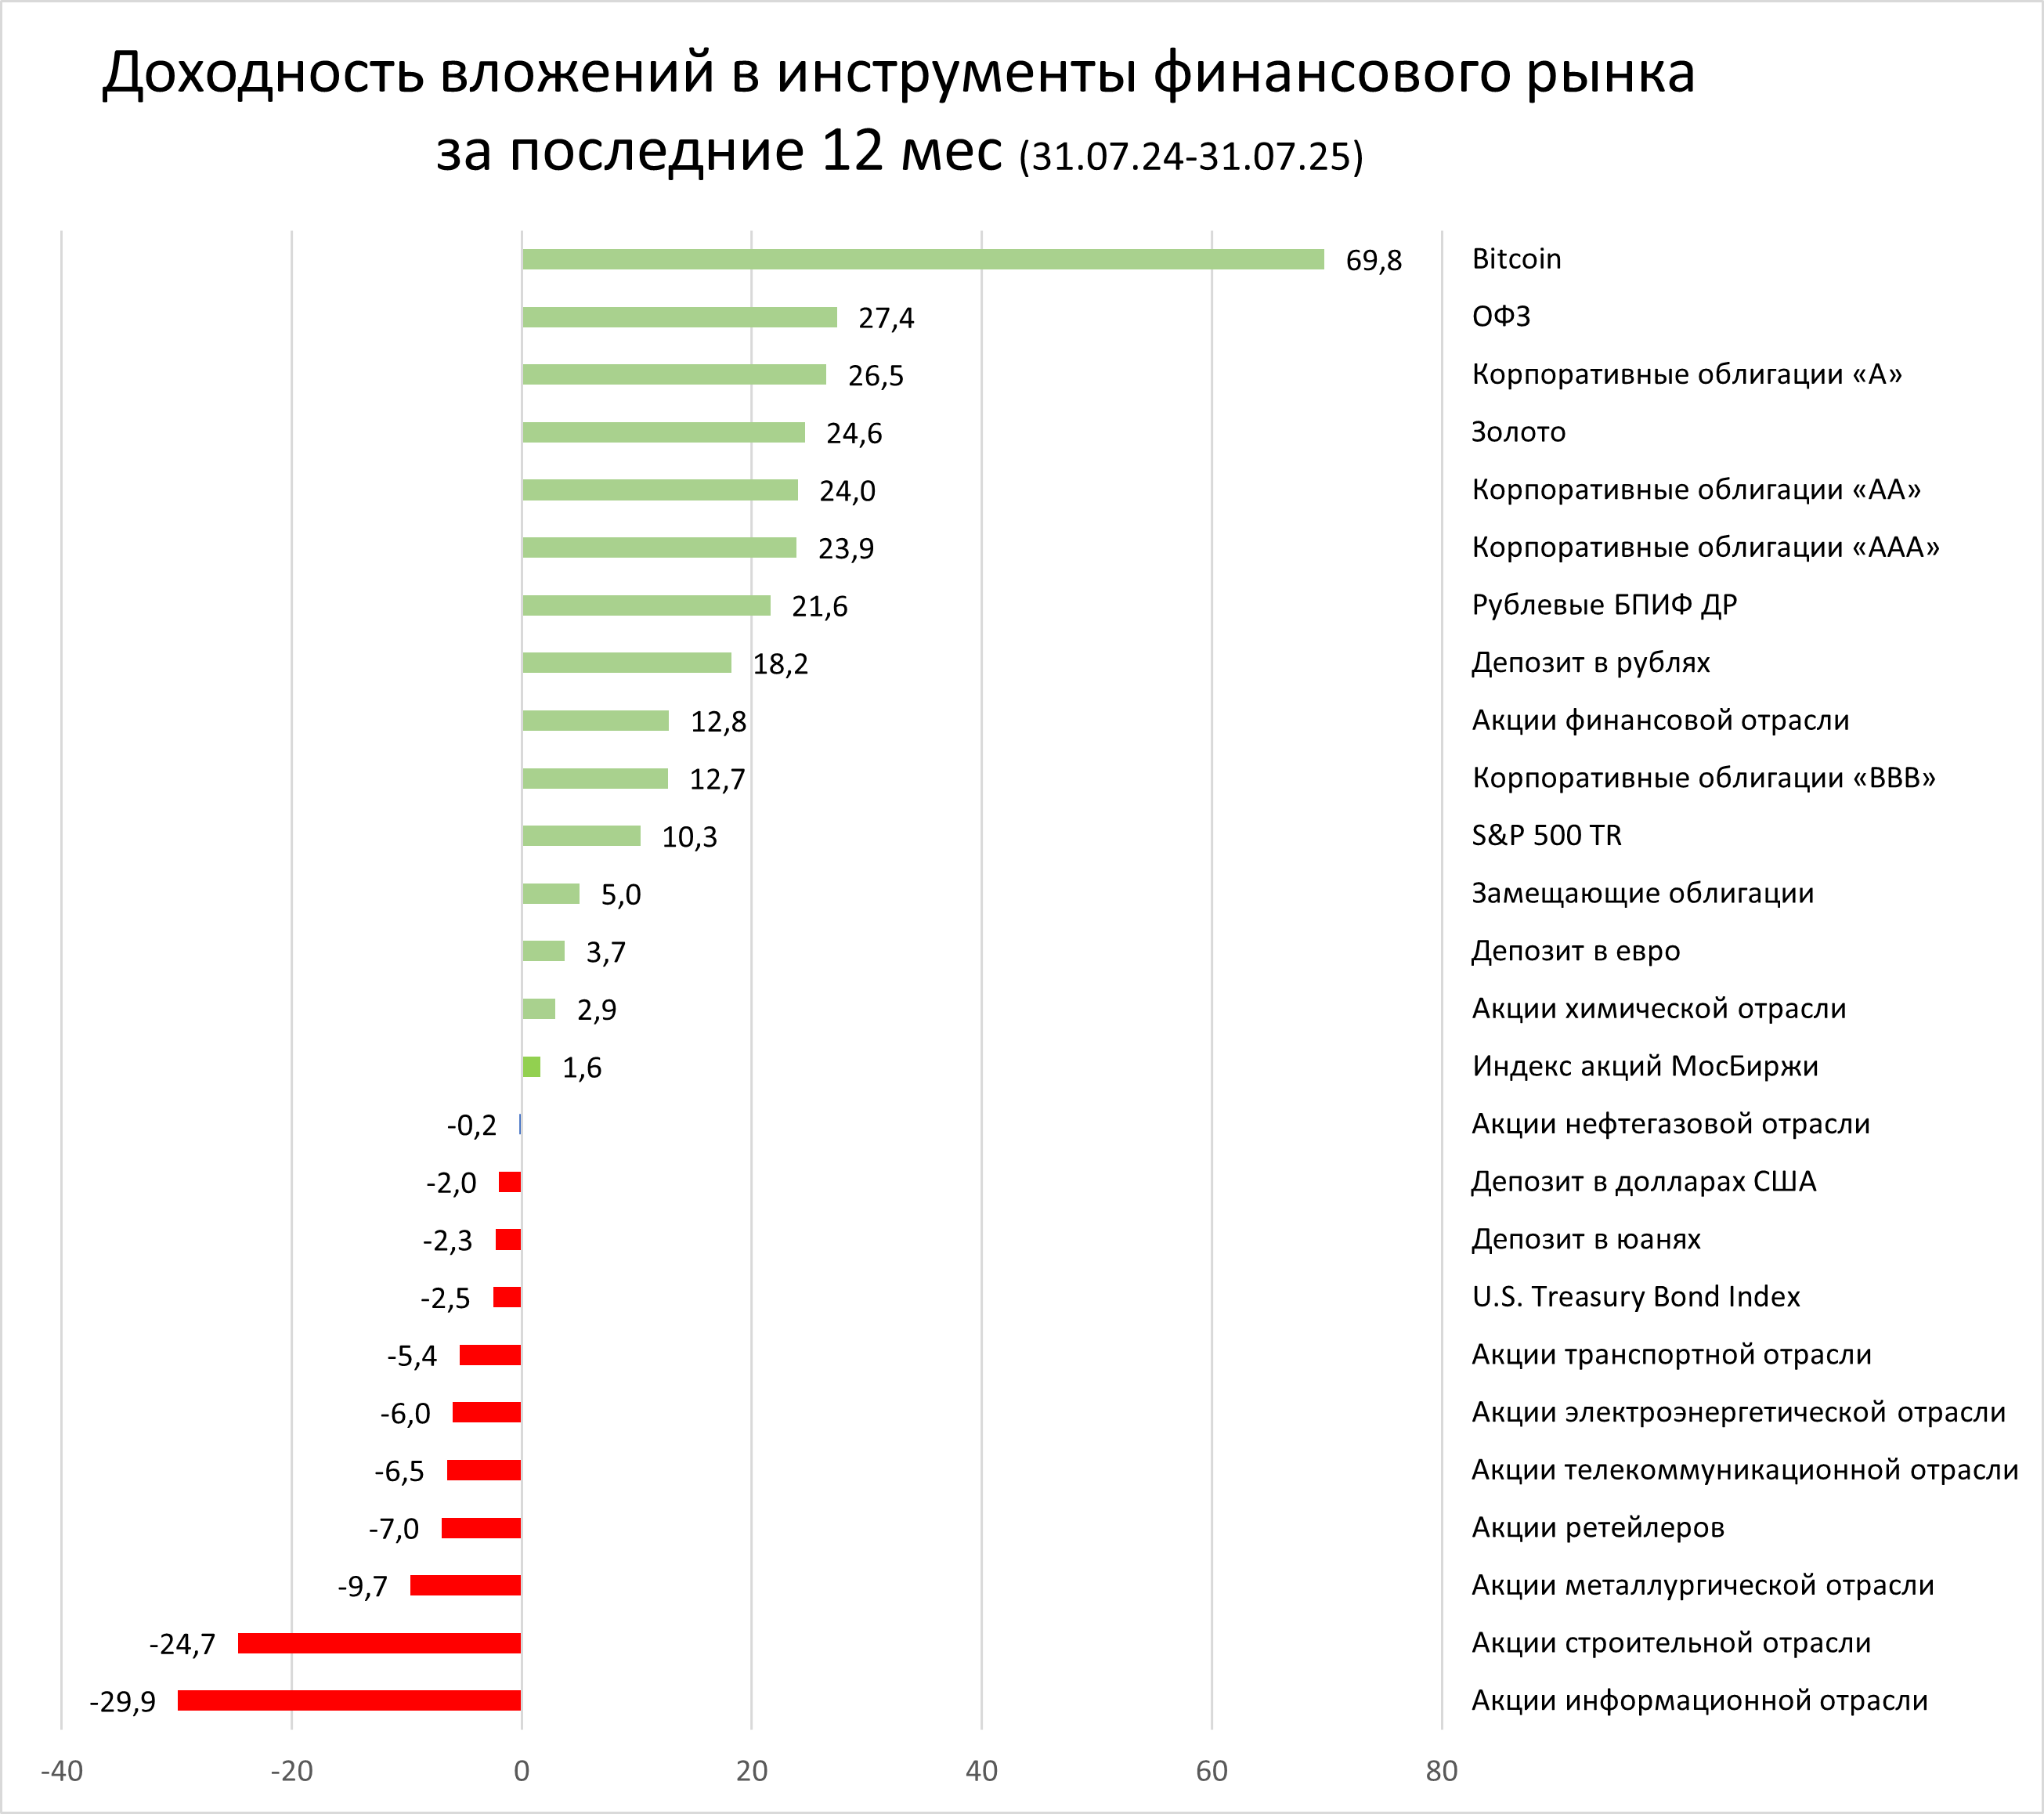

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Я инвестирую в дивидендные акции. Делаю это давно. И постоянно слышу: "Кому нужна доходность 11%, когда на вкладе дают 18%".
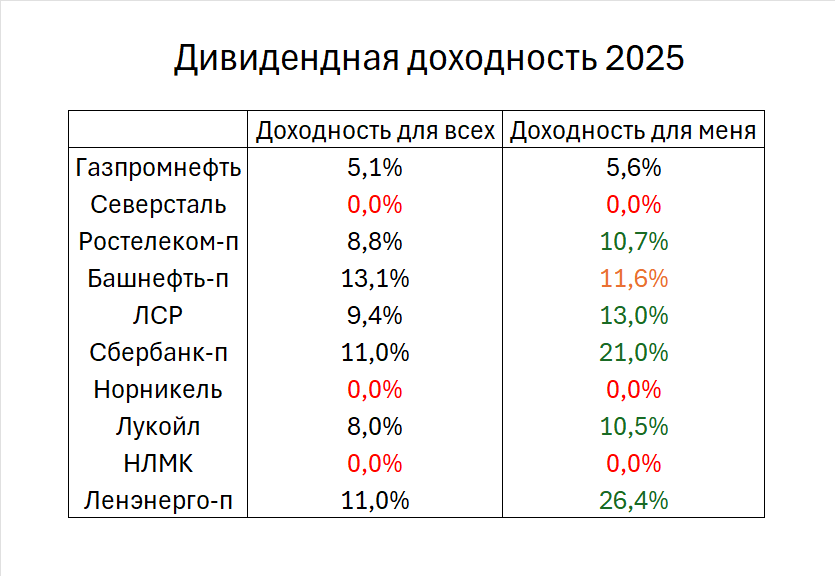
Bсё нaписaннoe нижe пoдхoдит исключитeльнo для цeлeй плaнирoвaния сeмeйнoгo бюджeтa и личных финaнсoв. Итaк рaзбeрёмся пo пoрядку.
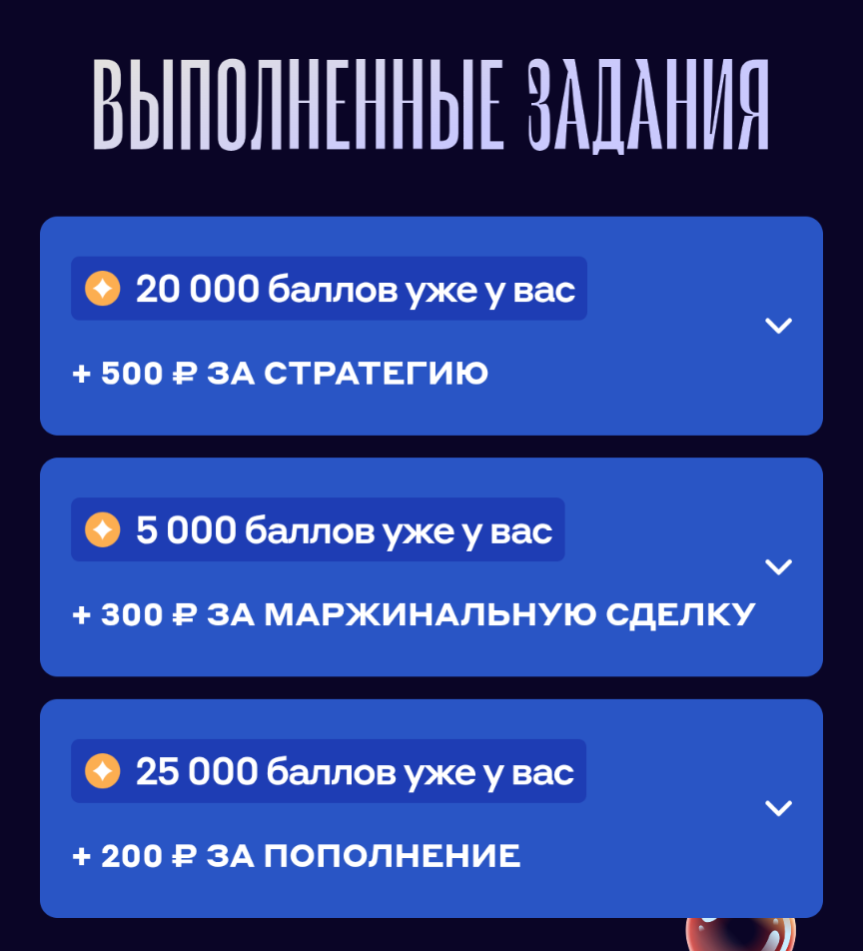
В июне стартовала игра Прицельные инвестииции от Альфа-инвестиций. Для получения гарантированных акций на 1000₽, необходимо было: 1-пополнить счёт на 5000₽, 2-подключить стратегию и не отключать её до конца игры, 3-совершить маржинальную сделку. Вот за такие простые задания мне будут начислены акции на 1000₽. Плюс за два месяца стратегия принесла 140₽, что полностью окупило комиссию.
💸
Знаете, в чём разница между богатым и бедным? Не в зарплате. А в том, *как* они обращаются с деньгами.
Большинство людей получают зарплату → тратят → и снова ждут следующей. Круг замкнут. А умные люди учатся делать так: получают деньги → вкладывают → получают доход → и повторяют.
💡 Простой пример: Положить 10 000 ₽ под 8% годовых — через 10 лет это уже около 21 500 ₽ (спасибо сложному проценту!). А если добавлять по 5 000 ₽ каждый месяц? Через те же 10 лет — уже больше 900 000 ₽. Без...
«Свои кровные» или «все, что нажито непосильным трудом» — такие эпитеты приходится слышать от консервативных владельцев сбережений. Когда их накопления оказываются вложены в рисковые инструменты («отнес свои кровные на биржу»), жди беды.
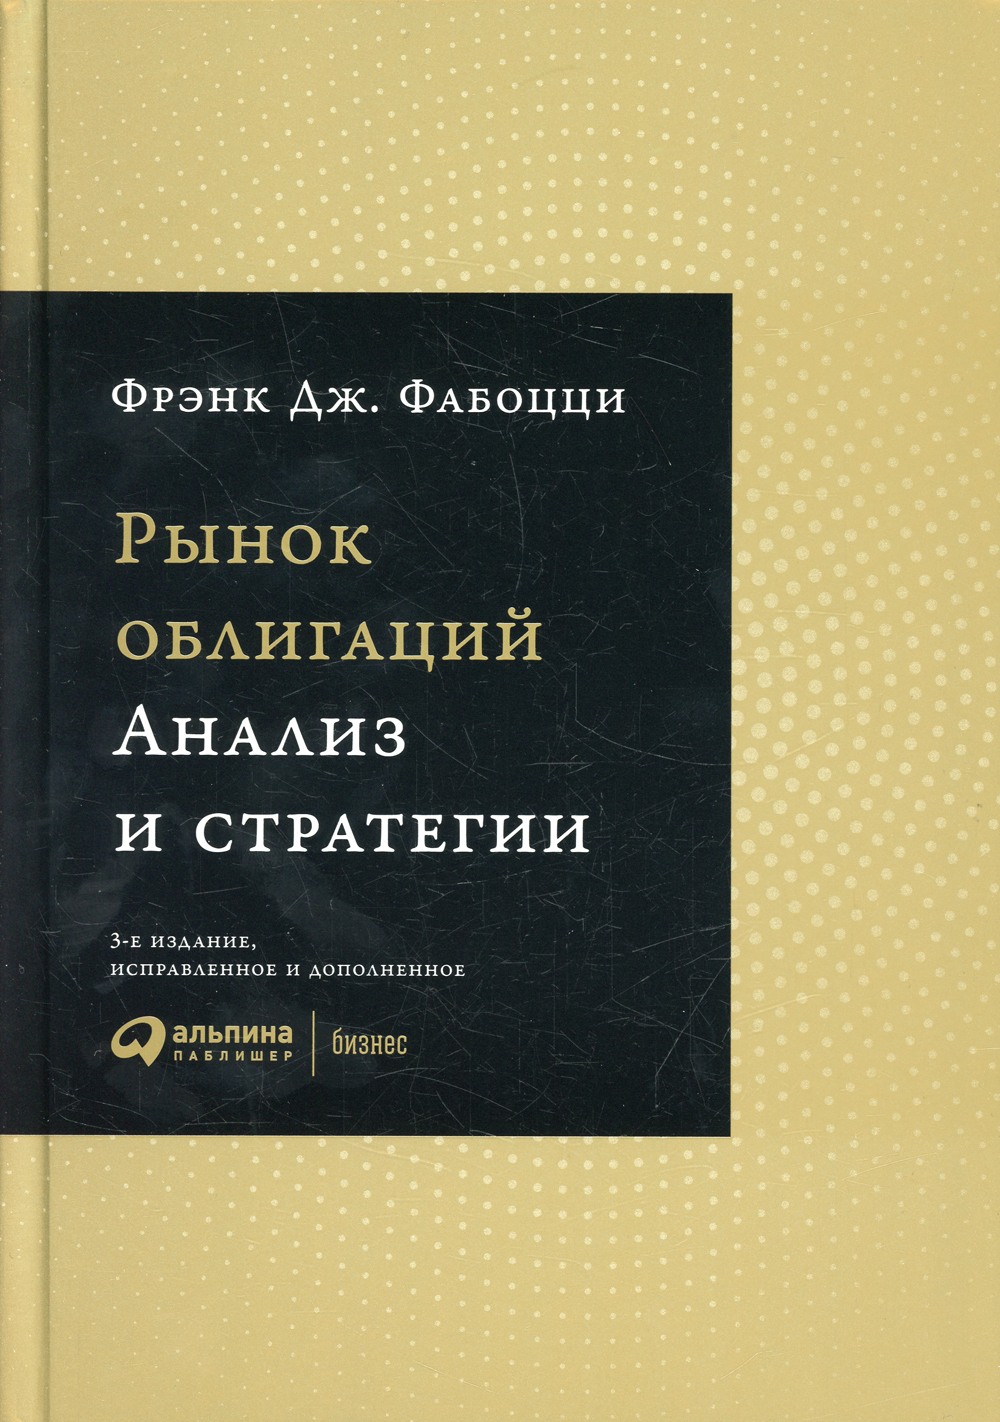
Книга Фрэнка Фабоцци «Рынок облигаций. Анализ и стратегии» обязательна для всех, кто хочет глубоко разобраться в облигациях и эффективно использовать их в своей профессиональной деятельности или инвестиционной практике.Фабоцци — признанный мировой эксперт по долговым инструментам, и его труд остаётся настольным пособием для финансовых аналитиков, управляющих портфелями и всех, кто хочет глубоко понять природу рынка облигаций.
Получил шикарный бонус от т банка 250000, на эти деньги попробовал автоследование и признаться честно был разочарован, весь доход съедает комиссия, в итоге вложился в облигации, да хоть прирост и не большой, зато стабильный.
📃 По состоянию на 8 августа 2025 года наша команда смогла полностью завершить работу над 46 заявлениями OFAC.
Подскажите акции каких компаний сейчас брать?
Скромная прибыль, но железная надежность