📌 Правильный учет доходов и расходов — залог финансовой уверенности!
▌Всем привет! Давно хотел поднять тему, которая важна каждому из нас — управление личными финансами. Именно умение грамотно распределять доходы и следить за расходами определяет нашу финансовую свободу.
📌 Вот пошаговая инструкция, как наладить учет финансов легко и эффективно:
1️⃣ Заведите удобный инструмент учета. Приложения типа Дзен-Мани, CoinKeeper или даже простая таблица в Google Sheets отлично подойдут.
2️⃣ Классифицируйте расходы. Разделите их на обязательные (коммунальные платежи, аренда, кредиты) и второстепенные (развлечения, покупки).
3️⃣ Планируйте бюджет. Перед началом месяца установите себе лимиты по каждой статье расходов и следите за соблюдением плана.
4️⃣ Проводите регулярный анализ. Посмотрите, где можно сократить затраты и перенаправить освободившиеся средства на накопления или крупные покупки.
5️⃣ Автоматизируйте процесс. Настройте уведомления и напоминания, чтобы ничего не упустить.
Помните, ведение учета не занимает много времени, зато приносит ощутимую пользу вашему кошельку!
Какие у вас есть секреты эффективной оптимизации семейного бюджета? Делитесь в комментариях!

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Пишу реальную историю, с которой столкнулся лично. В конце поста поймете, что эта «афера» носит масштабный характер.
Компания WEBBANKIR (ООО МФК «ВЭББАНКИР») оказалась в числе самых выгодных микрофинансовых организаций для инвестирования, согласно рейтингу сервиса Brobank. Максимальная ставка для частных инвесторов по состоянию на сентябрь составляет 23% годовых при условии открытия вклада на 7–12 месяцев и выплаты процентов в конце срока, что почти на 3 п. п. выше, чем средний уровень максимальной доходности инвестиций в МФО (20,4%).
Объясняется борьбой с мошенниками. Уточняется, что летом этого года порядка 20% поступающих сигналов о телефонном мошенничестве – это атаки именно на детей, подростков и молодых людей в возрасте от 12 до 19 лет.
Доброго времени суток всем!
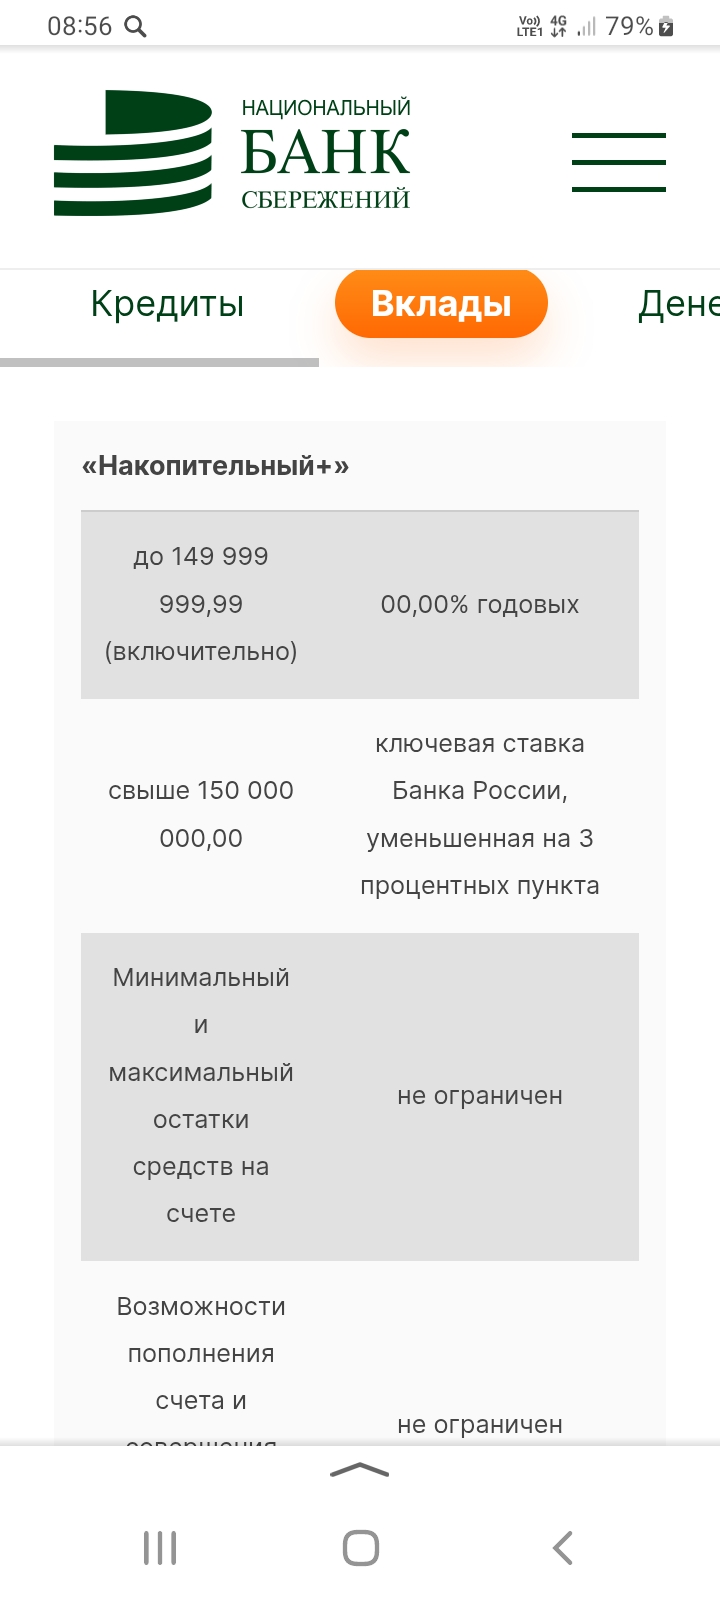
По НС для клиентов НБС ставка 🔎 - 0% для суммы149999999, 99₽ . От суммы от 150млн ₽ ставка КС ЦБ- 3%.
Крутим барабан по повышенном кэшбеку до 💯% в магазине сети ,, Пятёрочка,, .на эту неделю. ВСЕМ УДАЧИ!
Вот и завершилась акция «Всероссийский школьный кэшбэк». Послевкусие, как-будто день рождения растянулся на месяц. Как оказалось, не обязательно уходить в минус, чтоб получить хорошую выгоду от участия.
Как выбрать банковскую карту для ежедневных расходов. Чтобы использовать карту с максимальной выгодой, надо оценить свои потребности и образ жизни.
Когда речь заходит о хранении сбережений в банке, мы чаще всего подразумеваем банковский вклад или накопительный счёт. Действительно, эти два инструмента наиболее популярны, поскольку позволяют безопасно хранить деньги, а ещё — получать дополнительный доход в виде процентов. Сегодня рассмотрим их преимущества, чем они отличаются и как лучше использовать, чтобы ваши деньги работали эффективно.


Часть храню на вкладе. Вторую часть, которой могу воспользоваться держу на накопительном счете.