



Банковские карты: обсуждения в Диалоге
Мы продолжаем выпускать тематические дайджесты с публикациями авторов. В прошлый раз собрали посты с вопросами, а теперь — обсуждения о банковских картах.
Вот что обсуждают в сообществе:
- Елена В: «Ограничение количества карт. Для чего?»
- axejohn: «Кешбек. Зачем он банкам?»
- BetaBuddy: «А нужен ли вообще пластик?»
- Lima12: «Какую карту посоветовать родителям?»
- Элвис Валентинович: «Банковские карты для оплаты за рубежом стали доступны на Банки.ру»
- Kary may: «Банковская карта в стоп-листе: что делать и как снять ограничения»
- Игорь Федотов: «Ваша дебетовая карта — это кошелек с дырой. Как я перестал терять деньги»
- Shamil766: «ЦБ обязал банки раскрывать причины блокировок карт»
- Дмитрий Хмелев: «Количество банковских карт на одного человека будет ограничено»
- GESIV: «МСС код ,что это? И как понять в каком магазине какой МСС код?»
Сохранены орфография и пунктуация авторов постов.
Как вам такой тематический дайджест? Напишите в комментариях, на какую тему собрать следующий.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Я иностранный гражданин, проживающий в РФ по Виду на жительство (т. е. резидент РФ) более 20 лет. Семья, ребёнок, квартира в ипотеке, отличная кредитная история. На днях решили купить в доме машиноместо, так как из-за стройки закрыли рядом с домом платную парковку, парковаться стало архисложно.Подсчитали финансы, поняли, что 50% суммы надо взять в кредит, 3 года выглядит оптимальным сроком. ВТБ (где у меня ипотека), Альфа-банк, Т-Банк, Сбер, Совкомбанк, МКБ, Дом.РФ - все отказали на том...

По накопительному счету «ТКБ. Выгодный» повышенная процентная ставка по счету составляет 16% годовых. Ставка действует первые 2 расчетных периода на сумму остатка до 1 млн рублей (включительно) для клиентов, у которых в течение предыдущих 90 календарных дней до даты открытия накопительного счета отсутствуют в банковской группе ТКБ:
«Доходный» с выплатой процентов в конце срока открывается
под 9,5–14,8% годовых, с ежемесячной выплатой процентов ставки составляют 8,39–14,62%
годовых.
«Новые деньги» оформляется под 10–15,3% годовых. Проценты выплачиваются в конце
срока.
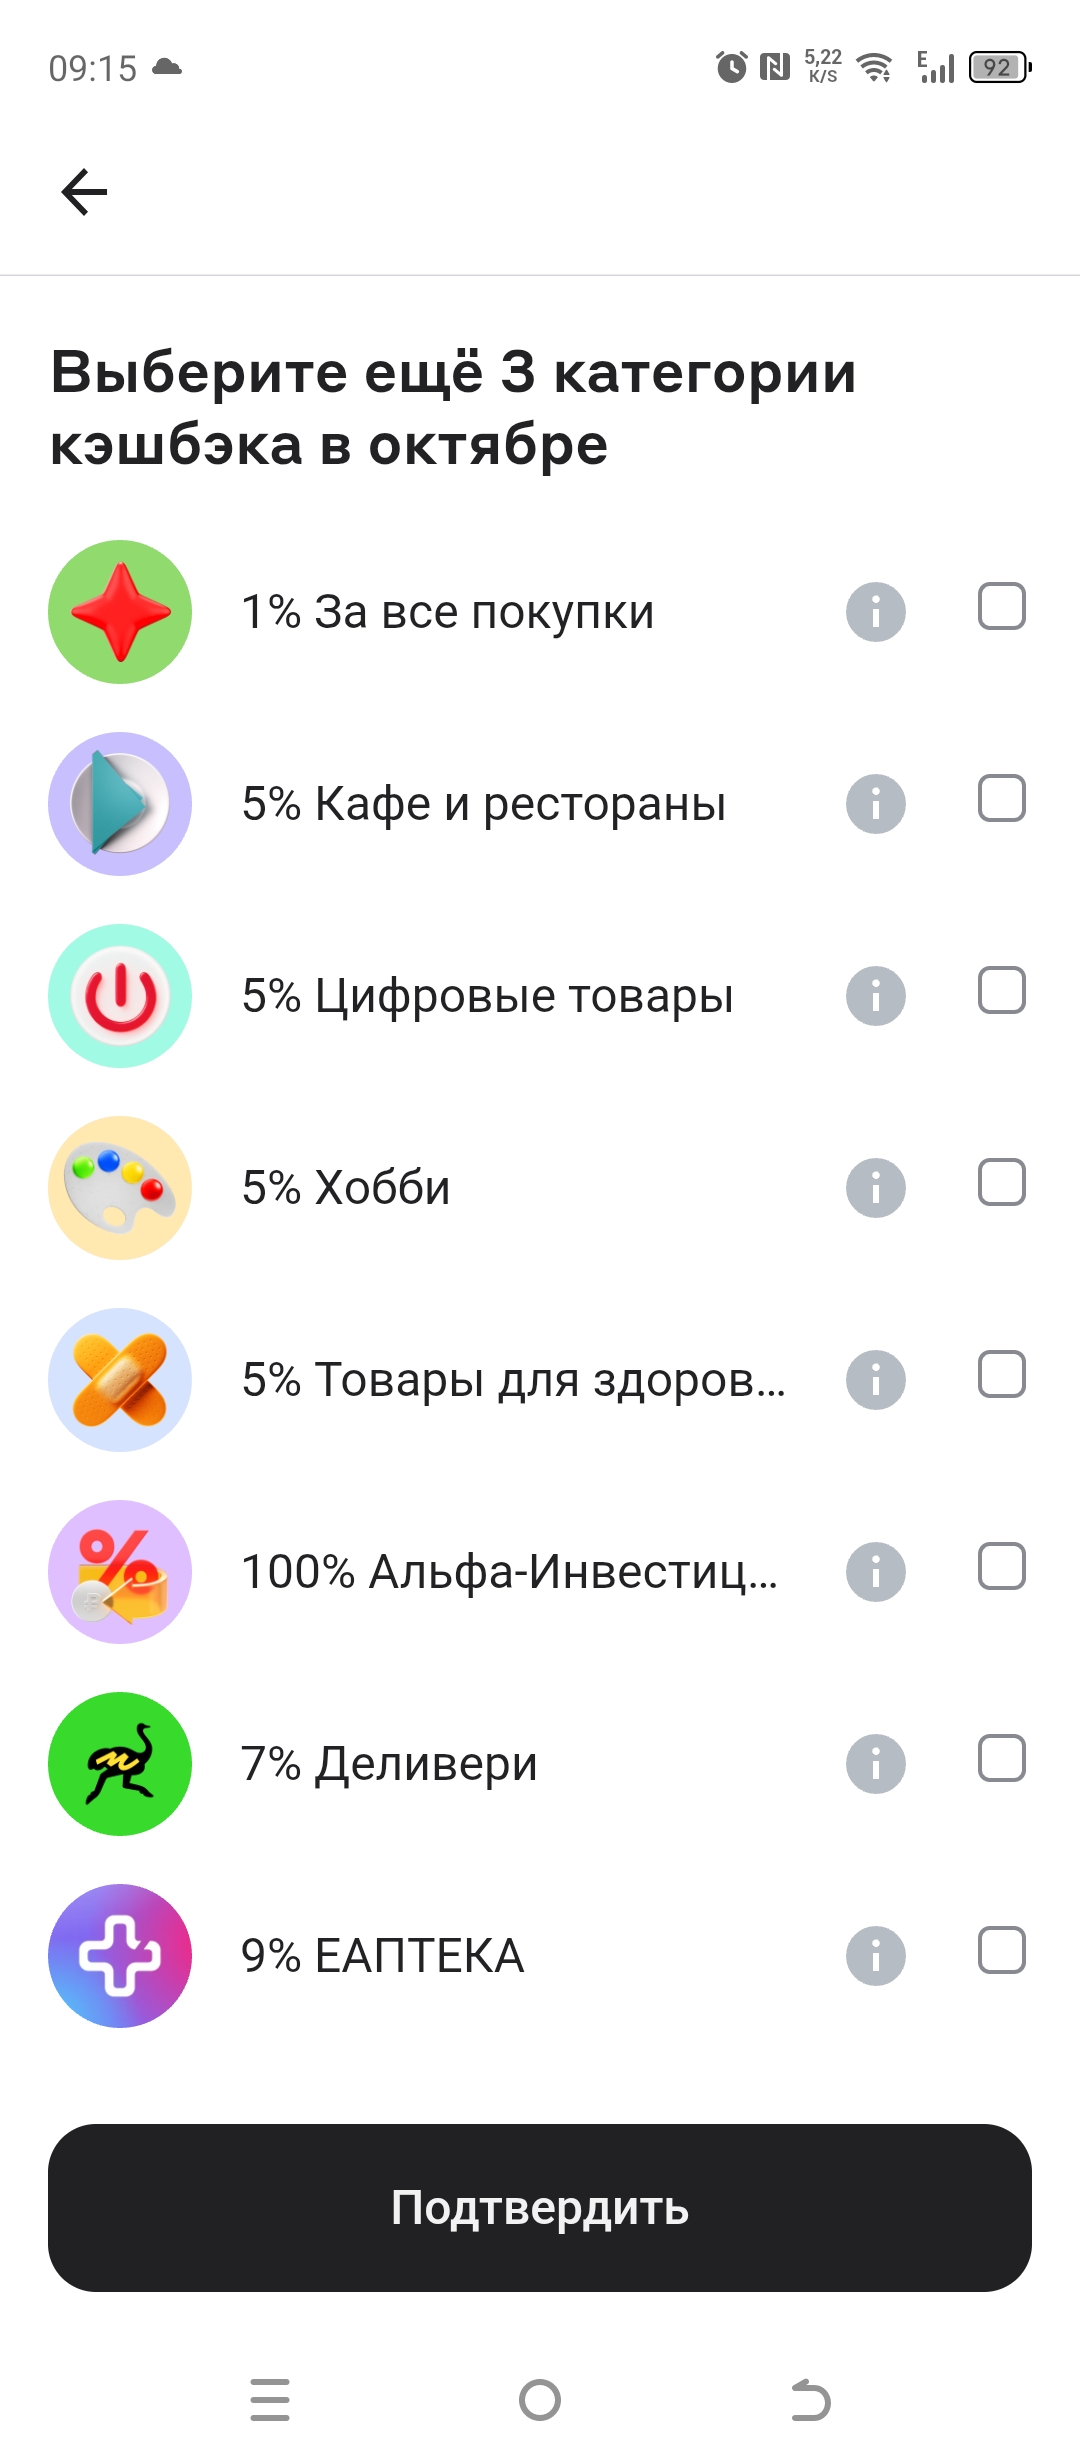
Альфа банк предлагает выбрать категории кэшбэка на октябрь 2025.
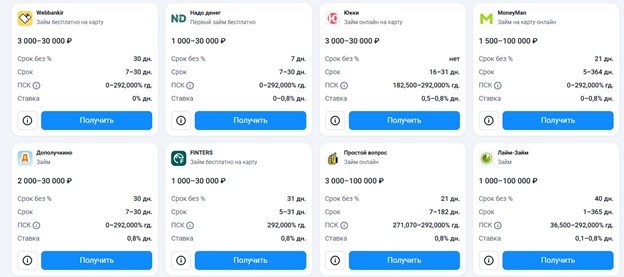
Еще в прошлом году поняла, что МФО с первым бесплатным займом – отличный способ экономить на переплатах.
Инфляция постепенно «съедает» сбережения. Просто держать рубли на карте — явно плохая идея. Но и валюту покупать рискованно, а фондовый рынок пугает новичков. Какие у вас есть проверенные способы сохранить покупательную способность денег?
Ставки по ипотеке высокие, аренда тоже дорожает. Мнения сильно расходятся: кто-то говорит — «лучше платить за своё», а кто-то — «не связывайтесь с кредитами». Как считаете: в нынешних условиях разумнее купить жильё в ипотеку или всё же остаться на аренде?
Финансовые эксперты советуют иметь запас хотя бы на 3–6 месяцев жизни. Но реально ли это сделать, если зарплата уходит почти вся на текущие расходы? Какие у вас рабочие лайфхаки для накопления? Может, стоит откладывать процент от дохода, или лучше копить «остаточным принципом»?
Акция «Пригласи друга» в Альфа-Банке
Инго Банк заявил о присоединении к объединенному банковскому сервису MultiQR (технология единого QR-кода), предусматривающему доступ к оплате в офлайн-магазинах через торговые терминалы. В настоящее время в России их насчитывается более 2,1 миллионов.
