Про финансы как и почему
Финансы и как их эффективно управлять*
Финансы — это система отношений, связанных с формированием, распределением и использованием денежных средств. Умение правильно управлять финансами обеспечивает финансовую стабильность и способствует достижению личных и бизнес-целей.
Основные принципы управления личными финансами:
1. БюджетированиеСоздайте бюджет — список доходов и расходов. Это поможет видеть, куда уходят деньги и находить возможности для экономии.
2. СбереженияСтарайтесь откладывать минимум 10-20% от дохода. Это подушка безопасности при непредвиденных ситуациях и стартовый капитал для инвестиций.
3. ИнвестицииИнвестируйте деньги в инструменты с доходностью выше инфляции: акции, облигации, недвижимость, облигационные фонды. Это помогает увеличить капитал и сохранить покупательную способность.
4. Контроль долговИзбегайте чрезмерного кредитования. Кредиты должны быть тщательно просчитаны, чтобы проценты и платежи не разрушали бюджет.
5. Финансовая грамотностьПостоянно учитесь: читайте книги, статьи, посещайте курсы по личным финансам. Знания помогают принимать более взвешенные решения.
Почему важно управлять финансами
- Защита от непредвиденных расходов (болезнь, потеря работы).- Возможность планировать крупные покупки и инвестиции.- Спокойствие и уверенность в будущем.- Построение долгосрочного богатства и независимости.
Помните, что финансовая дисциплина — ключ к успеху. Даже небольшие привычки могут значительно улучшить ваше финансовое положение со временем.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Нужно ли приучать детей откладывать деньги, как считаете?
#фингерои Открыв толковый словарь, я наткнулась на знакомое с детства слово: КУБЫ́ШКА
Когда вы открываете короткую позицию (шорт), вы занимаете акции у брокера для продажи. Но брокер не работает бесплатно, и за эту «аренду» вам приходится платить. Эта плата называется фандинг (или плата за перенос позиции).
Как это работает?
Фандинг — это не разовая комиссия, а регулярный списания (часто ежедневные). Его размер зависит от:
1. Ставки фандинга: Устанавливается биржей и может сильно меняться. Особенно высокий фандинг бывает у «горячих» акций, которые многие хотят шортить.2. Размера...

Максимальные ставки действуют по вкладу без пополнения и снятия при оформлении онлайн и составляют:
В первые 2 месяца процентная ставка по «Локо-Счету» для
новых клиентов составляет 17% годовых (вместо 16,5%) и действует на остаток до 5 млн рублей.
С третьего месяца ставка равна 14,5% годовых.
Проценты начисляются на минимальный остаток.
Есть желание копить на долгосрочной основе и для себя пытаюсь решить, как делать лучше: открывать вклады и потом перезаключать договоры, перекладывать деньги и заниматься всем тому подобным, или же просто кидать деньги на программу долгосрочных сбережений (ПДС)?
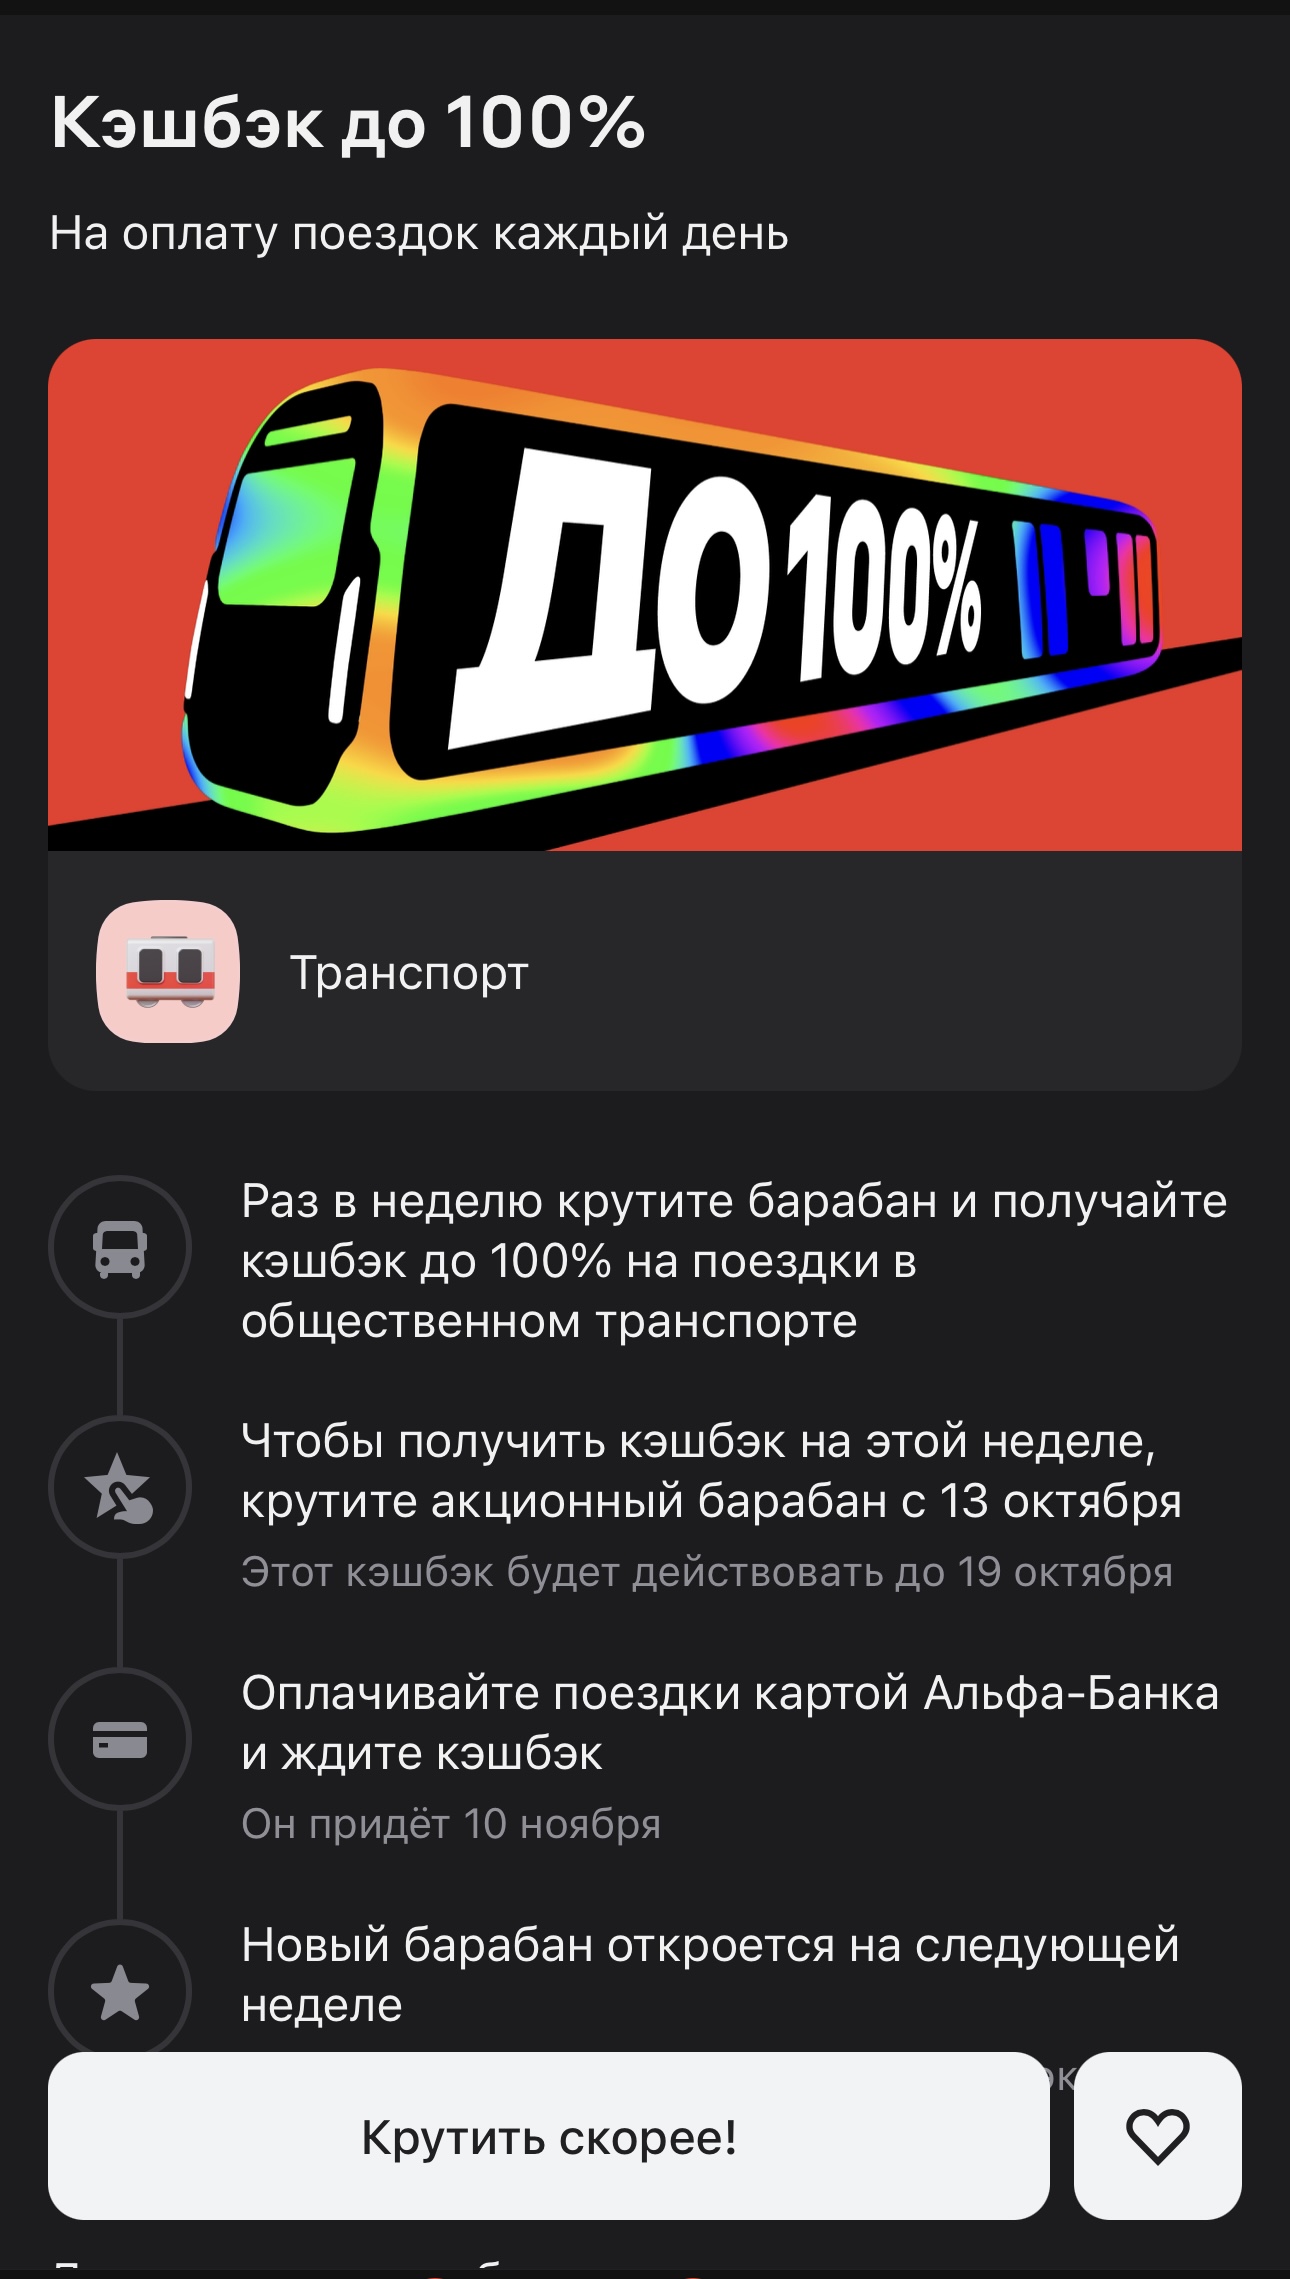
Я случайно в метро увидел рекламу альфы ( приятный кешбек на транспорт)
Как вам процентная ставка на депозит 33% ? И мне понравилась!

Помочь росту финансовой грамотности и культуры клиентов – не сложно и не дорого. Это доказывает опыт МФК «Саммит» (бренд – «ДоброЗайм»). У нас много инициатив в этом направлении. Неслучайно мы были отмечены «Выберу.ру» как лучшие в сфере повышения финансовой грамотности.