




Для долгосрочных инвестиций ввели новые налоговые стимулы
Ранее я писал пост о том, что программу долгосрочных сбережений (ПДС) хотят расширить на детей. А также о том, что налоговый вычет по долгосрочным сбережениям на семью с детьми увеличится до 1 млн рублей. И вот теперь, как сообщает «РБК», президент подписал закон, вводящий налоговые льготы для долгосрочных инвестиционных программ. (ИИС-3, НПО, ПДС). Документ, одобренный Госдумой, вступает в силу после официальной публикации. Его цель — повысить привлекательность долгосрочных накоплений для граждан за счет новой системы налогообложения.
Ключевым нововведением стало увеличение налогового вычета для семей с детьми. Теперь каждый родитель может получить вычет по НДФЛ до 500 тысяч рублей (ранее лимит был 400 тысяч), если вносит средства на сберегательные продукты в пользу своего ребенка. Таким образом, максимальный вычет на семью достигает 1 миллиона рублей.
Кроме того, закон также поощряет участие работодателей в софинансировании сбережений сотрудников. Взносы компаний по ПДС в пределах 12% от фонда оплаты труда не будут облагаться страховыми взносами. Это делает корпоративное участие в накоплениях персонала более выгодным для бизнеса.
Ранее важным изменением стало выравнивание налоговых ставок для ПДС и других инвестиционных продуктов. Так, доходы от ПДС теперь облагаются НДФЛ по стандартным ставкам 13% или 15%, как и по другим инвестиционным продуктам. Прогрессивные ставки (18–22%) к этим доходам применяться не будут, что устраняет неравенство и делает программу конкурентоспособной.
Минфин уточнил, что налог в 15% будет взиматься только с доходов, превышающих 30 миллионов рублей. Кроме того, взносы от государства, работодателя и средства из накопительной пенсии не считаются доходом участника и не облагаются налогом при выплате, что сохраняет полную стоимость софинансирования.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

ДОМ.РФ – один из крупнейших финансовых институтов развития сферы жилищного строительства и инфраструктуры, объединяющий банковские и небанковские сегменты бизнеса в компанию с устойчивыми среднегодовыми темпами роста активов и прибыли.
Многие из нас мечтают о финансовой свободе, путешествиях, собственном доме или бизнесе. Но часто мы откладываем важные решения на потом, надеясь, что завтра обязательно станет лучше. А ведь лучшее время для начала инвестиций — это сейчас!
Продолжаем исторический рассказ о портфеле.
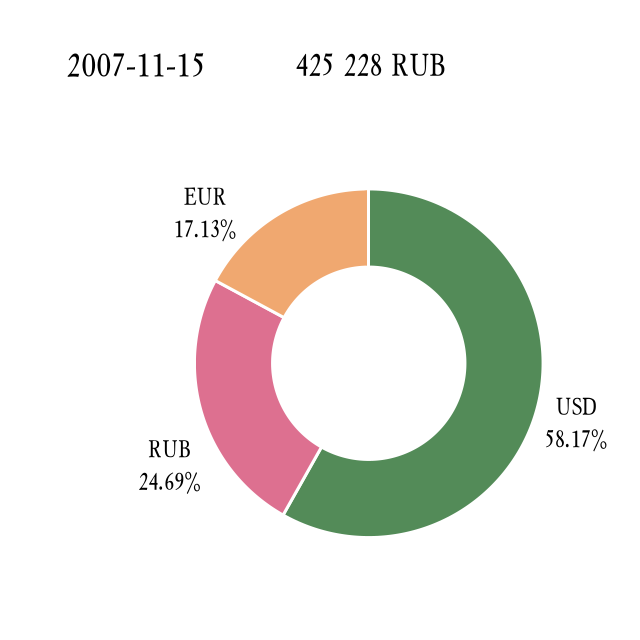
Как я училась инвестировать или как вернуть хотя бы свое😅🤣😂
Всем привет. Каждый может поставить запятую в заголовке моего поста там где захочет. В нынешнее время каждый выбирает копить или вкладывать как выгоднее ему использовать свои финансы. Инфляция может сожрать комиссию и процент банка или вклады кредиты что выгоднее как считать?
По заявлением Эльвиры Набиуллиной, частным российским инвесторам удалось разморозить порядка 50% активов, которые были заморожены с 2022 года. Интересно, что при этом она отметила, что не будет перечислять все предпринятые ЦБ и правительством меры. Но все же разными способами удалось разморозить примерно половину.

В период высоких ставок риски дефолтов по облигациям увеличиваются. Стоимость заимствований для эмитентов растет, а замедление экономики и снижение рентабельности усложняют обслуживание долга. Так, ВВП в III квартале вырос лишь на 1% в годовом выражении — минимум за последние 10 кварталов. Бюджетный импульс ослабевает, корпоративные прибыли снижаются, и это отражается на рынке. В результате количество дефолтов на рынке облигаций с начала года составило 26 против 11 за весь 2024 год
Друзья, как думаете-насколько безопасно вкладываться в фонды денежного рынка? Сейчас согласен, все работает четко. А в каких ситуациях может все заморозиться?