


Короткая линейка вкладов — понятная доходность
Сегодня на банковском рынке можно встретить огромное множество специальных условий и уникальных предложений по вкладам. Кажется, выбирай — не хочу: с разными сроками, процентными ставками, бонусами, акциями, дифференцированными ставками и многими другими нюансами.
Такая обширная линейка продуктов может впечатлять, но отнюдь не всегда приносит пользу клиенту. Тогда как, короткая, понятная и продуманная линейка вкладов в итоге оказывается выгоднее и удобнее.
Почему большой набор специальных условий по вкладам чаще становится минусом, а не плюсом?
Во-первых, изобилие вариантов приводит к информационной перегрузке. Клиенту трудно быстро сориентироваться среди десятков предложений, понять тонкости условий — и при этом избежать ошибок при выборе. В итоге высокая вероятность, что клиент выберет не самый выгодный для себя продукт или столкнется с неожиданными ограничениями.
Во-вторых, множество специальных условий зачастую означает большое количество мелких ограничений и сложных правил: обязательные суммы пополнения, частичные снятия с потерей процентов, ограниченный срок действия бонусов и т. п. Часто встречаются предложения, где высокий процент начисляется только в начальном периоде, например, для новых клиентов, а далее ставка становится неконкурентной. В результате сложно сразу оценить реальную доходность вклада, что создает дополнительную путаницу и снижает доверие. Простое и понятное предложение гораздо лучше защищает интересы вкладчика.
В-третьих, длинная линейка продуктов усложняет работу самого банка: приходится тратить ресурсы на поддержку большого ассортимента, контроль соблюдения всех условий, администрирование акций и спецофферов. Эти расходы в конце концов отражаются на качестве сервиса.
Если линейка вкладов короткая, очевидно, что каждое предложение проходит тщательную проработку, чтобы обеспечить простоту, конкурентные ставки, адаптированные под изменения рыночных условий, и, в итоге, удобство использования для каждого клиента.
Преимущества короткой линейки вкладов:
Прозрачность и ясность условий
Отсутствие неожиданных «подводных камней»
Удобство выбора и снижение риска ошибок
Возможность быстро адаптировать продукты к изменениям рынка


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


В очередной раз убедился в получении особой выгоды при оплате покупок моей любимой картой "Халва" "Совкомбанк":


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?


Банк Уралсиб повысил ставки по базовым ипотечным программам на 0,3–0,5 процентного пункта.
Процентная ставка выросла на 0,5 п. п. и теперь доходность счета в первые 3 месяца с учетом приветственной надбавки* составляет 17% годовых, с 4-го месяца — 11% годовых.
Альфа-банк запустил акцию по «Детской карте»: 100% кэшбэк во «Вкусно — и точка» при выборе акции дня из Вкусного календаря в приложении «Вкусно — и точка» по пятницам до 26.12.2025.
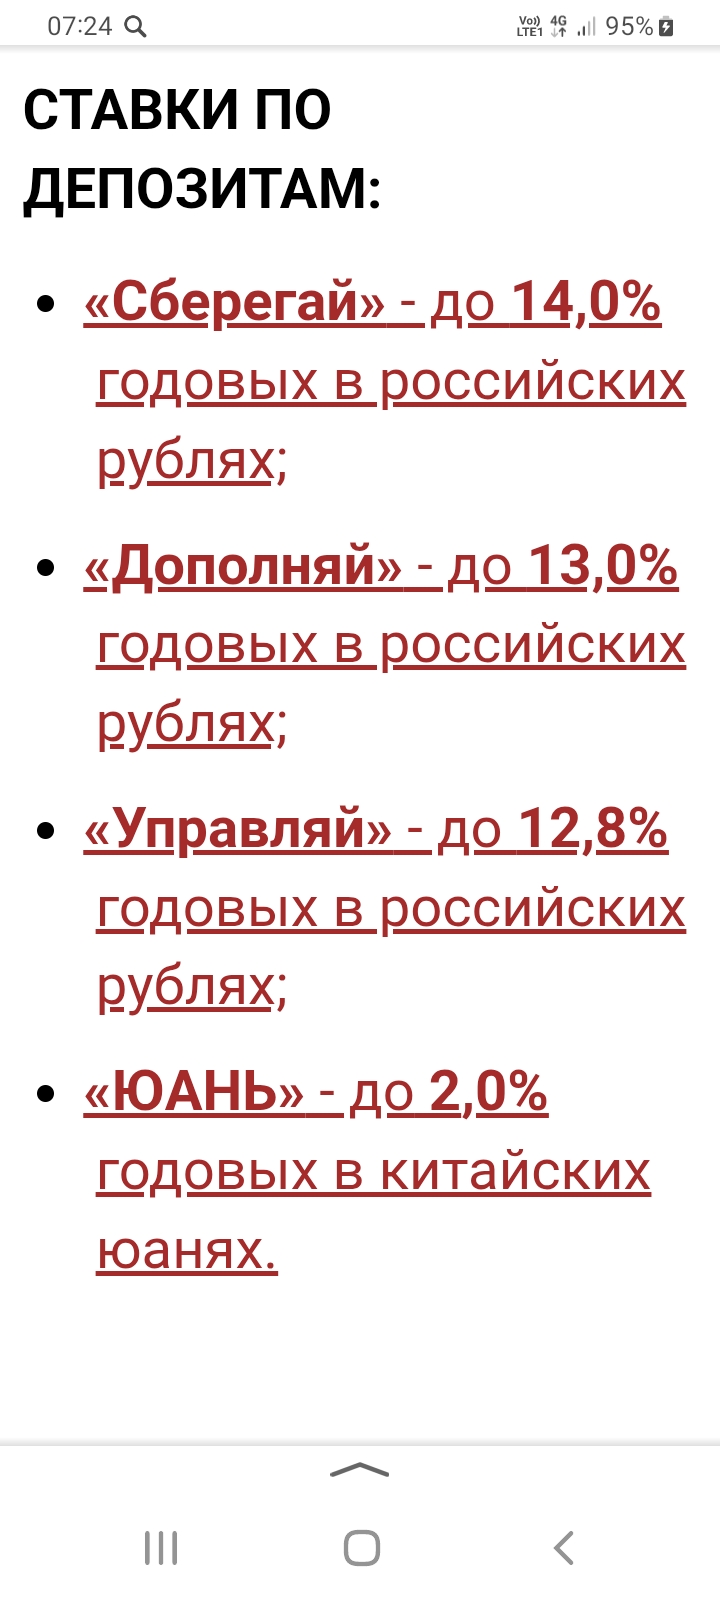
С 18.11 изменения по линейке вкладов в банке ,, Алмазэргиэгбанк,,. Банк работает с валютой , в том числе и предлагает вкладчикам вклады : в долларах, евро, юанях, рублях
Я работаю в системе госслужбы, и каждый год сталкиваюсь с одной и той же задачей — подготовкой декларации о доходах и счетах. Несколько лет назад я поняла, что у меня накопилось много давно забытых банковских счетов: карты, которые уже не использую, старые накопительные счета, «песочницы» для инвестиций, временные карты от поездок.
Не так давно, стал задумываться о том, что мы сейчас живет в такое время, когда карты и счета более распространены, нежели обычные купюры в виде физических, бумажных денег. В связи с чем, каждая банковская организация предлагает различные преимущества для своих клиентов. Еще не так давно, примерно в году 2010, я стал пользоваться банковской картой, тогда было непривычно, что фактически денег ты не видишь, нежило купюры в кармане, да и не было всяких приложений и тп. тогда и особо не было...
Банк ,, Озон,, повысил ставку по НС в приветственный период . Было 16,5%. Стало 17%
Банк ,, Дом РФ ,, снизил ставки по НС с 18.11 . Стало: 15,6% ( было :15.6%) . Для клиентов Премиум стало: 15, 7%( было: 15, 9%)