


Как я начал откладывать 20% дохода, зарабатывая 75 000 ₽
Этот пост для тех, кто хочет наконец увидеть реальные накопления, но каждый месяц сталкивается с ощущением «ну не сходится бюджет». Я покажу, как мне удалось выйти на нормальный уровень сбережений без боли и запретов — возможно, вам пригодится мой сценарий.
1. С чего я начал: честная ревизия денег
Первый шаг — не «экономить», а понять, куда вообще утекают деньги.
Я сделал простую таблицу:
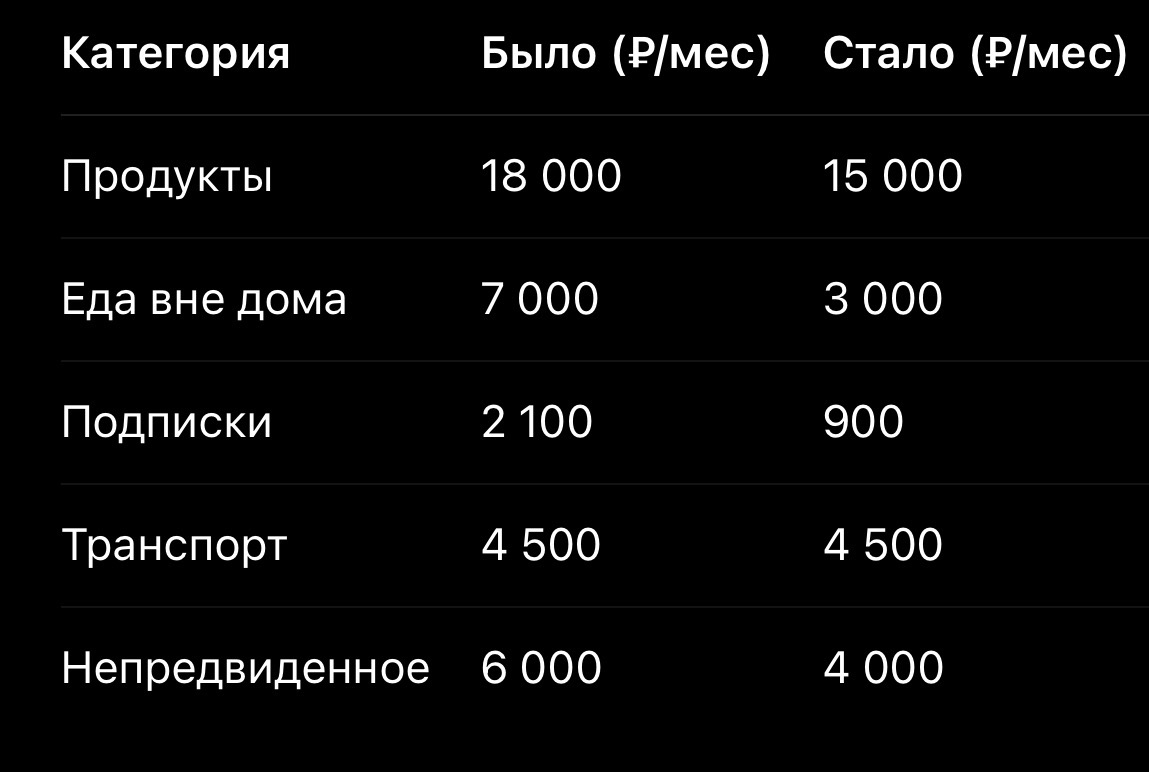
Экономия: ~9 700 ₽ в месяц, что уже дало возможность откладывать 12–13% дохода.
2. Автоматизация: главный лайфхак
Главное, что сработало: откладывать в день зарплаты, а не «что останется».
Я поставил автоперевод:
- 10% — на накопительный счёт
- 10% — на инвестсчёт (если месяц тяжёлый, уменьшаю до 5%)
Когда деньги уходят сами — чувство, что их «и не было».
3. Оптимизация расходов: три моих микросценария
Сценарий 1 — урезал подписки
Проверил 9 подписок. Активно пользовался… двумя.
- Отменил 5 → экономия 1 200 ₽/мес
- Заменил одну на годовую → ещё 200 ₽ экономии
Сценарий 2 — пересмотр продуктов
Не диета, не готовка на неделю — просто планирование.
- Перешёл на закупку раз в 5–7 дней списком
- Меньше спонтанных покупок → экономия ~3 000 ₽/мес
Сценарий 3 — фонд «непредвиденное»
Раньше «непредвиденное» превращалось в «минус на карте».
Теперь выделяю фиксированно 4 000 ₽: мелкий ремонт, подарки, лекарства.
Если не использовал — остаток уходит в накопления.
4. Итог за 6 месяцев — кратко по цифрам
- Доход: 75 000 ₽
- Сбережения сейчас: 15–20% дохода
- Резерв: 1,5 месячных расходов
- Самое главное: тревожность по деньгам снизилась
5. Что можете сделать вы (короткий чек-лист)
- Разберите траты за последние 2 месяца — без этого никак.
- Настройте автоперевод сразу после зарплаты.
- Оптимизируйте 1–2 крупные категории (продукты, подписки, кафе).
- Создайте мини-фонд «непредвиденное», чтобы не скатываться в минус.
- Отмечайте прогресс раз в месяц: сколько получилось отложить и за счёт чего.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


В очередной раз убедился в получении особой выгоды при оплате покупок моей любимой картой "Халва" "Совкомбанк":


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?


С 6.12.2025 добавляется новый срок по вкладу «Ключевой момент»: 120 дней.
Новый срок вклада составляет 31 день. Процентная ставка от
100 тыс. рублей при оформлении в офисе и 50 тыс. при оформлении онлайн
составляет 14,9% годовых, от 1 млн рублей — 15,2% годовых.
Дополнительные взносы и расходные операции не предусмотрены.
Проценты выплачиваются в конце срока.
Добрый день! Подскажите, будет ли льготная ипотека для работников бюджетной сферы (в т. ч. работников культуры, соцработников) в 2026 г? На какую % ставку можно будет рассчитывать?
Недавно попытался оформить кредитную карту с лимитом 150 тысяч — и неожиданно получил отказ. Решил разобраться, почему так вышло, и запросил свой кредитный отчёт через НБКИ. Оказалось, что у меня числится «спящая» кредитная карта, которой я не пользовался несколько лет. Формально она была активна, а её лимит учитывался при расчёте моей потенциальной долговой нагрузки.
В прошлом году я оформил потребкредит под 18,9%. Ставка казалась нормальной, пока банки не начали массово снижать проценты. Я написал в свой банк запрос на пересмотр условий, приложил справку о доходах и выписку по счету. Через два дня получил одобрение — ставка снизилась до 14,5%. Платёж уменьшился на 980 рублей в месяц.
Процентная ставка при размещении на 91 день составляет 16%
годовых. Ставка действует для всех клиентов при оформлении в офисе банка и онлайн.
Для других сроков ставки остались
без изменений и в зависимости от срока размещения для новых клиентов они составляют 7,75–15,8% годовых.
Повысить ставки по вкладам можно:
* для всех сроков при наличии подписки на 0,1–0,5 п. п.;
* при оформлении онлайн, для всех сроков, кроме 91 дня, на 0,5 п. п.;
* при наличии у клиента действующей
банковской карты...
Немного напрягла новость о том, что был принят законопроект, разрешающий банкам и другим фин. организациям получать доступ к базам данных МВД о физлицах. Причем еще и платный.

Процентная ставка увеличена для новых клиентов на срок 91 день и составляет 16,1% годовых. Минимальная сумма депозита — 100 тыс. рублей. Дополнительные взносы и расходные операции не предусмотрены. Проценты выплачиваются в конце срока.
Процентная ставка для сроков 61 и 91 день составляет 13,6% годовых (ранее — 13,7–14%). Минимальная сумма вклада — 10 тыс. рублей. Пополнение и частичное снятие не предусмотрено. Проценты выплачиваются в конце срока.
Банк Уралсиб предлагает вкладчикам новый срок открытия вклада ,, Доход,, - 31день. Условия по % ставкам: сумма вклада от 100т ₽ - 14, 9%, сумма вклада от 1млн ₽ - 15, 2%