Сложный процент — восьмое чудо света. Как тихая математика создаёт состояния
Альберт Эйнштейн называл сложный процент самым мощным явлением во Вселенной. И это не преувеличение. В отличие от простого линейного роста, сложный процент работает по принципу «деньги делают деньги, которые делают новые деньги». Это финансовая гравитация, которая незаметно притягивает к вам капитал со временем. И главный ваш союзник в этом процессе — не гениальная идея, а время.
Как это работает?
Представьте, что у вас есть 100 000 рублей под 10% годовых.
· С простым процентом: Каждый год вы получаете 10 000 рублей. Через 10 лет — 200 000 рублей (100 000 начальных + 100 000 процентов).
· Со сложным процентом (проценты начисляются на всю сумму каждый год):
· Год 1: 100 000 + 10% = 110 000 ₽.
· Год 2: 110 000 + 10% = 121 000 ₽ (вы заработали уже на 1 000 ₽ больше, чем по простому проценту).
· Год 10: Ваши 100 000 превращаются примерно в 259 374 рубля. Вы заработали не 100 000, а почти 160 000 рублей. Эта «магия» — и есть сила сложного процента.
Разница становится колоссальной на горизонте 20-30 лет. На длинной дистанции львиная доля вашего капитала будет создана не вашими первоначальными вложениями, а именно реинвестированными процентами.
Как заставить это «чудо света» работать на вас? Три ключевых правила:
- Начните как можно раньше. Это важнее суммы. Два человека откладывают по 5 000 рублей в месяц под 10% годовых. Тот, кто начал в 25 лет, к 60 годам накопит около 16,5 млн рублей. Тот, кто откладывать начал только в 35, — около 6,1 млн. Разница в 10 лет старта обернулась разницей в 10,4 млн рублей. Эти потерянные миллионы — цена промедления.
- Будьте последовательны и регулярны. Регулярные инвестиции (например, каждый месяц) — это «топливо» для механизма сложного процента. Они сглаживают колебания рынка и дисциплинируют. Даже скромная сумма, но вкладываемая десятилетиями, обгоняет крупные, но нерегулярные вливания.
- Не забирайте «проценты». Реинвестируйте! Главный враг сложного процента — это вы, желающий потратить полученную прибыль. Весь рост происходит именно за счёт того, что начисленные доходы снова и снова идут в работу. Дивиденды, купоны — всё должно автоматически реинвестироваться обратно в актив.
Где это применять?
Сложный процент — это не про спекуляции. Он раскрывает свою силу в долгосрочных инструментах:
· Инвестиции в широкие рыночные индексы через ETF.
· Дивидендные стратегии с реинвестированием.
· Накопительное страхование жизни (с осторожностью и пониманием комиссий).
· Капитализация на банковских вкладах.
Не ждите, пока накопится «идеальная» сумма. Начните сегодня с любой посильной суммы. Откройте брокерский счёт, настройте автопополнение и покупку ETF. А потом просто живите, позволяя математике и времени делать свою великую работу. Ваш будущий капитал строится не на героических усилиях, а на терпении и понимании этой простой, но гениальной формулы.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Слушайте, была у вас такая тема: вроде зп выросла, а к концу месяца в кошельке всё тот же перекати-поле? Это не проклятие и не ретроградный Меркурий. Это классическая ловушка, которую называют «инфляцией образа жизни».

Большинство людей используют банковский счёт как цифровой кошелёк: деньги пришли, деньги ушли. Но современный банкинг — это целый арсенал скрытых возможностей, которые автоматизируют финансовую дисциплину, экономят время и даже приносят дополнительный доход. Настройка этих инструментов занимает один вечер, а эффект длится годами.
Вложения в курсы, MBA, сертификаты или изучение языка часто делаются на эмоциях: «это модно», «все идут», «потом окупится». В результате тысячи рублей уходят впустую. Подход к образованию как к финансовому проекту с расчётом ROI (Return on Investment) помогает принимать трезвые решения и выбирать только то, что действительно даст отдачу.
Мечта о собственном жилье, новой машине или образовании за рубежом часто разбивается о суровую реальность: сумма слишком велика, а зарплата слишком мала. Мысль о долгих годах накоплений демотивирует, и цель откладывается навсегда. Ловушка в том, что люди пытаются «просто откладывать что осталось», но остаётся обычно ничего. Секрет в обратном подходе: сначала цель, потом под неё строится ваш бюджет, а не наоборот.
В декабре 2025 года несколько компаний-эмитентов с ранее высоким рейтингом столкнулись со снижением кредитных оценок. Это связано с ухудшением их финансового положения, техническими дефолтами или внешними факторами. Рассмотрим ключевые случаи.
К октябрю 2025 года число клиентов брокеров выросло до 39 млн человек. Это больше половины экономически активного населения страны. Такие данные приводит Банк России.
Вроде очень удобный инструмент, но есть ли смысл, если так снижен процент сейчас? Я думаю стоит вкладывать в облигации или золото. Что вы считаете?
И вот почему я пишу такой заголовок. В приложении Альфа банка есть раздел с предложениями, в данный раздел отправляют не только предложения по кредиту или вкладу, но и предлагают сделать первые шаги в инвестициях. Вот мой личный пример, а дальше решайте сами пробовать или нет. Скачал приложение альфаинвестиций, купил несколько разных акций на сумму около 10тыс.р. и за это мне альфаинвестиции подарили еще акции дополнительно к моим купленным. Самое интересное, что эти акции я даже могу продать...
Здравствуйте. В своих прошлых постах я говорил о том, как важно видеть разницу между активом и пассивом в бытовых тратах. Сегодня хочу перенести этот принцип в мир инвестиций. Потому что покупка даже самого перспективного актива без системы может превратить его в пассив — источник убытков и стресса.

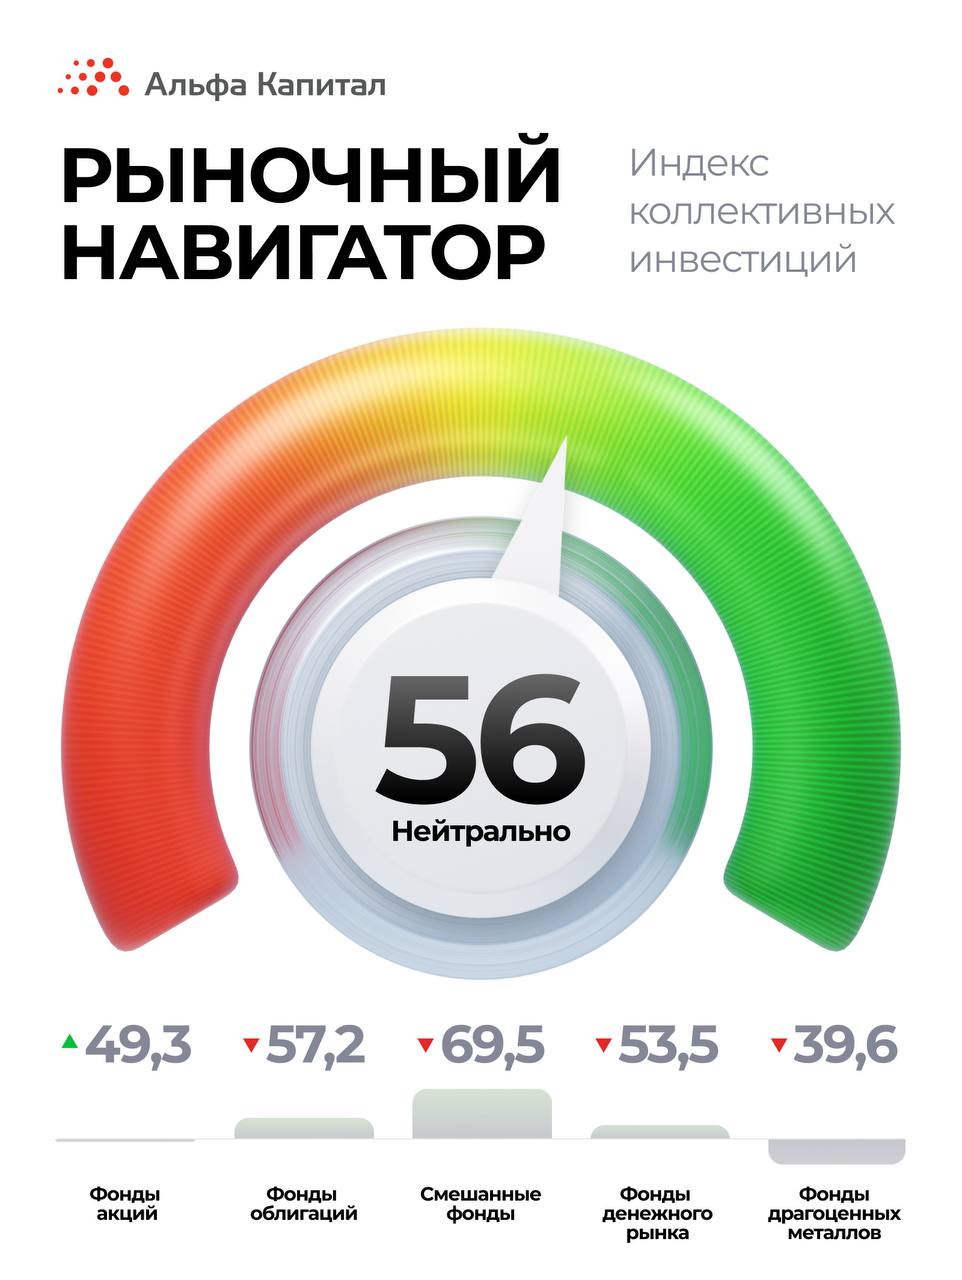
Чистый приток в фонды денежного рынка составил 10,3 млрд рублей, в фонды облигаций — 8,1 млрд, а в смешанные фонды — 7,5 млрд. Отток из фондов акций сократился до 18,5 млн рублей. Отток из фондов драгоценных металлов составил 266 млн.