Самолёт»: хроника пикирования. Что пошло не так
Что реально движет котировками «Самолёта»: хайп или фундамент?
Что важнее для акций девелопера на горизонте пары лет — красивые презентации будущих ЖК или скучные строки квартальных отчетов? В этом разборе мы найдем тот самый «рычаг», от которого зависит рост (или падение) бумаг компании.
(Дисклеймер: Материал не является инвестиционной рекомендацией. Автор не несет ответственности за ваши финансовые решения. Перед чтением полезно ознакомиться с основами моего подхода к анализу компаний).
Кто такие ГК «Самолёт»?


Это тяжеловес российского девелопмента, работающий по принципам Homebuilding (создание среды под ключ). Как и конкуренты (ПИК, ЛСР), «Самолёт» берет пустыри и превращает их в жилые микрорайоны с парками и школами. Основной фокус — масс-маркет (эконом и комфорт) в Московском регионе.
Интересный факт из отчетности: Структура доходов компании специфична. Около 73% выручки приходится на договоры поручительства, а четверть (25%) — на доходы от собственного IT-софта.
Методика оценки: сколько стоит бизнес?
Для анализа я использую метод дисконтированных денежных потоков (DCF). Проще говоря, мы пытаемся понять, сколько денег сгенерирует компания в будущем, и сколько это стоит сегодня.
- База: Отчеты по РСБУ (с 2022 по 2 кв. 2025).
- Модель: Прогноз на 2 года с консервативным ростом (3%).
- Ставка дисконтирования: Данные ЦБ РФ.

Что видно по финансам?Наблюдается явный дисбаланс.
- Позитив: Выручка и валовая прибыль мощно растут с 2022 года.
- Негатив: Чистая прибыль крайне нестабильна. После рекордов 2022–2023 годов, в 2024–2025 мы видим просадку.Причина: Процентные расходы по долгам растут быстрее, чем доходы бизнеса.
Вывод: Главный драйвер на ближайшие 2 года — не рост продаж квартир, а управление долгом. Если менеджмент не снизит долговую нагрузку, чистой прибыли не видать.
Стоимость капитала (WACC)
Это минимальная доходность, которая оправдывает риски вложений в компанию.Мой расчет WACC для «Самолёта» — 17,27%.Это ниже среднего по отрасли (19,31%). Рынок пока считает риски девелопера «умеренными», что теоретически должно поддерживать котировки.
Сценарный анализ: есть ли перспектива?
Я просчитал два варианта развития событий. Спойлер: оба выглядят пугающе.
Сценарий 1: Консервативный (рост 3% в год)Модель DCF показывает, что будущих денежных потоков может не хватить даже на покрытие текущих долгов.
- Расчетная цена акции: -3 048 руб.
- Потенциал: на 392% ниже рынка.Это красный флаг. Бизнес имеет отрицательную справедливую стоимость из-за долгов.
Сценарий 2: Оптимистичный (рост 5,78% в год)Даже если заложить более высокие темпы роста, ситуация кардинально не меняется.
- Расчетная цена акции: -2 844 руб.
- Потенциал: на 372% ниже текущей цены.
Итоговый вердикт
Возвращаясь к вопросу в начале статьи: что определит цену акций? Ответ однозначен — долговая нагрузка.
Фундаментальный анализ кричит о том, что акции «Самолёта» сейчас глубоко переоценены. Проблема не в том, как быстро они строят, а в том, сколько они должны кредиторам.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

В последнее время заметно выросло число новичков на фондовом рынке, которые, не имея должной подготовки, теряют средства из‑за элементарных просчётов. В этой статье я поделюсь рекомендациями, которые помогут избежать подобных ситуаций.
Выбор инструмента хранения денег зависит от целей инвестора, сроков инвестиций, уровня риска, который он готов принять, и текущего состояния экономики. Вот несколько популярных вариантов, каждый из которых имеет свои преимущества и недостатки:1. Банковские депозитыПреимущества: надежность, страховка вкладов государством (до определенной суммы), простота открытия счета.Недостатки: низкая доходность, инфляция может съедать проценты.2. НедвижимостьПреимущества: стабильный рост стоимости...
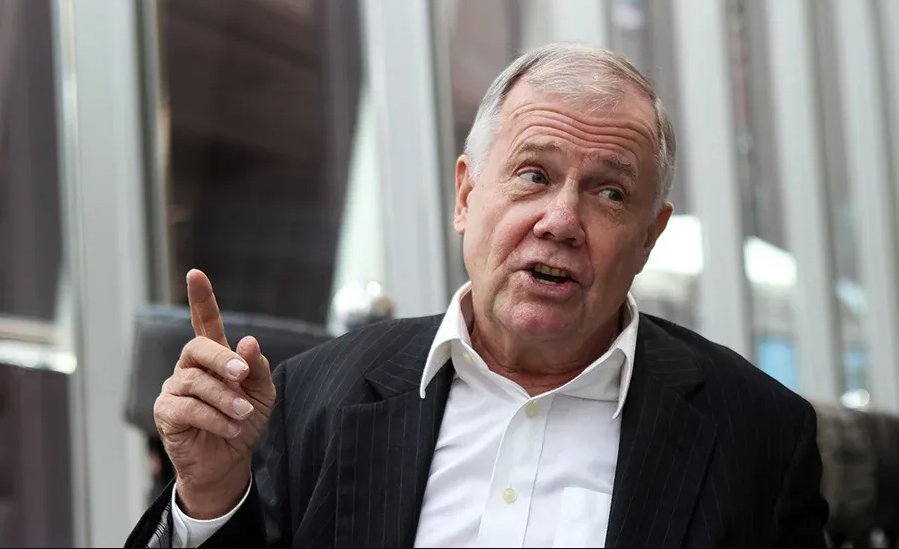
Джим Роджерс, известный инвестор и сооснователь Quantum Fund, в своих недавних выступлениях прогнозирует укрепление цен на золото и серебро к 2026 году.
В 2026 году, в условиях снижения ключевой ставки Банка России, будет уменьшаться доходность банковских вкладов и нарастать - облигаций и акций. Также прогнозируется рост цен на золото. Однако, как и в прошлом году, лучше распределять средства по различным активам, обеспечивая таким образом их защиту и стабильный доход, рассказала "РГ" доцент кафедры "Финансовый контроль и казначейское дело" финансового факультета Финансового университета при Правительстве РФ, кандидат...
Пока ставки по депозитам стабилизируются, фондовый рынок готовится к щедрому дивидендному сезону лета-2026. Аналитики банка «Синара» выкатили свежую стратегию и назвали 15 компаний, которые могут порадовать инвесторов двузначной доходностью в этом году.
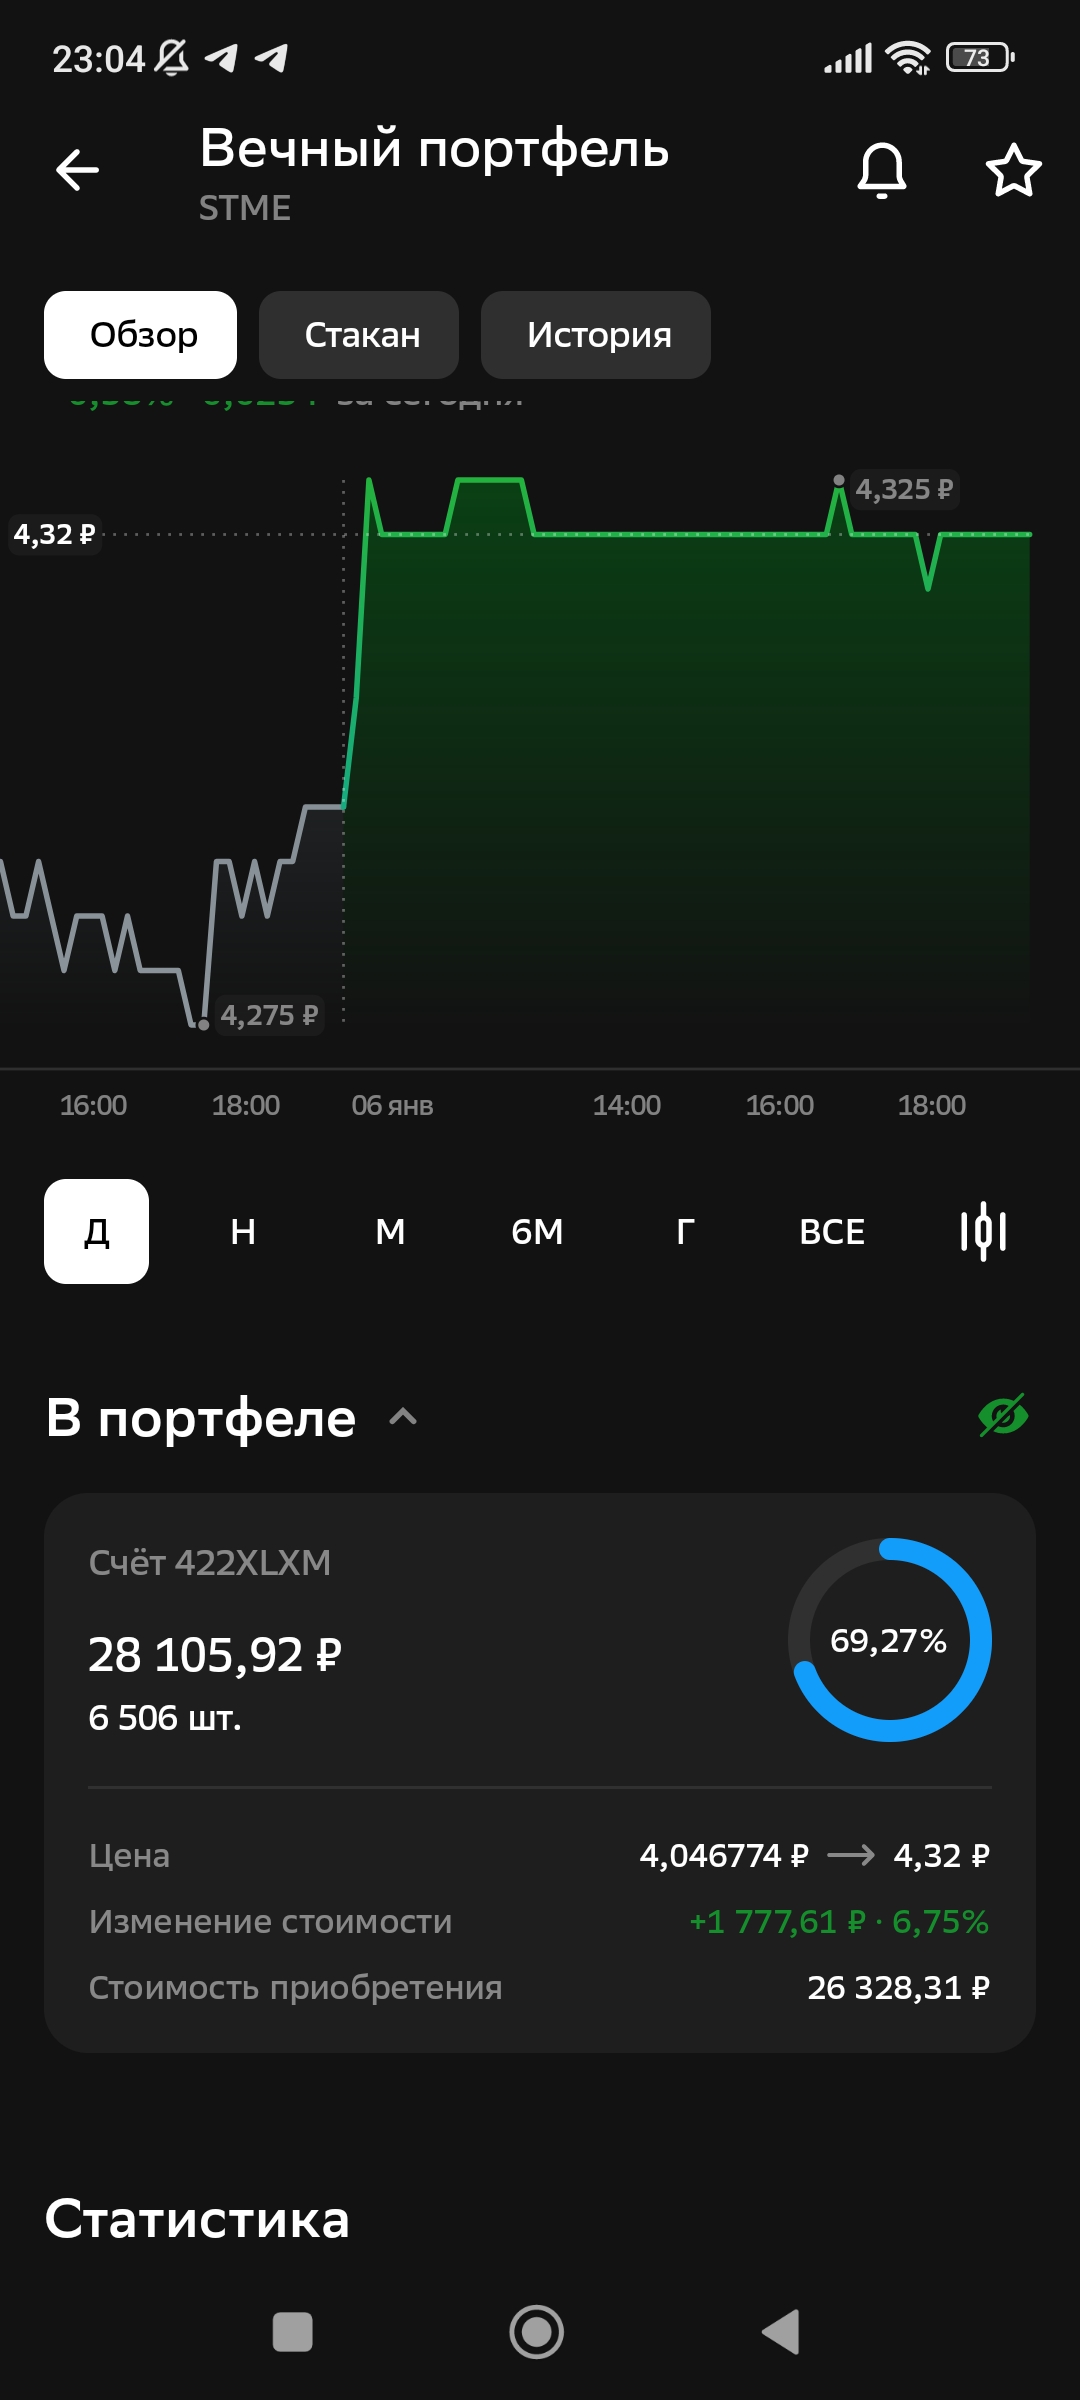
Не все инвестиции — это про спринт. Часто это про спокойную, дисциплинированную дистанцию.Прямо сейчас в моём портфеле есть позиция, которая наглядно это показывает — ETF «Вечный портфель» (STME).📊 Сухие цифры:
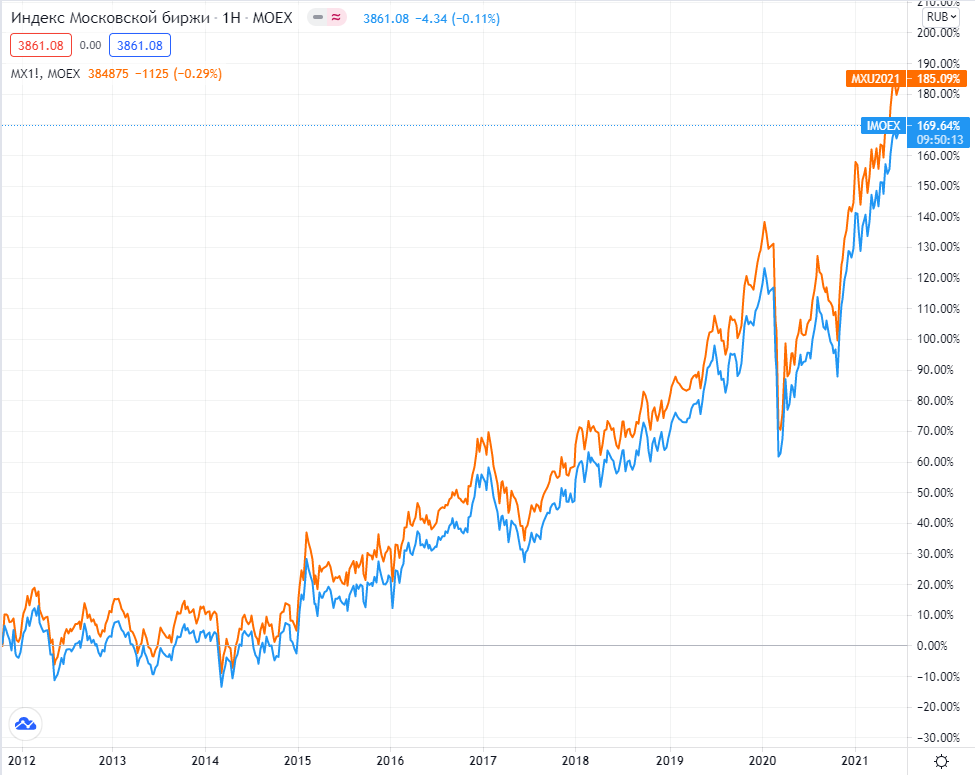
Прогнозы давать -дело не благодарное, но давайте по рассуждаем какой индекс мосбиржи будет к концу 2026 году.Прогноз индекса Мосбиржы на 2026 г. Большинство аналитиков прогнозирует индекс площадки на уровне 3300–3400 пунктов. Это возможно за счет увеличения прибылей компаний из индекса средневзвешенно на 15% и росту мультипликаторов благодаря снижению процентных ставок. Аналитики сбера отдают предпочтение быстрорастущим компаниям, которые в большей степени выигрывают от снижения ставки, – «Т-тех...
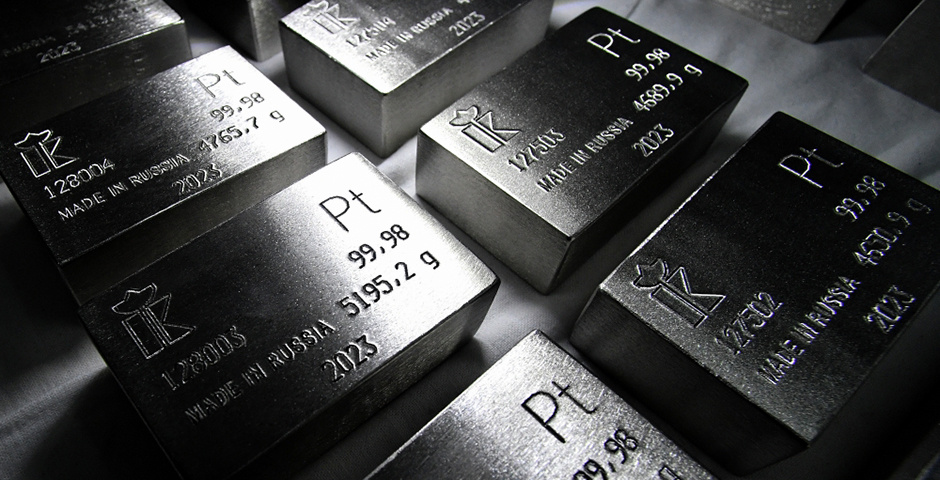
В понедельник последней недели 2025 года цены на драгоценные металлы резко выросли. С начала года палладий подорожал более чем в два раза. Серебро и платина также выросли вдвое и сделали это ещё раньше.
Финансовая неопределённость заставляет многих задуматься: как сохранить и приумножить сбережения, когда цены растут, а курсы валют колеблются? По данным опроса НАФИ, каждый третий россиянин сегодня откладывает деньги «на чёрный день», но при этом менее половины имеют чёткий финансовый план. В условиях, когда традиционные советы перестают работать, а мир меняется слишком быстро, важно разобраться в доступных инструментах, не углубляясь в сложную экономическую теорию.
Всем привет! С прошедшими праздниками. Пока рынки медленно просыпаются после салатной комы, я решил перетряхнуть свой портфель. Ситуация на 7 января 2026 года складывается интересная, и, кажется, стратегия «просто держи деньги на вкладе» перестает быть самой выигрышной.