


Порекомендуйте безопасные варианты инвестиций
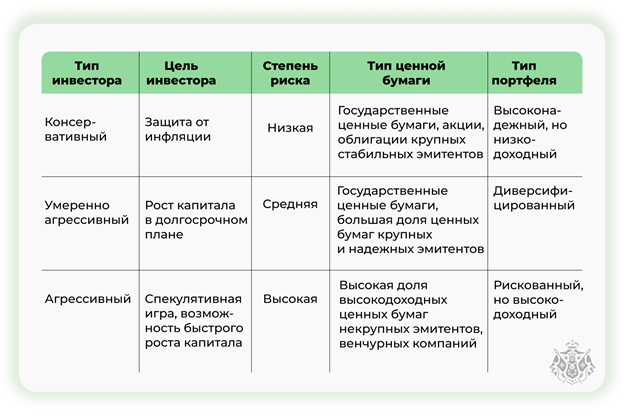
Понимаю, что инвестиций с нулевыми рисками не бывает, но все же хочется получить рекомендации от знающих людей по поводу того, есть ли хоть какая-то возможность инвестировать с минимальными, а лучше с околонулевыми рисками?
На фоне снижения доходности по вкладам задумалась об инвестициях. Но опыт в них нулевой, пока только разбираюсь. Рисковать деньгами естественно желания нет.
Что нашла на данный момент:
1.ОФЗ и облигации корпоративных эмитентов с высокими рейтингами - корпоративные, к слову, пока под вопросом.
2.ПИФы с минимальными рисками - тут полагаюсь на уровень риска, заявленный брокером, правильно ли так делать?
3.Золото - планирую взять как, так называемый, защитный актив.
Инвестиции в акции на данный момент решила отмести из-за высоких рисков. Правильно ли это? Буду очень благодарна за комментарии. Также интересует вопрос относительно того, нужно ли инвестировать именно в разные классы активов или достаточно закупиться, грубо говоря, ОФЗ, и это обеспечит необходимый мне минимальный уровень рисков?
Пока у меня очень много вопросов и мало ответов. Хочется разобраться, но хочется все же на чужих ошибках учиться, а не на своих. Скоплено 1,5 млн - мне очень страшно потерять эти деньги.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Франшиза манит инвесторов доходностью выше, чем по банковским депозитам. Но за высокой потенциальной прибылью всегда скрываются серьезные риски. По сути, вы покупаете готовый бизнес под известным брендом с проверенной моделью. Франчайзер дает вам право работать под его именем, обучает и поддерживает, но требует соблюдения строгих правил и значительных вложений.
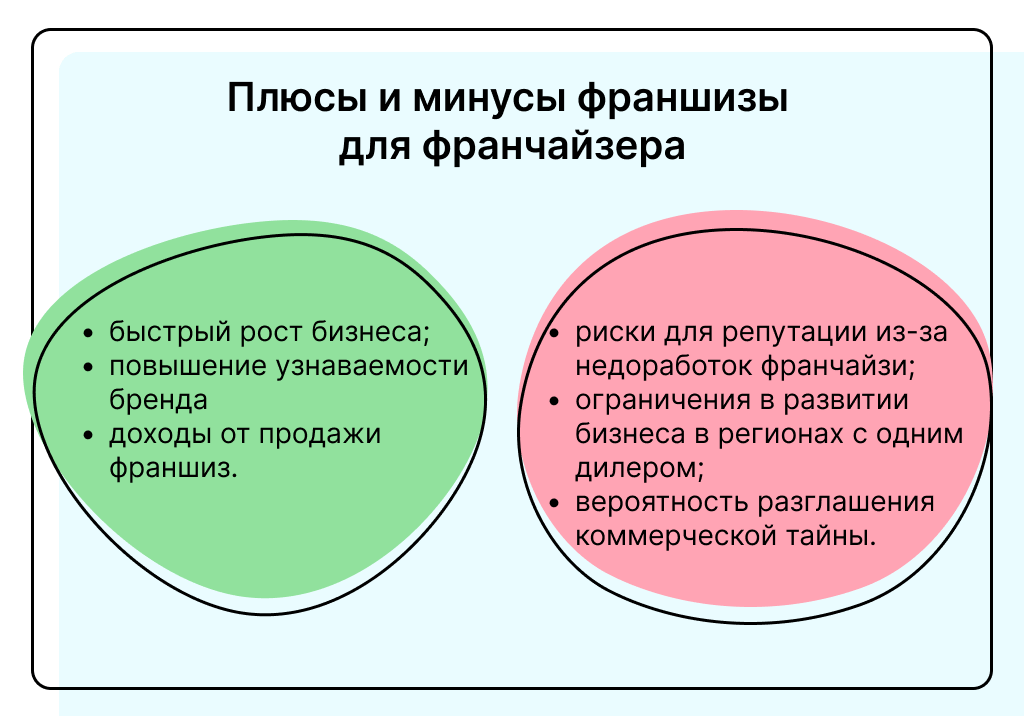
Давайте посмотрим на общую картину.
Инвестировать в ОФЗ в 2026: как сохранить высокую ставку и минимизировать риски
Инвестиции в малый и средний бизнес (МСБ) остаются одним из самых доходных направлений для частных инвесторов в России на 2026 год, предлагая среднюю доходность 15–30% годовых при грамотном подходе. Государственная поддержка в виде субсидий и льготных кредитов снижает входные барьеры, а растущие сектора вроде IT и экологии обеспечивают быструю окупаемость.Ниже разберем тему подробнее: от перспективных направлений до рисков и практических шагов.
Инвестирование часто представляют как финансовую технику, хотя на самом деле это навык мышления. Он включает в себя терпение, способность работать с неопределенностью и умение принимать временные потери без паники.

Возник такой вопрос: а нужно ли вообще что-либо делать, если инвестируешь в ПИФы? Ну то есть следить, например, за тем, как происходит управление ими, какие результаты на коротких отрезках, если решил инвестировать вдолгую. И что делать, если паи начинают терять в цене? Есть ли рекомендованные тейк-профиты и стоп-лоссы?
Сегодня существует множество способов сохранить и приумножить свои сбережения. В условиях нестабильной экономики и низких процентных ставок важно подходить к управлению капиталом с умом и анализировать все возможные варианты. Простой вклад в банк — это далеко не единственный способ сохранить деньги. В этой статье мы рассмотрим несколько самых популярных и эффективных инструментов для инвестирования, а также дадим советы, как выбрать оптимальный вариант для вашего финансового положения.
Мне кажется, что небезосновательно. Попался материал в СМИ, где дается прогноз на инвестиции в недвижимость в 2026 году. Аналитики ожидают, что по его итогам всего россияне вложат в этот сегмент до 600-650 млрд руб, что на 24-29% меньше, чем в 2025 году.
💰 Золото: Надежный актив, проверенный временем. Можно приобрести золотые монеты или слитки.