


Вклад как надежная гавань в бушующем море экономики
В эпоху стремительных изменений и непредсказуемых экономических виражей, вопрос сохранения и преумножения капитала становится особенно актуальным. В январе 2026 года, когда инфляционные ветры продолжают испытывать на прочность финансовую стабильность граждан, вклад остается одним из самых проверенных и надежных инструментов сбережения.
Почему вклад остается актуальным?
Во-первых, вклад – это простота и понятность. В отличие от сложных инвестиционных инструментов, принцип работы вклада прозрачен и предсказуем. Вы размещаете определенную сумму на заранее оговоренный срок под фиксированный или плавающий процент.
Во-вторых, вклад обеспечивает определенную степень защиты от инфляции. Хотя реальная доходность, с учетом инфляционных процессов, может быть не столь высокой, вклад, тем не менее, позволяет сохранить часть покупательной способности ваших сбережений.
В-третьих, вклады застрахованы государством. В большинстве стран действует система страхования вкладов, которая гарантирует возврат части суммы, в случае банкротства банка. Это добавляет уверенности вкладчикам.
Тенденции 2026 года
В 2026 году наблюдаются следующие тенденции на рынке вкладов:
- Растущая популярность коротких вкладов: В условиях нестабильности экономики, вкладчики предпочитают более короткие сроки размещения средств, чтобы иметь возможность быстро реагировать на изменения рыночной конъюнктуры.
- Повышение интереса к вкладам с плавающей ставкой: В связи с неопределенностью в отношении инфляции, вклады с плавающей ставкой, привязанной к ключевой ставке центрального банка, становятся все более привлекательными.
- Внедрение новых технологий: Банки активно внедряют цифровые технологии, упрощая процесс открытия и управления вкладами. Онлайн-вклады становятся все более популярными.
В заключение, вклад остается важным элементом финансового планирования в 2026 году. Несмотря на появление новых инвестиционных возможностей, он по-прежнему является надежным и доступным инструментом сбережения для большинства граждан, позволяющим сохранить и приумножить свои средства в условиях нестабильной экономики. Важно помнить о диверсификации и распределять сбережения между разными финансовыми инструментами, чтобы минимизировать риски.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Здравствуйте какой банк порекомендуете для размещения денег ?
К началу 2026 года искусственный интеллект стал не только помощником в быту, но и главным инструментом финансовых мошенников. Если раньше мы опасались «звонков из службы безопасности», то сегодня угрозы стали гораздо сложнее и технологичнее. В этой статье разберем, как изменились схемы обмана и какие государственные инструменты защиты реально работают в 2026 году.
Идея регулярно откладывать часть дохода кажется простой. Во многих советах по личным финансам она выглядит как базовое правило: сначала заплати себе, а потом трать остальное. На практике же оказывается, что придерживаться этого правила стабильно гораздо сложнее, чем кажется в теории.

Компания «ПапаЗайм» (ООО МКК «ПапаЗайм») обновила условия займа по продукту «Займ»:
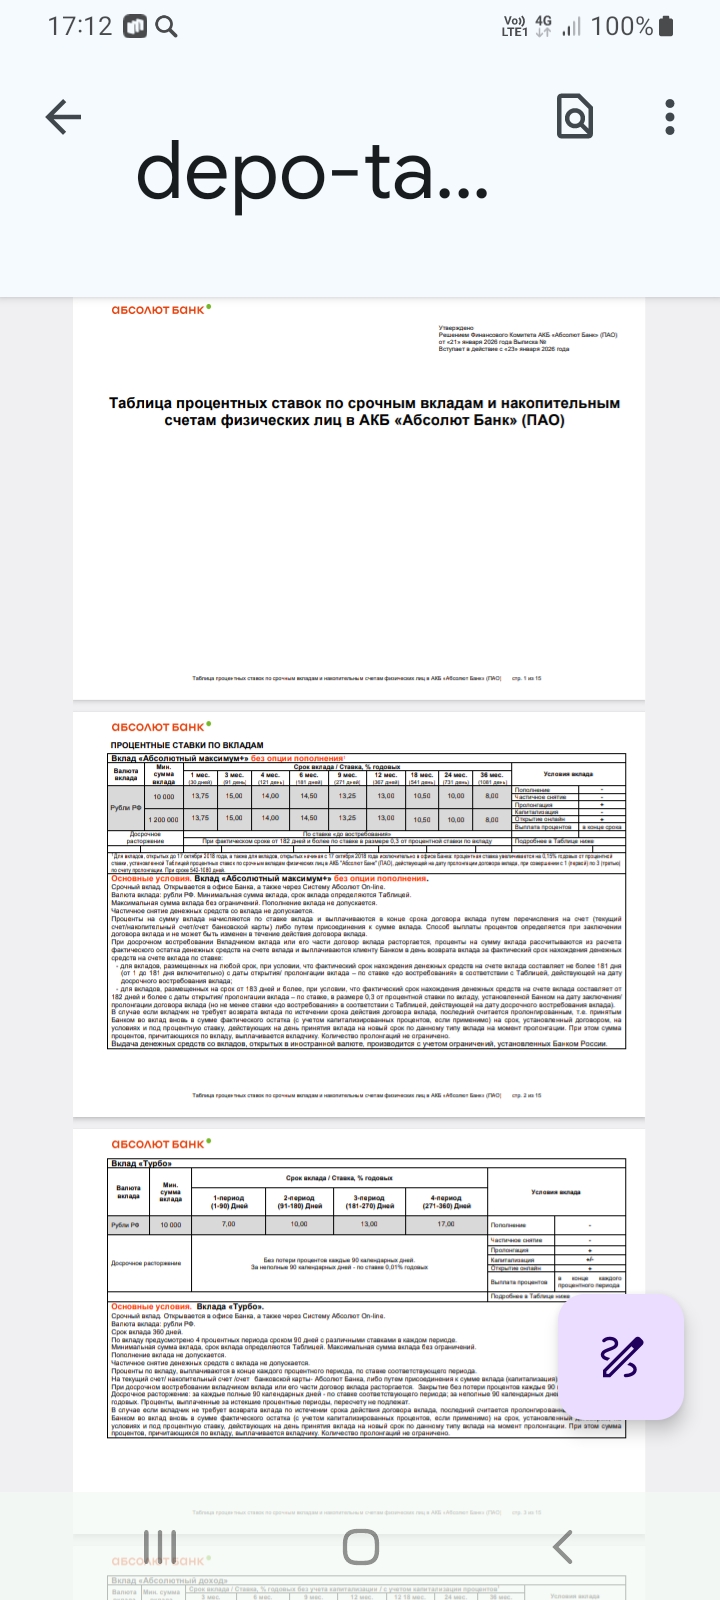
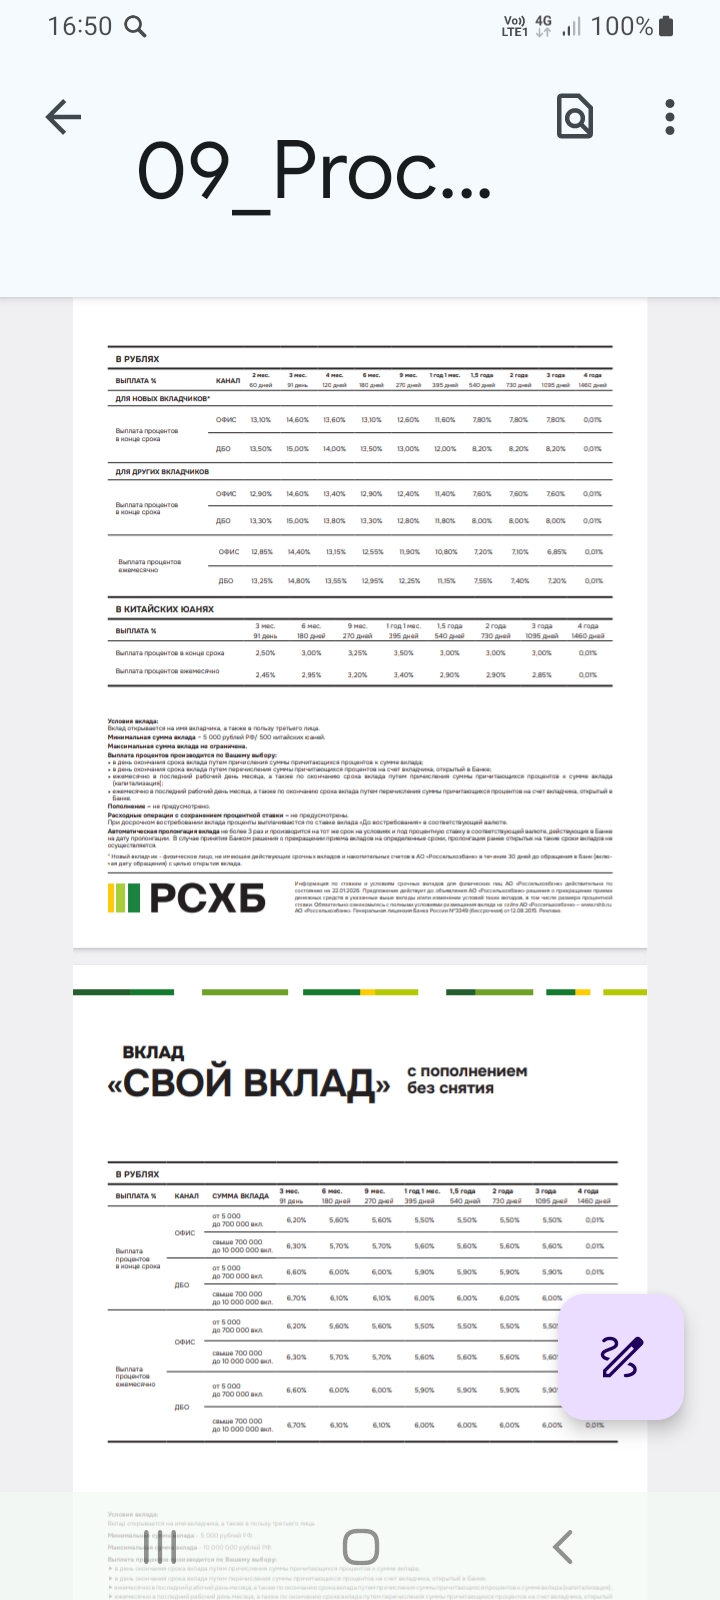
По вкладу «Капитал» максимальная ставка теперь составляет 14,3%, «Капитал
Социальный» — 14,7%.
По вкладу «Premium Капитал» ставки снижены для сумм от 3,5 млн рублей, максимальная ставка
равна 15,3% годовых.
Для новых вкладчиков при оформлении в офисе максимальная ставка при выплате процентов в конце срока составляет 14,6% годовых.
При выплате процентов ежемесячно максимальная ставка равна 14,4% годовых, с ежемесячной капитализацией процентов ставка составляет 14,57% годовых. Открывается всем категориям вкладчиков.
При оформлении онлайн ставки будут выше.
Интересное предложение высказали в Госдуме: в этом году депутаты попробуют добиться принятия закона, который обяжет банки снижать ставки по кредитам в случае, если Банк России снизит ключевую ставку.