


Ключевая ставка: ждем пока пройдет эффект от повышения НДС?
ЦБ осторожничает в заявлениях, как обычно. Заявляет, что ориентируется на более плавное снижение ключевой ставки, чем ранее.
Многие заметили рост цен уже в начале этого года, причем не только за счет продуктовой и «огуречной» инфляции. В ЦБ тоже заметили. И посчитали все это редкой концентрацией проинфляционных факторов в январе (там и индексация тарифов, и удорожание алкоголя с табаком, и утильсбор с туризмом), из-за которой необходимо сохранение жестких денежно-кредитных условий.
Эксперты же допускают продолжение снижения ключевой ставки. Правда, не все и с осторожностью.
⬇️ Председатель Комитета Госдумы по финансовому рынку Анатолий Аксаков ожидает снижения на 0,5 п.п., до 15,5%, несмотря на эффект от повышения НДС, настроения бизнеса и инфляционные ожидания. А к концу года уровень ключевой ставки точно дойдет до 10%.
Он считает, что рынок диктует свои условия и будет сдерживать инфляцию, а всплеск в ценах в начале года — явление разовое. Поэтому ЦБ будет снижать ставку, пусть пока и аккуратно.
*
⬇️ Аналитики Национального рейтингового агентства согласны с высокой вероятностью снижения ставки до 15,5%, несмотря на рост инфляционного давления в начале года.
По их мнению, на решение Совета директоров ЦБ будет сильнее влиять комплексная оценка результатов продолжительной жесткой денежно-кредитной политики с учетом последних раундов снижения ключевой ставки, динамика бюджетных расходов в условиях недобора нефтегазовых, а также баланса проинфляционных и дезинфляционных факторов.
*
⬇️ Инвестиционный стратег «Гарда Капитал» Александр Бахтин тоже считает, что ЦБ будет аккуратно снижать ставку — до 15,5-15,75% в феврале.
Более резкому шагу как раз и мешают уже упомянутые эффект от повышения НДС, повышенные инфляционные ожидания населения, остающиеся высокими темпы роста зарплат (около 12% по 2025 году), увеличение утильсбора, индексация тарифов ЖКУ, корректировка отдельных акцизов.
*
❌⬇️ Руководитель отдела макроэкономического анализа ФГ«Финам» Ольга Беленькая отмечает, что весомый фактор в пользу паузы на ближайшем заседании — проинфляционные риски со стороны внешнего сектора и бюджетной политики.
С другой стороны, называет аргумент в пользу осторожного снижения — ускорение инфляции вызвано в основном влиянием разовых факторов со стороны предложения, а инфляционное давление со стороны спроса сокращается.
*
❌⬇️ Аналитики Альфа-Инвестиций более вероятным видят сохранение текущего уровня ключевой ставки в феврале из-за высокой инфляции в начале года, а также исходя из другой макростатистики и динамики биржевых цен, но не исключают и снижения.
Их прогноз на конец 2026 года: «ключ» вблизи 13%.
*
❌ Ведущий аналитик Freedom Finance Global Наталья Мильчакова, как и в декабре 2025-го, прогнозирует паузу в цикле смягчения денежно-кредитной политики через неделю. Она отметила, что по сравнению с повышением НДС в 2019 году, цены сейчас растут сильнее, а ускорению инфляции способствуют еще и рост тарифов ЖКХ с повышением ряда акцизов.
А временная пауза в снижении ключевой ставки пойдет на пользу экономике и позволит сдержать рост цен.
❌ Директор аналитического департамента ИК «Регион» Валерий Вайсберг предполагает, что пауза в цикле снижения ставки более вероятна, в частности для получения большего объема данных по спросу и инфляционной картине для более точной оценки ситуации со стороны регулятора.
Напомню: с конца октября 2024 года по начало июня 2025 года ЦБ держал ставку на уровне 21%, в июне снизил до 20%, в июле — до 18%, в сентябре — до 17%, а в октябре и декабре снижал на 0,5 п.п. — до нынешних 16% годовых.
Заседание ЦБ по ключевой ставке состоится через неделю, 13 февраля.

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

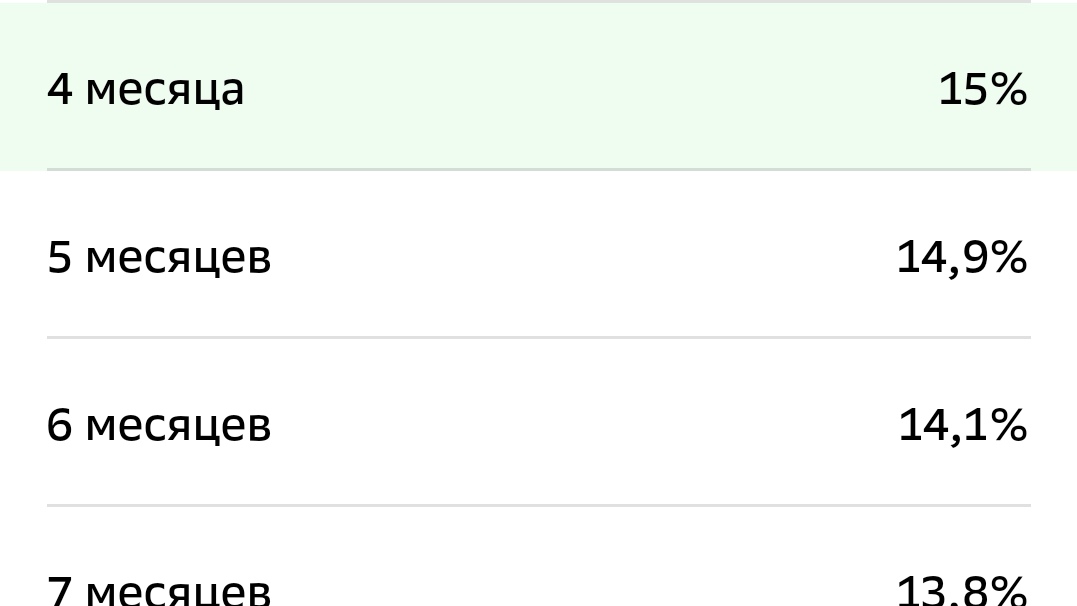
Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?


Ставки по накопительным счетам почти всегда ниже, чем по вкладам. Банки могут дополнительно снижать их по своему усмотрению. Так почему же накопительный счет выгоднее вклада во многих случаях? Давайте разберемся!
Приветствую читателей!🤍
Самый лучший банк!Самый надежный!Масштабные конференции по бизнесу.Решение многих проблем много плюсов и выгоды.
Очень много комментариев в последнее на просторах Диалога, что в Сбербанке не самая лучшая программа лояльности. Многие имеют карту Сбербанка, но не пользуются ей для оплаты покупок.


Легко потерять лояльность клиентов, труднее ее вернуть. Как бы, даже в мелочах, Сбер мелочен, простите за тавтологию.
Накопительный счет на ежедневный остаток — это банковский инструмент, комбинация классического вклада и расчетного счета. Например, вы держите на счету разную сумму — сегодня 50 тысяч, завтра 120 тысяч, послезавтра 30 тысяч. Здесь важно не то, какую сумму вы положили в начале месяца, а какая сумма находится в остатке каждый день.
Всем привет! Я давно являюсь клиентом Т-банка, а с этого года ещё и хоккейный болельщик команды Сибирь! 31 января ХК "Сибирь" проводила тематический авиаматч совместно с одним из главных спонсоров - авиакомпанией S7.
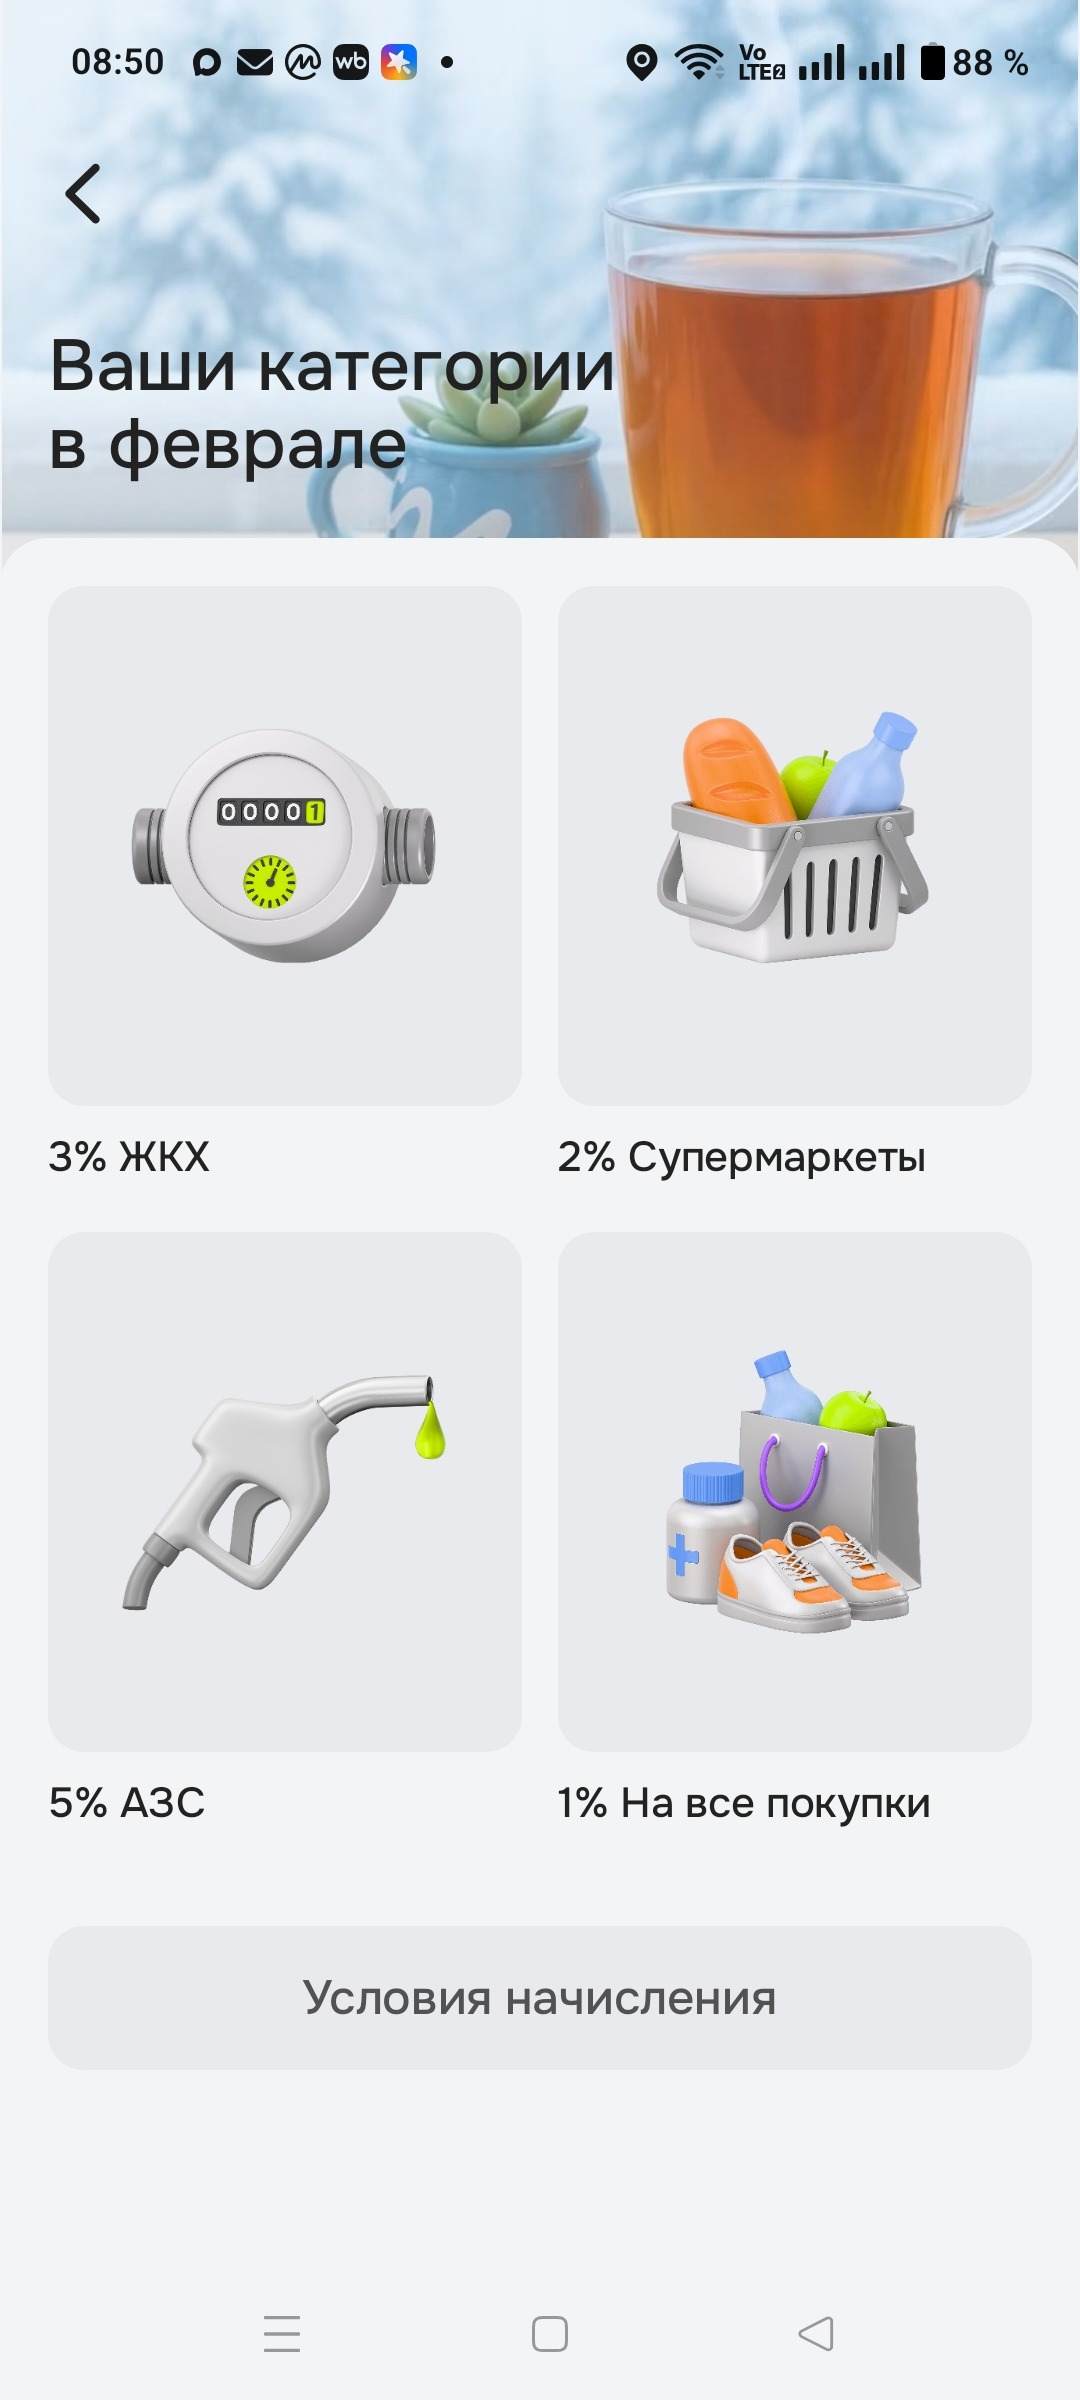
Пользуюсь картой ОТП банк. Нравиться хороший кэшбэк за оплату на АЗС, в супермаркетах да и на все покупки начислят 1%. За оплату ЖКХ начислят целых 3%. Но не удобно платить отдельно за каждую статью расходов.
Банк России готовит реформу регулирования: что изменится в 2026 году
Новые штрафы для банков: как ужесточается защита прав клиентов в 2026 году
Вклады vs акции: что выбрать в условиях снижающихся ставок
Банковские продукты 2026 года: что выгодно выбрать в условиях меняющихся ставок