Финансы: Искусство управлять настоящим, чтобы купить будущее
Когда мы слышим слово «финансы», перед глазами чаще всего возникают сухие цифры, сложные графики или новости о биржевых индексах. Однако в реальности личные финансы — это не про математику. Это про отношения: ваши отношения со временем, с риском и, самое главное, с самим собой.
Многие ошибочно полагают, что финансовая грамотность сводится к жесткой экономии на всем или к рискованным инвестициям в надежде быстро разбогатеть. И то, и другое — крайности, ведущие к выгоранию или потерям. Здоровый подход к деньгам строится на трех простых, но мощных принципах.
1. Осознанность вместо контроля
Первый шаг к финансовой стабильности — это не составление сметы с точностью до копейки, а понимание структуры ваших денежных потоков. Парадокс в том, что деньги любят счет, но не терпят стресса. Если вы знаете, сколько реально тратите на обязательные расходы, сколько откладываете на «подушку безопасности» (идеальный объем — 3–6 месячных доходов) и сколько оставляете себе на «безумные траты» без чувства вины, финансы перестают быть источником тревоги.
2. Время — главный ресурс инвестора
В мире финансов существует понятие «сложного процента». Это восьмое чудо света, как часто говорят экономисты. Суть проста: если вы начнете откладывать небольшую сумму регулярно сегодня, через 10–15 лет пассивный доход может сравняться с вашей зарплатой. Ключевое слово здесь — сегодня. Не тогда, когда вы заработаете миллион, а именно сейчас. В инвестициях важнее не размер стартового капитала, а горизонт планирования.
3. Диверсификация — единственный бесплатный обед
Никогда не кладите все яйца в одну корзину. Будь то карьера, бизнес или инвестиционный портфель. Финансово устойчивый человек — это тот, у кого есть несколько источников дохода и активы, распределенные между консервативными (вклады, облигации) и более агрессивными инструментами. Это защищает не только от кризисов, но и от эмоциональных решений, когда рынок идет вниз.
Главная цель финансов — это не цифра на счете ради самой цифры. Это свобода. Свобода выбирать работу по душе, не оглядываясь на зарплату; свобода помогать близким без ущерба для себя; свобода спокойно спать по ночам, зная, что завтрашний день не застанет вас врасплох.
Начните с малого. Проведите ревизию расходов, создайте финансовую «подушку» и позвольте своим деньгам работать так же усердно, как работаете вы. В конце концов, богатство — это не то, сколько вы зарабатываете, а то, сколько у вас остается, и как это работает на вашу жизнь


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Финансовая грамотность: эксклюзивные фишки, о которых молчат банки.
Представьте ситуацию: у вас одна-единственная карта, на которую приходит зарплата. Этой же картой вы расплачиваетесь в супермаркете, в кафе с друзьями, оплачиваете онлайн-покупки и подписки. Удобно? Безусловно. Безопасно? А вот это большой вопрос. Многие даже не задумываются, что в такой схеме кроется колоссальный риск. Если мошенники каким-то образом получат доступ к данным вашей карты (например, вы случайно перешли по фишинговой ссылке или официант сфотографировал «пластик» в ресторане), они...
Наша сторона не могла обойти стороной эту новость, так как она показалась нам крайне интересной.


Как пишет «Форбс», российские регионы выступили с рядом инициатив, направленных на увеличение доходов местных бюджетов. Среди ключевых предложений — введение дополнительного налога для граждан, владеющих тремя и более объектами жилой недвижимости, а также изменение правил налогообложения для пунктов выдачи заказов и бизнеса, работающего на упрощённых режимах.
Банк России обязал российские кредитные организации активнее информировать клиентов о блокировках операций и дистанционного обслуживания. Об этом сообщила пресс-служба ЦБ.
Вы когда‑нибудь оказывались в ситуации, когдасрочно нужны деньги — на лечение, ремонтмашины или в случае потери работы? Чтобы небрать кредиты в стрессовых условиях, стоитзаранее создать финансовую подушкубезопасности. Разберёмся, что это такое, скольконужно накопить и как это сделать.
Вступление. Снять тревожность
Всем привет! Долгое время я жил с установкой: «копилка под подушкой — это надежно». Но инфляция и жизненные обстоятельства заставили пересмотреть подход к накоплениям.
Как вы считаете до какого предела будут расти цены на топливо

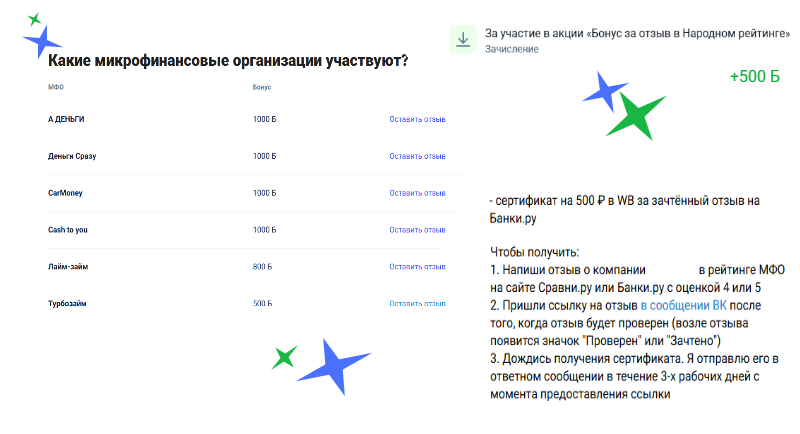
Я регулярно обновляю вкладку с Бонусами на Банки.ру. А вдруг что-то новенькое и интересное, где можно поучаствовать! И периодически пишу отзывы - в основном про банки, чьими картами/счетами/вкладами пользуюсь регулярно.