




↗️ Предложение инвестиционной программы "Первое сбережение" онлайн на Банки.ру
На днях увидела у себя в личном кабинете на Банки.ру (на главной странице) новый для меня финансовый продукт "Первое предложение". Предложение это находится у меня под информацией об открытом недавно вкладе на Банки.ру.

Можете ознакомиться с этим предложением по данной ссылке
https://www.banki.ru/specials/investment/first_saving/?source=profile30
Услугу предоставляет Credit. Club, работающая на рынке финансовых услуг с 2012 года.

Это сберегательный продукт, ставка составляет 16,75% годовых.
Предложение рассчитано на 3 месяца.
Оформить можно онлайн на Банки. ру. Подать заявку, заполнить личные данные на сайте или в приложении. Необходимо подтверждение личности, разумеется (через Госуслуги или ID).
Если сумма сбережений составит 100 000 рублей, то доход за 3 месяца будет 4187 рублей.

Программа "Первое сбережение" это альтернатива вкладам, но с более высокой доходностью.

Выплата процентов ежемесячно.
Есть нюанс, что если вклады в банках застрахованы в АСВ. То здесь другое - есть некий резервный фонд, указано, что убытки покрываются из средств этого фонда или деньги возмещаются, за счёт собственных средств топ-менеджеров и акционеров Credit. Club.
Это инвестиционный продукт для меня показался заманчивым предложением, но я пока предпочту изучить эту информацию более детально.
Это предложение доступно с 26 марта по 1 мая 2026 года.
Если кто то из пользователей Банки.ру пользовался этим финансовым продуктом, можете, пожалуйста, поделиться в комментариях своим мнением.
Какие риски могут быть и нюансы?

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

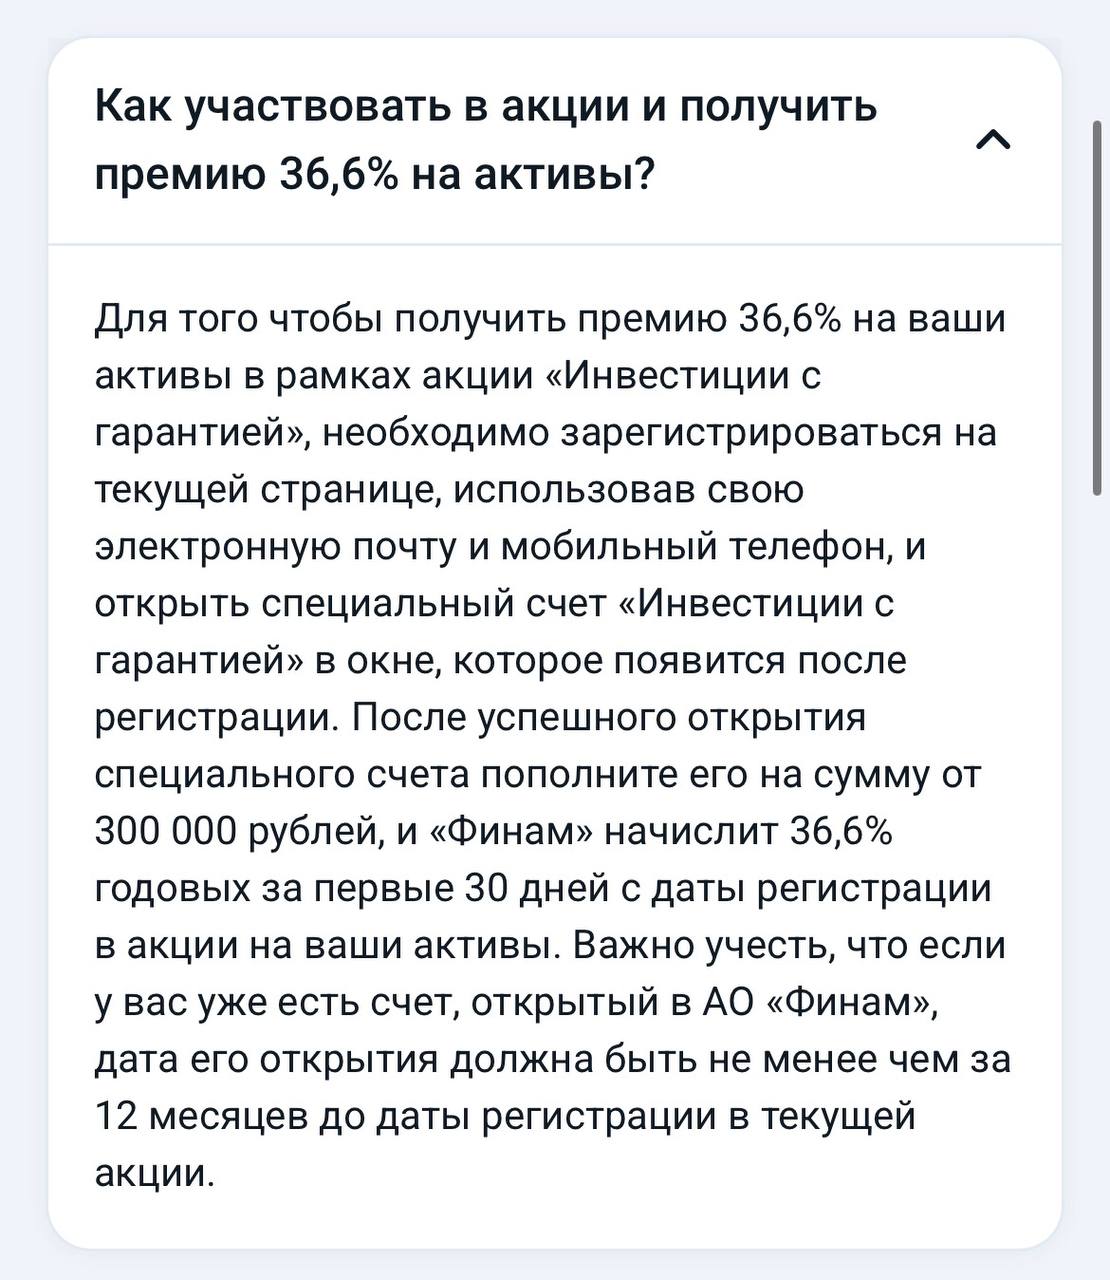
После моих последних постов о накопительных счетах под 16% и инвестициях в фонды, я решил, что пора изучить более агрессивные предложения по доходности. Листая сервис подбора инвестиционных продуктов на Банки.ру, я наткнулся на баннер от «Финама» с какой-то космической цифрой — 36,6% годовых. Не долго думая, я отправил заявку через маркетплейс, чтобы зафиксировать за собой условия, но теперь пришло время детально разобраться в «матчасти».Написать пост

Долгое время я думала, что инвестиции — это для «избранных»: тех, кто разбирается в графиках, читает финансовые отчеты и не боится потерять всё.
С 2024 г. уже нельзя открыть никаких ИИС типа А и ИИС типа Б, есть один большой ИИС-3 для всех, объединяющий в себе оба типа вычетов (но с лимитом необлагаемого дохода от инвестиций в 30 миллионов). А трехлетний срок отменен в пользу пятилетнего. Который будет увеличиваться, поэтому желающим открыть ИИС следует поспешить это сделать до конца 2026 г.
К деньгам на разные сроки у меня один и тот же подход: «надо бы инвестировать», но все смешано в одну кучу. В итоге сел и разделил горизонты: короткий, средний и длинный. Под каждый горизонт подобрал свой инструмент — ИИС, ЛДВ и ПДС. Делюсь схемой, может, кому‑то сэкономит пару вечеров на раздумья.
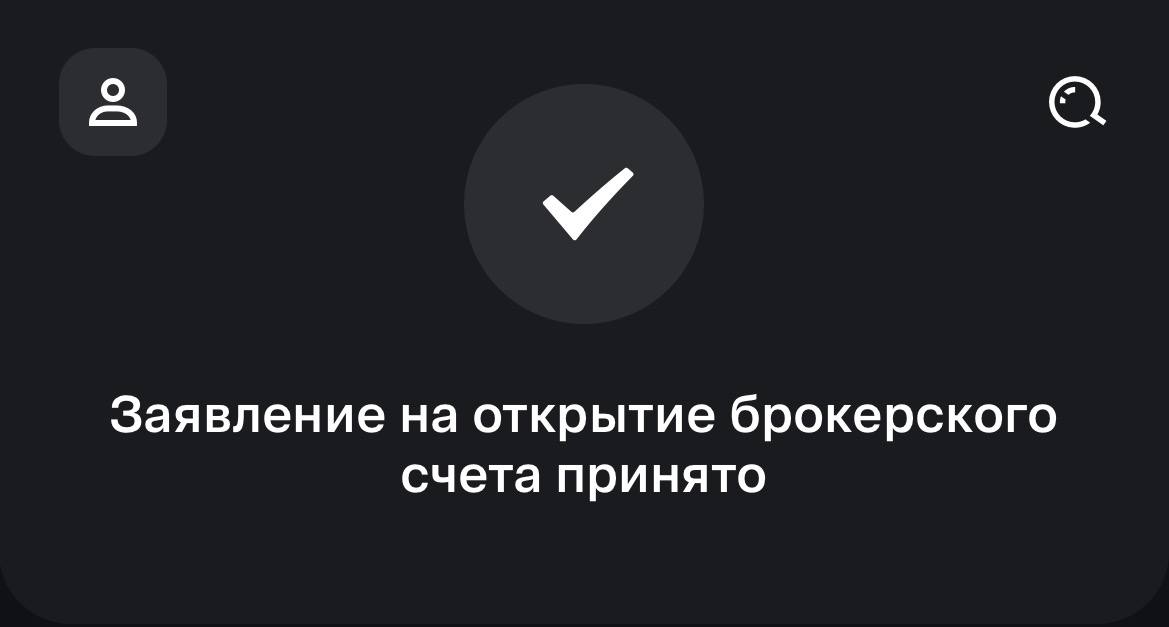
В прошлых постах я много рассказывал о том, как экономить на повседневных тратах в Ростове, но наступил момент, когда накопленные «излишки» пора заставить работать. В свое время именно здесь, в «Диалоге», мне посоветовали обратить внимание на брокерский счет в ВТБ, и вот, наконец, я созрел для первой серьезной закупки.
С развитием искусственного интеллекта появилось огромное множество стартапов, которые стремятся заменить человека. И такие стартапы обречены на провал. Они усиливают социальное напряжение, дефицит рабочих мест, идут против экономики.
Мы часто воспринимаем финансы как сложную математику с графиками и таблицами. Но на самом деле финансовая грамотность — это умение договариваться с самим собой.Вот 3 неудобных вопроса, которые изменят ваш подход к тратам уже сегодня:Цена в «часах жизни» ⏳Прежде чем купить новый гаджет или брендовую вещь, посчитайте: сколько часов (или дней) вам нужно работать, чтобы это оплатить? Готовы ли вы буквально отдать 40 часов своей жизни за эту вещь? Иногда ответ отрезвляет лучше любого финансового...

📌 ЦИАНу удалось достичь верхней границы прогнозного диапазона по росту выручки — в 2025 году показатель вырос на 16,7% г/г, до 15,2 млрд руб. По итогам IV квартала выручка выросла на 21%. Ожидания изменения условий льготной ипотеки оживили спрос на рынке жилья. Основной вклад в рост выручки в прошлом году внесли лидогенерация и вторичный рынок, где сохраняется высокий темп роста (+11,8%).
Знаете, раньше у меня был такой проверенный план: получила зарплату, сразу часть на "подушку", остальное на вклад, где проценты были просто отличными. И все, можно было спокойно жить. Но вот наступил 2026 год, и я чувствую, что эта схема уже не работает так, как раньше.
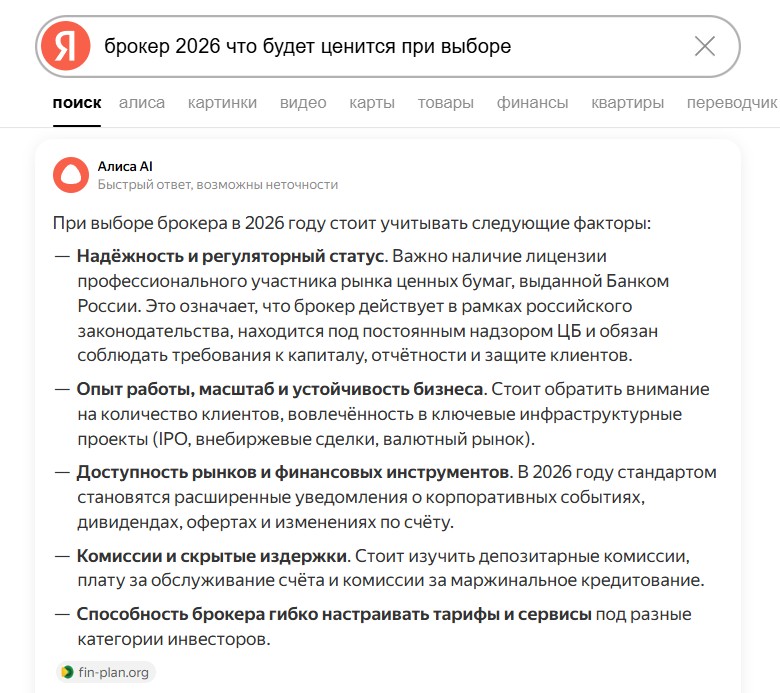
В 2026 году начать инвестировать стало проще с точки зрения технологий, но выбор брокера по-прежнему требует внимания. Брокеров много, условия похожи, а риски никуда не исчезли, более того, после введения западных санкций, у каждого из известных игроков появились свои нюансы и ограничения. Я решил упростить задачу и спросил у AI, на что стоит смотреть при выборе брокера, если хочется не просто открыть счет, а работать с ним на длинной дистанции.
Если вы хотите преумножить накопления в этом году, лучше всего рассмотреть накопительные счета или вклады на три шесть месяцев. В марте Центробанк традиционно изменил ключевую ставку, и теперь она ниже прошлогодней, поэтому доходность депозитов тоже уменьшилась, это несколько ограничивает возможности для заработка, но шанс сохранить и увеличить деньги остается, главное действовать гибко. Мне встречалась информация от Инны Солдатенковой, руководителя экспертной аналитики маркетплейса Банки.ру, он...