


Рассрочка 0%-где в ней подвох и почему люди переплачивают, даже без процентов
Рассрочка «0%» звучит как идеальная сделка.
Без переплат. Без процентов. Просто платишь частями.
Но если всё так хорошо - почему банки на этом зарабатывают?
И почему люди часто переплачивают, даже когда «процента нет»?
Разберемся спокойно и по фактам.
Как на самом деле устроена рассрочка
В большинстве случаев «рассрочка» - это обычный кредит.
Просто:
- проценты банку платит магазин
- или они уже «зашиты» в цену
То есть: для вас это выглядит как 0%, но экономика сделки никуда не исчезает.
Банк не работает бесплатно. Никогда.
Где появляется переплата, если “0%”
Самое интересное - не в процентах.
А в поведении.
Вот где люди теряют деньги:
- пропускают платеж - появляется процент как у обычного кредита
- подключают страховки и «доп. услуги»
- берут то, что не планировали покупать
- набирают несколько рассрочек и теряют контроль
В итоге: не проценты делают рассрочку дорогой, а ошибки.
Психологическая ловушка
Рассрочка убирает главное ограничение - ощущение цены.
100 000 сразу - дорого. 4 000 в месяц - «нормально».
И в этот момент человек:
- покупает дороже, чем планировал
- покупает раньше, чем нужно
- покупает вообще лишнее
Это не про финансы. Это про поведение.
Когда рассрочка - это нормально
Есть ситуации, где это реально удобно:
- когда покупка запланирована
- когда есть стабильный доход
- когда платеж не напрягает бюджет
- когда нет других долгов
Тогда это просто инструмент.
Когда это уже плохое решение
Вот здесь стоит тормозить:
- нет финансовой подушки
- доход нестабильный
- уже есть кредиты
- берете «потому что сейчас акция»
В этом случае рассрочка становится риском.
О чем почти никто не думает
О нагрузке.
Одна рассрочка - ок. Три - уже давление. Пять - вы живете от платежа до платежа.
И формально вы «без процентов», а по факту - без свободы.
Простой тест перед оформлением
Задайте себе 3 вопроса:
- я купил бы это за свои деньги прямо сейчас?
- платеж не сломает мой бюджет, если что-то пойдет не так?
- мне это реально нужно, а не «просто удобно взять»?
Если хотя бы один ответ «нет» - лучше не брать.
Вывод
Рассрочка - не зло и не спасение.
Это инструмент.
Но:
- если не считать - она незаметно съедает деньги
- если контролировать - может быть удобной
Проблема не в «0%». Проблема в том, как мы этим пользуемся.
Если коротко: рассрочка не делает покупку дешевле. Она делает ее ближе.
А вот нужно ли это вам - уже другой вопрос ;)


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

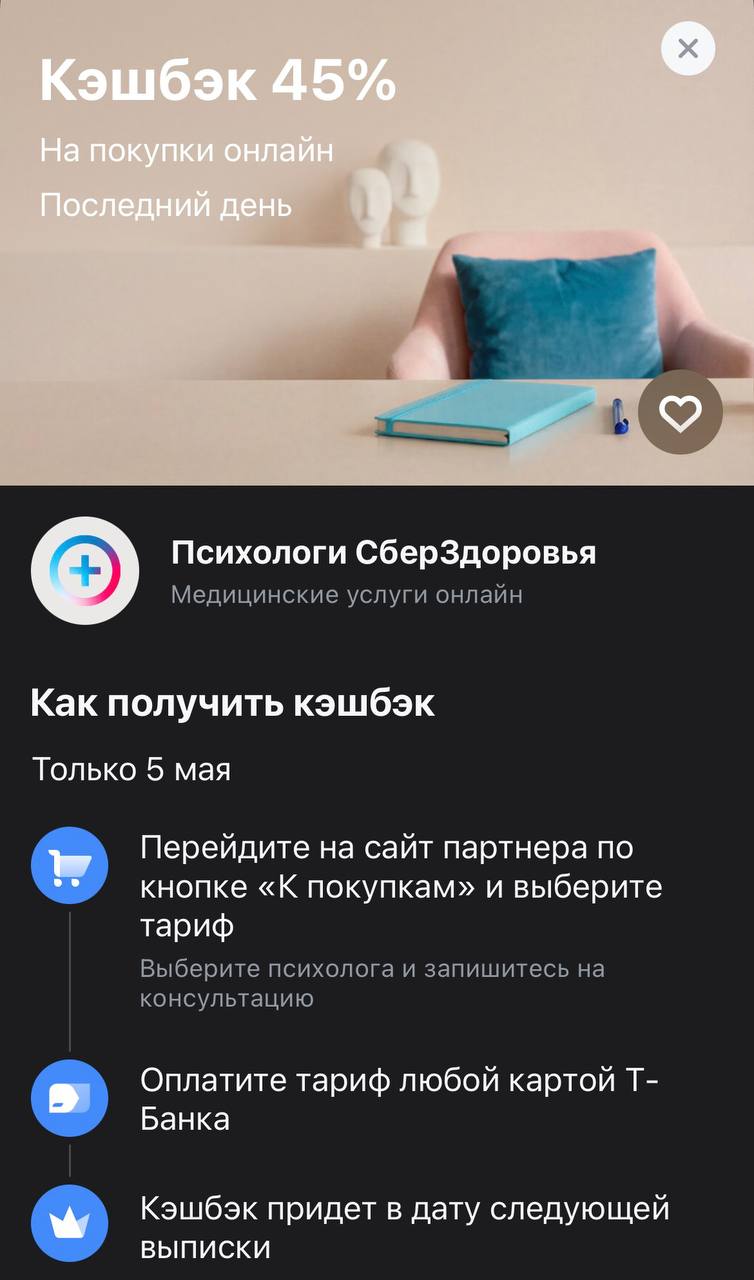
Сейчас не только время долгожданных праздников, но и период, когда накопившаяся за весну усталость может заявить о себе с новой силой. В бесконечном круговороте дел мы часто забываем, что ментальное благополучие требует такой же регулярной заботы, как и физическое здоровье. Т-Банк решил сделать профессиональную психологическую поддержку максимально доступной, запустив по-настоящему мощный оффер. Возврат почти половины стоимости за онлайн-консультацию — это редкая возможность найти своего...

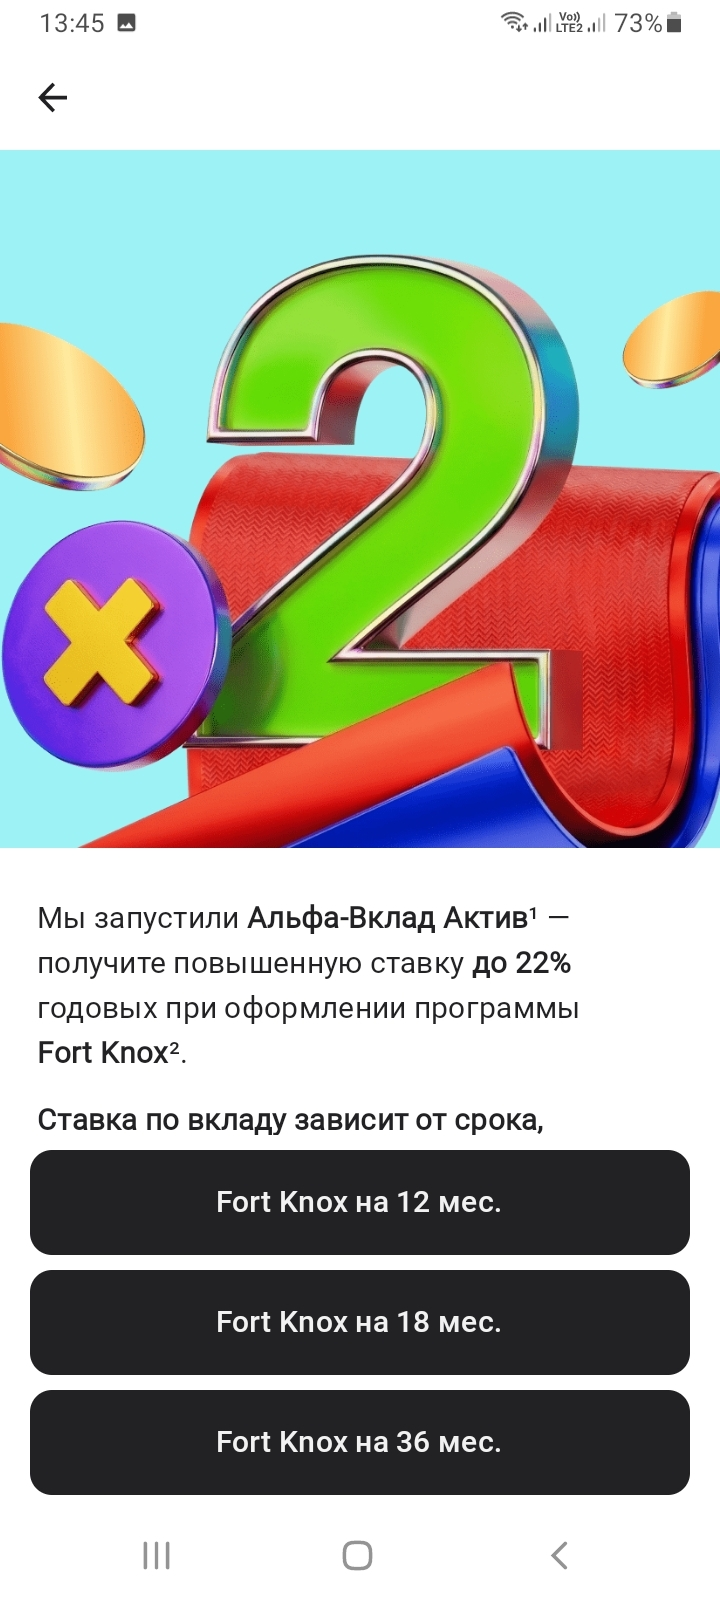
Альфа Банк запустил Альфа-Вклад Актив с повышенной ставкой до 22% годовых при оформлении программы Fort Knox.
Апельсин» от Альфа-Банка — это бесплатная дебетовая карта с повышенным кэшбэком в «Пятерочке» и «Перекрестке» и базовым кэшбэком 1% за прочие покупки (кроме покупок в продуктовых магазинах). Вознаграждение начисляется баллами «X5 Клуба», которые можно тратить на покупки в тех же «Пятерочке» и «Перекрестке», а также на услуги связи, страховки и партнерские сервисы.
Абсотбанк снижает ставки по вкладам с 06.05
Тольяттихимбанк полностью меняет линейку своих депозитных продуктов ( вкладов) с 20.05. Вклады оформленные ранее с условиями пролонгации по окончанию срока действия, вклада продонгироватся не будут на новый срок , ввиду ухода этих вкладов в архивные продукты.

С 5 мая максимальная ставка составляет 13,8% годовых при размещении
средств на 95 и 125 дней.
Для других сроков ставки остались без изменений. В зависимости от срока они
составляют 12,3–13,5% годовых.
Минимальная сумма вклада — 10 тыс. рублей, максимальная — 5 млн рублей.
Дополнительные взносы и расходные операции не допускаются.
Проценты
выплачиваются в конце срока.
Для первого открытого накопительного счета на остаток до 1 млн
рублей включительно в течение промо-периода (60 дней) процентная ставка
составляет 14,5% годовых.
На остаток свыше 1 млн рублей в промо-периоде, по окончании промо-периода, а
также для второго и последующих накопительных счетов на любой остаток действует
ставка 10,5% годовых.
Проценты начисляются на минимальный остаток.
По накопительному счету «Комфортный NEW» снижена базовая ставка с третьего месяца размещения и составляет 11,5% годовых. Повышенная ставка для новых клиентов в первые два месяца осталась на уровне 14% годовых.
Свой банк снизил ставки по линейке своих вкладов