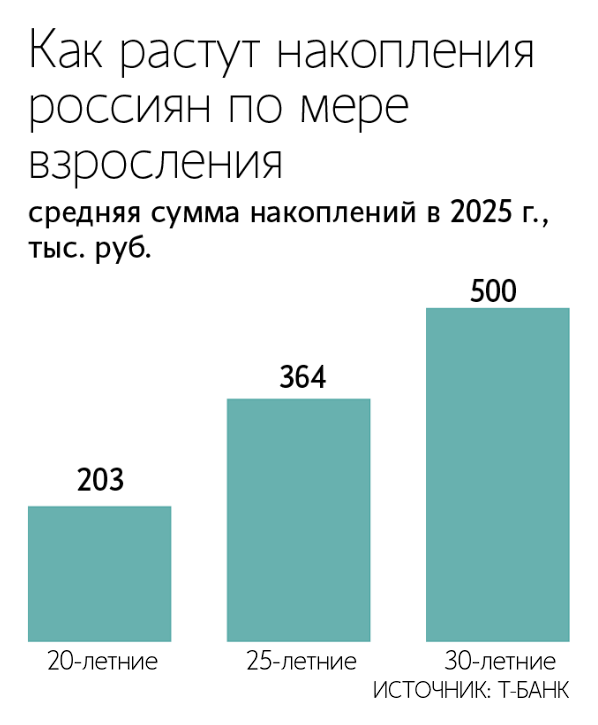
Россияне к 30 годам накапливают в среднем 500 тысяч рублей
Согласно исследованию Т-Банка и Центрального университета, основанному на данных 50 миллионов клиентов, к 30 годам среднестатистический россиянин имеет на банковских депозитах около 500 тысяч рублей, что в 1,4 раза превышает объем сбережений 25-летних граждан. При этом медианный доход тридцатилетних на 21% выше, чем у двадцатипятилетних, и на 82% выше, чем у двадцатилетних. Об
этом пишут «Ведомости».
Эксперты отмечают, что рост доходов и смена потребительского поведения после 27–30 лет в первую очередь приносят выгоду банкам и строительным компаниям. Например, люди активнее открывают вклады, берут ипотеку и обустраивают жилье. В этом возрасте резко увеличиваются расходы на семейные нужды: дом, ремонт, здоровье и детские товары, что совпадает с типичным возрастом рождения первого ребенка (около 30 лет).
Годовые траты тридцатилетних на категорию «дом и ремонт» (стройматериалы, мебель, техника) достигают 8 170 рублей, что на 70% больше, чем в 25 лет. Затраты на детские товары — 5 600 рублей в год, что вдвое выше показателя 25-летних. Также после 30 лет более регулярными становятся медицинские расходы: услуги клиник обходятся в 13 700 рублей (+30%), а аптечные покупки — в 13 800 рублей в год.
Аналитики указывают, что использование кредитных продуктов достигает пика именно у 30-летних, после чего начинается переход к более сберегательной модели поведения. В возрасте 30–60 лет происходит переоценка ценностей: на первый план выходят стабильность, семья и здоровье, снижается импульсивность покупок. Однако при высокой инфляции склонность к накоплениям падает — люди предпочитают тратить деньги немедленно.
Пик карьеры и максимальный уровень дохода, как правило, достигаются в 40–50 лет. Далее для поддержания привычного уровня жизни граждане начинают использовать ранее сделанные накопления и инвестиции. Примечательно, что российские пенсионеры, по оценкам специалистов, остаются одной из самых активных групп вкладчиков, несмотря на завершение активной фазы карьеры.
О том, как различные поколения тратят деньги, можно почитать здесь.



«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.


Представители компаний поделились результатами недавнего всероссийского исследования, которое показало много интересных тенденций.
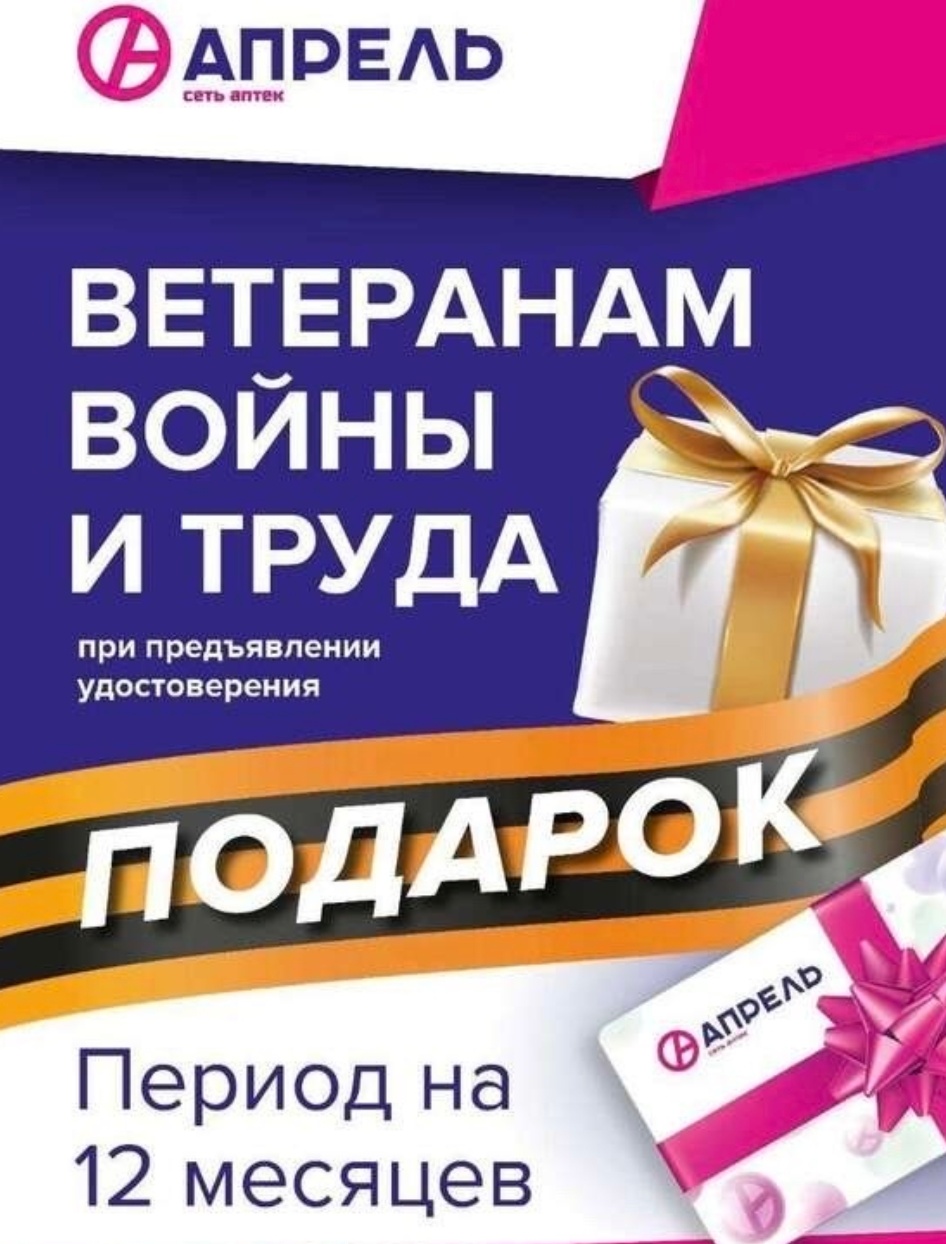
До конца мая в сети "Апрель" можно оформить бесплатную подписку на год участникам/ветеранам ВОВ, СВО и ветеранам труда. В прошлом году участвовала в данной акции. Все просто и понятно. 👍 Не забудьте взять с собой пластиковую карту аптеки.

Добрый день, уважаемые коллеги, добрый Черёмухово- сиреневый майский день 🪻

В предыдущих выпусках ответов от эксперта StopPhish в сфере кибербезопасности Алины Ледяевой мы говорили о безопасности банковских переводов и возможностях банков по выявлению «нетипичных» операций. Сегодня мы поговорим о серьезности безопасности в Интернете.
В идеальном мире наш бюджет — это просто зарплата. Но в реальности финансовая картина месяца обычно выглядит куда интереснее и складывается из неожиданных пазлов:

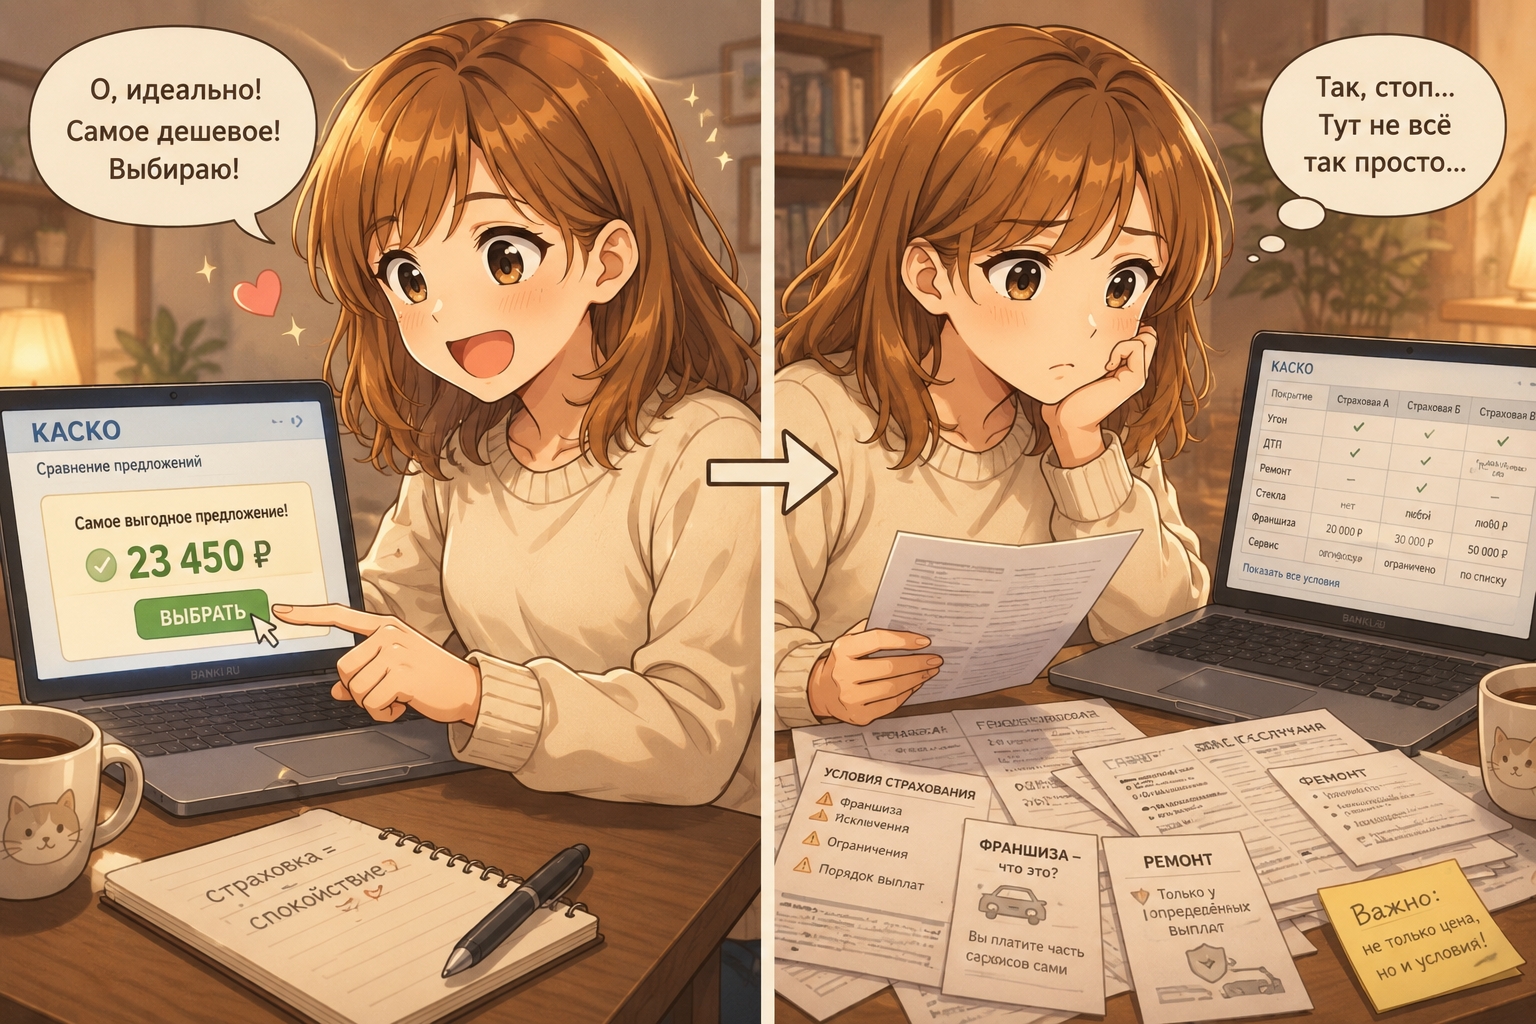
Если честно, КАСКО для меня всегда было чем-то “для аккуратных и новых машин”. Типа: есть страховка и есть — спокойнее ездишь. Я особо не вникала. Ну угон, аварии, ремонт — стандартный набор. Главное, чтобы “покрывалось всё”. И казалось, что выбрать его — это просто: посмотрел цену, выбрал где дешевле, и всё.
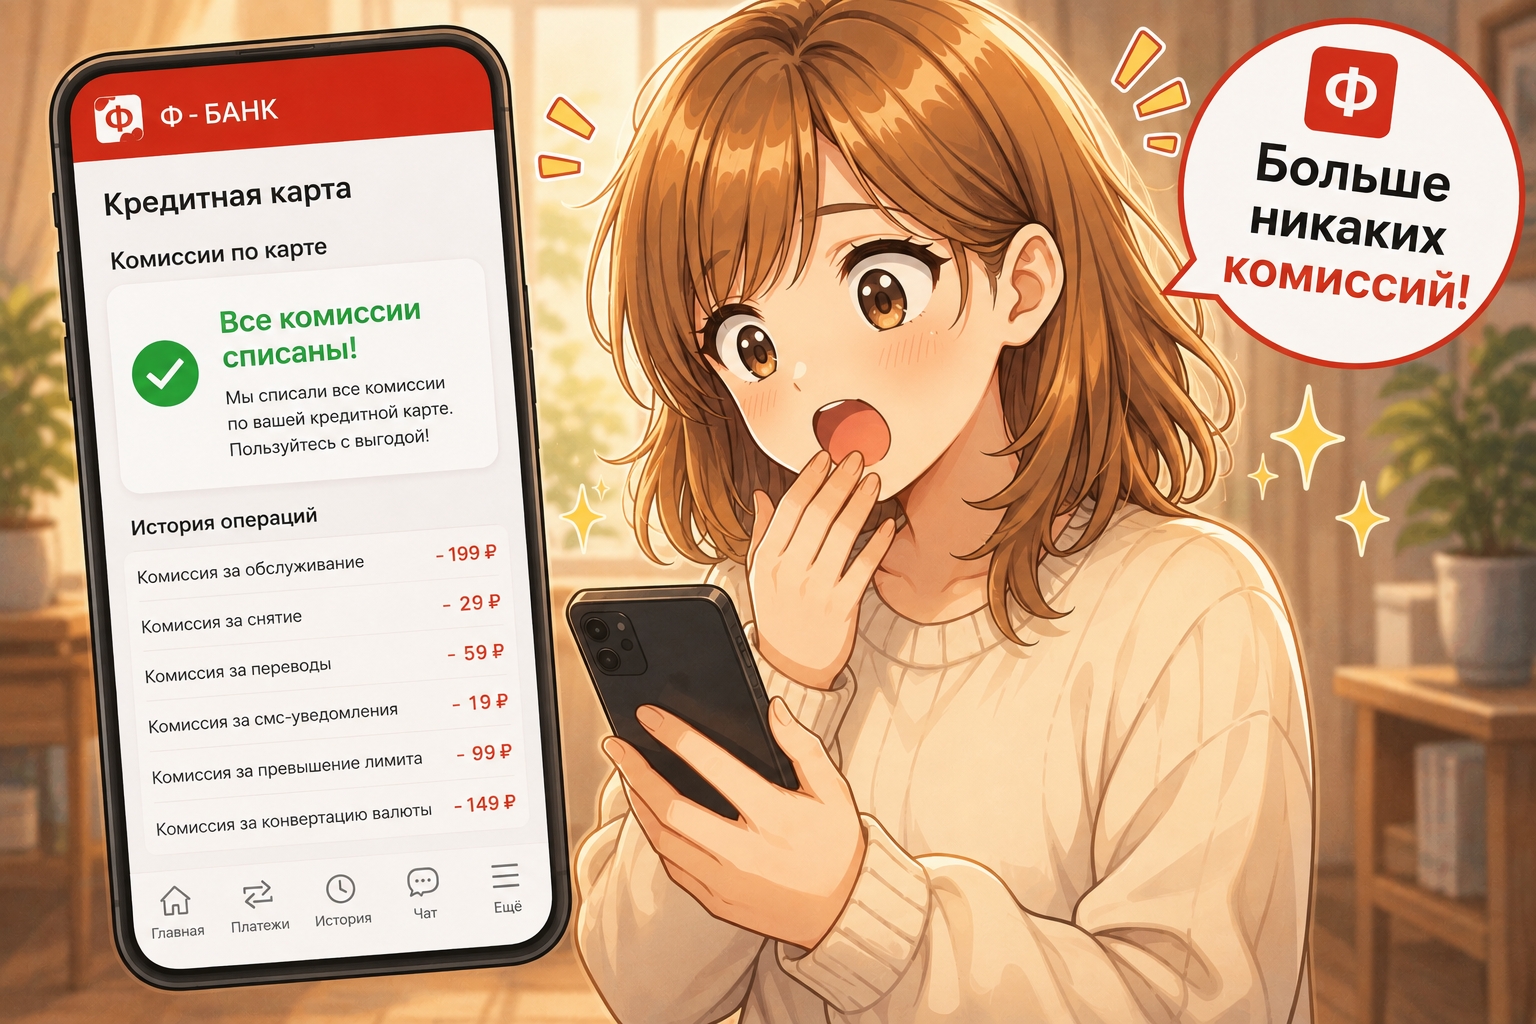
Если честно, я всегда относилась к кредитке спокойно. Ну есть и есть — «на всякий случай». Иногда что-то оплатить до зарплаты, иногда просто не трогать свои деньги.
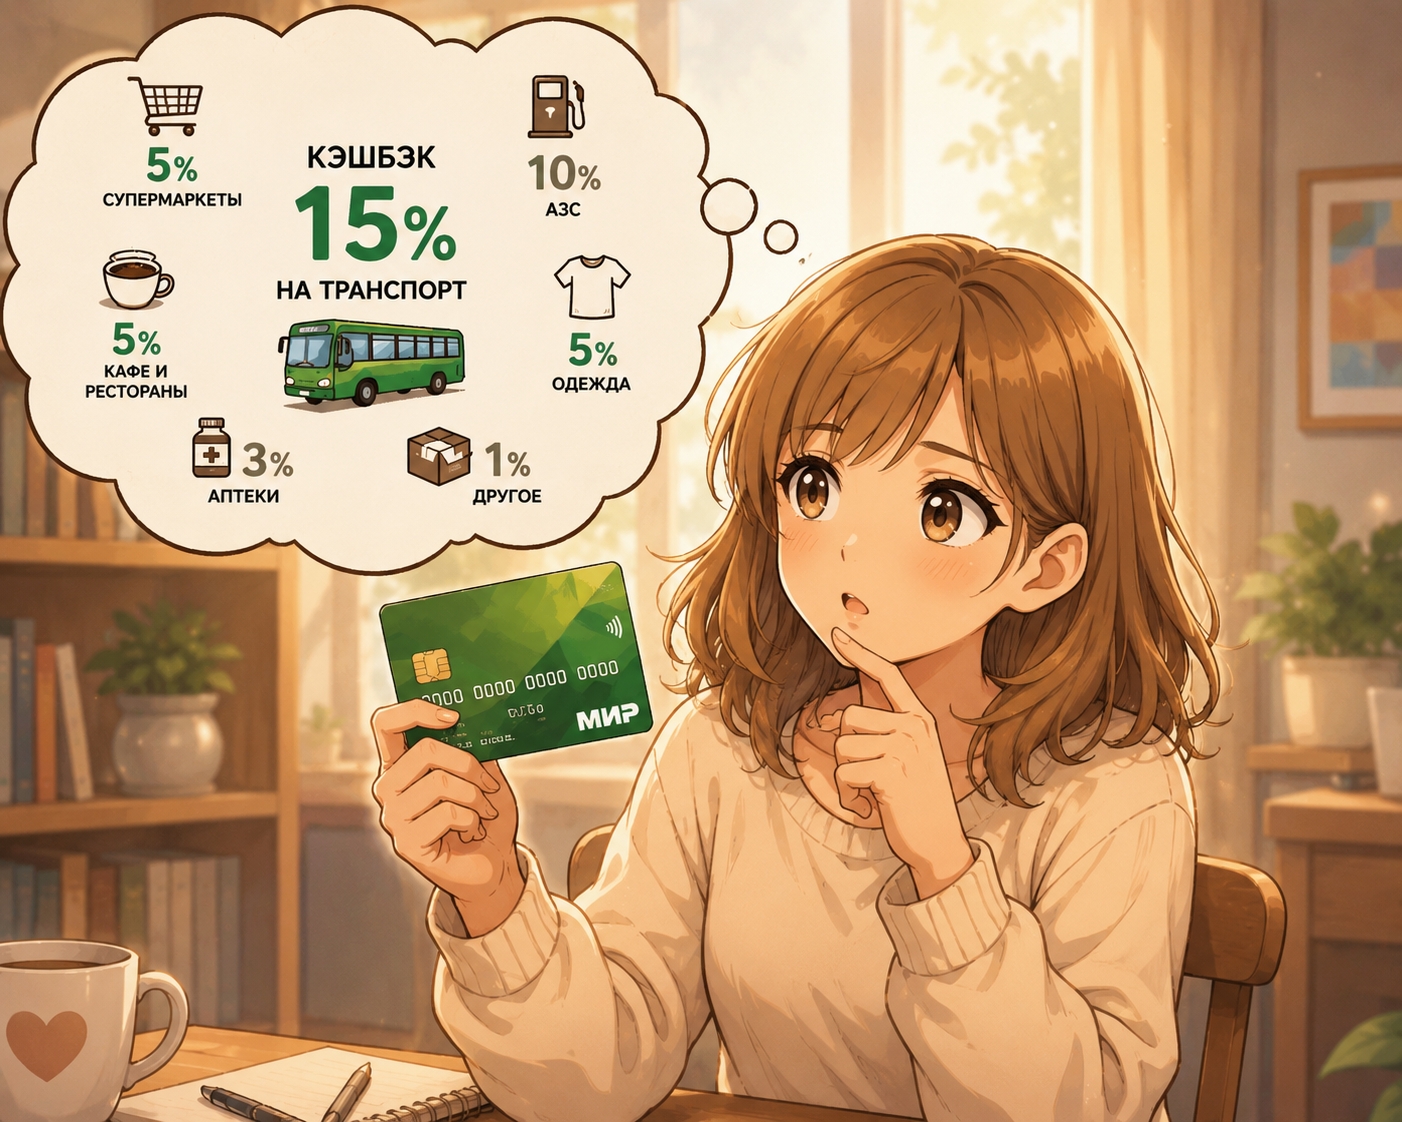
Если честно, я всегда была уверена, что у меня «нормальная» карта. Кешбэк есть — значит всё ок. Что ещё нужно? Я даже иногда ловила себя на мысли: «Ну хоть что-то возвращается, уже приятно». И жила с этим ощущением… пока однажды не решила просто посмотреть, сколько это «что-то» на самом деле. И вот тут стало интересно
Ежемесячно Инго Банк начисляет участникам программы лояльности Инго Бонус повышенный кешбэк. В мае он составляет до 10% за покупки в категориях на выбор – супермаркеты, кино, цифровые, спортивные товары и товары для здоровья, активный отдых, платные дороги и электроникуКатегория «На всё» доступна всем клиентам на постоянной основе
В личном кабинете есть разные способы получить бонусы от Банки.ру - банкимани.