


Деньги не пахнут — это вредный совет. Вот что реально работает в 2026 году
Часто мы делим финансы на «правильные» (зарплата в белом конверте) и «неправильные» (кэшбэк, фриланс, облигации). Но проблема не в деньгах, а в сценариях.
Я собрал 3 неочевидных, но рабочих принципа, которые вы не найдете в школьных учебниках. Сохраните, чтобы не потерять.
- Правило «Плати себе за беспокойство»
Если вы нервируетесь, когда деньги лежат на карте (инфляция съедает), и нервируетесь, когда идут в инвестиции (страшно потерять) — у вас неверный тариф.
✅ Решение: Создайте «Фонд комфортного риска». Положите туда ровно столько, сколько не жалко потерять во сне. Если трясетесь над суммой — она слишком большая. Уменьшите до суммы, где эмоции сменяются азартом.
- «Автомат с деньгами» вместо бюджета
Вести таблицы расходов могут только роботы или люди с синдромом отличника. Обычный человек срывается через 2 недели.
✅ Решение: Заведите три карты в разных банках:
— Карта А (приход). Сюда падает зарплата.
— Карта Б (жизнь). Раз в неделю автоматом перекидываете туда сумму на продукты/коммуналку. Карта А не светится в интернете.
— Карта В (хотелки). Туда падает кэшбэк и 5% от любого прихода. Тратите без угрызений совести, даже на кофе за 500р.
- «Сгораемый налог» на лень
Самая дорогая подписка — та, которую вы забыли отключить. Самая дорогая привычка — покупать пакет молока в соседней палатке вместо дискаунтера в 100 метрах.
✅ Решение: Раз в 3 месяца устраивайте «Финансовый пожар». Выписываете на лист всё, что списывается с карты автоматически. И жестко убираете 20% позиций. Получившуюся экономию не тратите, а отправляете в пункт 1.
👉 Ваш чек-лист на сегодня (5 минут):
- Откройте историю операций за прошлый месяц.
- Найдите три траты, которые не вернули вам радость и не повлияли на здоровье.
- Запретите себе их в этом месяце.
Бонус:
Как отличить актив от пассива по-живому? Актив — это то, что приносит деньги, когда вы спите. Пассив — то, из-за чего вы не спите ночью.
Какой из этих пунктов для вас самый болезненный? Жду в комментариях 👇

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

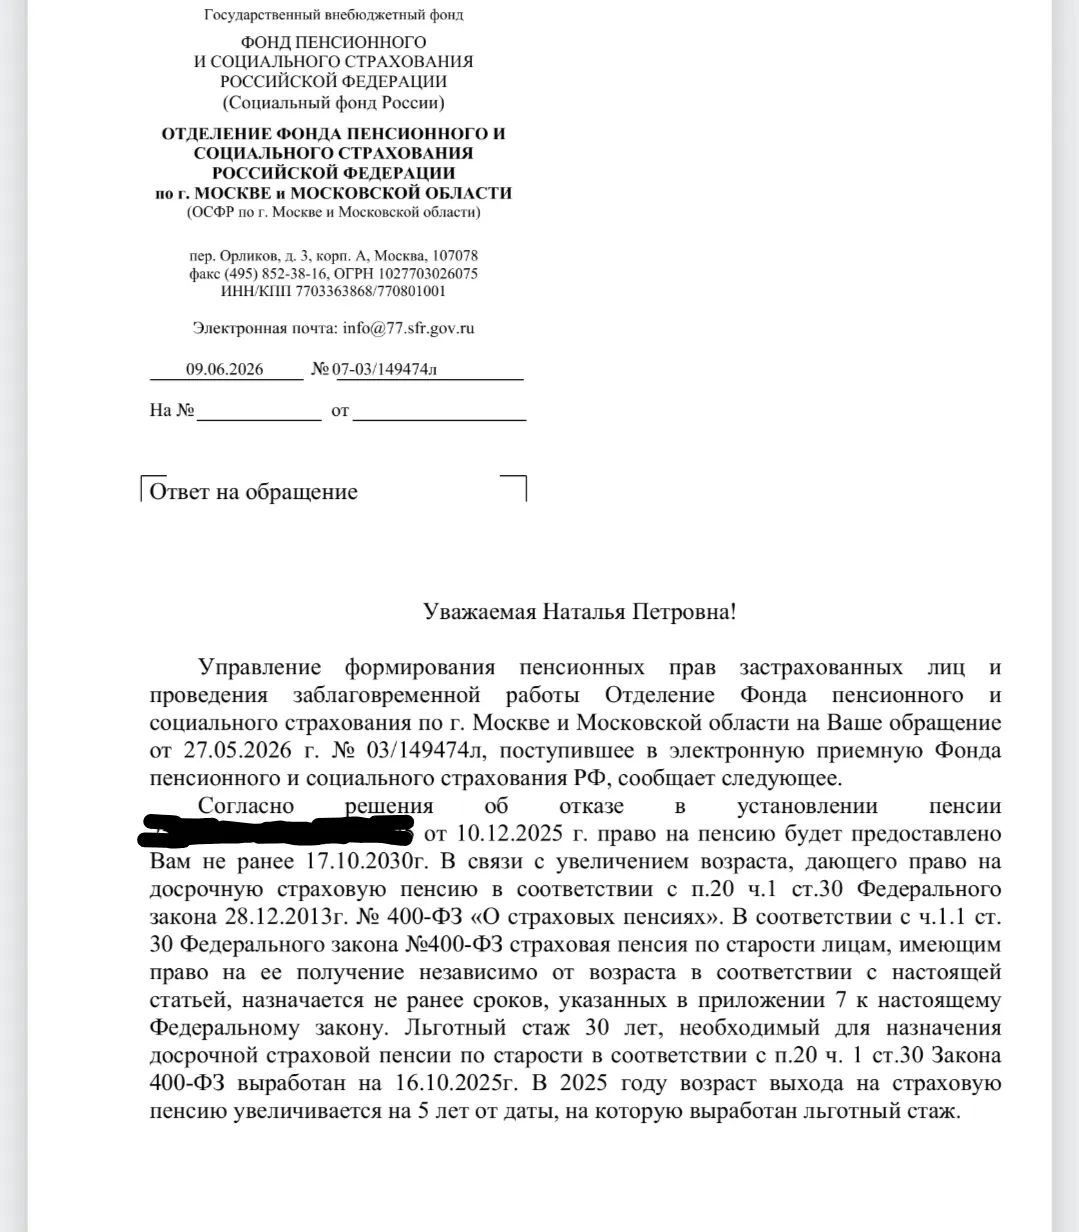
Хочу предать огласке абсурдную ситуацию, с которой я, медицинский работник, столкнулась при попытке получить законный статус предпенсионера.По закону, как только медик вырабатывает 30 лет льготного стажа, он автоматически становится предпенсионером и получает право на налоговые и социальные льготы. Мой стаж был полностью выработан в октябре 2025 года.
Волгоград, ул. Рокоссовского, 2Г — здесь теперь находится не просто банкомат, а многофункциональный финансовый центр нового поколения. «Сбер» продолжает масштабное обновление своей сети, превращая привычные устройства из «денежных автоматов» в цифровых ассистентов.

Пользуюсь дебетовой картой Альфа-Банка уже несколько месяцев. Очень нравится удобное и интуитивно понятное приложение. Радует щедрый кэшбэк рублями, особенно возможность выбрать категории в “барабане суперкэшбэка”. Обслуживание бесплатное, комиссии не списывают. Рекомендую как отличную карту на каждый день!»

Привет, Диалог! Первая неделя лета завершилась, а День защиты детей напомнил о том, как важно думать не только о настоящем, но и о будущем. В новом дайджесте собрали самые интересные посты недели — о деньгах, рынке и решениях, которые имеют значение.
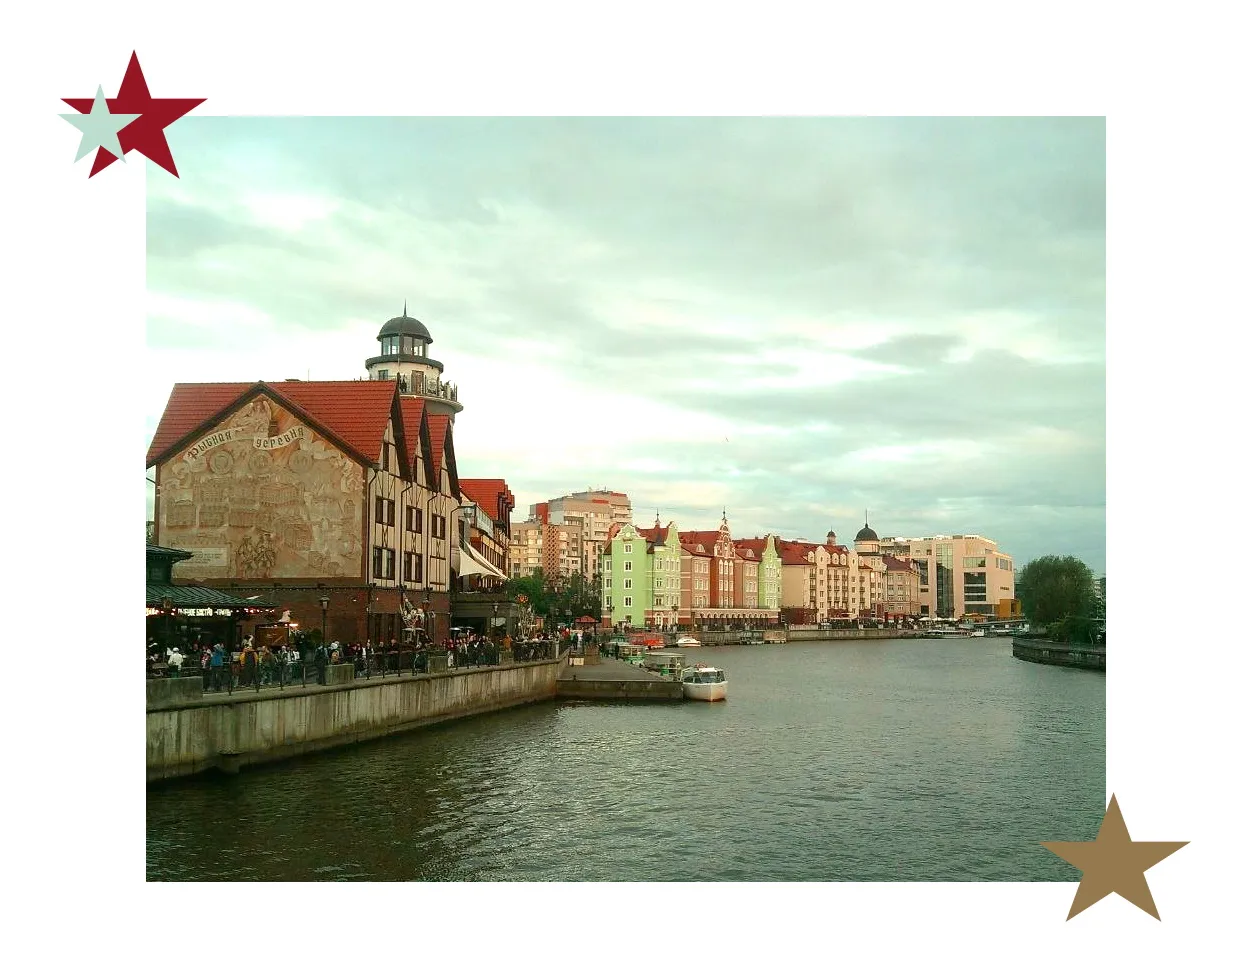
Давно тут не появлялась (отговорки), но не могу не рассказать про свой чудесный, пусть и короткий отпуск в Калининграде. Замечательная выдалась поездка, полная впечатлений и эмоций, а бывший Кенигсберг покорил мое сердце настолько, что хочу туда вернуться через пару лет.


Вот это да, Калининград — отличное место для отпуска! А советы по экономии реально полезные, особенно про кэшбэк за аэроэкспресс и поиск экскурсий на сторонних сайтах. Я и сам не знал, что так можно сэкономить на поездке в национальный парк. Спасибо за лайфхаки!
Наши читатели знают: мы всегда сдержанны в оценках, даже если знаем о реальной ситуации в разы больше, чем пишут в медиа.

По данным совместного исследования* СК «Росгосстрах Жизнь» и Маданес Россия, почти половина россиян видят именно работодателя главным стимулом к заботе о здоровье через страховые опции социального пакета. При этом культура регулярной профилактики в стране недостаточно развита, и её формирование всё чаще становится задачей HR-функции.
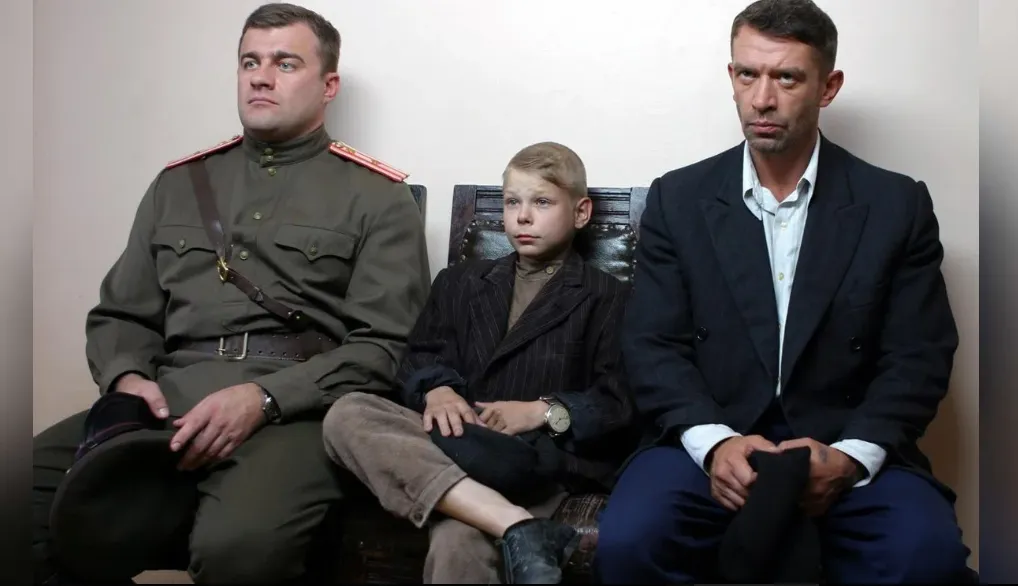
Прочла, что в Беларуси снова обсуждают идею снять продолжение «Ликвидации». Той самой, где Машков, Гоцман, послевоенная Одесса и фраза «картина маслом», которую, кажется, хотя бы раз в жизни цитировали все.
О, «Ликвидация» — это действительно классика! Но вот вопрос бюджета для второй части — в точку. 300 миллионов по старым меркам — это уже была серьезная сумма, а сейчас исторический проект с таким размахом обойдется еще дороже. Если сделают качественно, это может стать не только культурным событием, но и дать толчок туризму. Главное, чтобы не получилось как с некоторыми другими продолжениями...
Экономить деньги — это не про жёсткие ограничения и отказ от всего приятного в жизни. Наоборот, это умение грамотно распоряжаться финансами, чтобы деньги не уходили впустую, а работали на вас и ваши цели. Современный ритм жизни, растущие цены и постоянные расходы вынуждают многих задумываться: как перестать тратить много денег и научиться копить хотя бы небольшую сумму ежемесячно? Ответ прост: начинать стоит с правильного подхода к планированию бюджета и осознанного отношения к каждой покупке.