Ставки снижаются. Что делать с вкладами?
Ключевая ставка продолжает постепенно идти вниз, на фоне этого могут снижаться и ставки по депозитам. В такой ситуации всё больше вкладчиков задумываются о депозитах на долгие сроки — 9 месяцев, 1 год и более. Такая стратегия позволяет зафиксировать доход на весь период, даже если рыночные ставки будут падать и дальше.
Но что, если не хочется замораживать все средства на длительный срок? Стоит ли открывать вклад и как извлечь максимум прибыли из существующих банковских продуктов? Рассказывает Мария Епифанцева, директор департамента развития розничного бизнеса Реалист Банка:
«При выборе между коротким и длинным вкладом важно понимать, насколько “свободны” ваши средства. Если деньги точно не понадобятся в течение ближайших 9–12 месяцев, можно разместить их на длинный вклад. Но если такой уверенности нет, лучше выбрать вклад на короткий срок, в том числе с автопродлением.
Также можно разделить денежные средства: часть положить на долгосрочный депозит, часть – на более короткие вклады или накопительные счета. Один из удобных вариантов — "лестница вкладов“: распределите деньги между короткими вкладами на 3–6 месяцев, чтобы иметь частый доступ к деньгам и возможность их реинвестировать, и среднесрочными — до года, чтобы зафиксировать ставку.
Кроме того, есть вклады с ежемесячной выплатой — они позволяют регулярно снимать накопленный процент, сохраняя основную сумму».
Вывод: универсального решения нет — стратегия зависит от вашей финансовой ситуации. По-прежнему актуален совет — не держать все средства в одном депозите. Комбинируйте короткие и длинные вклады, используйте в дополнение накопительные счета, обращайте внимание на условия: ежемесячная выплата процентов, пополнение, частичное снятие, автопролонгация, капитализация.
Что думаете по поводу очередного снижения ключевой ставки? Отразится ли эта тенденция на ставках по вкладам и на вашу стратегию накоплений? Давайте обсудим в комментариях ↴


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


В очередной раз убедился в получении особой выгоды при оплате покупок моей любимой картой "Халва" "Совкомбанк":


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Долго не мог определиться между накопительными счетами: везде «до 14%», но условия разные. Решил не веритьрекламе, а смотреть на детали.
По данным МВФ, доля доллара в мировых валютных резервах опустилась до исторического минимума — около 57%. Для сравнения: в 2001 году было 72%. 74% центробанков мира ожидают, что через пять лет эта доля станет ещё ниже.

С сентября 2026 года вступают в силу новые правила снижения налоговых штрафов — поправки уже внесли в Налоговый кодекс. Бизнес сможет уменьшить сумму санкций до 10 раз, если налоговая учтёт смягчающие обстоятельства. Разбираемся, на какие «скидки» можно рассчитывать
С сентября 2026 года вступают в силу новые правила снижения налоговых штрафов — поправки уже внесли в Налоговый кодекс. Бизнес сможет уменьшить сумму санкций до 10 раз, если налоговая учтёт смягчающие обстоятельства. Разбираемся, на какие «скидки» можно рассчитывать
Багк Лрко с 24.06 снизил ставки по линейке своих вкладов.

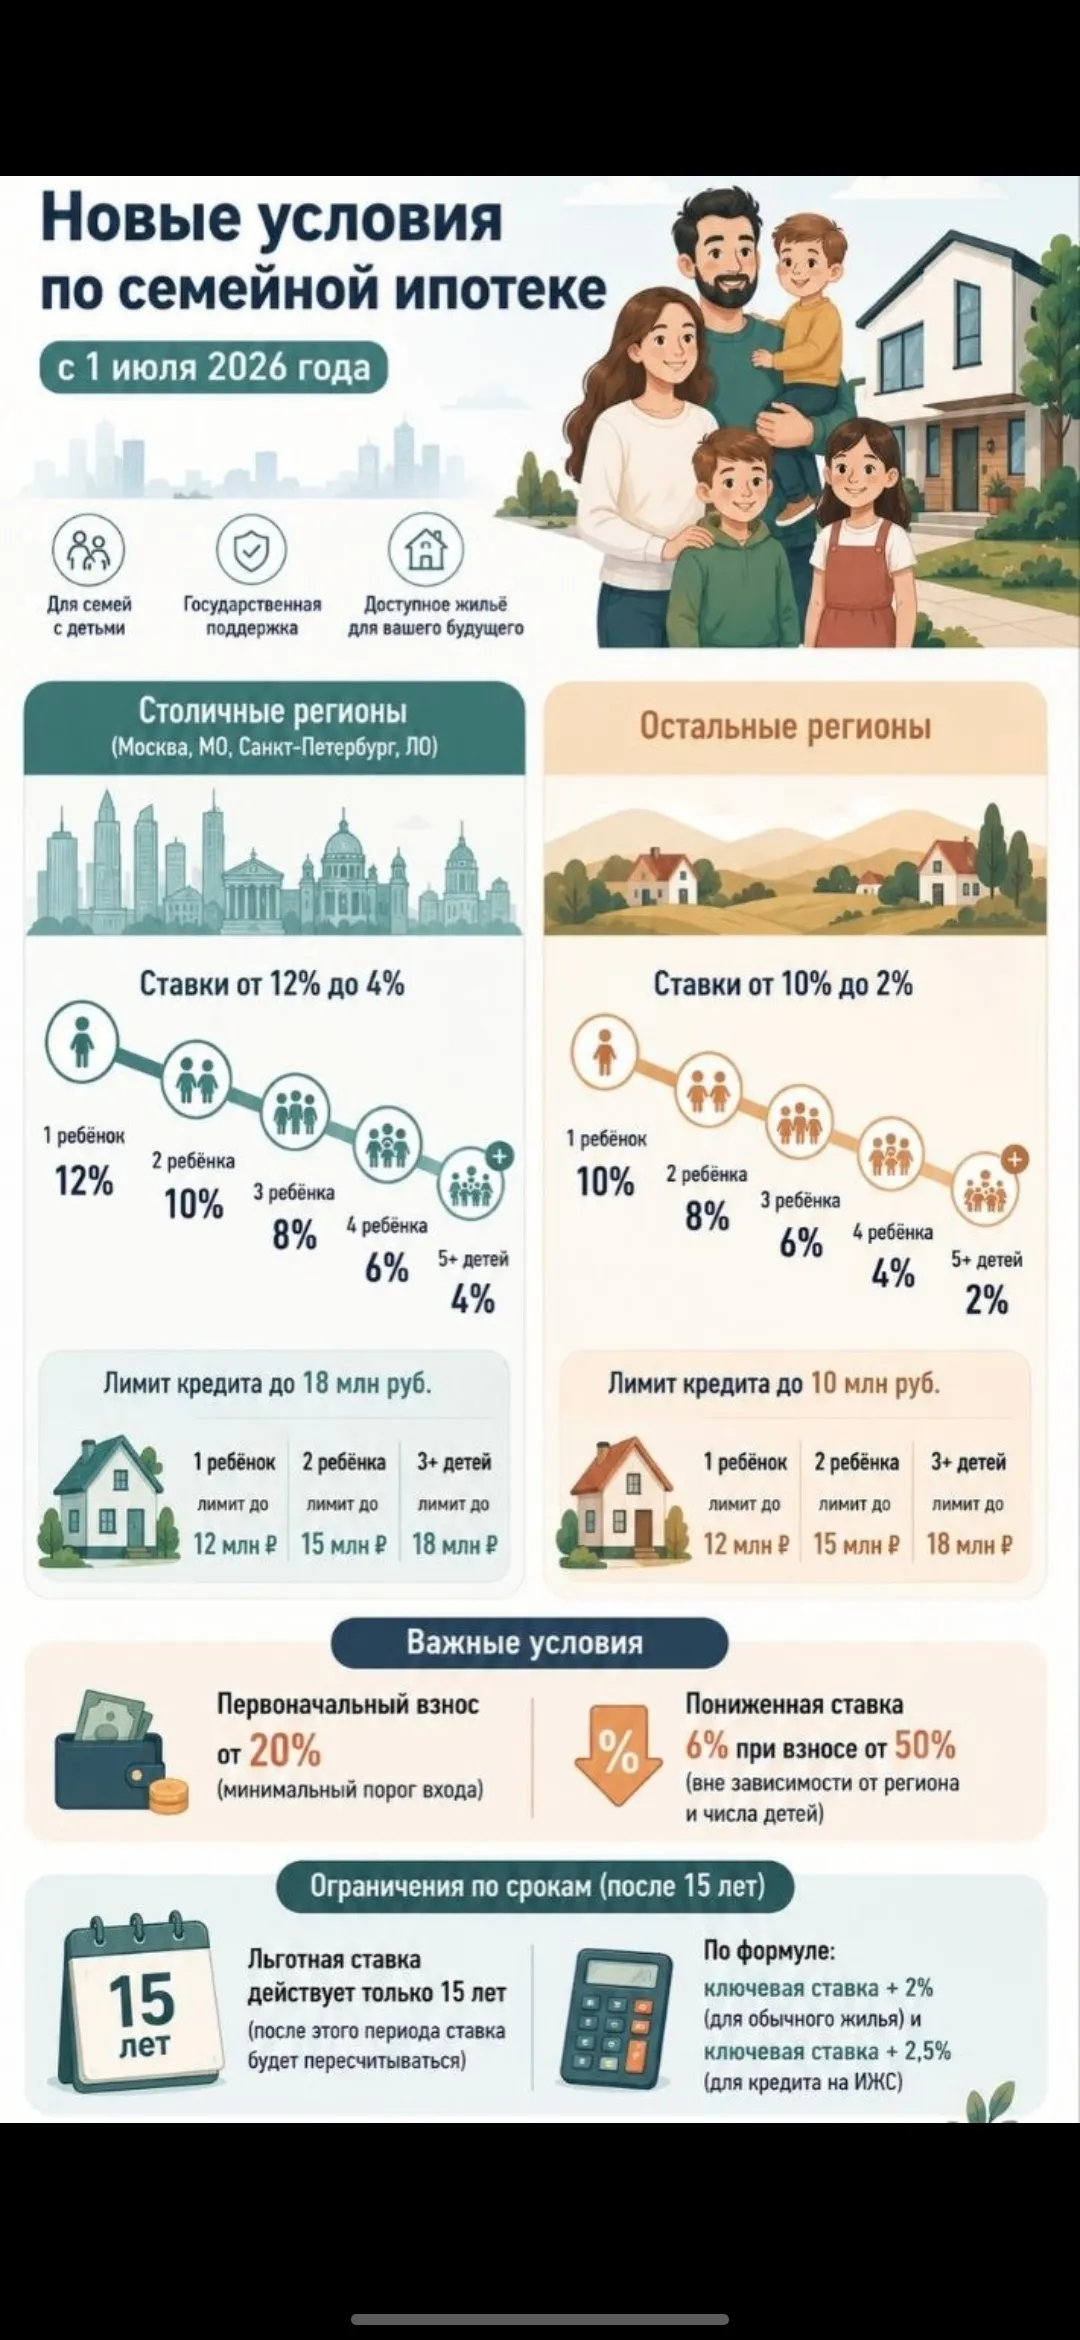
У меня хорошая новость для семей с ипотеками.

Мы привыкли связывать ставки по депозитам с ключевой ставкой ЦБ, инфляцией и геополитикой. Но есть ещё один фактор, который действует исподволь, годами, и при этом оказывает колоссальное влияние на то, сколько мы получаем по вкладам. Этот фактор - возрастная структура населения. Давайте разберёмся, как демография определяет ставки.
Регулятор утвердил финансовые условия взаимодействия на платформе цифрового рубля. Согласно решению совета директоров, с 2027 года банки-агенты будут получать доход за сопровождение корпоративных выплат сотрудникам. Расценки за реестр построены так: 0,67 руб. за каждое отдельное распоряжение, но с гарантированным бонусом не менее 10 руб. за реестр. Параллельно установлены сборы для бизнес-пользователей: плата за каждую зарплатную операцию в цифровой валюте зафиксирована на отметке 1 руб., при...