Денежный рынок против вкладов: куда парковать кэш
Сегодня каждый разумный инвестор задаётся вопросом, как эффективно пересидеть период высоких ставок с минимальными рисками. Традиционный выбор большинства - открыть краткосрочный депозит в банке под хороший процент. Однако у этого инструмента есть скрытые издержки, о которых редко задумываются на старте. Я хочу разобрать альтернативу, которая лично для меня полностью заменила классические вклады - это биржевые фонды денежного рынка БПИФ.
Главный минус любого выгодного вклада - это жёсткая фиксация ликвидности. Если вам срочно понадобятся деньги через месяц, то при досрочном расторжении договора вы практически гарантировано потеряете все накопленые проценты. Фонды денежного рынка лишены этого недостатка. Инвестор может купить паи в любой рабочий день и точно так же продать их через неделю или две, полностью сохранив доходность за каждый день владения.
Доходность таких фондов напрямую привязана к ставке справедливой стоимости денег RUSFAR или индикатору RUONIA, которые рассчитываются Мос биржей и банком России. Актуальную методологию и ежедневные графики ставок всегда можно отслеживать на официальных ресурсах. Например, статистика по ставкам денежного рынка доступна у ЦБ РФ и на Мосбирже. Деньги внутри фонда работают через механизм обратного репо под залог надёжных облигаций федерального займа ОФЗ, что делает инструмент максимально защищённым от дефолта.
Из нюансов стоит учитывать только брокерские комиссии за сделку и налог на доходы. Но при работе через крупных брокеров, у которых нет комиссий на покупку собственных фондов, эти издержки сводятся к минимуму.
В итоге мы получаем инструмент с гибкостью обычного накопительного счета, но с доходностью на уровне топовых срочных депозитов. Для динамического портфеля инвестора в текущих реалиях это самый удобный способ держать порох сухим и оперативно зайти в подешевевшие акции или длинные облигации в любой момент.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Мы все о нём знаем, но не все используем.

Как пишет «РБК», в 2025 году россияне лишились 2,7 миллиарда рублей инвестиционного дохода из-за преждевременной смены страховщика по обязательному пенсионному страхованию. Такие данные приводит Банк России, связывая потери с рекордным за последние семь лет всплеском переходов между СФР и НПФами, а также внутри самой системы НПФ.
Привет, друзья! Сегодня 2 июля 2026 года.Тема сегодня: как пересобрать портфель во втором полугодииПервая половина 2026 года была непростой. Рынки штормило, доходности скакали. Самое время остановиться и проверить свой инвестиционный портфель.Что я сделал у себя:
После не очень успешных инвестиций в криптовалюту и акции иностранных компаний, снова начал свой путь инвестора. Теперь моей целью стали ВДО (Высокодоходные облигации). Это те корпоративные облигации которые дают купоны с высоким процентом, при этом всегда есть риск дефолта.
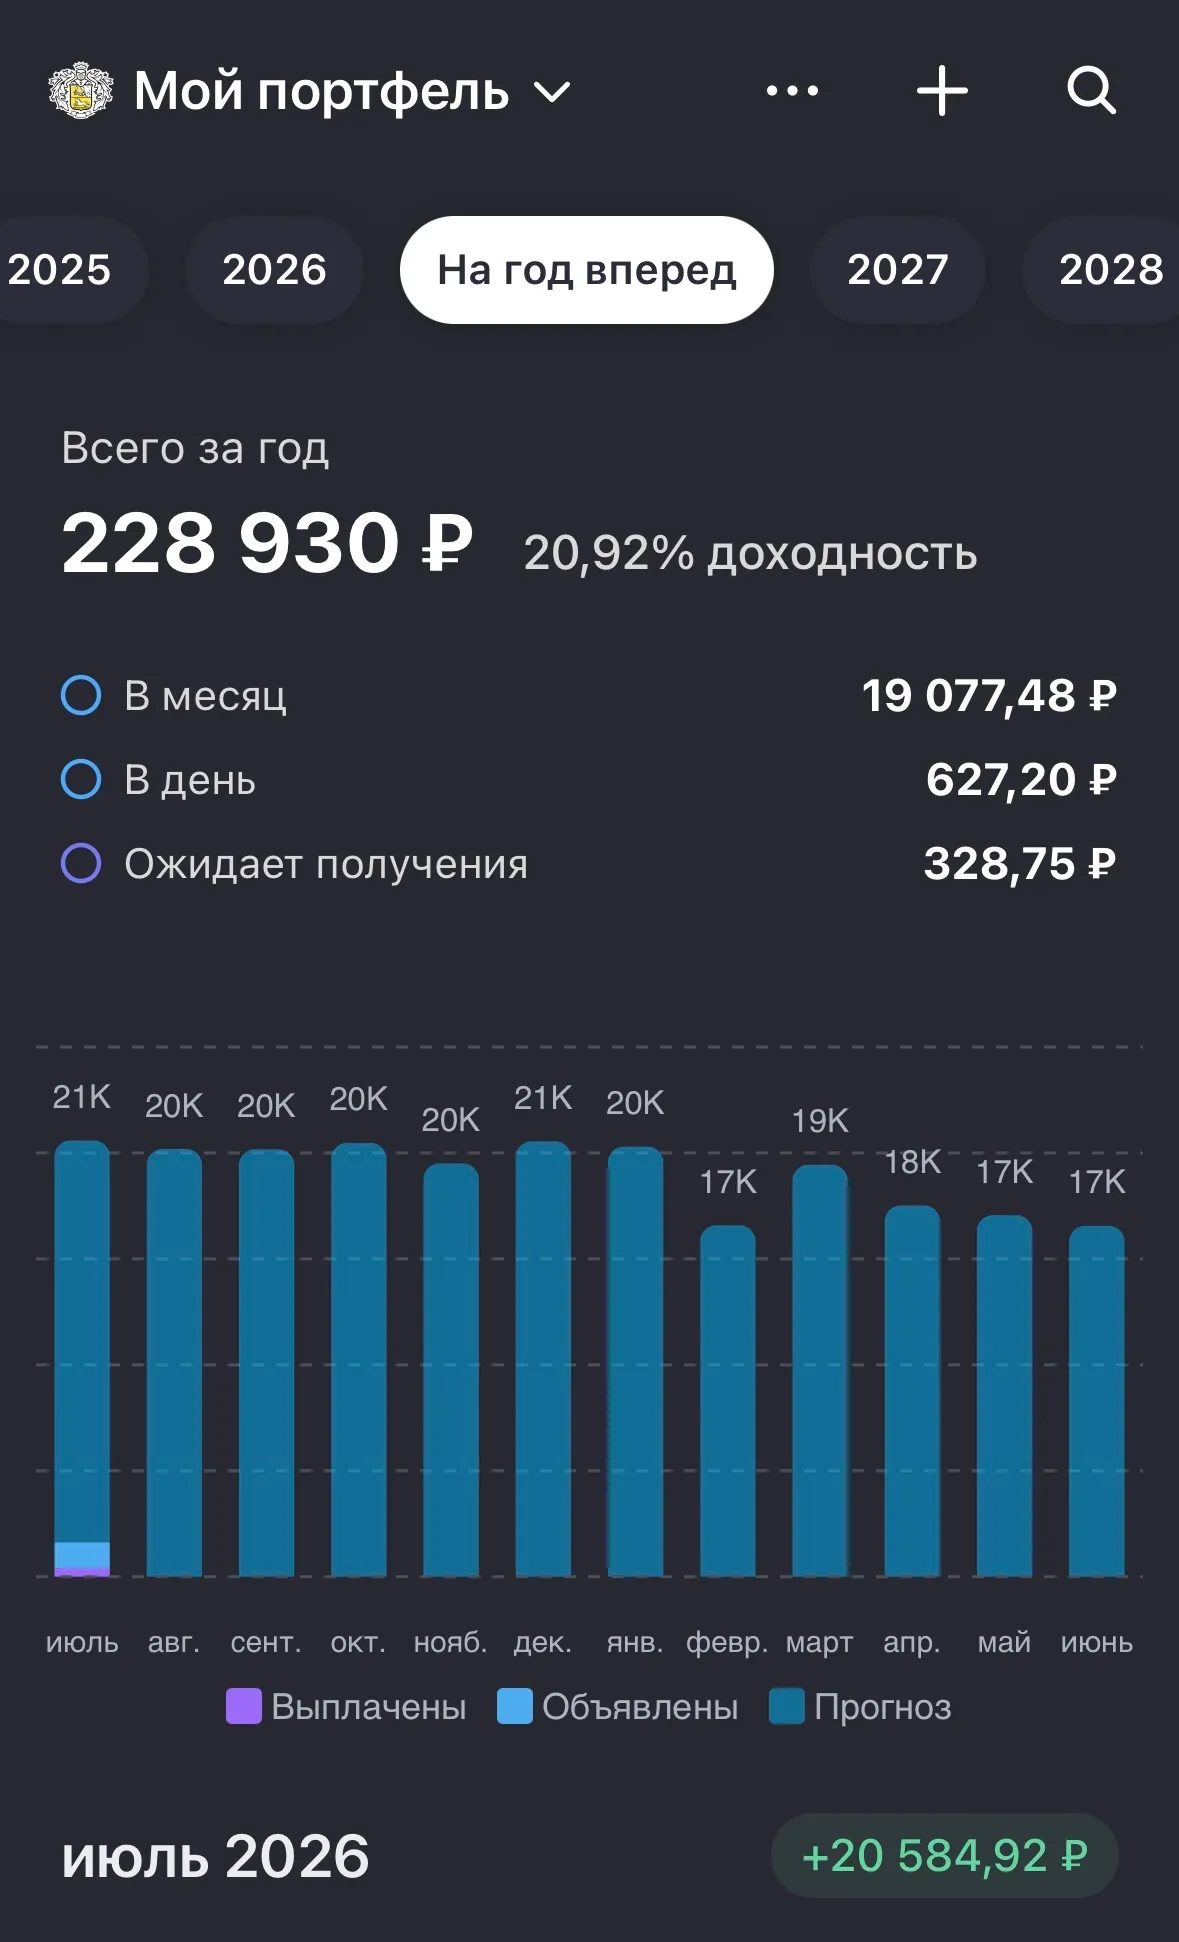
Последнее заседание ЦБ привело к падению цен на гособлигации и росту их доходности выше 16% годовых.Что происходит:Экономика в 1 квартале 2026 года снизилась на 0,6%, во 2 квартале ситуация не лучше. Если ставку не снижать, можно скатиться в рецессию — ЦБ этого не хочет.
Доброе утро, друзья!
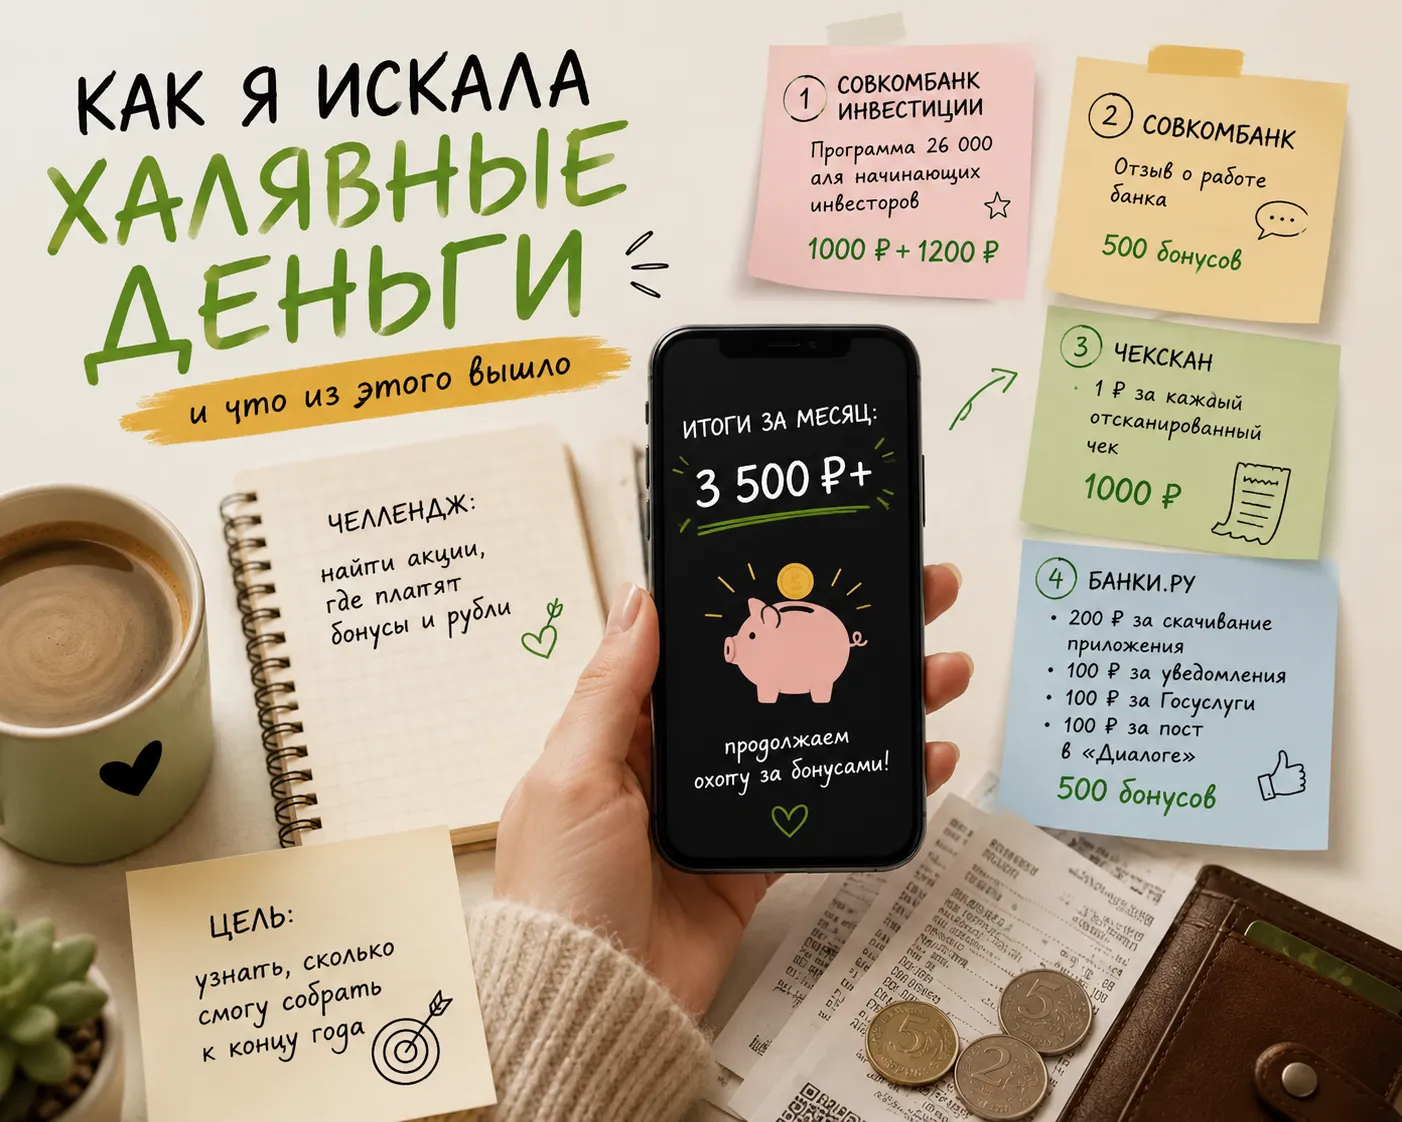
Уже месяц развлекаю себя поиском акций, где дают бонусы и рубли. И честно из этого вышел увлекательный челендж.
Акционеры МТС (MOEX: MTSS)-банка одобрили рекомендацию совета директоров о выплате дивидендов за 2025 год в размере 96,12 руб. на одну обыкновенную бумагу и 3,54 тыс. руб. на привилегированную, указано на сайте раскрытия информации. Всего на эти цели планируется направить 3,61 млрд руб., или 25% от чистой прибыли по МСФО за отчетный период. Купить акции под дивиденды можно до 10 июля. Дивдоходность — 9,2%. Уставный капитал МТС-банка составляет 18,8 млрд руб., он разделен на 37,5 млн...
Привет, друзья! Сегодня поговорим о двух самых надёжных инструментах сохранения средств- банковских вкладах и облигациях федерального займа (ОФЗ).
Первый день второго полугодия ознаменовался для рынка платины негативной динамикой: котировки драгметалла просели на 1%, обновив ценовое дно с конца ноября прошлого года. Согласно биржевым сводкам, столь неудачный старт стал логичным продолжением квартального тренда — минувшие три месяца оказались для платины самыми провальными за последние шесть лет.