


А что, если купить 1000 акций Сбера и получить 37 тысяч рублей дивидендами?!
Чтобы жизнь была нескучна, люблю я добавлять в нее некий азарт. Челленджи, аскезы - это все мое.
В прошлом году я покупала облигации федерального займа, чтобы каждый месяц получать по ним 1000 руб. купонами. В половине 2026 года я бросила все силы на то, чтобы в портфель купить акций Сбера для получения в этом году дивидендами 7000 руб. В моем портфеле теперь более 200 акций этой компании.
После 17 июля 2026 года цена акций значительно упала ("спасибо" экономической ситуации в стране) и в голове появилась идея, а что, если купить в течение года (до даты следующих выплат дивидендов) 1000 акций Сбера (суммарно) и в следующем году получить 37 тысяч рублей одномоментно (сумма примерная с ориентиром на размер дивидендов в этом году)!?
Покупать планирую маленькими суммами, так и нагрузки на бюджет большой не будет, плюс цена за акцию усредняется. Может даже предусмотрю график покупок, хотя... Покупать ситуативно из денег, которые пришли из незапланированных источников, может даже будет веселее.
В моем портфеле есть большая доля ОФЗ, есть доля корпоративных облигаций и фондов. Еще есть акции компаний, которые были куплены без особого понимания ситуации с ними. Сейчас я избавляюсь от этих бумаг. Хочу объём своего портфеля привести к сумме 500000 руб. Хотя и есть мнение, что сейчас инвестировать очень рискованно.
Прошу опытных инвесторов не судить строго мой подход к инвестициям, глубоких знаний рынка у меня нет, но и деньгами я рискую своими ( а то бывает, что пишут такие комментарии, что чувствуешь себя ничтожной в своей попытке "грамотно" вложить свои же деньги).


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Поговорили с владельцем портала npfi.ru крупнейшего портала по ПДС Дмитрием Малкиным о том, почему действующая модель софинансирования недостаточно привлекательна для граждан с высокими доходами, что мешает участию менее обеспеченных россиян и какое изменение может заметно увеличить приток долгосрочных средств в экономику.
Кажется, что финансы — это про большие цифры, миллионы и инвестиции. Но на самом деле всё решает одна простая формула, о которой почти никто не говорит.
Сложный процент — это когда проценты начисляются не только на первоначальную сумму, но и на уже накопленные проценты. Звучит скучно, но именно из-за этого разрыв между богатыми и бедными становится колоссальным.
Как это работает на примере:
Если вложить 1000 ₽ под 10% годовых:
Год Сумма1 1100 ₽2 1210 ₽3 1331 ₽5 1610 ₽10 2593 ₽20 6727 ₽30 17 449 ₽
Без...

🚘 Новый аргумент в пользу осторожного подхода — это перебои с поставками топлива. Рост цен на бензин привел к ускорению инфляции до 0,87% м/м по итогам июня с 0,17% в мае. Рост цен с исключением сезонности при этом ускорился до 10,6% в пересчете на год. Такое ускорение связано преимущественно с топливом и другими временными факторами, тогда как динамика базовой инфляции остается более сдержанной — около 5% г/г, то есть удорожание топлива пока не отразилось в стоимости широкого набора товаров...
Инфляционные ожидания растут, впереди еще данные по недельной и годовой инфляции, что ждать от ЦБ и как на решение отреагирует рынок:
🔥 3 МЕСЯЦА — КУДА ВЛОЖИТЬ? ВКЛАД, НАКОПИТЕЛЬНЫЙ СЧЁТ ИЛИ ОФЗ?
Коллеги, частый вопрос: куда пристроить деньги на короткий срок, пока ставки ползут вниз? Разбираем 3 варианта для горизонта 3 месяца.
Спойлер: ключевая ставка сейчас 14,25% → идёт тренд на снижение. Это важно.
⬇️⬇️⬇️
🏦 1. ВКЛАД — надёжная классика
✅ Плюсы:— Ставка фиксируется на весь срок— Деньги застрахованы до 1,4 млн ₽— Средняя топ-ставка на 3 месяца сейчас ~13,4%
❌ Минусы:— Деньги «заперты» до окончания срока— При досрочном снятии...
Чтобы понять, сколько акции заработали своему владельцу относительно вкладов (и заработали ли), можно поделить индекс MCFTR на доходность безриска (3-месячных ГКО/ОФЗ).
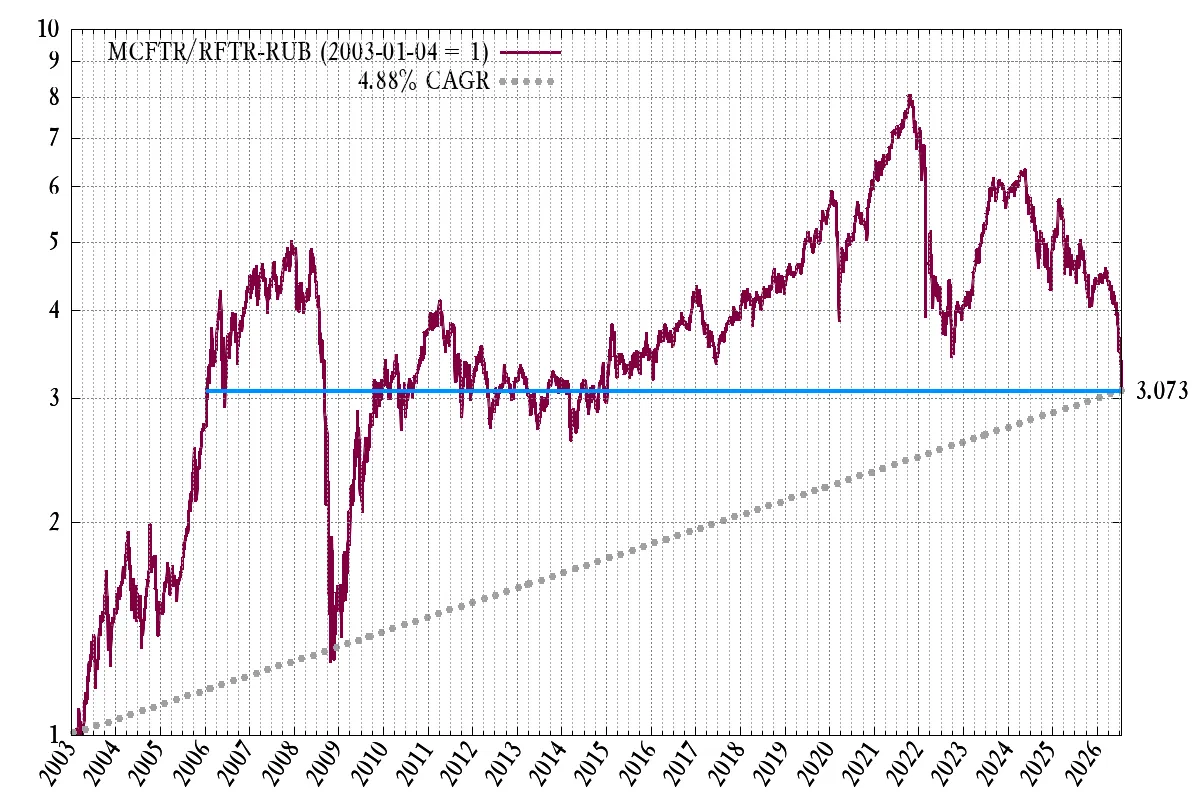
Последние недели так же как и все инвесторы смотрю на краснеющий портфель, и первые мысли- что делать?
Начинающие инвесторы часто попадают в ловушку гиперопеки над своим портфелем. Кажется, что чем чаще пересматриваешь активы и реагируешь на новости, тем выше шанс уберечь капитал. Однако данные поведенческой экономики и биржевая статистика говорят об обратном.
Здравствуйте. Почитала новости по угрозе дефолтом. Что думаете? ОФЗ гос займа продавать сейчас? И ОМС - обезл мет счета - с ними что делать ? Их же в дефолт государство может забрать? ОНи не застрахованы же?