



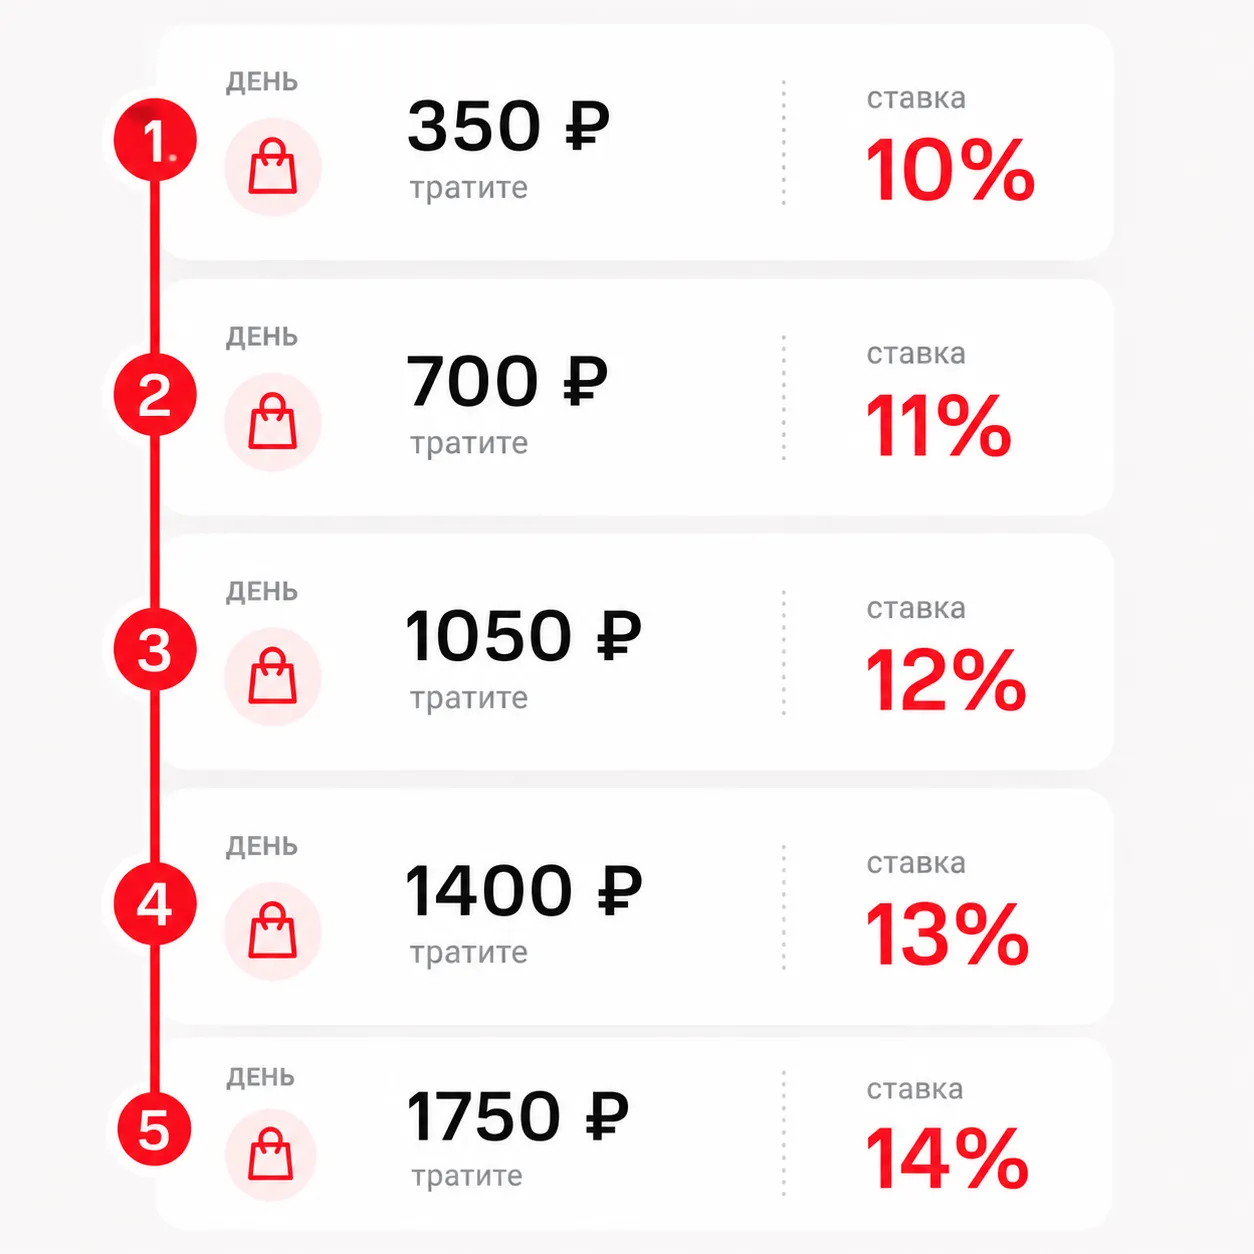
В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

«Выберите 4 категории кэшбэка на следующий месяц» — эта ежемесячная уведомлялка от банковского приложения раньше вызывала хоть какой-то азарт. Теперь же процесс напоминает разглядывание пустых полок.
Представим ситуацию: банк предлагает вклад на 12 месяцев со ступенчатой ставкой. В первые три месяца промо-ставка составляет 18% годовых, с 4-го по 6-й месяц — 15%, а во второй половине года опускается до 12%. На рекламном баннере крупным шрифтом горит: «Доходность до 18%!».
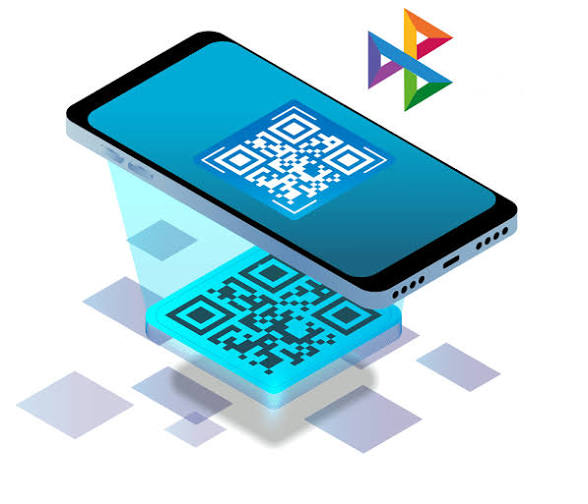
После изменения работы привычных международных платежных сервисов на российском рынке, перед пользователями встал вопрос удобной и быстрой оплаты покупок с помощью мобильного телефона. Основной технологической альтернативой классическому пластику стало мобильное приложение СБПэй. Этот сервис разработан Национальной системой платежных карт (НСПК) при поддержке Банка России. Программа базируется на технологиях Системы быстрых платежей (СБП) и позволяет совершать мгновенные расчеты в торговых...
«Я же ее закрыл!»: почему кредитка продолжает портить вашу кредитную историю и как сделать всё правильно
Как я чуть не потерял 15 000 рублей на «выгодном» вкладе: мой опыт и работа над ошибками
4 июля 2026 года президент подписал закон о жилищных вкладах. С 1 января 2027 года россияне смогут заключать с банками договоры жилищных сбережений (ДЖС). Новый инструмент позиционируют как гибрид вклада и накопления на квартиру. Но так ли он выгоден, как обещают? Разбираем условия, отличия от обычного депозита и кому это действительно может пригодиться.
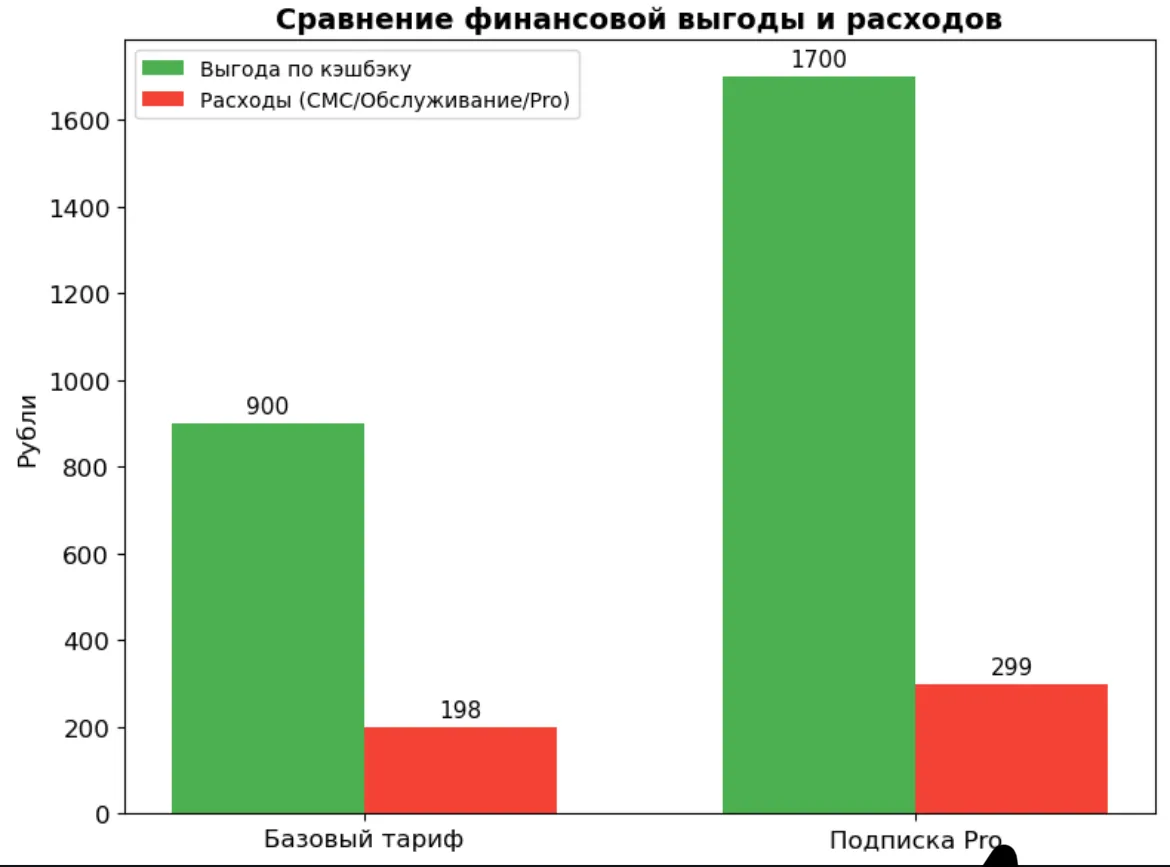
Платные подписки часто кажутся лишней тратой денег. Я тоже долго думал, зачем мне платить за подписку Pro 299 рублей в месяц, если картой Т-Банка можно пользоваться бесплатно? Но когда сел и посчитал свои расходы, понял, что без подписки я просто дарил банку деньги.Вот 3 простые фишки подписки Pro, на которых я лично экономлю каждый месяц без всяких кредитов и сложных схем.1. Полное обнуление платы за банк без подписки банк каждый месяц незаметно списывает с карты деньги за базовые услуги: 99...
Развитие цифровых технологий полностью меняет формат взаимодействия человека и финансовых организаций. Еще несколько лет назад для открытия вклада под выгодный процент нужно было лично посещать отделение конкретного банка, везти туда наличные или платить огромные комиссии за межбанковский перевод. Сегодня в России активно развивается система финансовых маркетплейсов - специальных регулируемых платформ, которые позволяют дистанционно сравнивать и приобретать финансовые продукты десятков разных...

Когда читаю в сети отзывы людей, которые держат деньги под условные 6-9% годовых на обычном накопительном счете, или пишут, что "все пропало, инфляция", эта пассивная стратегия меня удивляет. В финансовых вопросах помогает творческий подход. Существует масса легальных способов иметь эффективную ставку, приближенную к ключевой. Нужно считать, изучать условия и комбинировать инструменты.


Очень классный пост! И карта неплохая с хорошей программой лояльности. Всегда с удовольствием Вас читаю. Есть несколько авторов, которых я никогда не пропущу - Вы в первых рядах. Плохо, что у меня времени в обрез. Побольше Вам лайков, просмотров и заслуженной победы🏆
Многие до сих пор боятся кредитных и дебетовых карт, считая их финансовой ловушкой. Но если пользоваться ими с умом, на банках можно отлично зарабатывать. Я активно пользуюсь самыми разными предложениями, но Т-Банк (бывший Тинькофф) и Альфа-Банк — это мои самые любимые карты, ибо они приносят реальный доход. Рассказываю на своем опыте, как превратить этот пластик в источник выгоды.Т-Банк: спасает наличными и радует «Кэшбэком дня»У Т-Банка я использую как кредитную, так и дебетовую карту. У них...