Зачем нужно иметь много дебетовых карт
Итак, зачем действительно лучше иметь много дебетовых карт. Сейчас поясню, свой опыт есть. У меня было на протяжении многих лет только одна дебетовая карта мир "Сбербанк" и я даже не подозревала о том, насколько не выгодно иметь только одну дебетовую карту и не получать повышенный кэшбэк и другие плюшки. Я много лет дарила деньги, то есть платила наличкой. 🤦♀️ Даже не хочу думать сколько я потеряла денег, если бы у меня как сейчас было 6 дебетовых карт, с разным повышенным кэшбэком. Я начала с Газпромбанка, но закрыла ее. Потом оформила альфу, следом уралсиб, отп, мтс. По разным акциям получила бонусы магнит от отп 2 тр бонусов, акция 1000 за 1000р, уралсиба 2100 магнит, альфа 1000 за 1000р и самое главное возможность получить повышенный кэшбэк расплачиваясь картой, а не наличкой. И самое интересное, категории в разных банках разные и когда надо платить например за кафе, я оплачиваю отп там кэшбэк 5%, аптеки уралсибом 5 % и т. Д. Деньги теперь не дарятся, как со Сбером, а возвращаются. Плюс вывод конечно от 500р, вообще сказка. Сейчас я просто когда вижу, что есть люди, которые расплачиваются, наличкой и дарят свои деньги как я раньше, боятся, до сих пор оформить еще одну дебетовку и сидят на сберах. Блин как мне их жаль...

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

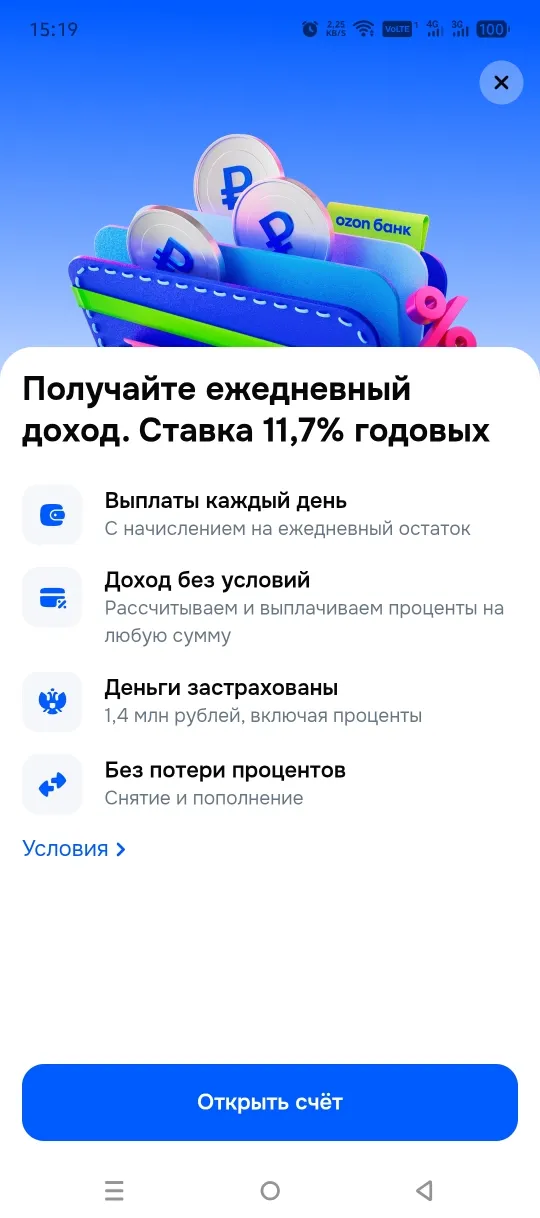
Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Пластиковый прямоугольник в кошельке двадцать лет назад и сегодня — это два абсолютно разных финансовых инструмента, хотя форма осталась той же.
Недавно я решил открыть накопительный счет в ТБанк, и хочу поделиться своим опытом. На самом деле, я долго колебался, стоит ли делать этот шаг, ведь в банковских делах не всегда легко разобраться. Но, наконец, я собрался с силами и отправился в отделение.


Прошу прощения, это точно Т-Банк? С приветливым персоналом🤔
Совсем недавно я приобрела и активировала пластиковую Дебетовую Апельсин карту, чтобы получать повышенный кэшбек апельсинками за покупки по карте в магазинах сети Пятёрочка и Перекрёсток. Карту можно приобрести на кассе в магазине Пятёрочка, но на кассе она продаётся не во всех магазинах, поэтому я бы рекомендовала заказать её через приложение Пятёрочка вместе с доставкой продуктов. Минимальный заказ от 500 рублей, 49 рублей стоимость сборки. В зависимости от времени доставка может быть...
,Я уже писала об одном интересном накопительном счете в Альфа-Банке, на котором начисляются проценты на ежедневный остаток здесь https://www.banki.ru/dialog/articles/67228/

Важная информация: Данный пост не является единственно правильной финансовой рекомендацией.Перед финансовым действием внимательно обдумайте его.Спасибо
Имею лишь Заявление без номера, офис отвечает что не имеет право выдавать Договоры
«Выберите 4 категории кэшбэка на следующий месяц» — эта ежемесячная уведомлялка от банковского приложения раньше вызывала хоть какой-то азарт. Теперь же процесс напоминает разглядывание пустых полок.
Представим ситуацию: банк предлагает вклад на 12 месяцев со ступенчатой ставкой. В первые три месяца промо-ставка составляет 18% годовых, с 4-го по 6-й месяц — 15%, а во второй половине года опускается до 12%. На рекламном баннере крупным шрифтом горит: «Доходность до 18%!».
После изменения работы привычных международных платежных сервисов на российском рынке, перед пользователями встал вопрос удобной и быстрой оплаты покупок с помощью мобильного телефона. Основной технологической альтернативой классическому пластику стало мобильное приложение СБПэй. Этот сервис разработан Национальной системой платежных карт (НСПК) при поддержке Банка России. Программа базируется на технологиях Системы быстрых платежей (СБП) и позволяет совершать мгновенные расчеты в торговых...
«Я же ее закрыл!»: почему кредитка продолжает портить вашу кредитную историю и как сделать всё правильно