Как я выбирал, куда закинуть сбережения, почему накопительные счета это ловушка?
Всем привет. Хочу поделиться своим опытом, как я на днях пристраивал свободные полмиллиона. Деньги лежали на обычной карте, и я понимал, что оставлять их там при текущей инфляции — просто глупо.
Сначала, как и многие, я загорелся идеей открыть накопительный счет. Ну а что? Обещают отличный процент, при этом деньги не заморожены — в любой момент можно всё снять или доложить. Выглядело как идеальный вариант. Стал изучать предложения на Банки.ру, выбрал банк с самой привлекательной ставкой и уже готов был переводить всю сумму.
Но решил вовремя остановиться и внимательно почитать условия под звездочками. И тут меня ждало разочарование.
Оказалось, что этот красивый высокий процент действует только первые два месяца в рамках приветственного бонуса. А дальше ставка падает почти в два раза. Но самое неприятное — банк имеет право снизить этот процент в любой день в одностороннем порядке. То есть сегодня условия одни, а через неделю они поменялись, и ты даже не сразу об этом узнаешь.
В итоге я решил не играть в эти игры с маркетингом. Зашел в подбор вкладов, нашел классический жесткий депозит на полгода. Да, деньги оттуда забирать нельзя, иначе сгорят все проценты. Зато ставка зафиксирована в договоре, и банк не сможет изменить её ни при каких обстоятельствах. Для меня спокойствие и гарантированная доходность оказались важнее мнимой свободы.
Расскажите, а как вы сейчас распределяете деньги? Стоит вообще связываться с накопительными счетами ради пары месяцев повышенного процента, или старый добрый вклад сейчас надежнее?


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

С 9 августа и до конца месяца повышено возгагражление по статусу ,,новый клиент,, открыьие НС в ГПБ до 3400₽( градация вознагражления в зависимости от суммы). Минимальная сумма ,для получения вознагражления в 1360₽ по условиям- открытие и пополнение единоразовой суммой счета от 50т ₽- 200т ₽ . Т.е по итогу , при открытие через БЭК.Т на сумму 50т ₽ например , получаете сверхдоход по эффективной ставке

Вы начали записывать расходы, и первые две недели всё шло по плану. Затем пропустили несколько покупок, решили, что данные уже неточны, и перестали вести учёт. Такая ситуация знакома многим. И дело не обязательно в недостатке дисциплины. Часто проблема в другом: человек фиксирует траты, но не понимает, какое решение принять на основе полученных данных.
Недавно столкнулся с такой проблемой. Мне исполнилось 20 лет и как вы понимаете нужно получить новый паспорт. Записался в мфц через сайт гос услуги. Сходил и в тот же день получил новенький паспорт.
Банк ПСБ ; явно заинтересовал своих вкладчикиков ставкой 14, 2 на полгода по вкладу,, Сильная ставка ,, на ,,новые деньги,,. Это- одно из лучших предложений по финансовому рынку на это срок Другие сроки,по этому вкладу не рассматривал, ввиду неитереса по %.
Энерготрансбанк ввёл в линейку своих депозитных продуктов вклад,, Максимальный доход,,на 91день со ставкой- 13, 5% с выплатой в конце срока
Тольятти химбанк снизил %ставки по вкладам,на краткосрок и повысил на сроках 6мес и 1год
Получил 1.08 выплату кэшбэка- 5% на дебетовый счёт карты ,, Альфа-Банка,, ( отправитель- Система Мир) с указанием основания платежа : ,,за пользование картой Система Мир,,. Прндполога , что это акция по РЖД при оплате билетов ( в прошлом году такая была )
Банк ,, Реалист,, с 3.08 ввёл в линейку своих НС новые НС :на ежедневный остаток и на минимальный остаток с суммами размещения 0 5млн ₽ и ввёл новые сроки по вкладам.
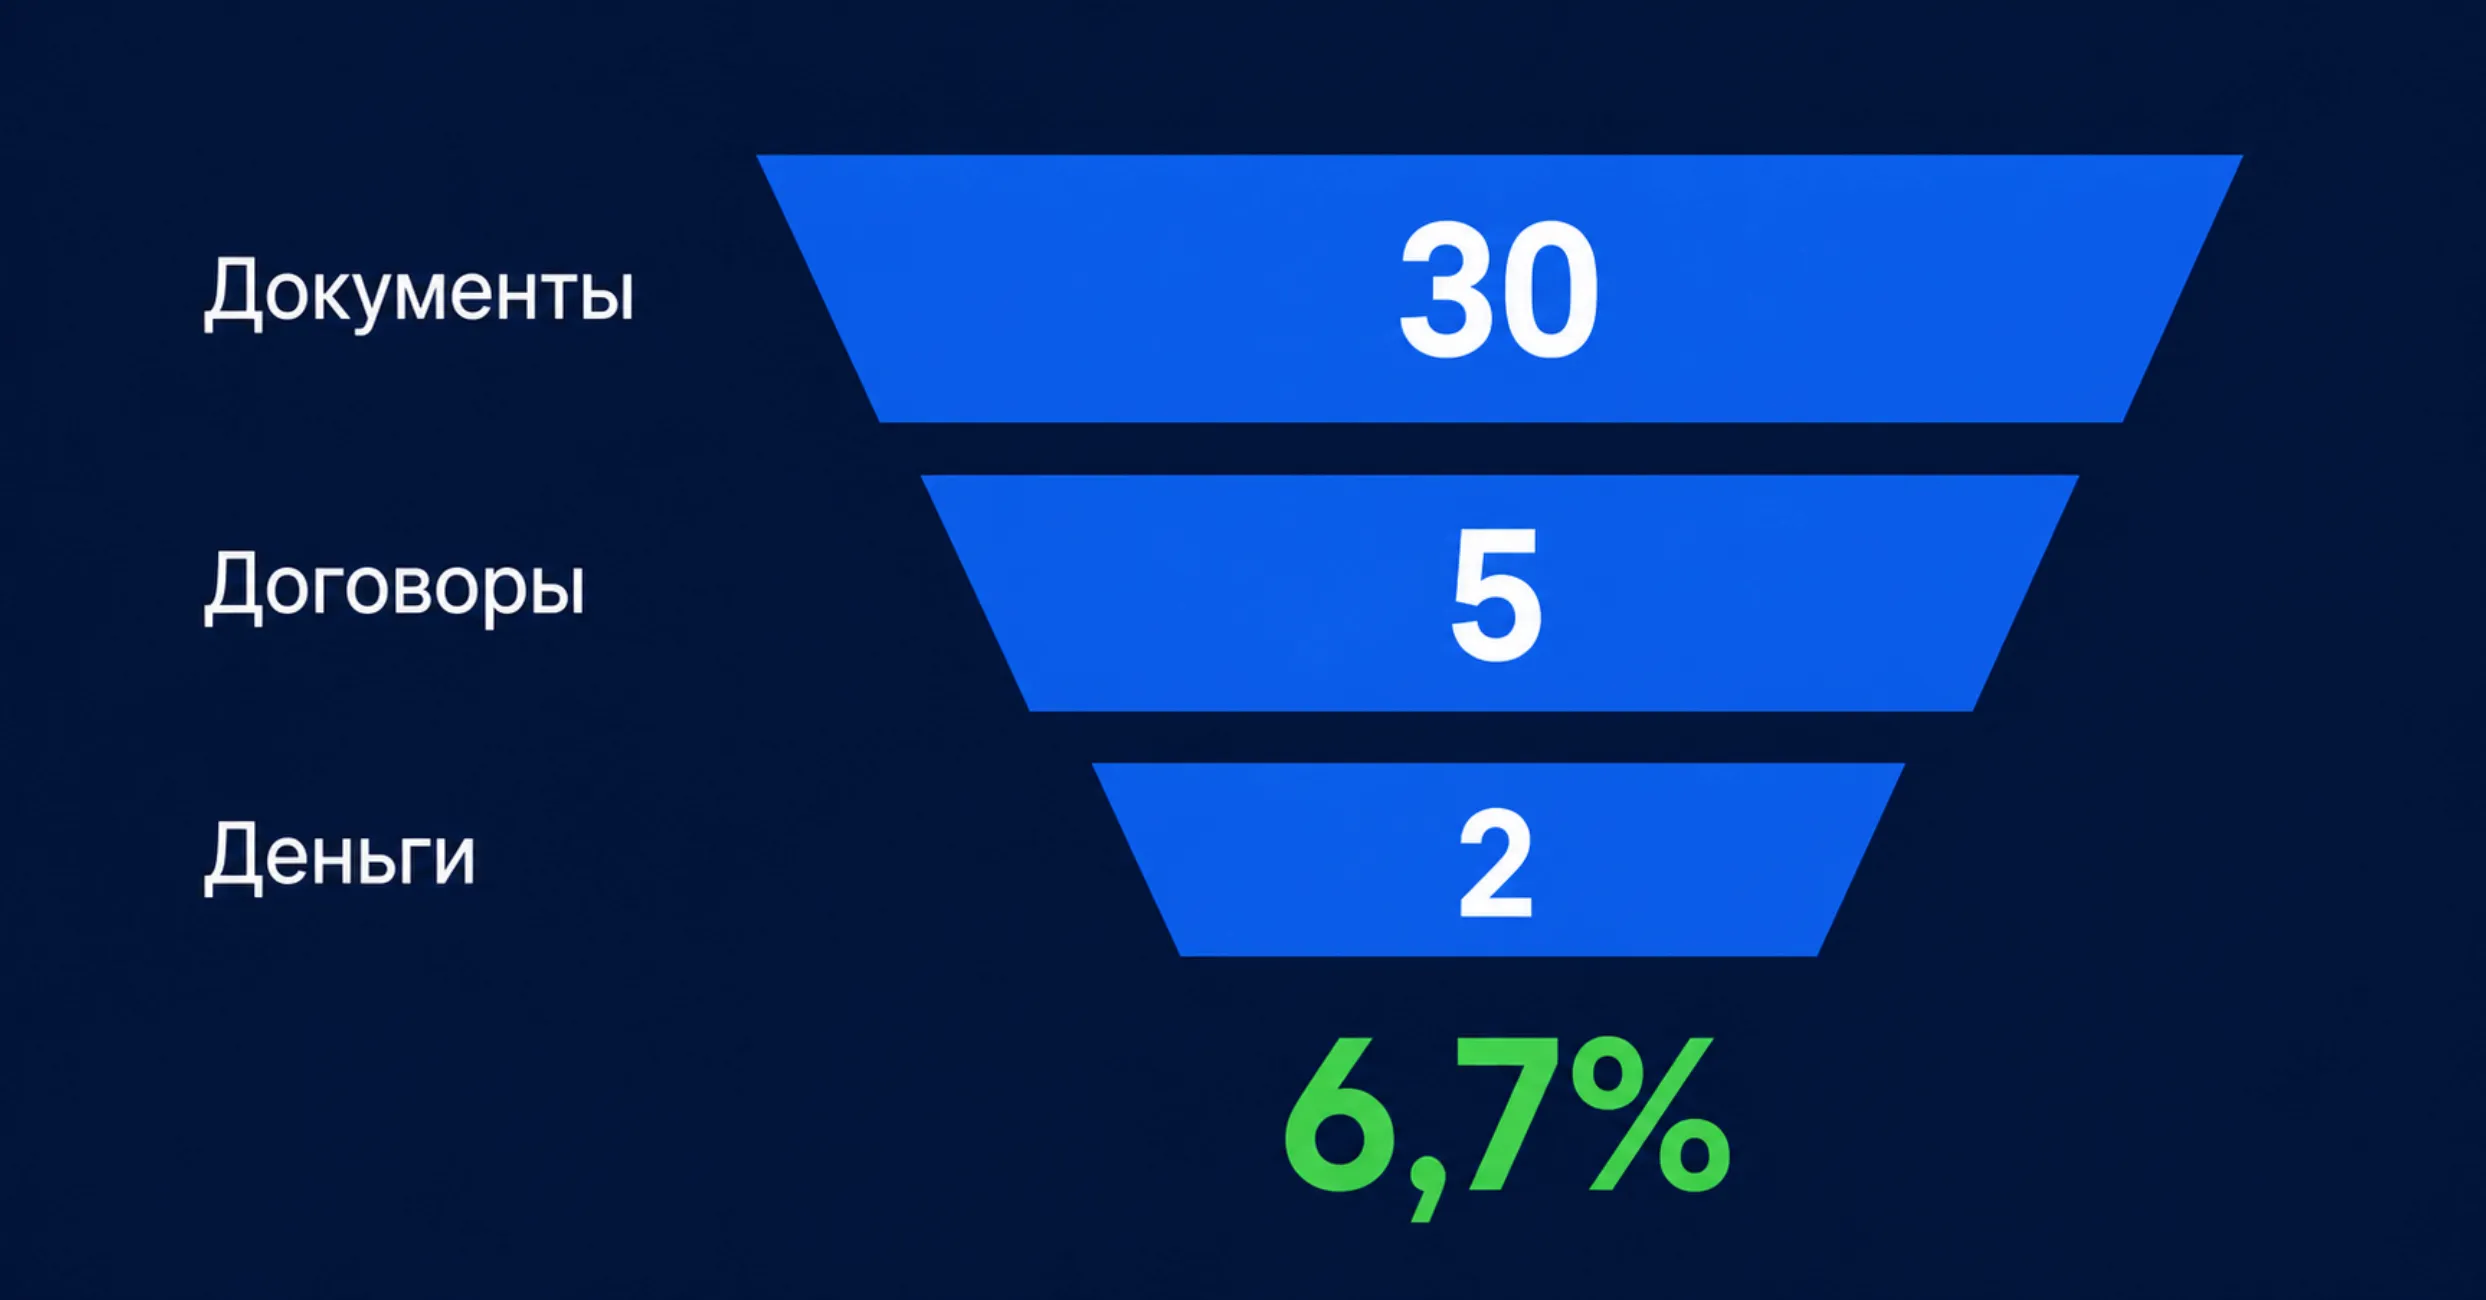
Занимаюсь помощью в получении кредитов для бизнеса. За июль через меня прошло 30 полных комплектов документов — не «оставил заявку на сайте», а люди уже собрали справки и готовы были подавать.
Помню, ещё пару лет назад слово «кредит» вызывало у меня лёгкий холодок: казалось, это ловушка, из которой не выбраться. Я старательно избегал любых займов, даже когда они реально могли упростить жизнь — например, купить технику без удара по бюджету или закрыть срочные расходы.