


Повышение ценза для квалифцир. инвесторов перекроет доступ к сложным бумагам
24 миллиона рублей — именно к этой отметке поэтапно подбирается имущественный ценз для получения статуса квалифицированного инвестора по решение Банка России. Повышение финансового порога с привычных 6 миллионов рублей существенно меняет ландшафт розничных инвестиций, фактически отсекая массовый сегмент от сложных биржевых и внебиржевых инструментов.
Суть регуляторного реформирования заключается в стремлении ЦБ РФ защитить розничных клиентов от высоких рисков, которые сопровождают структурные облигации, внебиржевые деривативы и иностранные активы. Позиция регулятора проста: отсутствие крупного капитала чаще всего означает неготовность инвестора к полной потере средств при неблагоприятном сценарии.
Реформа реализуется в два основных этапа:
- Первый этап: увеличение размера необходимых активов с 6 миллионов до 12 миллионов рублей.
- Второй этап: финальный подъем планки до 24 миллионов рублей либо введение альтернативных жестких критериев по уровню образования и доходу.
Для тех, кто успел получить статус «квала» до вступления новых правил в силу, ранее присвоенные права сохраняются без необходимости доказывать наличие обновленной суммы. Однако для новых участников рынка критерии становятся практически неподъемными без профильного образования или высоких оборотов.
Альтернативные пути получения квалификации сохраняются, но также требуют существенных ресурсов:
- По обороту сделок: требуется совершить операции на сумму не менее 6 миллионов рублей за последние 4 квартала (не реже одного раза в месяц и не менее 10 сделок за квартал).
- По опыту работы: не менее 2–3 лет в организации, осуществляющей сделки с ценными бумагами.
- По образованию: наличие профильного аттестата, диплома или международной квалификации (CFA, CIIA, FRM).
В результате рынок розничных инвестиций окончательно разделяется на два эшелона. Массовый инвестор вытесняется в сторону базовых инструментов — ОФЗ, корпоративных облигаций первого эшелона и стандартных БПИФов, где риски ограничены, но и потенциал доходности жестко зажат рамками традиционного рынка.
Инвестиционные компании уже фиксируют всплеск заявок на оформление статуса по старым правилам, но для тех, кто заходит на биржу сейчас, двери в сложные финансовые конструкции оказываются практически закрытыми.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Посчитал на днях: у меня 4 карты. Активно пользуюсь одной, а остальные три просто лежат. Еще незаметно списалась плата за обслуживание по одной из них, эх..
Сообщение в смартфоне о списании 890 рублей за сервис, карта которого была давно удалена из профиля интернет-магазина — классический сюрприз для держателей карт. Причина кроется в механизме токенизации безналичных платежей.
Выбирая между двумя вкладами с одинаковой заявленной ставкой в 18% годовых, легко упустить из вида механизм выплаты дохода. В одном случае банк предлагает выплату процентов в конце срока, а во втором — ежемесячную капитализацию с причислением к телу депозита.
В этом посте я хочу поделиться с вами одним из способов выгодного использования кешбэка в аптеках. Когда я только начала своё знакомство с кешбэком, то думала, что он будет начисляться мне за покупки на любую сумму по любой карте, по которой он есть. Но это оказалось не так. А одной из особенностей покупок в аптеках является то, что если какой-то препарат покупаешь впервые, то понятия не имеешь, сколько он вообще стоит. Лекарства могут стоить совершенно разных денег. Я как-то брала препарат и...
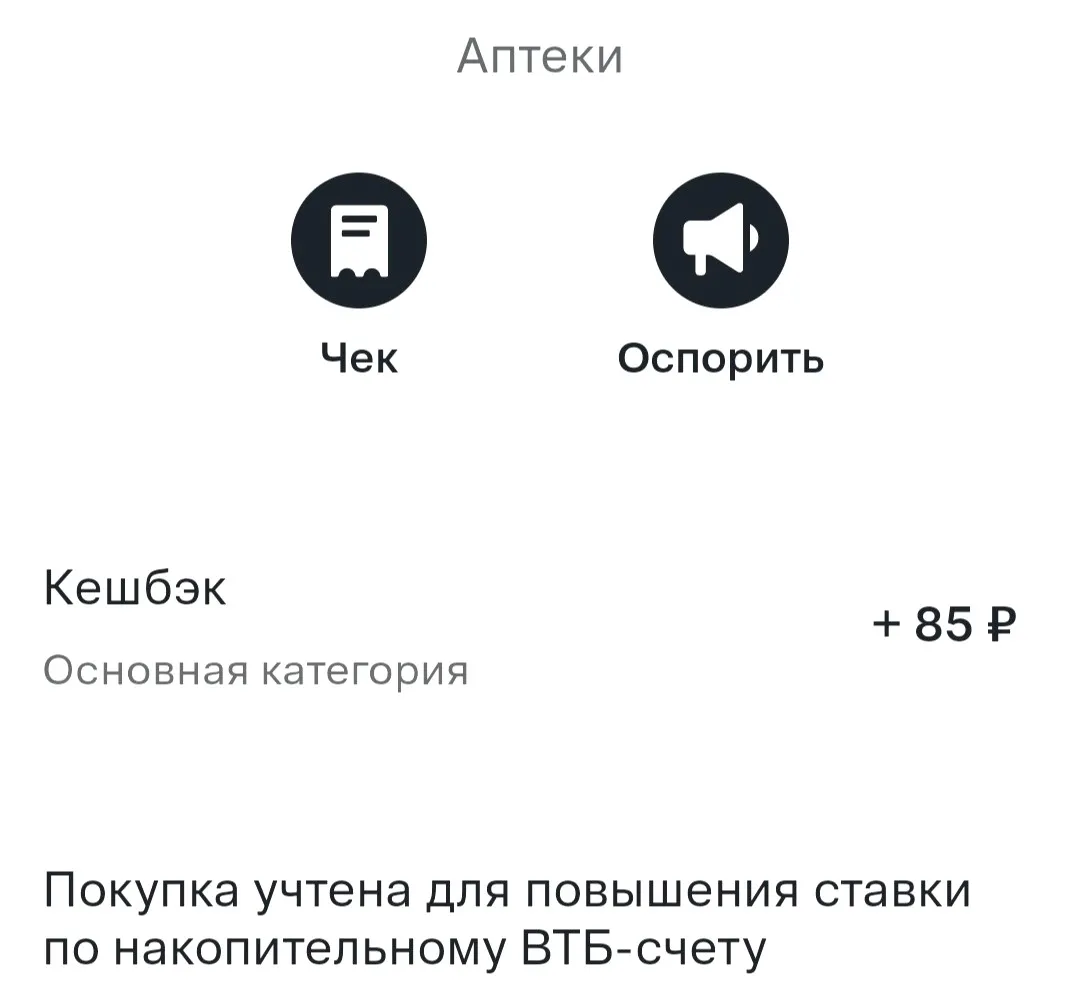


Раньше с помощью Сберкарты покупала лекарства, а теперь - МТСденьги. По Сберкарте максимальный был 5%, а по МТС - 6%.
Согласна с автором, что все изложенные в посте пункты, нужно учитывать. Хороший пост
Приветствую всех читающих настоящий пост. Прошло чуть больше месяца как я стала новым клиентом ПСБ и оформила дебетовую карту данного банка со звучным названием "Твой кэшбэк!! Но МОЙ накопленный кэшбэк за июль 2026 ИСЧЕЗ !
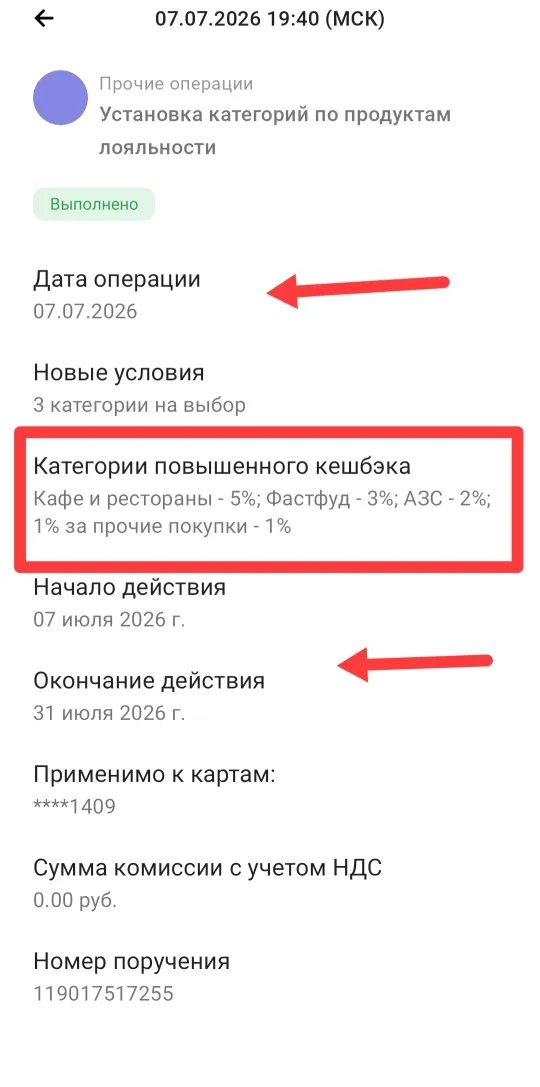
Конечно странная ситуация. 🤔 Такого у меня никогда не было, хотя ПСБ первый банк, который у нас появился и я сразу стала его клиентом - всё всегда было чётко в начислениях кэшбэка..
А здесь явно какой-то Глюк в системе!
Подпись под документом и клик в приложении — сегодня перевод крупной суммы между своими счетами в разных банках занимает буквально три секунды. Однако ещё несколько лет назад попытка перевести даже полмиллиона рублей без комиссии превращалась в сложный квест с снятием наличных через банкомат и поездкой в другой конец города.
Мы настолько привыкли к скорости и простоте Системы быстрых платежей (СБП), что воспринимаем перевод денег как пару кликов: нажал - и платёж ушёл. СБП действительно стала прорывом - не надо вбивать длинные реквизиты, всё происходит за секунды, интерфейс кажется максимально надёжным. Но именно эта «бесшовность» и стала главным оружием мошенников: они научились прятать опасные операции внутри безобидных на вид ссылок. Технология диплинков (deep links) позволяет мгновенно открывать банковское...

Безналичные деньги доступны уже с 6 лет — правда, поначалу это карта, привязанная к счету кого-то из родителей. Свою карту можно оформить с 14 лет, когда появляется паспорт, но до совершеннолетия операции по счету остаются под присмотром взрослых. Разбираем, что меняется с возрастом.

Ставка в первые 2 расчетных периода составляет 14,1% годовых — для тех, кто открывает счет впервые. С 3-го расчетного периода — 12% годовых при выполнении условий или 7% годовых по базовой ставке.
50% — именно такой порог показателя долговой нагрузки (ПДН) стал критической отметкой при рассмотрении заявок на новые потребительские кредиты. Регулятор продолжает последовательно ужесточать макропруденциальные лимиты, вытесняя закредитованных граждан из стандартного банковского сектора.