


Как я выбирала вклад на 3 месяца💰🤑
Привет, друзья! 👋
Сегодня расскажу про свой свежий опыт, который многим покажется банальным: выбор вклада. Казалось бы, что тут сложного — открываешь агрегатор, сортируешь по ставке и забираешь максимум. Но когда у тебя на руках всего 150 000 рублей, а цель — просто сохранить их от инфляции и получить хоть какую-то доходность, каждая комиссия и каждый процентный пункт становятся критичными.
Я не финансовый консультант, я обычный пользователь Банки.ру, и в этом посте — мой личный кейс: как я избежала ловушки с «выгодной» ставкой, потеряла 2 дня на анализ и в итоге выбрала вариант, который устроил по всем параметрам.
Ситуация и задача
У меня на брокерском счёте лежали 150 000 ₽ — деньги, которые мне точно не понадобятся в ближайшие 3 месяца. Я хотела их не просто «заморозить», а положить на вклад под процент.
Мои условия:
- Сумма: 150 000 ₽.
- Срок: ровно 90 дней (не больше, не меньше).
- Цель: максимальная доходность, но без скрытых условий.
- Важное требование: возможность досрочного снятия (пусть и с потерей процентов) — на случай форс-мажора.
- Риск-профиль: консервативный. Никаких сложных продуктов, только классические вклады.
Шаг 1: Поиск и первые ошибки
Я начала с топа предложений на Банки.ру. Первое, что бросилось в глаза — вклад в банке «Быстрый» со ставкой 18% годовых. Звучит отлично! Но при детальном изучении условий (спасибо фильтрам на Банки.ру) выяснилось:
- Ставка 18% действует только при подключении платной подписки на сервисы банка (стоимость подписки — 499 ₽ в месяц).
- При досрочном расторжении проценты сгорают полностью.
- Минимальная сумма для этой ставки — 300 000 ₽. У меня только 150 000, значит, ставка для меня была бы уже 16%, минус подписка.
❌ Вывод: этот вариант сразу вылетел из шорт-листа. «Выгода» оказалась маркетинговой уловкой.
Шаг 2: Сравнение реальных вариантов
Я отобрала 3 банка, где условия были прозрачными и подходили под мои 150 тысяч. Вот сравнение, которое я составила в таблице (цифры актуальные на момент выбора):
БанкСтавка (годовых)СрокОсобенностиИтоговая доходность за 3 мес. (примерно)«Надёжный»16,5%91 деньБез подписки, без комиссий. Досрочное расторжение — по ставке «до востребования» (0,01%).~6 187 ₽«Городской»17,2%90 днейТребуется выпуск карты (бесплатно). Досрочное — 2/3 от ставки.~6 375 ₽«Стабильный»15,8%92 дняОнлайн-оформление. Досрочное — полная потеря процентов.~5 925 ₽
Шаг 3: Математика и решение
Казалось бы, надо брать «Городской» с 17,2%. Но я учла нюанс с досрочным снятием.
- Сценарий «А» (всё хорошо): я держу деньги 90 дней.«Городской»: 150 000 * 17,2% * (90/365) = 6 370 ₽.«Надёжный»: 150 000 * 16,5% * (91/365) = 6 185 ₽.Разница: 185 ₽. Не такая большая сумма, чтобы рисковать.
- «Городской»: 150 000 * 17,2% * (90/365) = 6 370 ₽.
- «Надёжный»: 150 000 * 16,5% * (91/365) = 6 185 ₽.
- Разница: 185 ₽. Не такая большая сумма, чтобы рисковать.
- Сценарий «Б» (форс-мажор): мне срочно нужны деньги через 45 дней.«Городской» (2/3 ставки): 150 000 * (17,2% * 2/3) * (45/365) ≈ 2 123 ₽.«Надёжный» (ставка до востребования): 150 000 * 0,01% * (45/365) ≈ 1,8 ₽.
- «Городской» (2/3 ставки): 150 000 * (17,2% * 2/3) * (45/365) ≈ 2 123 ₽.
- «Надёжный» (ставка до востребования): 150 000 * 0,01% * (45/365) ≈ 1,8 ₽.
Здесь разница колоссальная! Если бы я взяла «Городской», я бы всё равно получила какие-то деньги. Но тут есть подвох: условие «2/3 ставки» часто прописано мелким шрифтом и может зависеть от даты расторжения. А в «Надёжном» всё честно: либо ты держишь, либо теряешь почти всё.
Но решающим фактором стало другое. В «Городском» для открытия вклада нужно было активировать карту и совершить любую операцию. У меня не было времени ехать в отделение или ждать курьера. В «Надёжном» вклад открывается онлайн за 5 минут, если ты уже клиент банка (а я им была).
Мой выбор и итог
Я выбрала вклад в банке «Надёжный».
- Почему: баланс между доходностью и удобством. 6 185 рублей за 3 месяца — это лучше, чем 0. Плюс я спокойно сплю, зная, что деньги лежат на понятных условиях.
- Что сделала: оформила вклад онлайн в приложении банка. Деньги зачислены, проценты начисляются.
Сейчас вклад работает, и я наблюдаю за ставками. Если через 3 месяца условия будут хуже, я продлю вклад или посмотрю другие варианты.
Что стоит учитывать читателю в похожей ситуации
Если вы тоже ищете вклад на короткий срок, вот чек-лист, который я составила на основе своего опыта:
- Смотрите на минимальную сумму. Часто «вкусные» ставки доступны только от 300–500 тысяч рублей. Для небольших сумм ставка будет ниже.
- Проверяйте скрытые условия. Платные подписки, обязательные покупки, страхование — всё это съедает доходность.
- Читайте про досрочное расторжение. Это самый частый «сюрприз». Если деньги могут понадобиться — выбирайте варианты с частичным возвратом процентов или возможностью частичного снятия.
- Учитывайте удобство. Если для открытия вклада нужно ехать в офис, а ставка всего на 0,2% выше, чем у полностью онлайн-банка — это не всегда выгодно.
Для поиска актуальных предложений всегда пользуюсь разделом «Вклады» на Банки.ру — там можно отфильтровать предложения по всем этим параметрам и сразу увидеть эффективную ставку.
А как вы выбираете финансовые продукты? Поделитесь в комментариях, попадались ли вам «ловушки» с высокими ставками? 👇


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

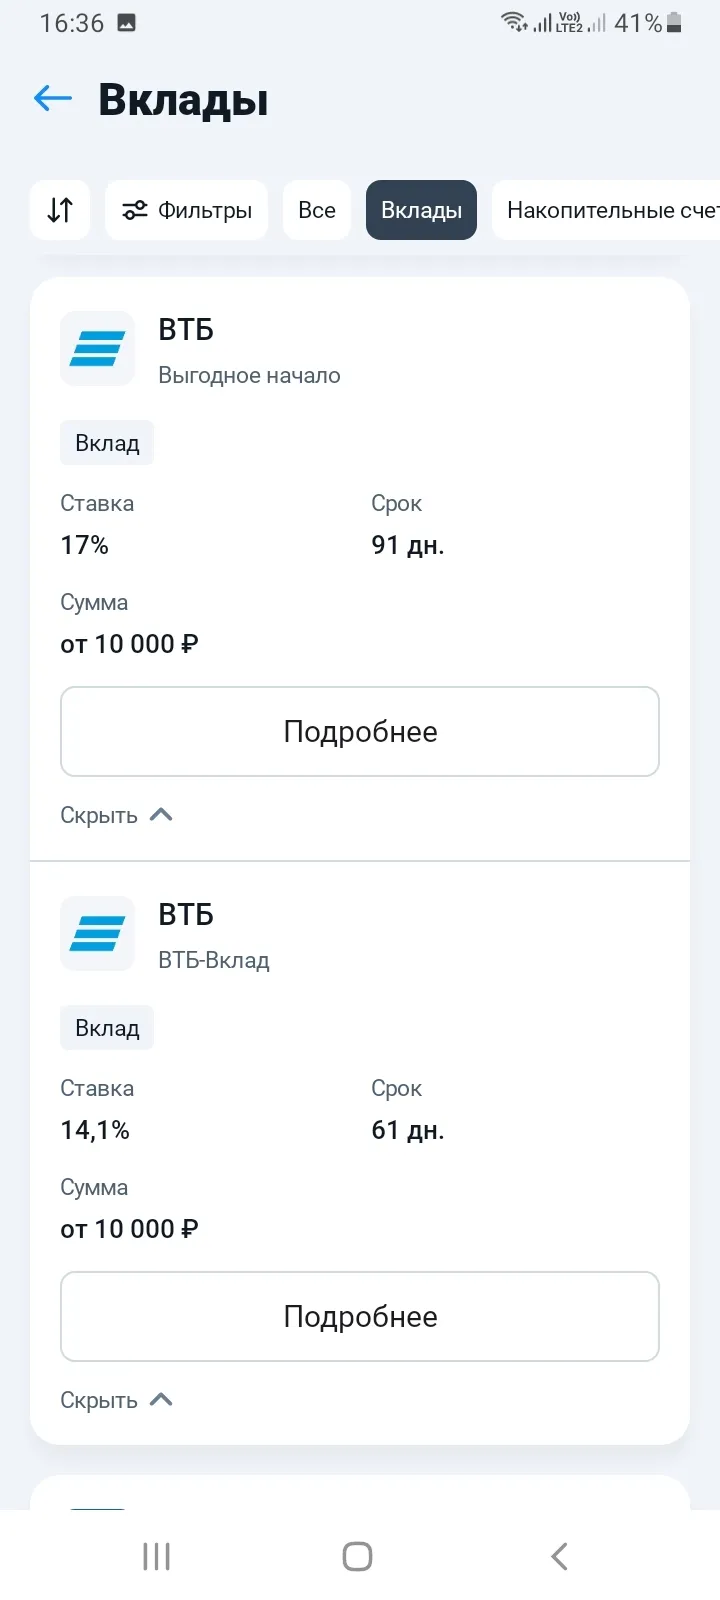
Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Поиск подходящей банковской карты часто занимает много времени. Чтобы не перебирать десятки предложений вручную, стоит воспользоваться удобным сервисом подбора. Он позволяет за пару минут сравнить дебетовые и кредитные карты по основным параметрам: стоимость обслуживания, размер кэшбэка, наличие бонусов и условия начисления процентов на остаток.

Есть ощущение, которое сейчас разделяют многие: 14% — это все еще очень много. Ведь совсем недавно в рекламе банков мелькали цифры за 20%. Кажется, можно расслабиться — деньги и так неплохо работают.
Я очень часто слышу мнение, что кэшбэк — это копейки, ради которых не стоит заморачиваться. По данным аналитики на Банки.ру, за последний год банки действительно стали чуть скромнее в выплатах. Но даже в таких условиях у меня получается стабильно возвращать себе внушительные суммы с обычных повседневных покупок.
У каждого из нас свои привычки в управлении деньгами, но у большинства начинающих (и даже опытных) вкладчиков есть одна общая психологическая слабость. Мы подсознательно стремимся к круглым числам. Открывая накопительный счет или вклад, мы ментально ставим себе планку: «Вот докручу баланс до ровных 100 000 рублей, тогда и успокоюсь» или «Пусть на счете лежит ровно полмиллиона, так красивее выглядит в приложении».Эта тяга к перфекционизму в цифрах кажется безобидной особенностью нашей психики. Од...

Совкомбанк обновил условие по кредитной карте «Халва»: комиссия за снятие средств через банкоматы за счет лимита рассрочки изменена с 399 рублей на 499 рублей.
100% кешбэк — предложение, которое сложно проигнорировать. Особенно когда речь идёт о покупке продуктов, которую ты и так собирался совершить.

Пишу для тех, у кого есть небольшие сбережения, и кто ломает голову, куда их деть, чтобы деньги не лежали мертвым грузом. Я долго искал идеальный вариант: хотелось и проценты получать, и иметь доступ к деньгам без потери дохода. В итоге я провел собственное расследование, сравнив классический вклад и накопительный счет.
Всё началось еще до этого конкурса, началось с того, что я случайно увидел в «Диалоге» здесь на Банки.ру скриншот начислений кэшбэка одного из авторов. Не помню, правда, когда именно и в какой ветке. Его сумма за месяц была заметно больше моей, хотя тратили мы примерно одинаково . Я задумался: в чем подвох?

Доброе утро, дорогие коллеги!
Так будем же учиться на чужих ошибках)
Доброго времени суток, уважаемые участники) Какой банк посоветуете для взятия кредита? Ориентировочная сумма 150-190 тысяч сроком на 3 года. Где не навяжут дополнительные услуги под угрозой взлета ставки на 10+%, где условия помягче и кому действительно можно доверять? Хотел бы услышать ваш опыт)