


Инвестиции и как правильно инвестировать?
Вопрос инвестирования очень обширен и зависит от множества факторов, таких как ваш возраст, уровень дохода, толерантность к риску и финансовые цели. Не существует одного "правильного" способа инвестировать, подходящего для всех. Однако, есть общие принципы и шаги, которые помогут вам начать:
1. Определите свои финансовые цели:
* Краткосрочные цели (до 1 года): Например, покупка новой техники, отпуск. Для таких целей лучше подходят консервативные инструменты с низким риском, такие как банковские депозиты или накопительные счета.
* Среднесрочные цели (1-5 лет): Например, первоначальный взнос на ипотеку, покупка автомобиля. Здесь можно рассмотреть более доходные, но и более рискованные инструменты, например, облигации или фонды облигаций.
* Долгосрочные цели (более 5 лет): Например, пенсия, образование детей. Для долгосрочных целей подходят акции и фонды акций, которые исторически показывают более высокую доходность, но и более подвержены колебаниям рынка.
2. Оцените свою толерантность к риску:
* Консервативный инвестор: Предпочитает низкий риск и стабильный, пусть и небольшой, доход.
* Умеренный инвестор: Готов к умеренному риску ради потенциально более высокой доходности.
* Агрессивный инвестор: Готов к высокому риску в погоне за максимальной доходностью.
3. Создайте диверсифицированный портфель:
Не кладите все яйца в одну корзину. Распределите свои инвестиции по разным классам активов (акции, облигации, недвижимость, сырьевые товары и т.д.) и внутри каждого класса активов. Диверсификация помогает снизить общий риск портфеля.
4. Выберите инвестиционные инструменты:
* Акции: Представляют собой долю в компании. Могут приносить высокую доходность, но и сопряжены с риском.
* Облигации: Долговые ценные бумаги, выпущенные компаниями или государствами. Обычно менее рискованны, чем акции, но и доходность по ним ниже.
* Фонды: Позволяют инвестировать в диверсифицированный портфель акций, облигаций или других активов. Удобный инструмент для начинающих инвесторов.
* ETF (биржевые фонды): Торгуются на бирже, как акции, и отслеживают определенный индекс или сектор экономики.
* Недвижимость: Инвестиции в жилую или коммерческую недвижимость. Может приносить стабильный доход от аренды, но требует значительных начальных вложений.
5. Регулярно пересматривайте и ребалансируйте свой портфель:
Рыночные условия меняются, и ваш портфель может отклониться от первоначальной стратегии. Регулярный пересмотр и ребалансировка помогут вам поддерживать желаемый уровень риска и достигать своих финансовых целей.
6. Обратитесь за профессиональной консультацией:
Если вы не уверены, как правильно инвестировать, обратитесь к финансовому консультанту. Он поможет вам разработать индивидуальную инвестиционную стратегию, учитывающую ваши цели и толерантность к риску.
Важно помнить:
* Инвестиции всегда связаны с риском. Нет гарантии получения прибыли.
* Проведите собственное исследование перед тем, как инвестировать в какой-либо актив.
* Не инвестируйте деньги, которые вы не можете позволить себе потерять.
* Начните с малых сумм и постепенно увеличивайте свои инвестиции по мере накопления опыта.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

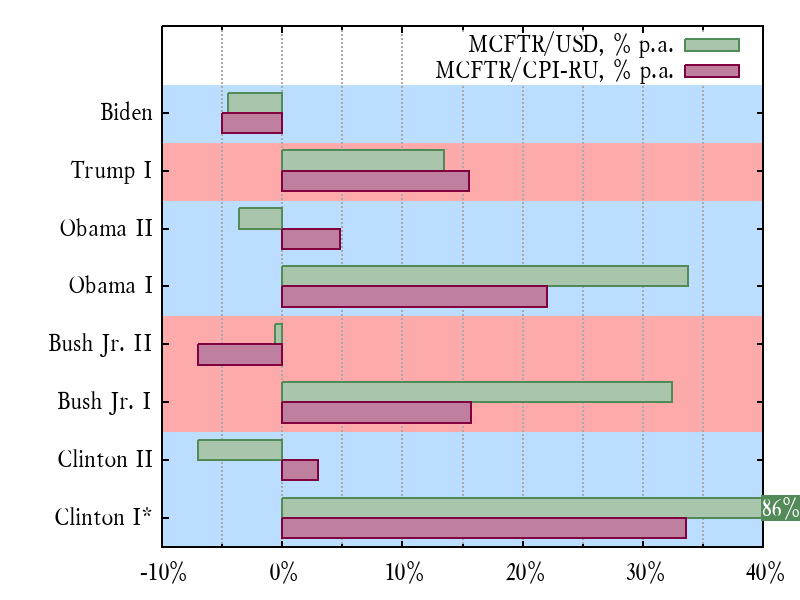
*Для первого срока Клинтона – с 01.09.1993.

Как сообщает «Коммерсант», в программа долгосрочных сбережений (ПДС) в прошлом году удалось привлечь 216 млрд рублей из 250, который как цел устанавливал президент. Таким образом фактический объем оказался меньше цели на 15%. Всего было заключено 2,9 млн договоров. На сегодняшний день в программе участвуют 33 из 37 НПФ, существующих на пенсионном рынке НПФ.

Инвесторы, которые перевели свой ИИС старого типа в ИИС-3 у брокера, обязаны подать заявление в ФНС не позднее 1 февраля. Это важно, чтобы сохранить налоговые льготы, предоставляемые ИИС-3.
Поделитесь какие акции и облигации актуальны на 2025г?
- Откладывайте 10% дохода — начните с малого и создайте финансовую подушку
📃 Спустя два с лишним года мы возвращаемся к нормальной инвестиционной деятельности, которая была основой до тех пор, пока большинство стран мира не начали вводить санкции против юридических и физических лиц с российскими паспортами. Мы рады сообщить, что находимся на завершающей стадии разблокировки активов, и это послужит завершением публикаций контента на эту тему.

Вдруг кому-то актуально, делюсь: "Райффайзен Инвестиции" увеличивает комиссию за покупку ценных бумаг на бирже, с 3 февраля она составит до 3% от суммы сделки (сейчас она 1,9%).
Уважаемые читатели,
В результате тщательного анализа нашей стороне не удалось установить причины, по которым средства от дивидендов по ряду иностранных ценных бумаг, которые должны были быть перечислены в 2023/2024 годах со счета СПБ Банка $SPBE, не зачисляются на счета фактических владельцев ценных бумаг.