


Спящие счета: как банки легально забирают забытые деньги
У каждого из нас есть финансовое прошлое. Это старые дебетовые карты, на которых осталось 150 рублей, закрытые вклады, счета в банках, которыми мы пользовались пять лет назад и благополучно забыли. Казалось бы, лежат себе деньги и лежат, каши не просят. Но в реальности финансовая система устроена жестко: банкам невыгодно хранить ваши забытые деньги, и у них есть законные способы забрать их себе или передать государству.В этой статье мы простыми словами разберем, что происходит со счетами, по которым годами нет никакого движения, как работают скрытые комиссии за «молчание» и почему ваши накопления могут законно сгореть.
Проблема «спящих» денег: взгляд изнутри
В банковской системе счета без операций называют «спящими» или неактивными. Для банка любой открытый счет - это расходы. Нужно поддерживать серверы, отправлять отчеты в Центробанк и тратить ресурсы на безопасность.Если клиент не заходит в приложение, не снимает и не пополняет счет в течение одного-двух лет, банк автоматически переводит этот аккаунт в особый режим. И вот здесь начинается самое интересное для нашего кошелька.
Способ №1: Абонентская плата за воздух
Большинство людей уверены: если за обслуживание карты денег не берут, то счет бесплатный всегда. Это опасное заблуждение. Почти у всех крупных банков в тарифах прописана специальная строчка - комиссия за неактивный счет.
Как это работает: Если вы не пользуетесь счетом, например, 365 дней, банк начинает каждый месяц списывать с вас фиксированную сумму - обычно от 100 до 500 рублей в месяц. Списания продолжаются до тех пор, пока ваш баланс не обнулится полностью. Закон это разрешает, ведь вы сами когда-то подписали договор. При этом банк не обязан звонить вам и предупреждать о тающих деньгах.
Способ №2: Национализация остатков
А что происходит, если на забытом счете лежала крупная сумма - например, остаток от продажи машины или старый вклад, о котором человек просто забыл? Списать такую сумму мелкой комиссией у банка не получится.
Как это работает: Здесь в силу вступает закон о невостребованных вкладах. Если банк в течение долгого времени (обычно это 5-10 лет) вообще не может связаться с клиентом, а по счету нет никаких движений, эти деньги признаются бесхозяйными. Банк обязан передать эти средства напрямую в государственный бюджет. Вернуть их оттуда обратно - это сложнейший судебный процесс, который удается пройти далеко не каждому.
Как защитить свои старые деньги от обнуления
Чтобы не подарить свои кровные средства банку или государству, не нужно совершать сложных финансовых маневров. Достаточно сделать три простых шага:
Проверьте свои счета через Налоговую. Не нужно вспоминать все банки, где вы когда-то открывали карты. Зайдите в личный кабинет на сайте Налоговой службы (ФНС). Там в разделе «Профили» есть официальный список абсолютно всех открытых на ваше имя счетов в стране. Вы удивитесь, сколько их там окажется.
Закройте всё лишнее. Если вы нашли счет в банке, которым больше не пользуетесь, не поленитесь зайти в приложение или отделение и написать заявление на закрытие счета, а не просто заблокировать пластиковую карту. Блокировка карты не закрывает сам счет!
Создайте копеечную активность. Если вам важно сохранить счет в конкретном банке «на будущее», просто переводите туда 10 рублей или делайте одну покупку по карте раз в полгода. Этого достаточно, чтобы алгоритмы банка считали ваш аккаунт живым и активным.
Итог
Деньги любят не просто счет, они любят движение. Оставляя свои финансы без присмотра в старых банках, вы добровольно соглашаетесь на то, что их постепенно съедят скрытые комиссии или заберет государство. Финансовая чистота и порядок в личных делах - это такой же важный элемент богатства, как и умение хорошо зарабатывать. Потратьте один вечер на ревизию своих старых банковских договоров, закройте финансовые "хвосты", и тогда каждая ваша копейка будет работать исключительно на вас, а не на прибыль сторонних организаций.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


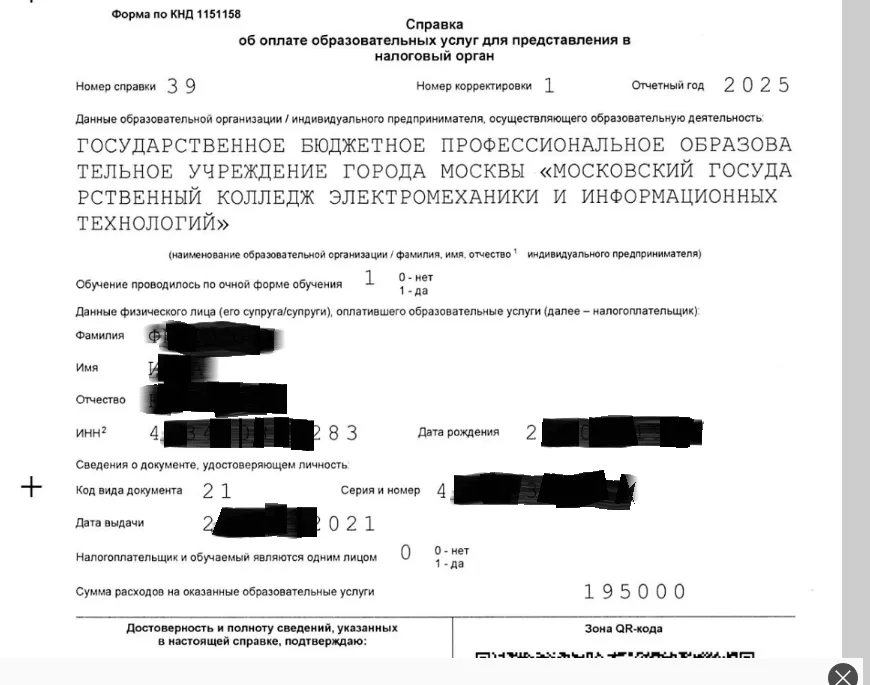
Вычет можно получить по расходам на обучение ребёнка до 18 лет или студента очного отделения до 24 лет. Секции, репетиторы, частный сад и школа, колледж и университет, профильные треки и даже мастер-классы — да, естественно официально. Расходы на присмотр и уход, питание в саду и школе — нет.

У нашего диаложца была 09.09 счастливая дата, а у меня сегодня будет 11.09 кто следующий, продолжим цепочку радостей и бонусов в жизни.
Многие думают, что проблема в маленьком доходе. Но часто причина в другом: человек не понимает, куда именно уходят деньги.
Многие часто задаются вопросом, почему где-то получается построить крупные компании и фонды, а в России — нет, особенно если речь идёт об инвестиционной среде или технологической отрасли.
Социальные налоговые вычеты — сумма, которую можно вернуть за расходы на социальные нужды (лечение, обучение, благотворительность, спорт) в рамках установленного законом лимита, однако не стоит затягивать - вычет действует в течение трех лет.
Насчет обучения я задумываюсь все время и хочется, чтобы и деньги были вложены в нужное дело и с толком и чтобы, время и деньги потрачены были не зря. Я решила отправить сына учиться на курсы по роботехнике, так как он увлекается конструктором, играет в компьютерные игры и хотел бы собрать своего настоящего робота. 😁 Поддерживаю всегда его в таких идеях и стремлениях. Из многочисленных обьявлений остановила свой выбор на одной школе программирования.

Хоть мало, но это всё-таки деньги и это отлично)

Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Среди нас сразу 276 аналитиков были готовы к результатам. Именно столько участников угадали, что ставка сне изменилась и снова 14%!

Почему я все-таки выбрала декларацию
В первую очередь хочу сказать, что налоговый вычет - это хорошая экономия денежных средств.
