


Как работает ИИС-3 в 2026 году и за счёт чего можно увеличить доходность
ИИС-3 в 2026 году: как увеличить доходность инвестиций с помощью налоговых льгот
Индивидуальный инвестиционный счёт третьего типа может быть интересен не только возможностью инвестировать в ценные бумаги. Его главное преимущество — сочетание сразу нескольких налоговых льгот, которые способны заметно увеличить итоговый результат вложений.
Разберёмся, как работает ИИС-3 в 2026 году, сколько можно вернуть через налоговый вычет и какие ограничения важно учитывать заранее.
Что изменилось с появлением ИИС-3
С 2024 года для новых инвесторов доступен ИИС третьего типа. Старые варианты — ИИС типа А и Б — для открытия новых счетов больше не используются, хотя ранее открытые счета продолжают работать по прежним правилам.
Главное отличие ИИС-3 заключается в объединении преимуществ прежних типов счетов. Инвестор может получить налоговый вычет с внесённых средств, а также воспользоваться освобождением части инвестиционного дохода от НДФЛ при соблюдении установленных условий.
Количество одновременно открытых ИИС-3 может достигать трёх, в том числе у разных брокеров, а ограничений по сумме пополнения счёта нет.
Сколько можно получить благодаря вычету
Налоговый вычет способен стать дополнительным источником доходности. Например, если инвестор вносит на ИИС 400 000 рублей, при ставке НДФЛ 13% размер возврата составит:
400 000 × 13% = 52 000 рублей.
При более высокой ставке налога размер потенциального вычета может быть больше. Однако важно понимать, что речь идёт не о гарантированной доходности самого инвестиционного портфеля, а о налоговой льготе при наличии права на неё.
Полученные средства можно использовать повторно, в том числе направить на дальнейшие инвестиции. Благодаря этому дополнительная сумма также может участвовать в формировании будущего дохода.
Освобождение прибыли от налога
Ещё одно преимущество ИИС-3 связано с налогообложением инвестиционного дохода. При соблюдении необходимых условий доход от операций на счёте может освобождаться от НДФЛ в пределах установленного лимита.
В исходной модели льготы речь идёт о сумме до 30 миллионов рублей за весь срок существования счёта. Это позволяет инвестору сохранить большую часть полученного финансового результата по сравнению с обычным брокерским счётом, где инвестиционный доход может облагаться налогом.
При этом правила налогообложения разных видов дохода могут отличаться. Например, дивиденды имеют отдельный порядок, поэтому перед выбором конкретной стратегии важно учитывать особенности налогообложения используемых активов.
Какие активы можно использовать
Через ИИС-3 можно приобретать российские акции, облигации и паи отечественных фондов.
При этом для иностранных ценных бумаг действуют ограничения. Поэтому инвесторам, которые строят стратегию преимущественно на зарубежных активах, необходимо заранее учитывать доступный набор инструментов.
Также значение имеет налоговый статус владельца счёта. В 2026 году, согласно условиям, указанным в исходном материале, нерезиденты не могут рассчитывать на предусмотренные ИИС-3 налоговые льготы.
На какой срок нужно открыть ИИС
Для счетов, открытых в 2024–2026 годах, минимальный срок составляет пять лет. В дальнейшем требуемый срок постепенно увеличивается и должен достигнуть десяти лет для счетов, открываемых позднее.
Поэтому средства на ИИС-3 стоит направлять только в том случае, если они не понадобятся в ближайшие годы. При досрочном закрытии счёта полученные налоговые вычеты придётся вернуть вместе с начисленными пенями, за исключением предусмотренных законом особых обстоятельств.
Кому подходит ИИС-3
Такой счёт может быть интересен тем, кто платит НДФЛ, готов инвестировать на длительный срок и понимает, что доходность вложений зависит от выбранных активов.
ИИС-3 не стоит рассматривать как обычный вклад. Сам по себе счёт не гарантирует доход: для получения инвестиционного результата необходимо выбирать финансовые инструменты и учитывать связанные с ними риски.
Тем, кто не хочет самостоятельно анализировать акции, можно рассматривать более консервативные варианты, например облигации или паи фондов.
Главное преимущество ИИС-3 заключается именно в сочетании инвестирования и налоговых льгот. При долгосрочном подходе вычет и освобождение части дохода от налога способны заметно увеличить итоговый финансовый результат, однако перед открытием счёта важно заранее оценить срок вложений, доступные инструменты и собственную готовность к инвестиционному риску.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

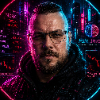
Можно ли собрать инвестиционный портфель только из фондов и на этом больше не выбирать отдельные акции? Технически — да. Но качество такого портфеля зависит не от самого факта использования фондов, а от того, какие стратегии вы сочетаете и какие риски повторяете.
Покупка GLDRUB_TOM часто воспринимается как способ защиты от инфляции и девальвации, а сама Мосбиржа публично обещает, что "каждый грамм бумажного золота обеспечен физическим на 100%": https://moex.rbc.ru/zoloto-na-moskovskoy-birzhe-instruktsiya-dlya-investorov/
Отслеживаете ли вы даты оферт по облигациям в своем портфеле или выбираете только государственные бумаги без промежуточных условий?
Золото часто воспринимают как актив, который помогает пережить нестабильные времена. Когда на фондовом рынке начинаются сильные колебания, интерес к драгоценным металлам обычно растет. Но считать золото полностью безопасным вложением тоже неправильно. Его цена меняется, поэтому на коротком сроке можно не только заработать, но и получить убыток.
Всем привет. Я решил разобраться, какие российские технологические компании за последние 10 лет не просто выросли, а именно «впитали» инфляцию — то есть дали доходность выше официальной инфляции. Спойлер: таких оказалось не так много, но они есть.Почему это вообще важно?Инфляция за 10 лет (с 2014 по 2024) составила примерно 90–100%. Это значит, что если твои инвестиции выросли меньше чем в 2 раза, ты фактически ничего не заработал. Я взял несколько технологических компаний, которые торгуются...
Диверсификация 🤔 звучит солидно, веско.Гуру вещает: «Разложи по корзинам и будет тебе всё по месту!»Ну-ну, разложил. Теперь убытки тоже по корзинам сидят.И в каждой свой минус, и каждый терпеливо, спокойно ждёт.«Хеджируй риски!» кричит эксперт с экрана в полный голос.А рынок завтра встанет не с той ноги и твой хедж просто пепел и обломки.Ставка ЦБ прыг все в панику, в движение, в суету.А я сижу и вспоминаю: кто первым бежит - тот первым и спотыкается, без сомнений, 100%. Инфляция ест депозит? Д...
Волатильность пугает новичков, но для опытного инвестора это шанс: на резких колебаниях можно заработать, если грамотно диверсифицировать портфель и не поддаваться панике. Главное — опираться на анализ, а не на эмоции.
Насмотревшись графиков, я решила, что держать деньги на спокойном вкладе под 16% годовых — удел слишком скучных. Захотелось динамики. Залила на брокерский счет свободные 100 тыс. рублей, открыла график акций и включила режим «волка с Уолл-стрит». План выглядел надежным: беру на микро-спаде, ловлю отскок на полпроцента и сразу фиксирую прибыль.
Начнем с того, что вычет может получить человек не только за образование для себя, но и для детей, братьев, супруга . Давайте рассмотрим кто и как может воспользоваться этой льготой
Продолжаем конкурс постов. Напоминаем правила: подпишитесь на указанное сообщество Диалога, напишите пост на заданную тему, опубликуйте ссылку в комментарии под этим постом и собирайте лайки. Полные условия — в первом конкурсном посте.


Участвую https://www.banki.ru/dialog/articles/75045/
Оплатил обучение - верни часть денег обратно!