Как не потерять деньги из‑за мелочей: 3 частые финансовые ошибки
💵Как не потерять деньги из‑за мелочей: 3 частые финансовые ошибки и как их избежать
Многие думают, что грамотное управление деньгами — это про инвестиции и сложные стратегии. Но чаще всего бюджет «утекает» из‑за простых, почти незаметных ошибок. Разберу три самых распространённых случая — и дам короткие рабочие решения.
❌ Ошибка 1: нет финансовой подушки Кажется, что копить «на всякий случай» долго и сложно, а деньги нужны прямо сейчас. В итоге при любой форс‑мажорной ситуации приходится брать кредит под высокий процент или занимать у близких.
✅ Решение: начните с малого. Даже 5–10% от дохода, отложенных ежемесячно, уже создают базу. Ориентир для подушки — 3–6 месяцев базовых расходов. Главное правило: эти деньги должны быть в быстром доступе (накопительный счёт, короткий вклад) и не тратиться на текущие хотелки.
❌ Ошибка 2: невнимательность к условиям по картам и счетам Платные уведомления, комиссии за переводы, плата за обслуживание — банки прописывают это в тарифах, но мы редко читаем. В результате набегают суммы, которых можно было избежать.
✅ Решение: раз в квартал просматривайте тарифы по своим продуктам. Часто есть условия, при которых обслуживание становится бесплатным (например, при определённом остатке или сумме трат). Отключите лишние платные опции, если ими не пользуетесь.
❌ Ошибка 3: импульсивные покупки в рассрочку «0%», «без переплат» — такие предложения выглядят привлекательно, но рассрочка часто увеличивает количество покупок, которые вы бы не сделали за наличные. Итог: много вещей, которыми не пользуетесь, и обязательства на месяцы вперёд.
✅ Решение: перед покупкой задавайте себе два вопроса: «Мне это нужно прямо сейчас?» и «Смогу ли я закрыть все обязательства, если доход временно снизится?». Если сомневаетесь — возьмите паузу на 24 часа.
💡 Бонус: простой чек‑лист на месяц
- Проверить тарифы по картам и счетам.
- Отложить фиксированную сумму на подушку.
- Проанализировать 3 самые крупные покупки месяца: были ли они запланированными?
- Сверить автоплатежи и подписки: нет ли лишнего?
Помните: финансовая устойчивость строится из регулярных привычек, а не из одного «большого решения».
А какие финансовые привычки помогают вам держать бюджет под контролем? Делитесь в комментариях — соберём подборку лучших практик! 👇
#финансы #личныйбюджет #финансоваяграмотность #Банкиру


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Ой, как я нравлюсь сама себе в этой короне…🤩 И главное, не жмет нигде и не натирает, и так мне идет… Очень жалко, что завтра ее придется снять…
Прекрасные подарки от банка для коронованных особ))
Возьму на заметку, ....а вдруг
За свою жизнь я потратил больше 120,000 USD на специалистов по креативу и брендингу, чтобы понять их бестолковость 😞 Настоящий бриллиант рождается только в процессе работы.
В апреле 2026г. Находился в отпуске, расходы были разные , быстрые и постоянные. Заблокировали всё!!!! По 115 закону. Являюсь действующим участником СВО, нахожусь часто на боевых задачах. Каким образом я могу явиться в офис банка???? И позвонить в банк?? Здесь нет мобильной связи!!! Я получаю денежное довольствие на эти счета, обеспечиваю семью и родителей, имею вклад на деньги, полученные за тяжёлое ранение. Вырвался кое-как в Луганск в офис, предоставил ветеранское удостоверение, всё бес...
Знакомо? Утром - кофе навынос за 250–300 ₽, днём - перекус "на бегу", вечером - "ну это же совсем недорого", а в конце месяца смотришь выписку и думаешь: "Куда всё делось?"
На самом деле деньги уходят не из‑за крупных трат, а из‑за сотен мелких. И хорошая новость: чтобы начать копить, не обязательно жить на гречке и отказываться от всего подряд. Достаточно увидеть, куда реально утекает бюджет, и настроить пару простых привычек.
Что реально съедает бюджетЧаще всего в...
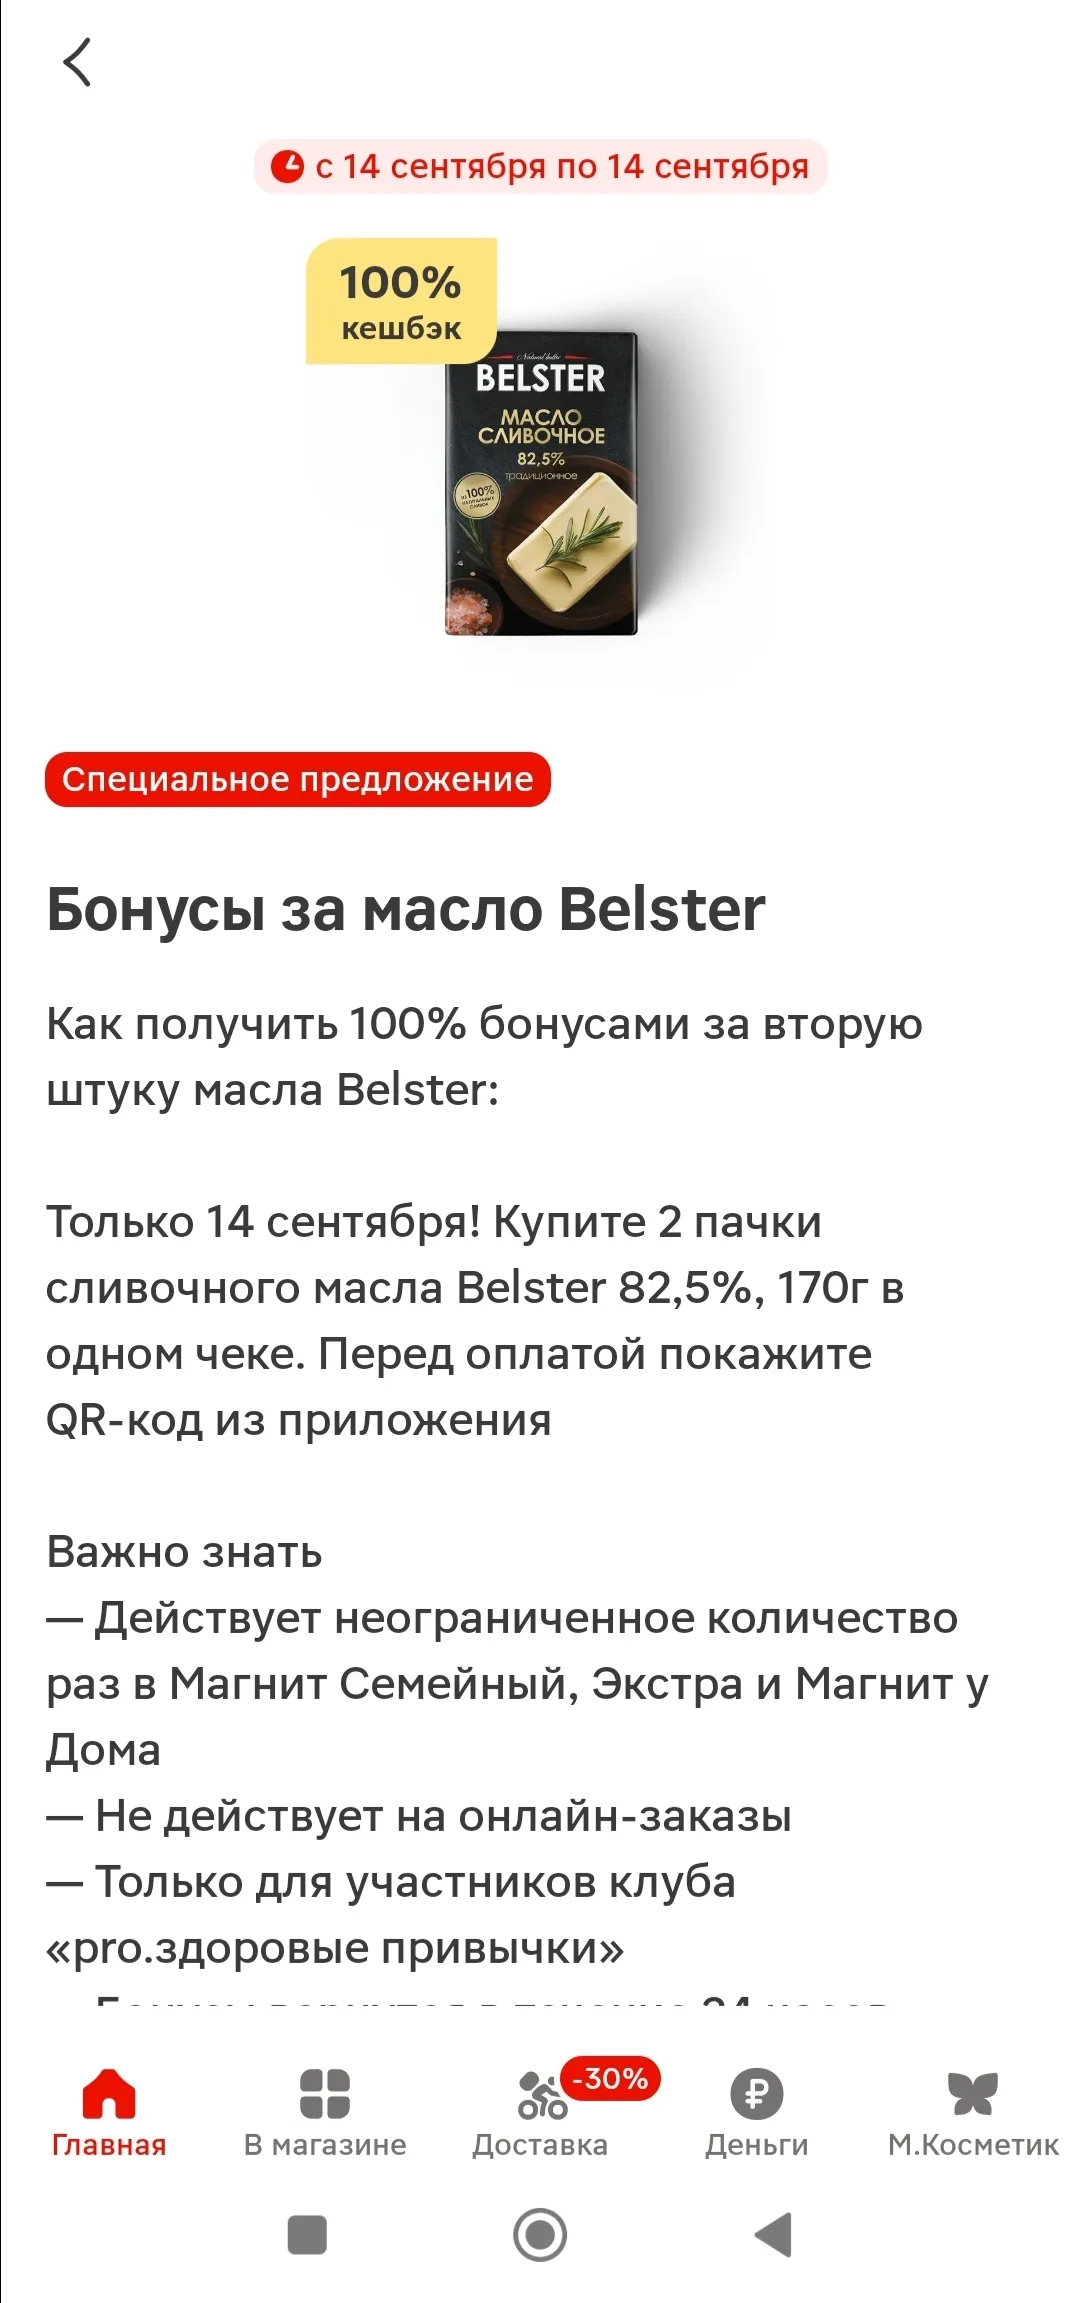
Время от времени Магнит проводит разные акции, и вот сейчас проходили акции на сливочное масло и определенные сорта сыра. Меня заинтересовало предложение для участников клуба Магнит «pro.здоровые привычки»: купить 14 сентября 2026г две пачки сливочного масла Belster 82,5% в одном чеке в магнит семейном, экстра или в магнит у дома, где за вторую штуку масла обещали начислить 100% бонусами магнит в течение 24 часов.
Конечно обидно. Добивайтесь, пишите претензию, ладно бы было бы две пачки масло.
Если кредит или заем вовремя не погашать, кредитор может передать работу с задолженностью коллекторскому агентству. Коллектор может действовать от имени банка или МФО либо выкупить долг и самостоятельно заниматься его взысканием. При этом условия первоначального кредита сами по себе не меняются.
Привет, сообщество! Хочу поделиться рабочим алгоритмом: как вернуть деньги, если банк подключил платную услугу «по умолчанию», а вы об этом узнали только по списанию. Ситуация частая, но не безвыходная.У меня была такая история: в выписке увидела ежемесячное списание за уведомления. При этом я точно не ставила галочку «подключить», а в чате сначала присылали шаблонные ответы. В итоге деньги вернули — и ниже расскажу, как это сделать системно Что делать пошагово1. Соберите факты. Найдите в...
Недавно мы наткнулись на публикацию, которая спровоцировала обсуждение забвения Диалога как площадки для публикации контента о финансовом рынке.
victorkoch, спасибо за развернутую обратную связь. Нам это ценно.
Про качество контента. Модерация работает постоянно: спам и недобросовестные публикации скрываются, нарушители блокируются. Идеальной чистоты не бывает ни на одной живой площадке, но за качеством ленты мы следим, и если видите конкретные подозрительные публикации или аккаунты, присылайте нам на дополнительную проверку — dialog.feedba...
После падения акции желание усреднить позицию выглядит логично: купить дешевле, снизить среднюю цену и приблизить уровень безубыточности. Математически это действительно происходит. Но одновременно растёт сумма денег, поставленная на ту же компанию. Поэтому средняя цена и риск — не одно и то же.