Цифровой рубль, как открыть счет и пользоваться им
Цифровой рубль является новой формой российской валюты. С сентября 2026 года он доступен клиентам крупнейших банков. Цифровые рубли хранятся на платформе Банка России, а управлять счетом можно через мобильное приложение банка.
С помощью цифрового рубля можно оплачивать покупки, переводить деньги другим людям, пополнять счет и выводить средства обратно на обычный банковский счет.
Как открыть счет цифрового рубля
Открыть счет цифрового рубля может гражданин России старше 18 лет. Перед этим нужно проверить, подключен ли ваш банк к платформе цифрового рубля.
Для открытия счета необходимо зайти в мобильное приложение банка и найти раздел, связанный с цифровым рублем. В некоторых случаях перед этим потребуется обновить приложение.
После этого нужно пройти авторизацию через Госуслуги. Для этого понадобится подтвержденная учетная запись. Затем следует ознакомиться с договором и подтвердить согласие с его условиями.
В процессе открытия счета потребуется создать специальные ключи для доступа и сертификат проверки. Также необходимо придумать отдельный пароль. Лучше не использовать тот же пароль, который применяется для входа в банковское приложение.
Когда процедура будет завершена, банк отправит уведомление об открытии счета. После этого новый счет появится в мобильном приложении.
Само наличие раздела «Цифровой рубль» в приложении еще не означает, что счет уже открыт. Пользователь должен пройти процедуру самостоятельно.
Счет цифрового рубля не связан с каким-то одним конкретным банком. Если человек пользуется несколькими банками, которые подключены к платформе Банка России, счет может отображаться в приложениях каждого из них.
Для граждан открытие счета и проведение операций с цифровыми рублями являются бесплатными.
Как пополнить счет и снять деньги
Пополнить счет цифрового рубля можно со своего обычного банковского счета. На собственный счет цифрового рубля разрешается переводить до 300 000 рублей в месяц.
При необходимости деньги можно вернуть обратно на обычный банковский счет. После этого их можно снять через банкомат или в отделении банка.
Цифровые рубли также можно переводить на свои счета в других банках, если они подключены к платформе. Ограничений по сумме таких переводов нет.
Как перевести цифровые рубли другому человеку
Перевод другому человеку осуществляется через банковское приложение.
Сначала нужно открыть раздел цифрового рубля и выбрать функцию перевода. Затем указывается номер телефона получателя и необходимая сумма. После проверки данных операцию можно подтвердить.
Банк получателя не имеет значения. Главное условие заключается в том, чтобы у получателя тоже был открыт счет цифрового рубля.
Перевод поступает на счет практически сразу.
В приложении можно также настроить автоматические переводы. Например, такую функцию можно использовать для регулярной оплаты мобильной связи или других услуг.
Количество переводов и их размер не ограничиваются. Пользователь может отправлять любые суммы.
Как оплачивать покупки цифровыми рублями
Перед оплатой необходимо узнать, принимает ли конкретный продавец цифровые рубли.
Если такая возможность есть, оплатить покупку можно через банковское приложение. Для этого нужно открыть раздел цифрового рубля и выбрать оплату по QR-коду.
После сканирования кода необходимо проверить название продавца и сумму платежа. Если информация указана правильно, операцию можно подтвердить.
Оплата цифровыми рублями доступна не только в обычных магазинах. Такой способ расчета постепенно появляется и в интернет-магазинах. Некоторые продавцы уже принимают цифровые рубли на своих сайтах.
Как закрыть счет цифрового рубля
При необходимости счет можно закрыть в любое время.
Перед закрытием на нем не должно оставаться цифровых рублей. Их можно перевести на свой обычный банковский счет или отправить другому пользователю цифрового рубля.
После этого в мобильном приложении нужно открыть раздел цифрового рубля и перейти в настройки. Там можно выбрать блокировку счета и подтвердить свое решение.
Если в будущем понадобится снова пользоваться цифровым рублем, можно открыть новый счет. Сделать это разрешается бесплатно.
Закрывать счет необязательно, если человек временно не собирается пользоваться цифровыми рублями. В таком случае можно просто ограничить операции.
Например, можно запретить списание денег со счета или поступление средств. Также есть возможность полностью запретить любые операции. Для установки или отмены таких ограничений необходимо обратиться в контактный центр Банка России.
Какие ограничения могут возникнуть
Счет цифрового рубля может иметь ограничения, похожие на те, которые применяются к обычным банковским счетам.
Например, при наличии неоплаченных налогов, штрафов или других задолженностей на счет может быть наложено ограничение по требованию государственных органов или судебных приставов.
В таком случае заблокированной будет сумма задолженности. Остальными деньгами можно продолжать пользоваться.
Если денег на счете недостаточно для полного погашения долга, ограничения сохраняются до тех пор, пока задолженность не будет погашена полностью.
Ограничения также могут возникнуть в ситуации, когда человека подозревают в дропперстве или использовании счета для операций с незаконными доходами. В таких случаях возможно приостановление операций.
Что делать, если возникла проблема
Если при работе со счетом цифрового рубля появилась проблема, в первую очередь можно обратиться в свой банк.
Например, сотрудники банка могут помочь узнать статус операции, объяснить порядок работы со счетом в приложении или выяснить причину блокировки.
В банке также можно восстановить доступ к счету, оспорить платеж, который пользователь не совершал, а также получить справку или выписку по счету цифрового рубля.
По вопросам, которые относятся непосредственно к правилам работы цифрового рубля, можно обратиться в контактный центр Банка России. Там можно получить информацию о различных ситуациях, связанных с цифровыми деньгами, в том числе о банкротстве или взыскании задолженности.
Если человек стал жертвой мошенников и потерял цифровые рубли, об этом необходимо сообщить в интернет-приемную Банка России.
Таким образом, цифровой рубль позволяет проводить основные операции, которые доступны с обычными деньгами. Пользователь может пополнять счет, оплачивать товары и услуги, переводить средства другим людям и при необходимости возвращать деньги на обычный банковский счет.
Таким образом, цифровой рубль позволяет проводить основные операции, которые доступны с обычными деньгами. Пользователь может пополнять счет, оплачивать товары и услуги, переводить средства другим людям и при необходимости возвращать деньги на обычный банковский счет.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Я недавно решила открыть вклад и воспользовался сайтом Банки.ру для изучения предложений различных банков.

Спасибо автору за пост, интересно 👍💐🌺🔥
Всем доброго времени суток! 👋
Познавательно 👍
Сегодня,я продолжаю знакомить читателей Площадки Диалог банки ру. с возможностью размещения размещения своих свободных денежных средств , на этот раз , в достаточной крупных суммах, на депозитных банковских продуктах- вкладах, мониторя предложения по схожим условиям тарифа по условиям , но разными % ставками , выбирая , естественно , более высокий %.Свой выбор, я , осуществил в ЛК маркетплейса банки ру. https://www.banki.ru/products/deposits/ в разделе:,, Сбережения,, вкл...
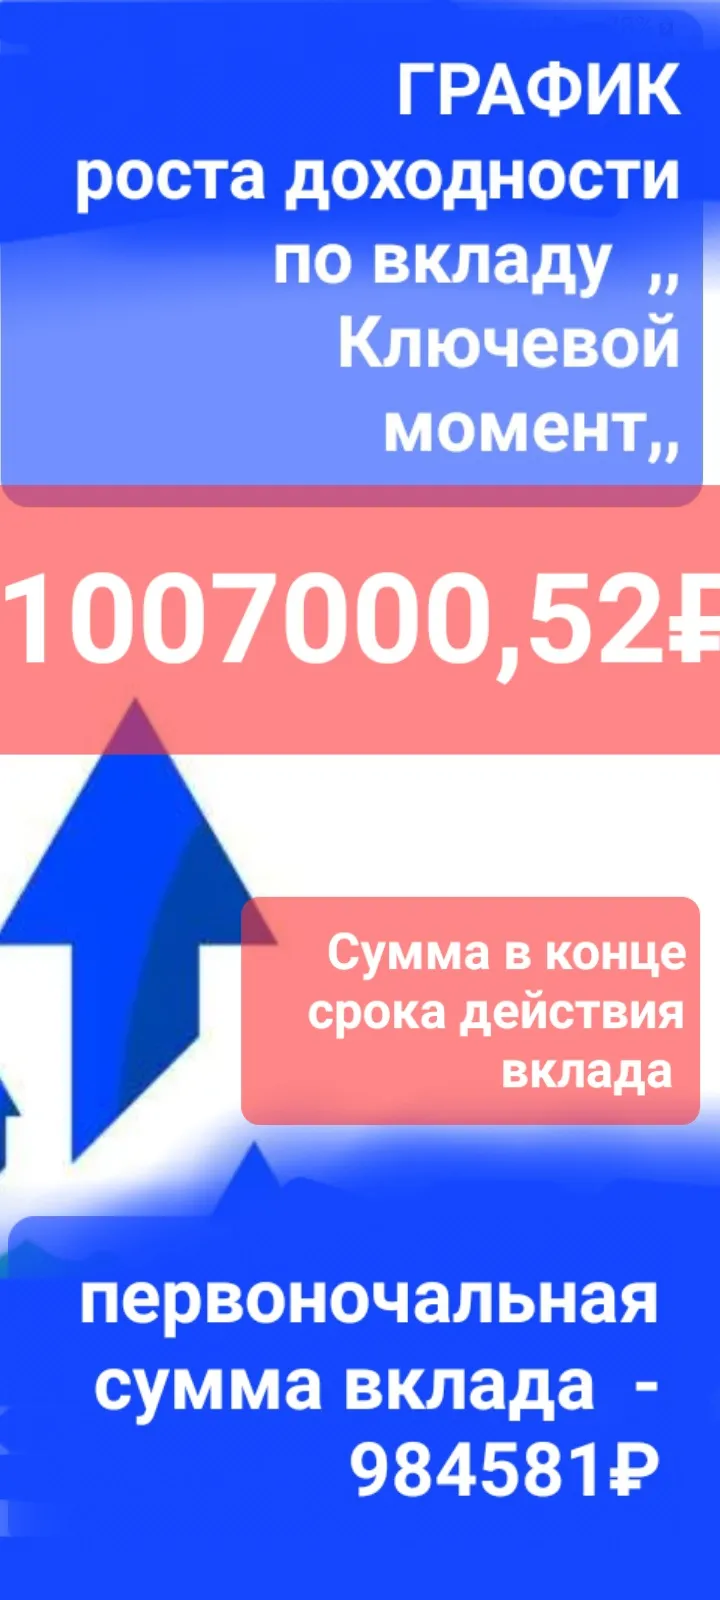
Да, действительно , данный вклад ,, Ключевой момент,,в банке ГПБ очень подходит доя размещения крупных денежных сумм клиентов -вкладчиков , особенно на длительные сроки до 3 лет , с получением максимальной доходности +2% к КС ЦБ РФ , а это , на сегодня составляет 16%., что 👌.

Банковские карты сейчас есть практически у всех. И почти у каждого найдется что-то, что в них раздражает:


Имею данную карту. Оплатил образование в категории 5%. 245 руб. кэшбэк. Теперь надо набрать ещё 255, чтобы вывести на счёт...

На финансовом маркетплейсе Банки.ру можно выгодно оформлять различные продукты: вклады, карты. А если повезет, можно поучаствовать в акции и получить бонус. Например, год назад я удачно оформила дебетовую карту Газпромбанка и получила 🎁 4 000 банкимани.
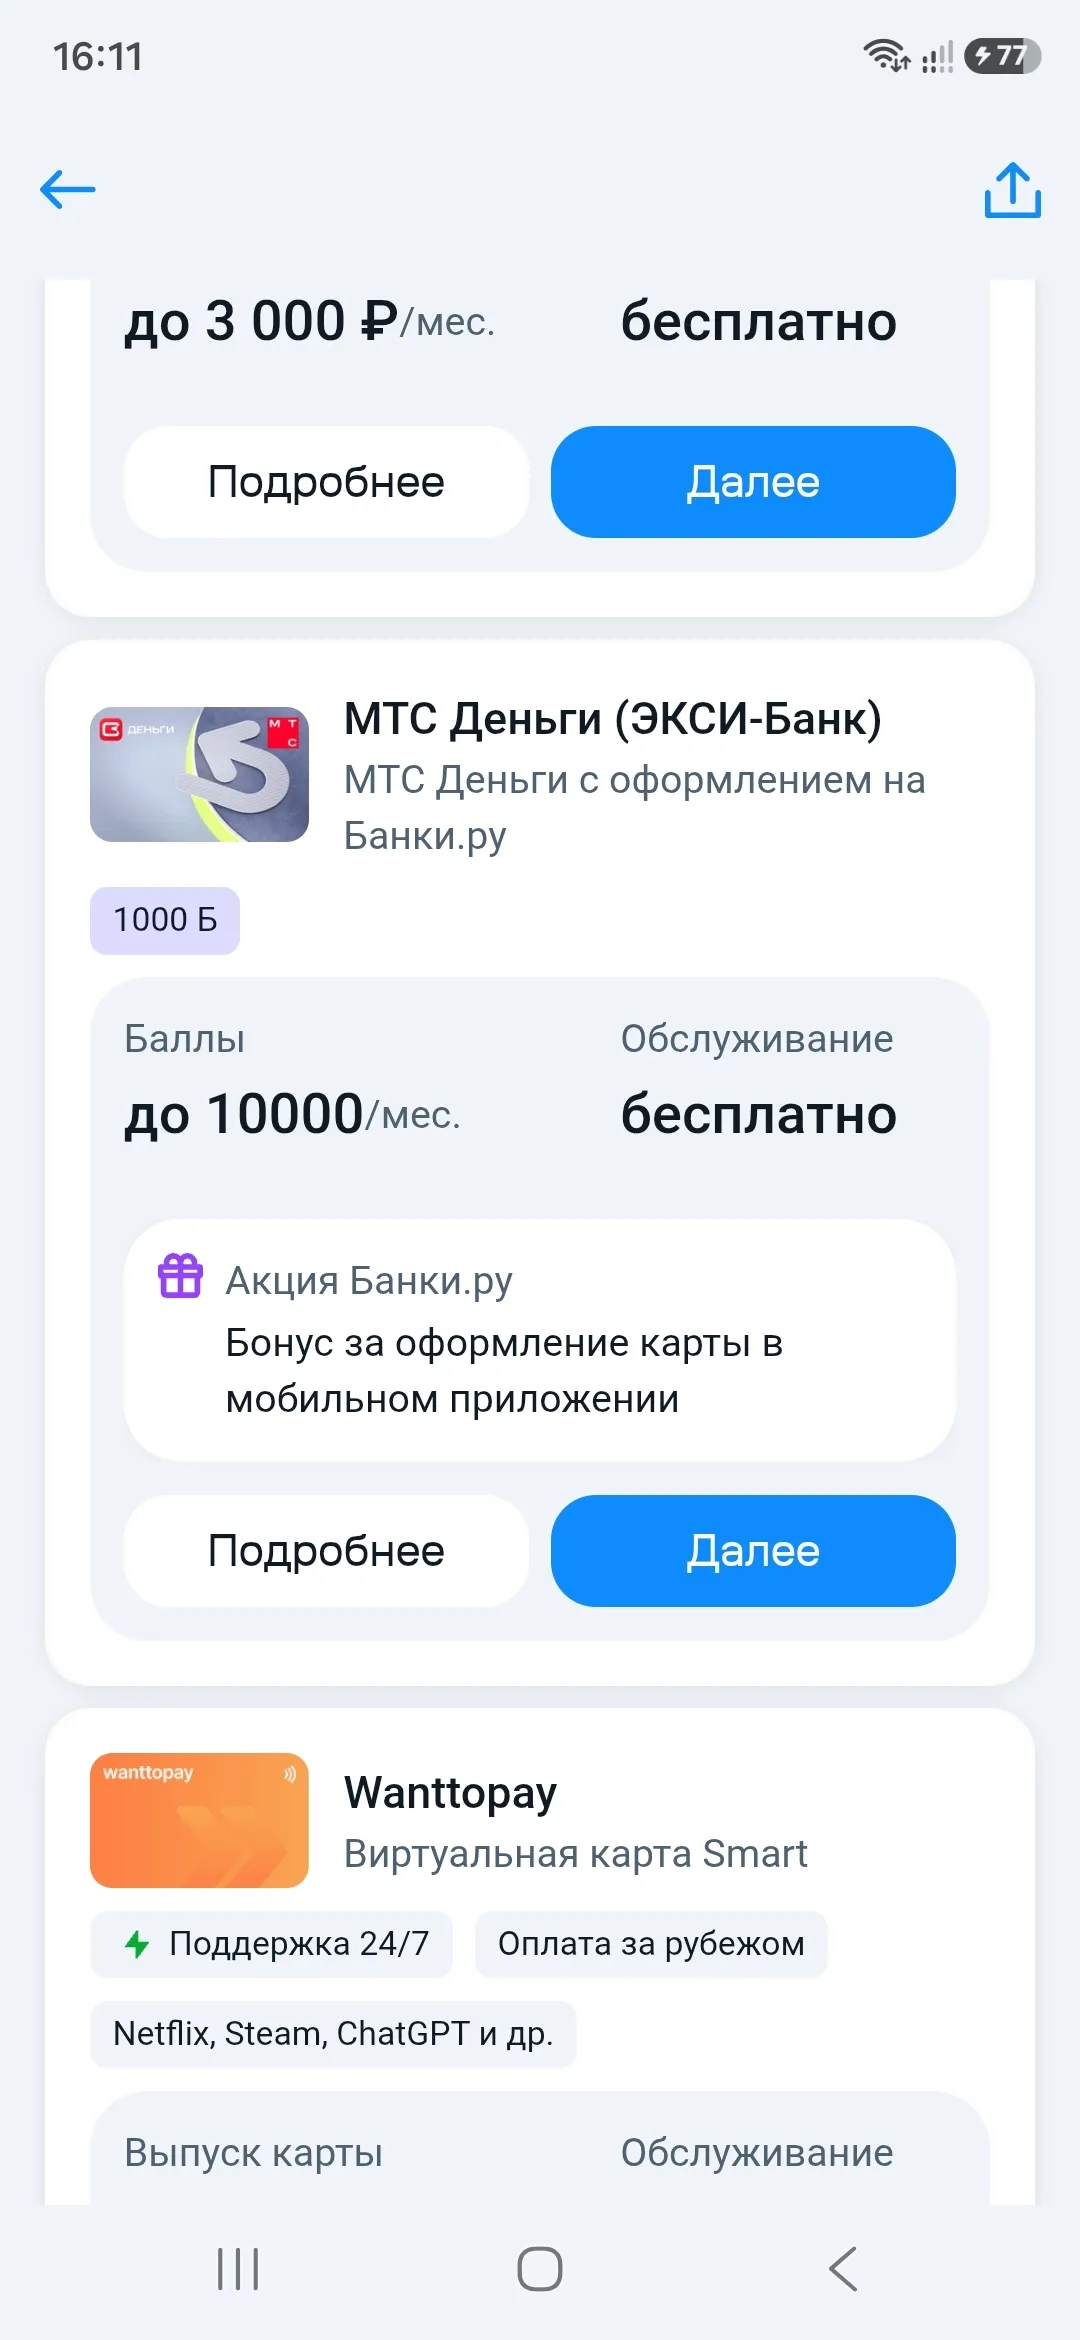
С декабря 25 г пользуюсь картой МТС деньги (Экси банк), открывала НС, проблем с выводом денег не было.
Плюсом кеш на ЖКХ снова дали 5% , приятно
Продолжаю делится актуальными банковскими предложениями по размещению своих свободных денежных средств на вклады и НС и , в данном случае,хочу поделится, со своими читателями,своим опытом по открытию вклада в банке ПСБ ,, Сильная ставка ,,. который я подобрал, с учётом своих индивидуальных параметров, по запросу по сумме и сроке в ЛК маркетплейса банки ру. https://www.banki.ru/products/deposits...
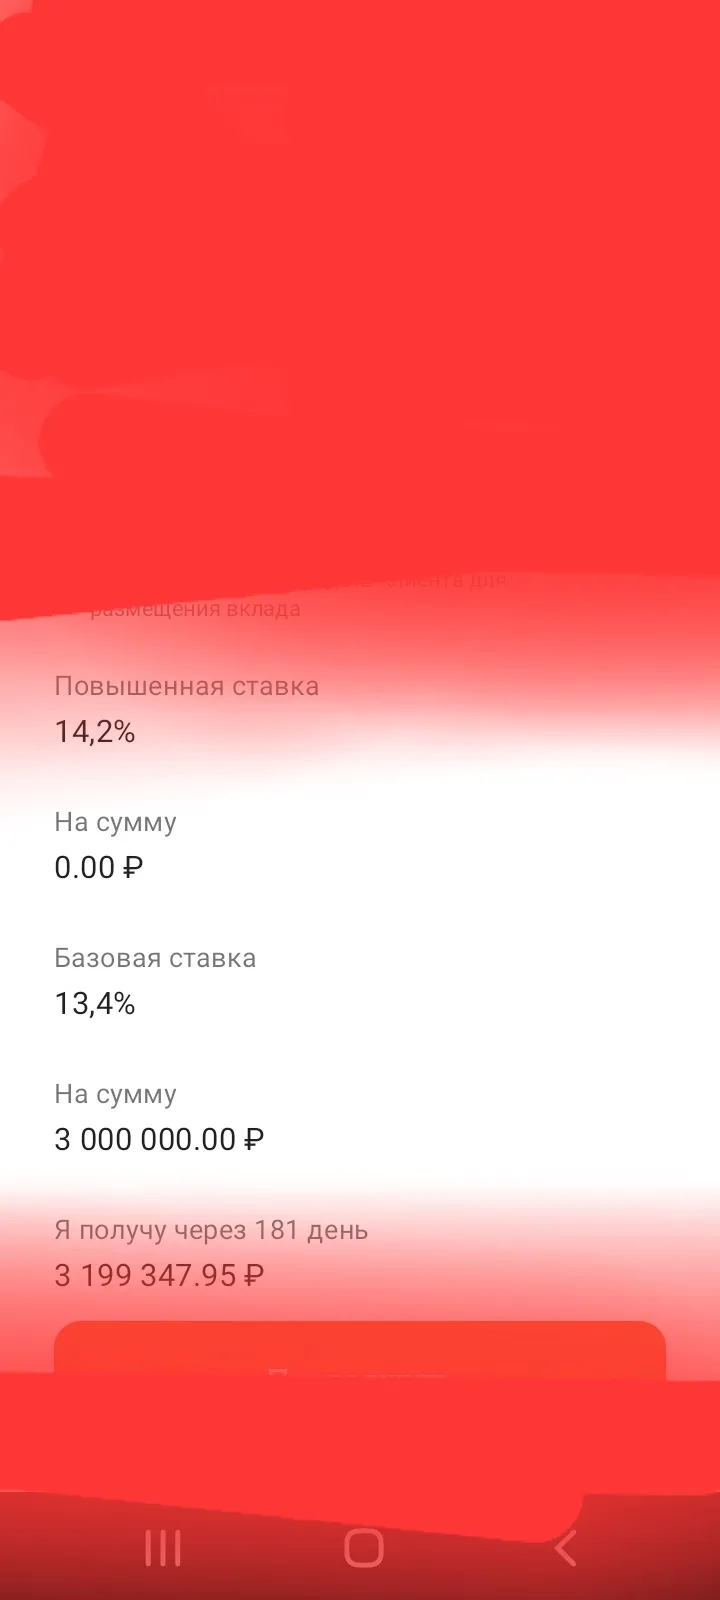
Название этого банковского вклада говорит само за себя. С момента появления этого продукта в линейки дебетовых продуктов банка ПСБ , по этому вкладу , всегда были наилучшие банковские предложения по % ставке. И на сегодня , эта тенденция сохраняется, что естественно , привлекает клиентов- вкладчиков.

Росфинмониторинг выступил с инициативой ввести дополнительное основание для временной приостановки банковских операций. Если данные клиента частично совпадут с информацией о человеке, чьи средства подлежат заморозке, операции могут быть приостановлены на пять дней. Соответствующие поправки предлагается внести в закон о противодействии легализации преступных доходов и финансированию терроризма. Об этом пишет «РБК».
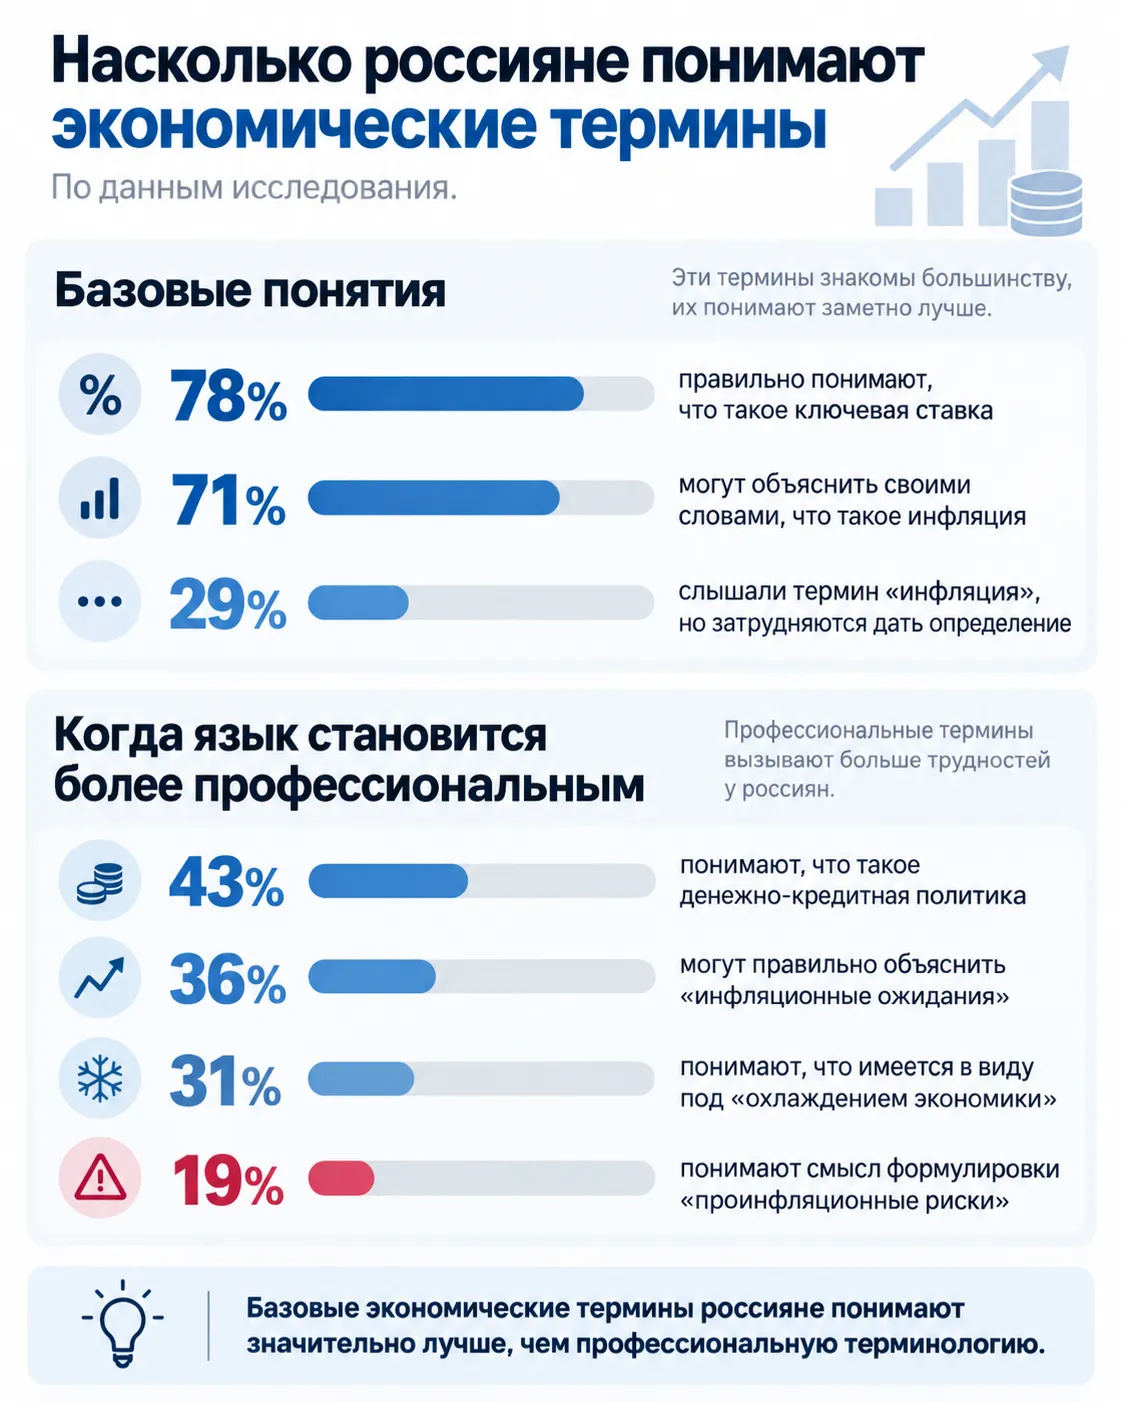
Продолжаю делиться цифрами с конференции, которую недавно слушала онлайн. В прошлый раз рассказывала про то, как россияне относятся к наличным — «А наличные с нами в одной комнате?: 38% россиян не выходят из дома без купюр»
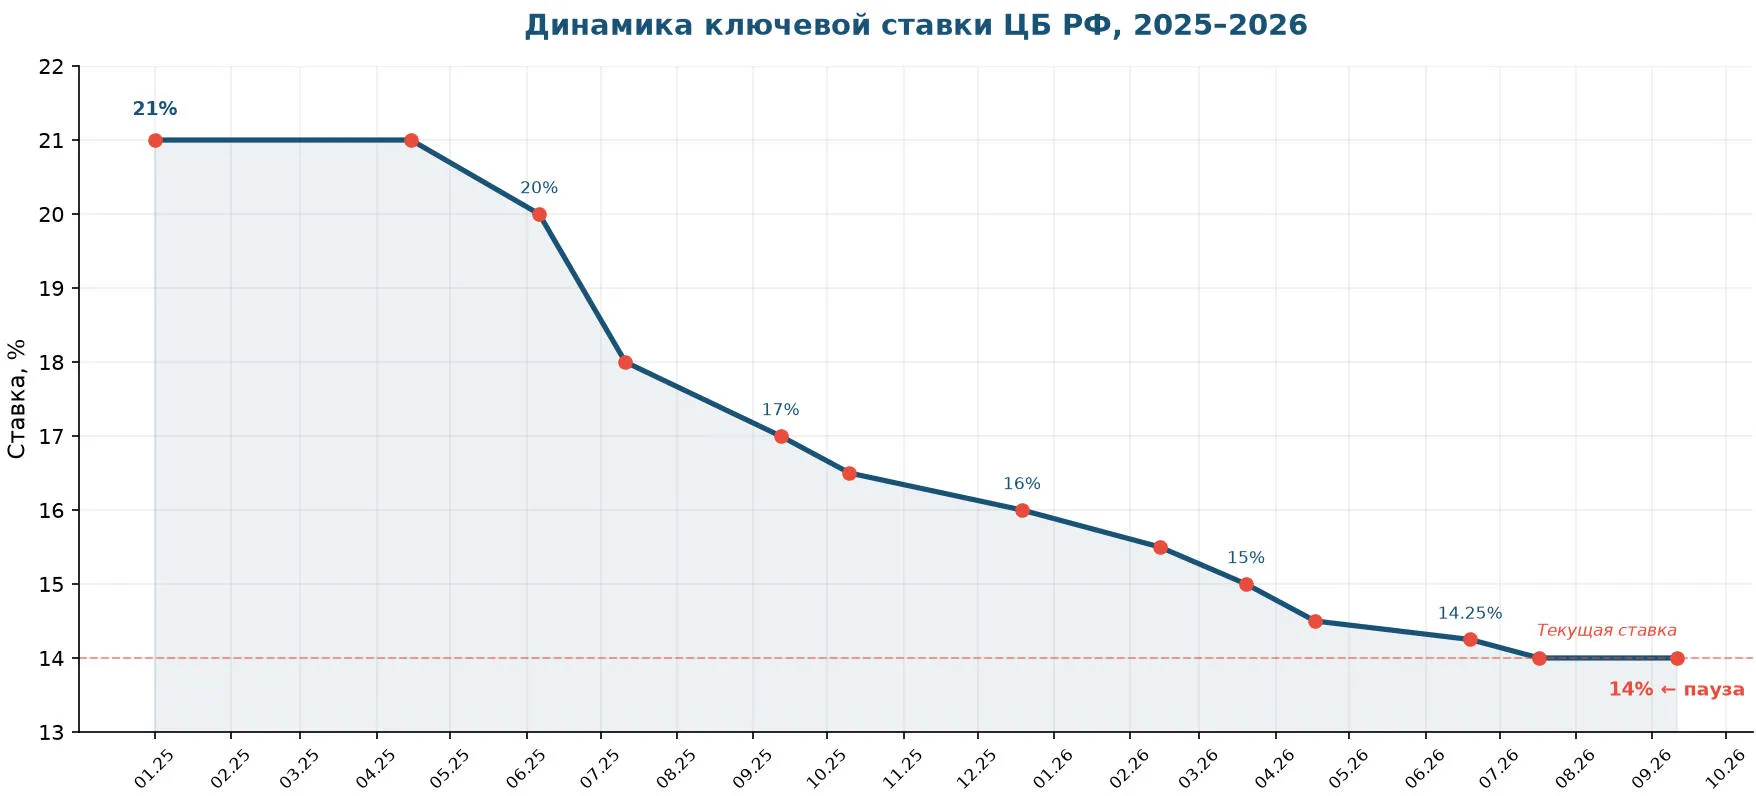
ЦБ в сентябре взял паузу - ключевая ставка осталась на 14%. До этого снижала почти полтора года подряд, и банки потихоньку тянули ставки вниз за ней. Спрос на рефинансирование в 2026 году рванул: в некоторых банках объёмы выросли вдвое-втрое за полгода. Но реклама кричит про «ставку от 7%», а по факту потребительские кредиты обходятся в 25-34%. Где правда и когда перекредитование реально окупается?
Ставка ЦБ как падала и почему встала: 11 сентября 2026 года ЦБ оставил ключевую ставку на 14%. Впервые за полтора года - ни вверх, ни вниз. Эльвира Набиуллина на пресс-конференции сказала коротко: снижение не будет автоматическим, инфляционные риски выросли. Из 30 аналитиков консенсус-прогноза РБК 24 ждали именно этого – паузу.